

 搜索


张茗是一家国资背景投资基金的经理。2024 年10月她在深圳出差时看了几家AI眼镜公司,最终没有出手。彼时AI眼镜已经在海外火了大约半年,但一级市 场对这种产品形态还没有形成共识,很多人和她一样,选择了只看不投。
几个月后,情况变了。2025年春节前后,“杭州六小龙”概念走红,一位阿里系的朋友向张茗推荐了杭州的一家AI眼镜公司Rokid,这家公司此前做分体式AR设备,刚刚开始做AI眼镜,第一款产品尚未上市。张茗犹豫了一个月,再想约见创始人时,已经约不到了。
再往后,AI眼镜创业公司纷纷冒头,大厂也不约而同地下场,小米、阿里、百度先后推出AI眼镜,连理想汽车也在年底发布了自己的产品。据不完全统计,近两年涌入这一赛道的企业接近70家,平均每9天就有一款新品上市。仅2025年前11个月,智能眼镜赛道的融资总额就超过40亿元,进入2026年,无论融资频次还是单笔金额都还在继续攀升。
一个行业被置于资本的聚光灯下之后,往往会出现一种熟悉的现象:所有能和这个热门概念扯上关系的公司,都会给自己贴上一个新标签,去竞争行业的“第一”。AI眼镜也是如此。市面上的AR设备、AR眼镜,无显示有AI的、有显示没AI的,都说自己是AI眼镜或智能眼镜,行业里也冒出了许多“第一”。
不久前,雷鸟创新发布了一张海报,5家第三方统计机构将其列为2026年上半年智能眼镜出货量第一。在雷鸟之前,Rokid、Xreal等公司也认领过行业“第一”。
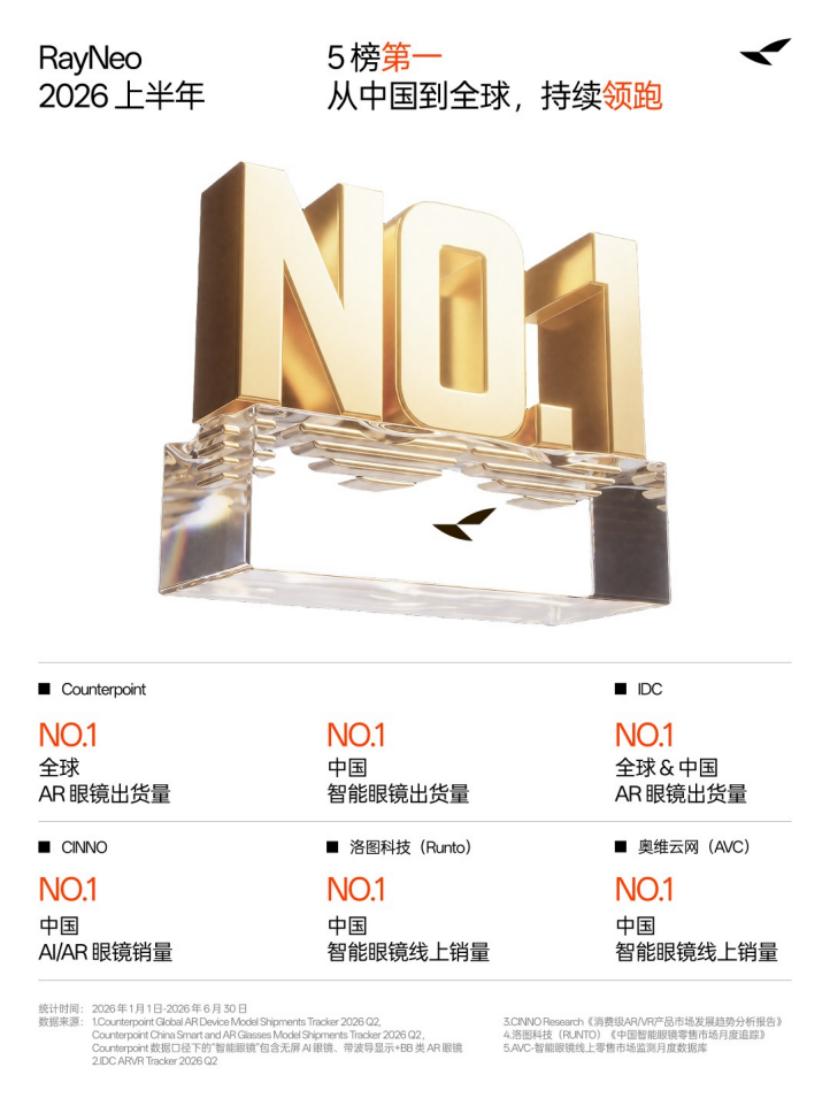
这些排名看上去互相矛盾,细读限定条件,又各有依据。有的统计出货量,有的比较销售额;有的覆盖全球,有的只看国内线上渠道。更容易被忽略的是,榜单上的“眼镜”也未必是同一种产品。
“第一”牵动的是估值、入口和议价权,这些“第一”谁更有含金量?真实的市场格局究竟如何?
01.五份榜单,谁是第一?
AI眼镜的格局之所以难以一眼看清,很大程度上源于几条产品路线被放进了同一个市场。
一类产品主打观影和大屏显示,通常需要连接手机、电脑或其他外部设备。另一类更接近普通眼镜,依靠音频、摄像头与AI服务提供交互,也有产品加入显示功能,用于呈现文字和信息提示。它们在外形上相似,消费者购买时要解决的问题却不尽相同。
目前主流的智能眼镜出货/销量榜单主要来自五家机构——Counterpoint、IDC、CINNO、洛图、奥维云网。我们依次来看。
Counterpoint与IDC两家的统计方式类似,按显示技术类型划分,只计出货量。
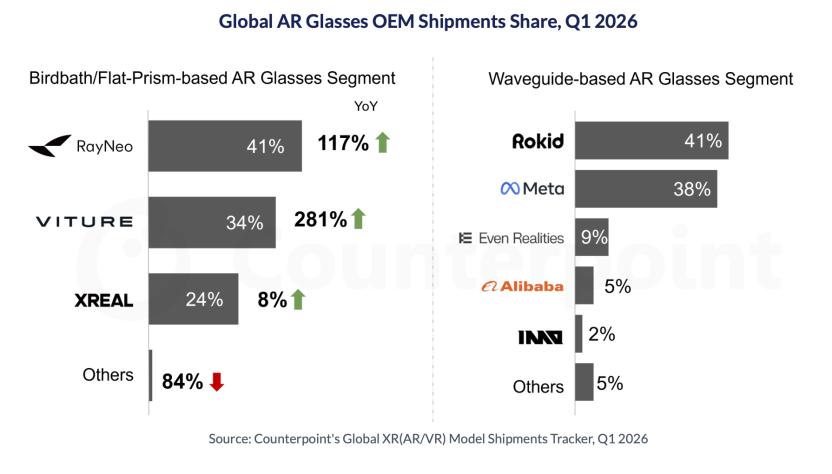
Counterpoint目前在公开渠道可查的上半年数据只有行业总量。2026年上半年,全球智能眼镜市场同比增长212%,环比增长22%。
具体到各家公司的数据,只披露到今年一季度。Counterpoint按显示技术把智能眼镜分为两大类:一类更接近传统AR头显,强调沉浸式体验的几何光学类,雷鸟以41%的出货量占比位列第一;另一类是目前带显示AI眼镜普遍采用的光波导路线,不追求显示质量,通常为单色(绿色)显示,主打轻量化信息提示,Rokid在这一分支排名第一,占比同样是41%。
前者占整体市场的58%,后者占42%。也就是说,如果抹平显示技术上的差别合并计算,雷鸟创新是第一。IDC的统计方式与Counterpoint类似,公开数据同样截至一季度,但没有详细的品牌排名。
CINNO的口径下,雷鸟也是第一,但CINNO在配文中说明,将雷鸟的主要产品归类为分体式AR眼镜,眼镜无法单独使用,需要外接设备,属于传统AR眼镜的产品形态。
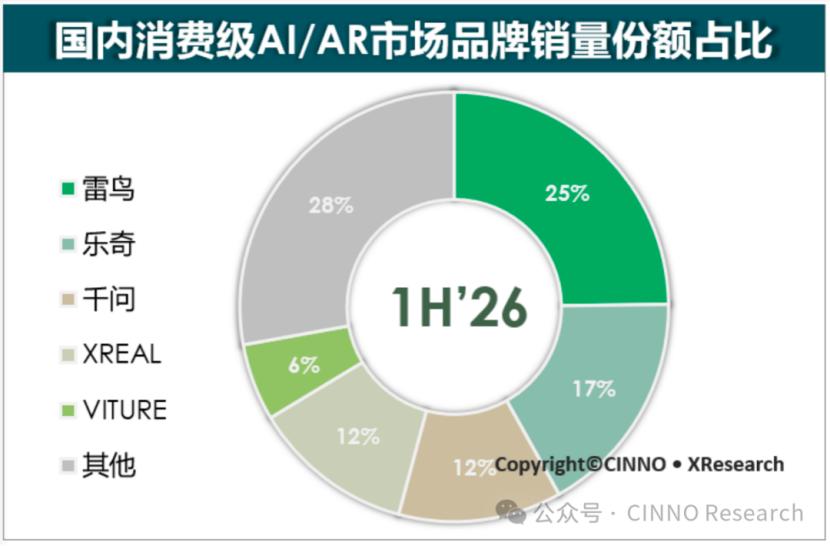
奥维云网和洛图统计的都是线上市场,一个统计销售额、一个统计销量。
一位长期关注AI眼镜的投资人告诉「定焦One」,线上是AI眼镜的主流渠道,但不同品牌间渠道结构差异巨大。创业公司一般更依赖线上,小米、华为等大厂有丰富的线下渠道,线下占比更高,还有一部分品牌与传统线下眼镜店合作,也有一定出货量。整体来看,线下约占25%,线上占75%。
奥维云网的数据截至一季度,按销售额计,Rokid以1.2亿元排名第一,均价3178.1元;雷鸟销售额5891.7万元,排在第四,但单价只有1921.9元。换算成出货量,基本与Rokid处于同一水平。洛图的数据更新到二季度,按线上销量计,雷鸟第一,Rokid第二。
五份榜单交叉验证之后,AI眼镜市场的真实格局可以归结为两点。
其一,雷鸟的份额第一并非全靠AI眼镜撑起。
它的产品线横跨多种类型。V系列主打拍摄等AI功能,Air系列偏向AR观影,两者都可以计入某些机构定义的智能眼镜市场。品牌总销量领先,既可能来自新出现的AI交互需求,也可能包含已有的观影需求。仅凭一个合计数字,很难判断各自贡献了多少。
结合其产品线和单价看,卖得最好的是主打无显示、拍摄的V系列和主打性价比AR观影的Air系列,如果以2023年Ray-Ban Meta爆火带来的这波热潮为节点,前者算AI眼镜,后者只能算AR眼镜。
其二,雷鸟走的是性价比路线,热销款单价在2000元以下,销量上天然占优;Counterpoint、IDC、CINNO均以销量计,若换成销售额口径,雷鸟并无优势。
回到“AI眼镜”这个概念的起点,2023年9月,Ray-Ban Meta推出第一款带AI功能的眼镜,它没有显示,只有音频,接入AI问答能力,再往后,随着单色光波导技术逐渐成熟,AI眼镜又加上了显示功能。这是这条产品线发展的主线。
这个过程中,有一些公司把AR眼镜和AI眼镜统称为智能眼镜,或者在AR眼镜上叠加AI功能,更像是支线。支线并入主线统计,“第一”自然就多了起来。
02.“第一”不仅是面子,也是“本钱”
从产品的角度来看,“行业第一”似乎并不重要,口径一换,第一就可以有很多个。但从公司发展的角度看,第一很重要,因为它事关估值、入口和议价权。
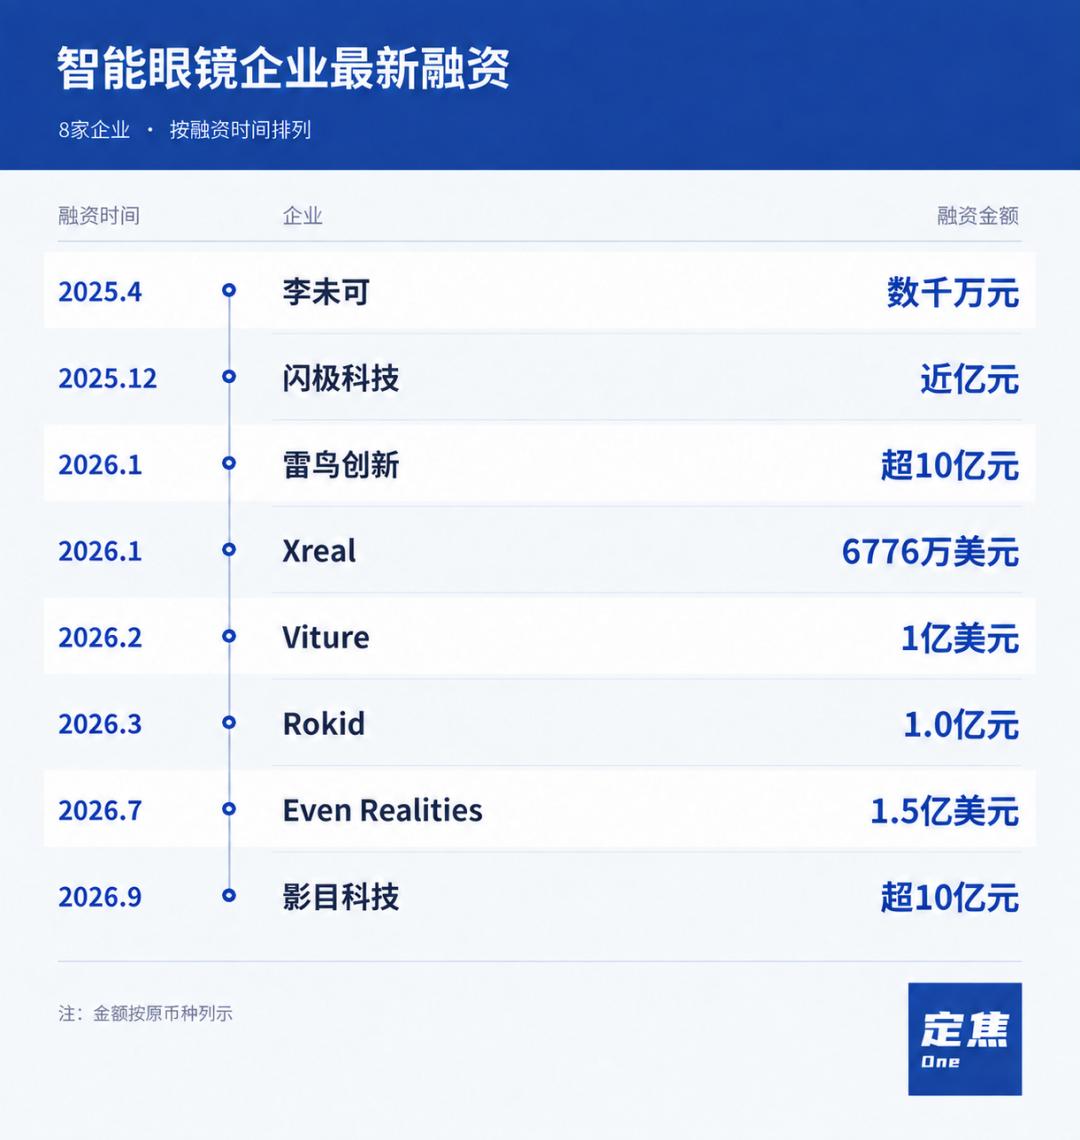
估值是最直接的考量。今年以来,头部玩家的融资节奏明显加快。
影目科技9月完成新一轮融资,整个C轮累计超过10亿元;雷鸟1月融资超10亿元;Even Realities 7月融资1.5亿美元。更早些时候,闪极和李未可分别在2025年12月和2025年4月拿到近亿元和数千万元。可以看到,头部企业要么单笔融资接近或达到10亿元量级,要么在短时间内连续融资。资本热潮之下,占据更靠前的身位,就有更大的可能性获得更多资金支持。
张茗告诉「定焦One」,目前AI眼镜的估值水平和其他AI硬件差别不大,大约在10到15倍PS。
从Xreal的招股书看,这仍是一个普遍亏损的行业,无法用利润和商业模式去衡量,市场份额就成了估值最重要的锚。份额更高、出货量更大,显然更容易打动投资人。
争第一还有一层更现实的动力:储备现金。
拿到融资只是起点,储备现金则是应对当下市场的必要动作。洛图数据显示,2026年7月,京东、天猫、抖音三大主流电商平台上,智能眼镜市场的监测零售量为7.4万台,同比下降15.3%,环比下降20.9%;零售额1.3亿元,同比下降25.8%,环比下降43.0%。销售额降幅明显高于销量降幅,说明“百镜大战”之下,价格战是一件确定会发生的事,各家都需要融到更多的现金储备,来应对越来越激烈的竞争环境。
对于那些仍需持续投入研发、备货和渠道的公司而言,这样的资金规模可以支持更长时间的产品探索。反过来,量小、榜单不占优的厂商,融资难度大,也更难在这个降价周期里活下去。
入口则是更深一层的逻辑。这一轮AI眼镜热最早可以追溯到Meta,整个行业的热度都建立在“AI时代硬件入口”的想象之上,这也是Meta对其AI眼镜最初的定位,当AI能够随时回应用户,眼镜或许能承接一部分原本发生在手机上的交互。
这个设想让企业格外在意用户规模。更多设备进入市场,意味着触达更多用户的机会,也可能增强对开发者和合作伙伴的吸引力。做入口就必须量大,谁能率先获得更大的用户基数,谁就更有可能成为AI的硬件入口。这是最简单也最有效的互联网商业思维。
最后是上游议价权。规模还会影响上游的硬件采购,AI眼镜终究是一门硬件生意,而眼下恰恰是一个对硬件厂商极不友好的成本周期。TrendForce集邦咨询的数据显示,2026年一季度常规DRAM合约价环比上涨90%至95%,NAND Flash合约价环比上涨55%至60%,近15个月存储芯片均价累计涨幅已超过400%。
虽然当前市面上主流的AI眼镜普遍采用的是2GB+32GB、4GB+64GB这类中小容量存储配置,但上游产能的转移也必然会导致后续的供货紧张和成本上涨。
当前涨价潮已经从手机、PC蔓延到所有带存储的终端。在这样的背景下,更大的销量意味着更强的议价能力,能拿到更稳定的供货和更低的价格,一定程度上能对冲价格战带来的负面影响。反之,量小的厂商将同时承受上游涨价和下游降价的双重挤压。
03.“第一”背后,谁是真需求?
AI眼镜的火热有目共睹,它也确实开辟出了一个明确的需求场景。硬件层面,眼镜具备手机、耳机等硬件不具备的一些特性,目前已能清楚看到的一点是“始终在线”,它可以做到长时间的无感佩戴,这会催生许多手机所没有的新交互需求。
实时翻译、第一视角拍摄、导航提示、看一眼就能完成的支付,这些已经在售产品上跑通的功能,都建立在“眼镜一直戴在脸上”这个前提之上。
出货量也支撑这一点。Omdia统计显示,2023年、2024年、2025年,全球AI眼镜出货量分别为38万台、206万台和870万台,预计2026年全年将突破1500万台。
作为参照,TWS(真无线)耳机2026年的预计销量大约是4亿台。同样作为AI配件,眼镜的销量远低于耳机,但耳机均价仅有几百元,AI眼镜的均价要高得多。从单品价值看,这已经是一门不能被忽视的生意。需求是真实存在的,但行业中的问题同样存在。
销量增长与场景缺乏并存,是当下AI眼镜最难解的一道题。目前还没有一个“杀手级”场景,大多数功能停留在尝鲜和智能手机替代的阶段,翻译、拍摄、导航这些功能,手机都能做,而且在多数情况下做得更好。眼镜要证明的是自己不可替代,而不只是更方便。
图源 / 雷鸟官网
技术层面也有硬伤。随着光波导+Micro LED技术成熟、电池密度提升、云端多模态API与端侧SoC分工趋于清晰,曾被称为AI眼镜“不可能三角”的续航、重量、算力已经得到很大缓解,但仍有一些问题悬而未决。
一位AI眼镜从业者告诉「定焦One」,受形态限制,AI眼镜很难做到入耳式耳机的私密性,只能通过声道设计和声场抵消来达到近似耳机的效果,安静环境下漏音依然无法避免;也因为这个问题,扬声器音量不能做得太大,到了嘈杂环境里又听不清楚。
带显示功能的AI眼镜还有漏光问题,目前行业内普遍能做到的是大部分角度不漏光,原理类似手机防窥膜,但无法保证所有角度都不漏。这些问题单个看都不算致命,叠加在一起,就构成了用户长期使用的瓶颈。
另一个问题是商业化路径不清晰。目前已经披露经营数据的行业内头部公司Xreal一直在亏损,招股书显示其经调整净亏损分别为4.4亿元、3.8亿元和2.5亿元,三年累计亏损约10.6亿元。头部尚且如此,腰部和尾部公司的处境可想而知。
上述从业者大致算过一笔BOM账:一款无显示AI眼镜的整体成本至少在1000元,其中SoC主板约占总成本的60%;如果再加上显示功能,仅显示模组的成本就与无显示AI眼镜的整体成本基本持平,总BOM至少翻倍。硬件本身毛利率就低,再叠加上AI所需的算力、存储、电池、显示成本,以及还在上涨的上游元器件价格,这笔账很难算得平。
厂商们并非没有尝试,其中两条路径比较有代表性。
Rokid的做法是开放生态,与大厂合作,并上线智能体商店,试图用外部开发者的力量解决缺场景的问题;雷鸟则在最新款眼镜上做减法,砍掉扬声器和摄像头,减轻重量、加强续航,让整副眼镜更有经济性。一条路线做加法,赌生态能长出场景;一条路线做减法,先把成本和佩戴体验做到位。
不同尝试并行,说明行业仍在摸索产品与需求之间的对应关系。现阶段就把AI眼镜归为短暂的热潮,容易忽略已经出现的购买和使用需求,把出货增长直接视为下一代入口已经成立,也超出了数据能够证明的范围。至少在证明某个应用场景“非它不可”之前,AI眼镜还是一个几千块的玩具。区别在于,有人愿意为玩具付钱,而资本愿意为“玩具长大”的可能性付钱,这才是争夺行业“第一”真正的含金量所在。
*应受访者要求,文中张茗为化名。
