

 搜索


181.87亿元营收,最后落到上市公司股东口袋里的净利润只有2188.72万元。
这是科大讯飞10月19日晚交出的前三季度成绩单。算下来利润率刚过千分之一。公司说这是近三年头一回前三季度扭亏,去年同期还亏着6667万元。但账往细里看一层,这个“转正”的含金量要打个问号。
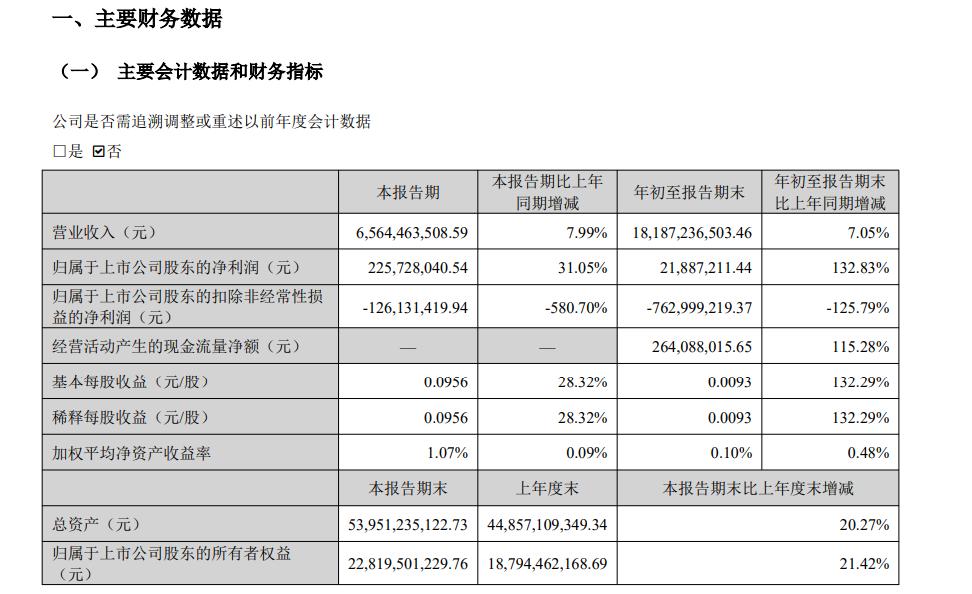
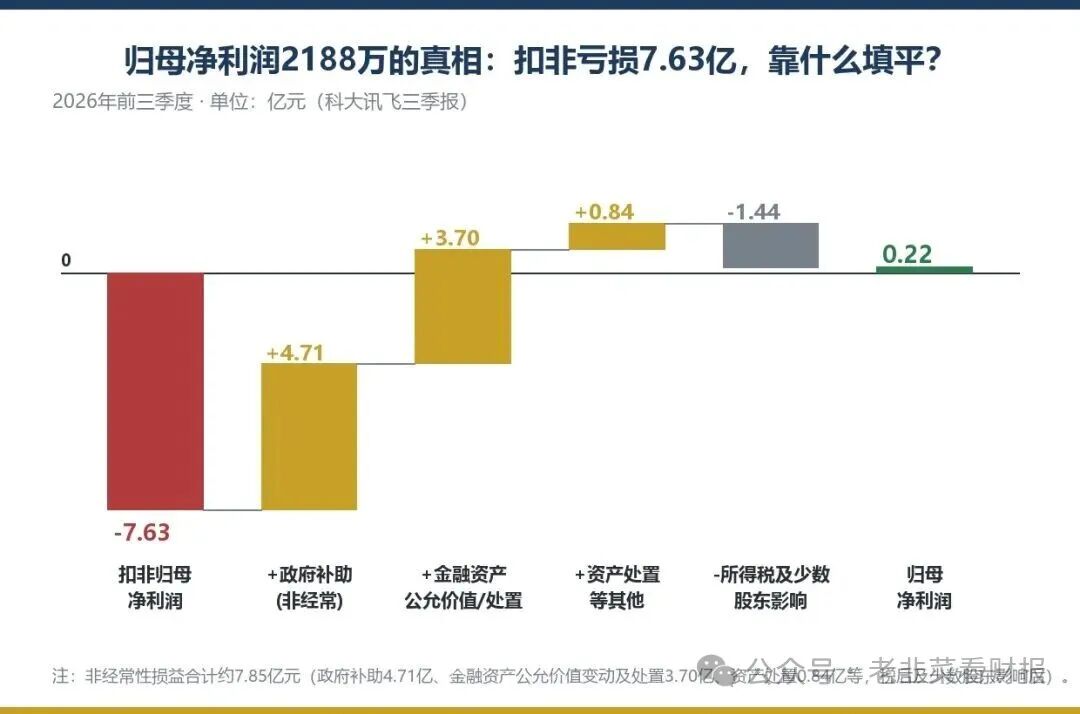
财报里有个关键指标叫“扣非净利润”,意思是把政府补贴、股权投资升值这些跟日常生意没关系、也不可持续的钱全部剔除,主业到底赚不赚钱。按这个口径,科大讯飞前三季度不仅没赚,反而亏了7.63亿元;去年同期亏3.38亿元,今年窟窿反而扩大了一倍多。
01
那账面那2000多万利润是从哪来的?靠三笔跟主业无关的钱:政府补助4.71亿元;公司投资的国仪量子、优地今年上市,手里持有的股票跟着升值,带来3.70亿元账面收益;再加上0.84亿元资产处置收入。三笔合计约7.85亿元,正是把报表净利润从亏损拉过盈亏线的那股力量。
单看第三季度,反差更明显。当季营收65.64亿元,同比增长近8%;账面净利润2.26亿元,同比增长31%;但扣掉非经常性损益后,其实亏了1.26亿元,而去年同期这个数字是盈利2623万元。撑住三季度账面对得住的3.52亿元额外收入里,政府补助1.65亿元,被投公司股权升值2.48亿元。
还有一个细节值得拎出来。把合并报表里参股伙伴的份额算进来,公司前三季度真实的净利润其实是-2284.77万元,也就是净亏2284万。归母净利润之所以是正的,是因为有一家子公司的亏损,由少数股东替上市公司扛了约4473万元。简单说,主业这门生意本身还在亏钱。
02
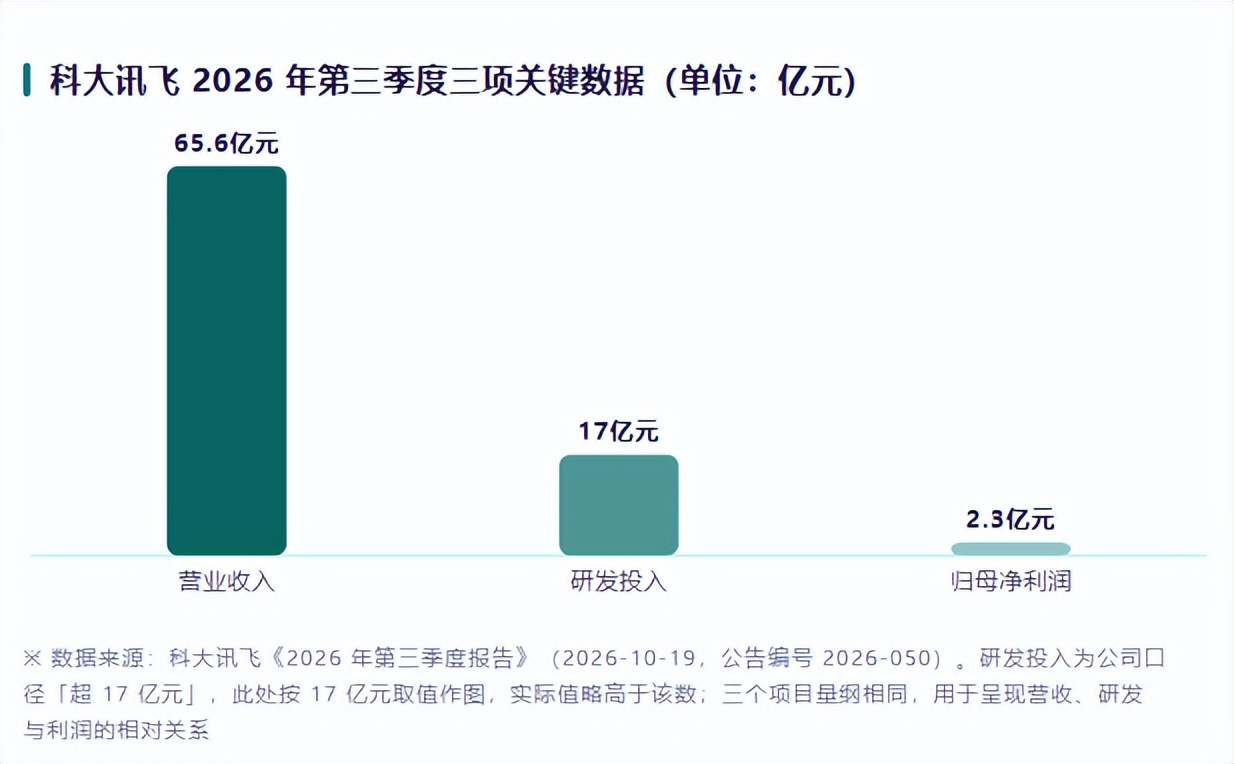
钱花到哪了?大头是研发。第三季度单季研发投入就超过17亿元,比去年同期多花近4亿,占到当季营收的四分之一以上;前三季度研发费用合计38.50亿元,相当于每收100块钱要拿出21块多做研发,比去年同期多了2.4个百分点。公司把扣非亏损扩大,直接归因于在自主可控大模型路线上持续重投。
投入有没有见到水花?经营数据里能看到一些迹象。整个三季度,国内大模型公开招标项目一共4481个,披露金额约152.57亿元,科大讯飞中标的数量和金额都排第一,上半年也是同样的名次。业务结构上,公司主动收缩了垫资重、回款慢的智慧城市业务,三季度面向政府的G端收入小降2.39%,但智慧教育、智慧医疗两块都保持了20%以上的增长。上半年对外开放平台收入做到37.05亿元,同比增长36%,第一次超过传统的智慧教育业务,其中大模型API调用和MaaS服务收入涨了约70%。另外两个偏先行的数据:三季度末存货47.91亿元,比年初多了58%,说明在为后续交付备货;客户提前打进来的预收款25.79亿元,比年初多了55%,说明手里握着的订单在增加。现金流也跟着好转,前三季度销售回款196.9亿元,经营活动净现金流2.64亿元,由负转正。
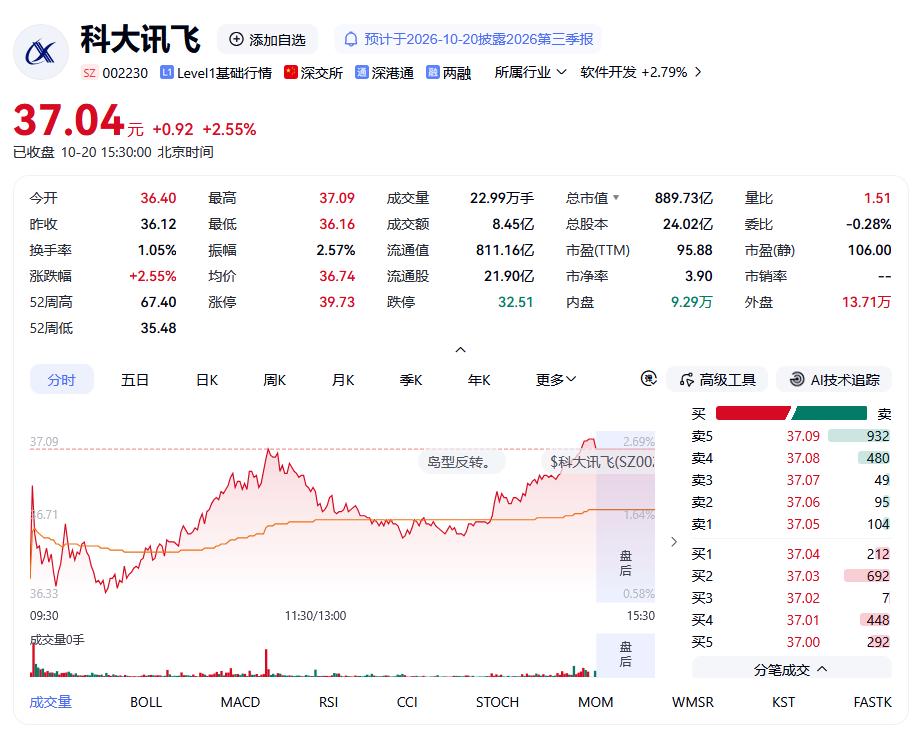
但资本市场暂时没为这些进展买单。10月20日收盘,科大讯飞股价37.04元,总市值约889.73亿元,按过去12个月利润算,市盈率约95倍。今年1月16日它还在67.40元的高位,10月16日一度跌到35.48元,离年内高点几乎腰斩;算下来年内已经跌掉26.94%。
券商那边的看法倒是一致乐观。中金在10月19日研报里给出59元目标价,认为比现价有六成上涨空间;申万宏源直接点破,账面利润超预期靠的就是那3.5亿元非经常性损益,研发投入才是扣非承压的原因;国泰海通团队也把三季度概括为“归母利润增长、主业由盈转亏”。汇总下来,40家机构预测公司2026年全年净利润10.31亿元、营收311.59亿元,平均目标价56.84元;近三个月给出评级的26位分析师,全部给了“买入”或“强力推荐”。海通此前预测全年营收298.49亿元、净利润10.27亿元,按前三季进度全年大约完成六成,讯飞的教育和政务项目大多集中在四季度验收,这个节奏也在预期之内。
10月22日开发者节,新一代星火X2.6将正式亮相。之后就是四季度,一年里教育和政务项目集中验收、收入集中到账的季节。现在三季报里这些数字,究竟是阶段性投入的代价,还是主业本身还没跑通,大概要等到那个时候才看得清。
