

 搜索


具身智能,可能是今年最让投资人“上头”的赛道了。
IT桔子的数据,2026年上半年国内具身智能发生312笔融资,比大模型的227笔还多,在整个AI细分赛道里排第一。
当一级市场的投资人还在拼命抢项目,早一批入场的机构,已经开始在港股市场亏钱了。
今年13家机器人企业赴港上市,其中8家破发。10家公司的基石投资者合计投入48.61亿港元,如今理论净浮亏8.55亿港元。
更憋屈的是,还要锁仓半年,想跑都跑不了。
而更早入场的VC也没好到哪去。12家公司末轮融资的单股账面回报率中位数只有70.4%。按当下的行情,亏钱是大概率的事。
更惨的是,即便熬到解禁,这些投资人也未必卖得出去。13家公司的机构持仓市值,保守估计超过209亿港元,其中8家日均成交额不足2000万港元。
假设机构每天卖出的金额占市场成交额的20%,按照当前成交量静态测算,这批机构想要全部清仓,所需时间的中位数高达两年!
于是,具身智能出现了讽刺的一幕:一级市场的投资人还在争着把钱投进去,那些早一步上市的投入,却开始发愁怎么把钱拿出来。
这场资本盛宴,正在逐渐演变成一场漫长的退出困局。
基石投资人,成了站岗的
这轮机器人IPO,最先被市场教育的是基石投资者。
基石本来是干什么的?给发行背书,稳住市场,理论上是最早拿到筹码、最安全的一档。但在这批机器人股上,基石变成了最后接棒的那个人。
今年以来13家机器人企业赴港上市,8家破发。其中10家引入了基石投资者,合计投入48.61亿港元,按最新股价算,理论净浮亏8.55亿港元——两成本金没了。
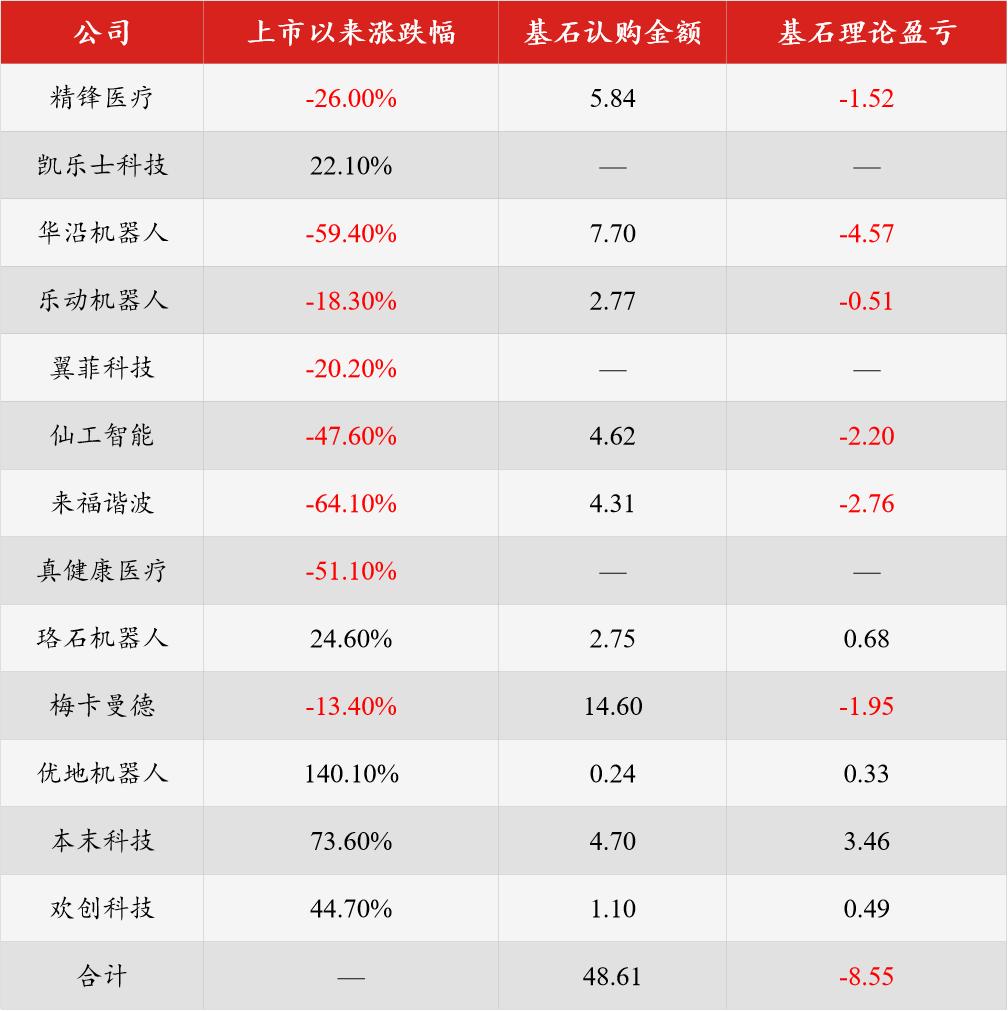
最典型的是来福谐波。今年6月30日以85.50港元发行价上市,橡树资本、Alphahill Capital、嘉实国际等10名基石合计认购4.31亿港元。
不到四个月,股价跌到30.72港元,跌幅64.1%。按照这一价格计算,10名基石投资者合计浮亏约2.76亿港元。每投入100块钱,如今只剩下36块。
六个月前他们是被请来捧场的,六个月后他们发现自己站在了山顶上。
最惨的是,大部分基石投资人,甚至连止损的机会都没有。按照认购协议,港股IPO的基石投资者通常需要接受六个月的锁定期,优地机器人甚至长达九个月。
截至10月20日,10家有基石的公司里,只有精锋医疗和华沿机器人解禁了。
而解禁也未必是解脱。已经解禁的两家公司,给出了一个相当扎心的答案。
精锋医疗,做的是国产版的达芬奇手术机器人。今年1月8日公司上市,发行价43.24港元,14笔基石认购合计5.84亿港元,阿布扎比投资局、OrbiMed都在里面。
熬到7月9日解禁,股价只剩39.92港元,浮亏4480万港元。又过三个多月,10月20日股价跌到31.98港元,浮亏扩大到1.52亿港元。
华沿机器人更狠。
今年3月30日,公司以17港元上市,9笔基石认购合计7.70亿港元,高瓴相关主体HHLRA和广发基金各出2.35亿港元。
9月30日解禁当天股价8.25港元,较发行价跌51.5%,浮亏3.96亿港元。到10月20日,股价6.90港元,整个基石阵容浮亏4.57亿港元。
两家加起来,亏了6.09亿港元。
当然,更让人难受的,可能是那些暂时还赚钱的机构。
剩下8家尚未解禁的公司中,4家的基石已经浮亏,另外4家珞石、优地、本末、欢创虽然还有账面盈利,但也未必能笑到最后。
剩下4家里最典型的是欢创科技。9月30日上市,发行价58.85港元,首日盘中最高冲到215.20港元,涨266%。20天后,股价85.15港元,从高点回撤60.4%,最高时的账面浮盈已经吐掉83%。最尴尬的是,欢创科技的基石投资者距离解禁还有五个月。
能卖的已经亏了,不能卖的只能看着账户缩水,这就是基石现在的处境。
VC回报薄得像层纸,IPO轮账面回报仅70.4%
比基石好一点的是IPO之前入场的VC,他们账面上还有利润。
剔除成本难以核算的精锋医疗,其余12家公司末轮融资对应的单股账面回报率中位数是70.4%。
听起来还行。但这道算术题经不起算,按这个收益率,股价再跌41%,利润全部归零。
而在如今的机器人板块,40%的跌幅,甚至算不上什么极端行情。翼菲科技上市仅43天,股价便跌去62.3%;凯乐士科技更夸张,短短19天就下跌了50.1%。
换句话说,在当下的市场行情里,一家机器人公司只需要一两个月,就有可能把VC过去几年积累的账面收益全部抹平。
更何况,这些机构还要继续锁仓。
与基石投资者通常六个月的禁售期相比,上市前机构股东所持股份一般需要锁定一年,部分股份解禁之后,还涉及H股转换等手续。
即便是这批公司中上市最早的精锋医疗,相关机构股份最早也要等到2027年1月9日才能解除一般锁定限制,距离10月20日还有近三个月。
这意味着,等到真能卖那天,这些参与IPO轮融资的VC亏钱,是大概率事件。
这还不是最麻烦的问题。相比股价下跌,还有一个更棘手的问题:即使熬到解禁,市场也未必有足够的钱接盘。
根据机构持仓数据,13家机器人企业中,投资机构所持股份对应的市值下限,已经达到209.55亿港元。
什么概念?这相当于前面10家公司基石投资者认购本金的4.3倍。如果这些机构未来集中寻求退出,就意味着超过200亿港元的潜在卖盘,需要由二级市场逐步消化。
但港股机器人板块的流动性,根本消化不了这些潜在抛盘。
13家里有8家近20个交易日日均成交额不足2000万港元。
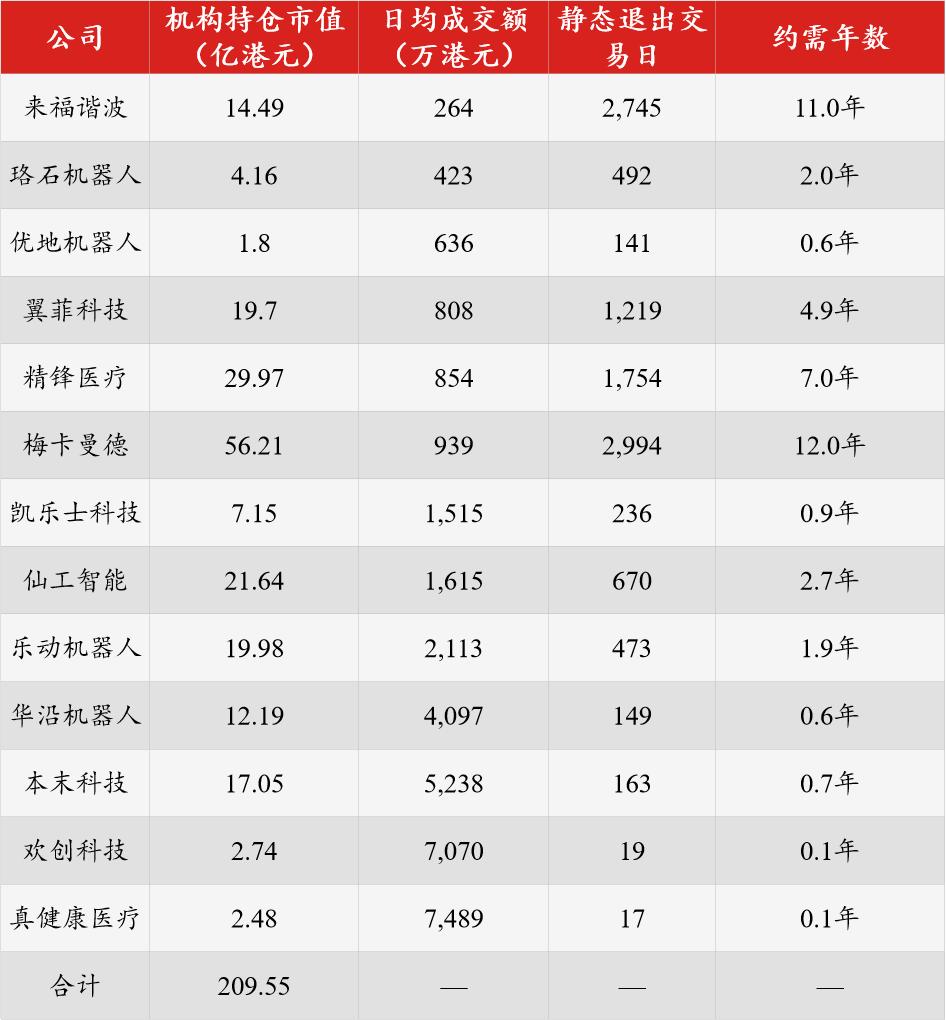
假设机构每天卖出金额占市场成交额的20%,按照当前股价和成交额静态测算,这批机构持仓全部卖完所需时间的中位数,竟然达到473个交易日。
整整两年!
注意,这还只是一个理想化的测算:假设股价不变、成交量不变,机构每天都能稳定卖出相当于市场成交额20%的股票。
现实中,大规模持续减持,很可能进一步压低股价。
梅卡曼德就是比较有代表性的一家。目前,梅卡曼德已核实的机构持仓市值约56.21亿港元。
但近20个交易日的日均成交额,只有939万港元。
也就是说,一家公司的机构股东,手里握着价值56亿港元的股票,整个市场一天却只交易不到1000万港元。
如果按照20%的成交额占比计算,这些机构一天合计只能卖出约188万港元。照这个速度,要卖完56.21亿港元的持仓,需要多少时间?2994个交易日。
以每年250个交易日计算,接近整整12年。
12年是什么概念?国内一只人民币基金的存续期通常是"7+2",撑死也就十来年。也就是说,等这批股票卖完,基金可能已经清算了。
更残酷的是,旧的退出压力还没有消化,新的股票供给又在不断涌入。
目前,已经有16家机器人概念企业公开向港交所递表,其中9家涉及机器人本体或移动机器人。
智元、银河通用、逐际动力这些明星企业,也陆续传出上市消息。
这意味着,未来港股机器人板块,很可能还会迎来更加密集的IPO潮。
一边是已经上市的机器人企业,背后数百亿港元的机构持仓等待退出;另一边是更多高估值的机器人公司争相上市,继续向二级市场募集资金。
大家争夺的,终究是同一个市场的钱。
当一级市场把机器人公司的估值推到二级市场难以承接的高度,中间的差价,终究需要有人承担。现在看来,基石投资者已经率先付出了代价,而那些仍然握着大笔账面利润的VC,也开始面临同样的考验。
这场机器人资本盛宴,最终能够留下多少真金白银,可能要等到所有人真正离场时,才能算得清楚。
