

 搜索


ASIC服务器正成为云巨头的新战场:苹果携手博通推进首款自研AI服务器芯片Baltra,预计2026年下半年量产、2027年部署。谷歌、微软、亚马逊、Meta已悉数入局,摩根大通预计2027年ASIC出货量将首超GPU。定制化AI算力的效率与成本优势,正在改写AI基础设施格局。
苹果“卷土重来”,战局集齐巨头
ASIC服务器市场再添重量级玩家。多家媒体报道,苹果正携手博通推进其首款自研AI服务器芯片——项目代号“Baltra”,预计2026年下半年量产,2027年起逐步部署于自家数据中心。这款芯片将采用台积电3纳米N3E制程工艺、基于芯粒(Chiplet)架构设计,主打AI推理场景,被业界视为苹果减少对英伟达依赖、强化Apple Intelligence云端算力自主的关键一步。
苹果与博通的“牵手”早在2024年12月落子:双方签署了价值数十亿美元的多年期协议,共同开发定制ASIC芯片。2026年7月,两家公司再度续约,将定制芯片合作延长至2031年,预计交易价值超过300亿美元。
在此之前,苹果的AI算力大量借助谷歌云、AWS等第三方平台。此番“卷土重来”,意味着全球最具分量的云服务与技术巨头——谷歌、微软、亚马逊、Meta、OpenAI、苹果——已在ASIC服务器战场悉数到齐。
【图表:全球AI ASIC市场规模预测】
关键因素:定制化AI算力的效率与成本账
CSP厂商为何集体押注ASIC?业界的答案指向同一个原点:定制化AI模型运算的效率与成本。
先看成本。英伟达高端AI加速器单颗售价约3万美元,目前仍占据全球AI加速器市场约90%的份额,利润率高达约75%。而摩根大通测算,谷歌与博通合作的新一代TPU“Ironwood”FP8算力已接近英伟达B200/B300,预估价格却仅约1.3万美元,且在每美元算力与每瓦算力上表现更优。行业研究亦显示,CSP自研芯片的成本约为英伟达或AMD GPU零售价的40%,租赁成本仅为GPU租赁价格的60%至70%。
再看效率。AI ASIC凭借定制化架构、高计算密度和低功耗特性,能够在特定场景实现高性价比与低功耗,尤其在推理负载上可针对不同模型深度优化。随着AI产业重心从训练转向推理,这一优势被急剧放大——推理需求为更多类型的处理器打开了空间,目前全球已有约150家公司正在开发超过200种AI半导体设计。
换句话说,当“堆算力”不再是唯一解,“为自家模型量身定做芯片”就成了巨头们的共同选择。
巨头版图:TPU、Maia、Trainium、MTIA悉数到场
谷歌是这场运动的“教科书”。其TPU市占率已由2023年的71%升至2024年的74%,2026年TPU在谷歌AI服务器中的出货占比预计将逼近78%。新一代Ironwood锁定训练应用、2026年逐步放量,谷歌还首次同时推出两个版本的TPU,并允许客户在自有数据中心使用,商业模式向英伟达看齐。需求端同样火热:Anthropic计划采购100万颗TPU,Meta、OpenAI也开始租用TPU支撑产品运行。
微软的Maia 200采用台积电3纳米制程,单台服务器集成四颗芯片、经以太网组网,最多可将6144颗芯片联动,同等价格下性能较同类产品高出约30%,已为Copilot等业务提供算力支撑。
亚马逊是最激进的“量产派”:Trainium2在2024年实现出货增长超200%,2025年其自研ASIC出货量翻倍以上、增速居四大云厂之最;Trainium3已于2025年12月发布,第三代产品预计2026年一季度量产,亚马逊还计划将自研芯片直接销售给第三方客户。
Meta则押注“快节奏”:其MTIA前两代由台积电量产,据媒体报道,第三代起转由三星代工、项目价值约73亿美元;公司计划每六个月迭代一代芯片,并规划到2030年底建成5GW数据中心。OpenAI也已与博通合作开发Jalapeño推理芯片。
市场拐点:出货量与资本开支的“双击”
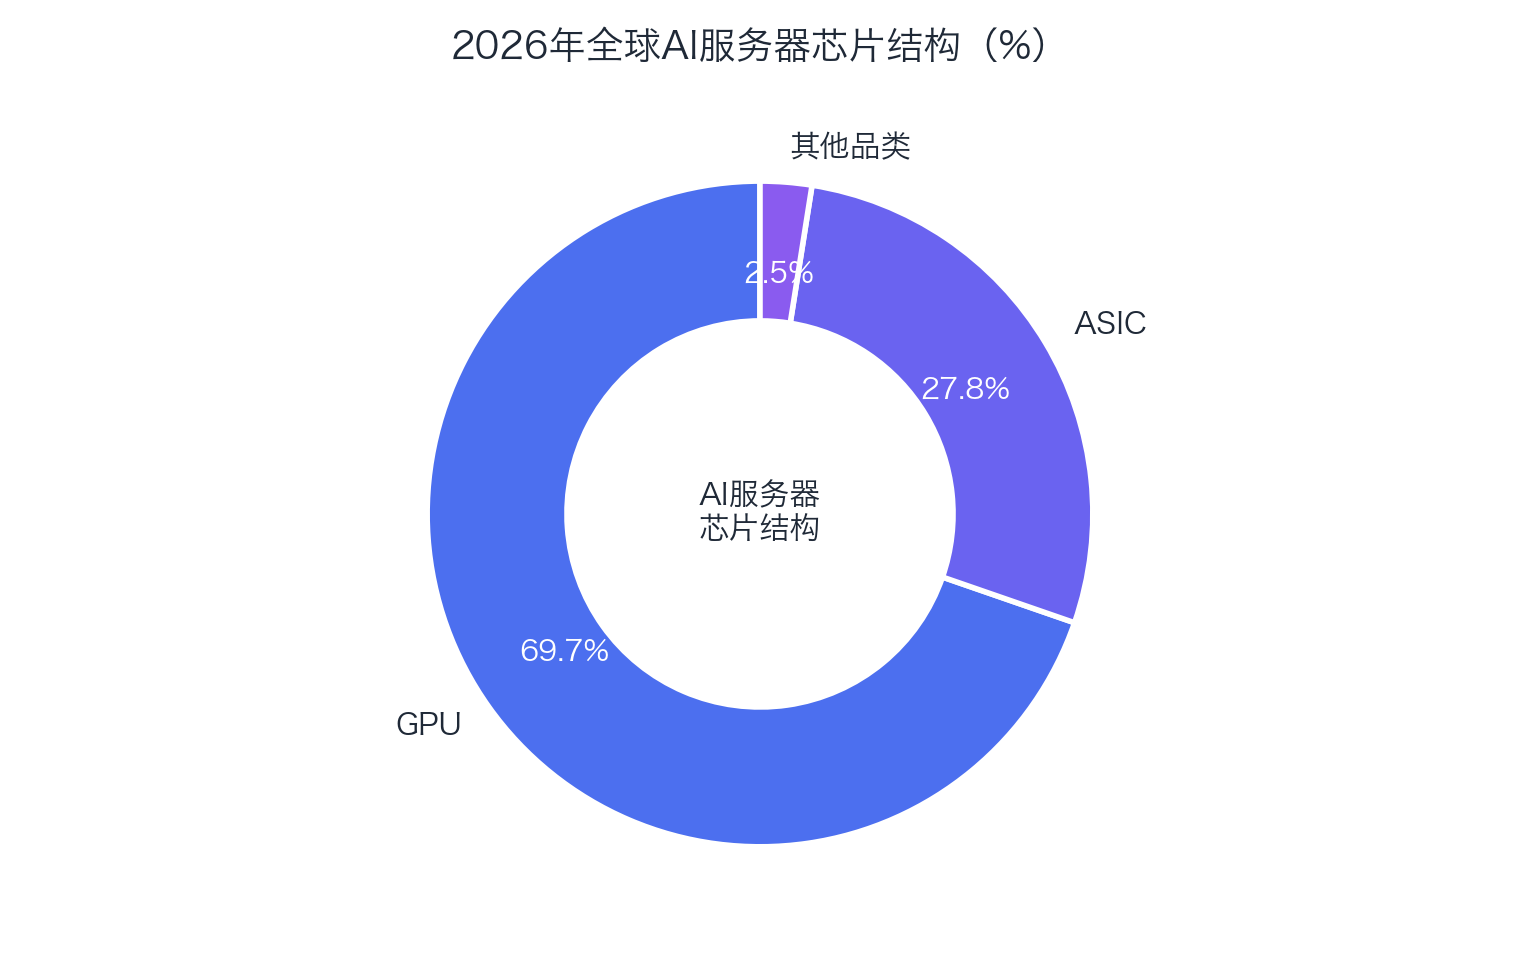
资本正在为ASIC投票。TrendForce统计,2025年全球八大CSP合计资本支出已突破4200亿美元、年增61%,2026年预估将突破7100亿美元;2026年全球AI服务器出货量预计年增逾28%,从芯片结构看,GPU占69.7%仍为最大宗,ASIC占比升至27.8%,其余品类约2.5%。增速对比更为直观:2026年云厂商自研ASIC服务器出货增速达44.6%,约为GPU服务器增速的3倍。
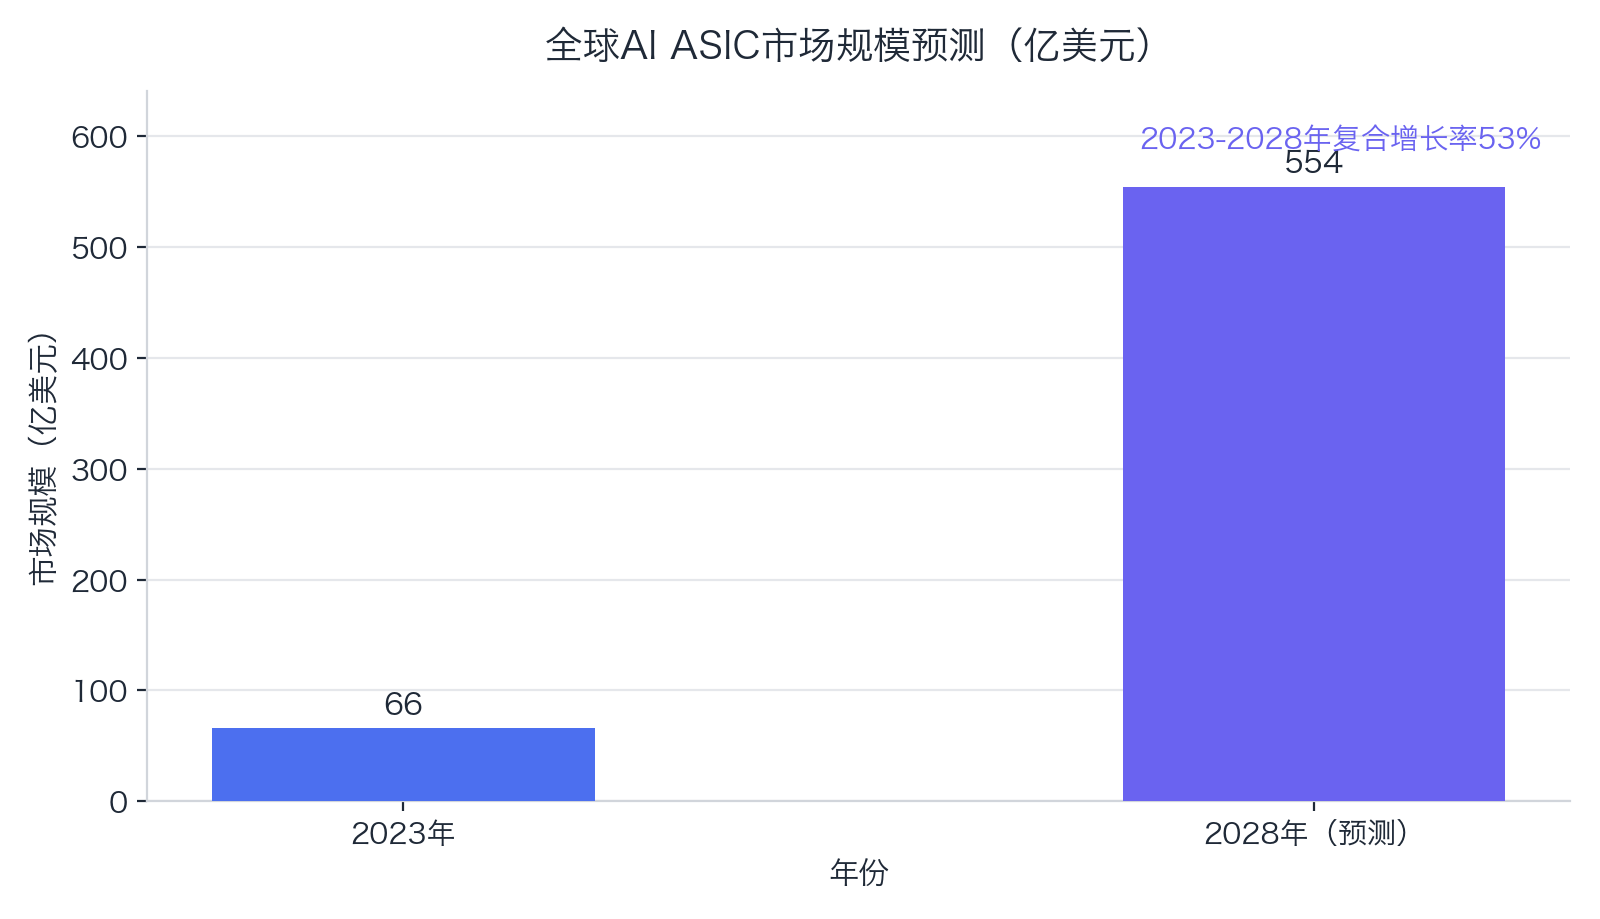
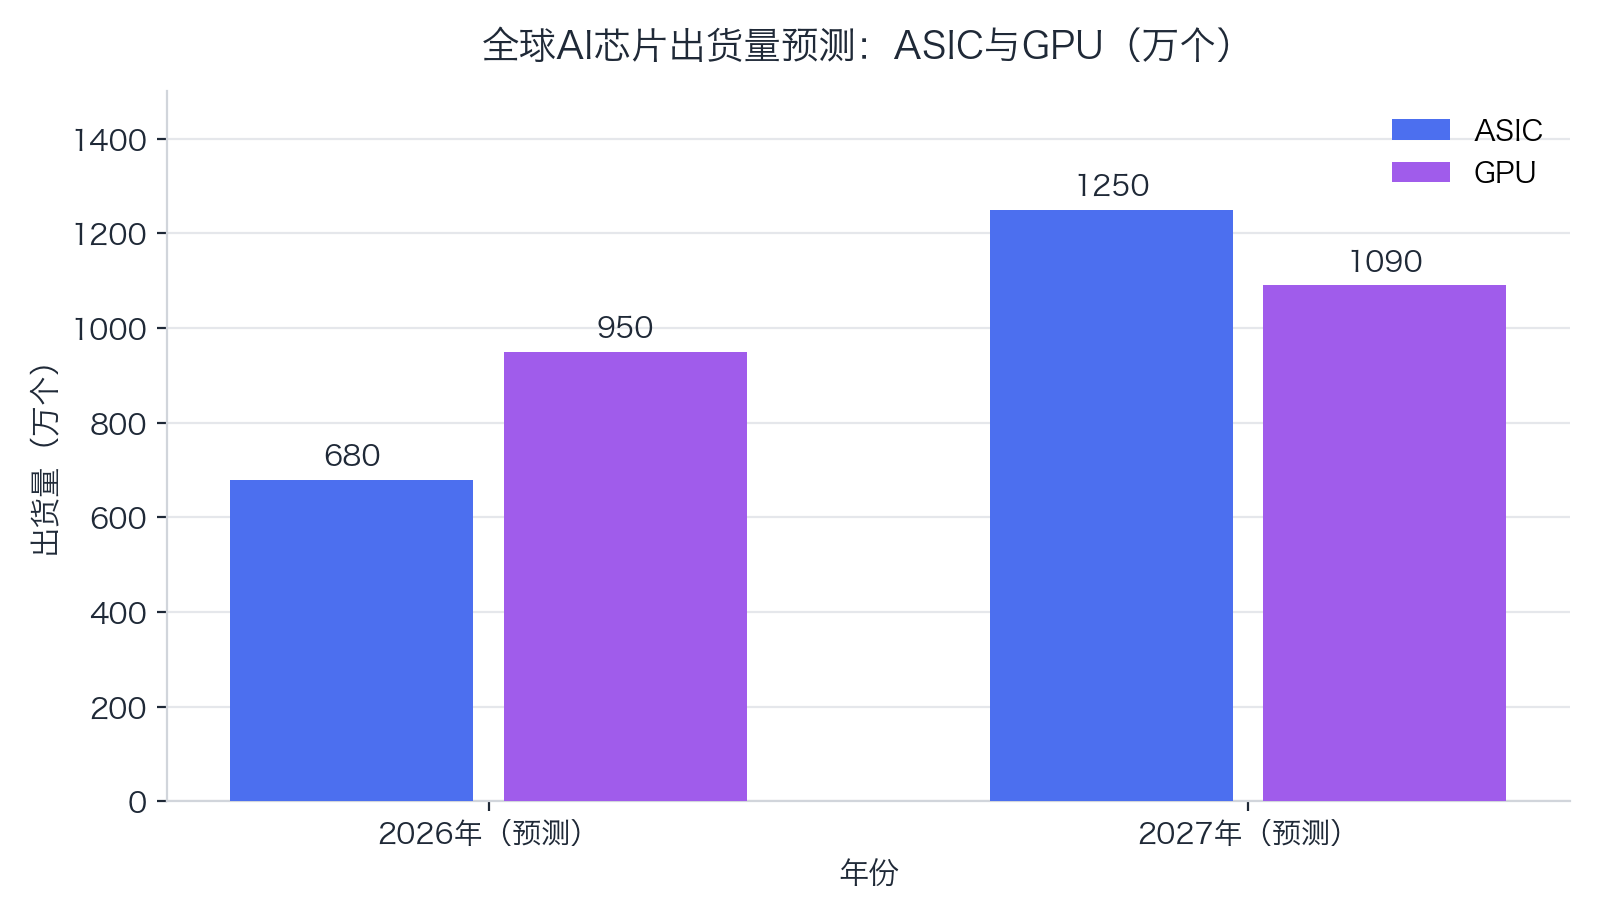
出货量的拐点箭在弦上。摩根大通预计,2026年全球ASIC出货量将达680万个、约占全球AI芯片出货量的42%,2027年升至1250万个、占比53%,将首次超过同期GPU的1090万个(2026年GPU出货量预计为950万个);另有机构预计,2028年ASIC出货量有望以1500余万个的规模继续领先。市场规模方面,摩根士丹利预测AI ASIC市场将从2024年的120亿美元增至2027年的300亿美元;Marvell预计将从2023年的66亿美元增至2028年的554亿美元,复合增长率达53%;博通则预计2027年定制化AI芯片市场规模可达600亿至900亿美元。
【图表:全球AI芯片出货量预测】
【图表:2026年全球AI服务器芯片结构】
生态变局:受益者与护城河
这场变局的最大赢家是定制芯片设计服务阵营。博通占据高端ASIC市场约80%至85%的份额,2026财年AI业务营收预计达560亿美元、2027财年将超过1000亿美元;谷歌8月又与Marvell达成定制芯片合作,授予其最高122亿美元的认股权证,若业绩目标达成,有望在2033财年为Marvell带来约1200亿美元营收。制造端,从微软Maia、Meta MTIA到苹果Baltra,先进制程订单几乎都流向台积电。
英伟达当然不会坐视。黄仁勋强调,“我们产品的总拥有成本非常划算,即便竞争对手芯片是免费的,也不够便宜”;英伟达还以35亿美元投资联发科,以互联标准卡位AI基础设施生态。
对CSP而言,自研ASIC并非替代GPU的非此即彼,而是算力组合中的“效率特化”:训练依靠通用旗舰芯片,推理交给定制芯片,租用与自建互为补充。当苹果也加入战局,这场围绕效率与成本的AI基础设施重构,才刚刚进入深水区。下一个观察节点已经清晰:2026年下半年Baltra量产、谷歌Ironwood放量、亚马逊Trainium3爬坡——ASIC与GPU的份额天平,届时会给出更明确的答案。
