

 搜索


1. 联讯仪器:筹划发行H股股票并在香港联交所上市
2. 大摩:2027年超大规模及新兴云厂商数据中心新增算力同比激增48%
3. 长飞先进:多代SiC MOSFET集中发布,应用能力决定长期格局
4. 兴福电子拟简易程序定增募资不超2.6亿元 加码4万吨电子级磷酸巩固龙头地位
1. 联讯仪器:筹划发行H股股票并在香港联交所上市
联讯仪器10月16日公告,公司拟发行H股股票并在香港联合交易所有限公司主板挂牌上市。这家今年4月刚登陆科创板的测试仪器厂商,在A股上市仅半年后便启动赴港上市进程,背后是AI算力浪潮下业绩的爆发式增长与全球化布局的加速推进。
根据公告,联讯仪器此次筹划的是发行境外上市股份(H股)并申请在香港联交所主板挂牌上市。公司表示,将充分考虑现有股东的利益和境内外资本市场的情况,在股东会决议有效期内选择适当的时机和发行窗口完成本次发行并上市。
光通信测试国产龙头,客户覆盖全球头部厂商
联讯仪器成立于2017年,坐落于苏州高新区,主营电子测量仪器和半导体测试设备的研发、制造与销售。公司以高速信号处理、微弱信号处理和超精密运动控制三大核心技术为支柱,纵向深耕光通信测试,横向拓展至功率器件、半导体集成电路等领域。
在光通信领域,联讯仪器是全球少数、国内极少数能量产供货400G、800G、1.6T高速光模块核心测试仪器的厂商,也是全球第二家推出1.6T光模块全部核心测试仪器并实现量产的厂商。根据Frost&Sullivan数据,2024年公司在中国光通信测试仪器市场份额排名第三,为前五名中唯一的本土企业;在中国光电子器件测试设备市场、碳化硅功率器件晶圆级老化系统市场中,市场份额均位列第一。
客户方面,公司已覆盖中际旭创、新易盛、光迅科技、天孚通信等国内光模块龙头,并进入Coherent、Broadcom、日本住友等国际巨头供应链;功率器件领域客户包括比亚迪半导体、芯联集成、士兰微、ONSEMI、东芝、博世等。
前三季度净利预增最高超20倍,境外收入占比过半
AI算力需求的持续升温,直接转化为联讯仪器的业绩动能。公司10月13日披露的业绩预告显示,预计2026年前三季度归母净利润为19亿元至21亿元,同比增长1866%至2073%。此前半年报显示,公司上半年实现营业收入15.31亿元,同比增长208.71%;归母净利润5.67亿元,同比增长903%。
业绩增长的核心驱动力来自数据中心建设加速带动的光模块及光芯片厂商扩产需求。公司在业绩预告中解释,受益于人工智能技术快速发展及全球算力需求持续提升,高速光通信领域市场需求保持较快增长,进而推动通信测试仪器及光电子器件测试设备产品销售增长。
值得关注的是,联讯仪器的境外收入占比正在快速攀升。2025年9月末,公司境外收入占比为32.59%;到2026年上半年,这一比例已提升至53.86%。公司已在新加坡、马来西亚、日本、美国、韩国、泰国设立子公司,覆盖东南亚、东亚、北美等光通信和半导体产业集中区域,本地化交付与服务体系初步成型。
H股上市配套动作同步推进
为配合H股发行上市,联讯仪器在治理层面已展开一系列调整。10月16日,公司董事会审议通过了聘请容诚(香港)会计师事务所有限公司为H股上市审计机构的议案;同时提名刘莹为独立董事候选人,刘莹曾任摩根大通执行董事、瑞银执行董事,具备国际金融机构背景。公司还将董事会下设的“战略委员会”更名为“战略与ESG委员会”,以符合联交所上市规则对ESG管理的要求。
上述议案将提交于11月2日召开的2026年第二次临时股东会审议,其中包括H股发行上市方案、募集资金使用计划、转为境外募集股份并上市的股份有限公司等13项议案。
从科创板上市到筹划H股,联讯仪器在不到一年内完成了从A股到“A+H”的资本布局推进。在AI算力产业链景气度持续高企的窗口期,这家国产测试仪器龙头能否借港股平台进一步打开海外市场空间,将取决于其产品在全球头部客户中的渗透深度,以及下一代2.4T/3.2T测试产品的量产节奏。
2. 大摩:2027年超大规模及新兴云厂商数据中心新增算力同比激增48%
摩根士丹利称,2027年,超大规模云厂商(Hyperscalers)与新兴云(neocloud)的数据中心新增算力规模将同比激增48%,达到32吉瓦(GW)。谷歌、亚马逊、微软、Meta四大超大规模云厂商贡献约85%的新增建设量;2028年将再新增39吉瓦,同比扩张21%。
根据这一预测,全球数据中心算力建设仍处于高速扩张通道。2027年32吉瓦的新增规模,较上年同比增长48%,增速较此前进一步抬升;到2028年,新增算力将再增加39吉瓦,虽然同比增速回落至21%,但绝对增量仍高于2027年。
从建设主体看,谷歌、亚马逊、微软、Meta四大超大规模云厂商是这轮扩张的绝对主力,贡献约85%的新增建设量。这意味着,剩余约15%的增量由新兴云厂商及其他参与者分摊,行业集中度依然高企。
摩根士丹利并未在素材中披露上述预测的具体测算口径、区域分布及对应的资本开支规模。但从“新增算力”以吉瓦计量来看,该指标直接对应数据中心的电力与基础设施承载能力,而非单纯的服务器出货量,反映出这轮扩张的核心约束在于电力与机房资源。
对产业链而言,若上述预测兑现,2027至2028年全球数据中心建设将维持高景气,电力设备、冷却系统、机房基础设施及上游芯片等环节的需求有望同步受益;而四大云厂商贡献约85%建设量的格局,也意味着订单与资源仍将高度集中于头部客户。
3. 长飞先进:多代SiC MOSFET集中发布,应用能力决定长期格局
10月15日,长飞先进于深圳举办主题为“Everest巅峰之上・跨越四年的技术长征”技术发布会,一次性对外披露第四代至第六代平面栅SiC MOSFET芯片、1500V-3300V中高压器件矩阵,同时推出DeepXE™嵌入式功率模块、EZ系列特色功率模块。在车规主驱、AI数据中心两大高景气赛道驱动之下,国产SiC厂商的竞争已经从单纯的器件参数比拼,延伸至可靠性、封装创新、系统解决方案的综合较量,长飞先进的本次发布,正是这一产业趋势的典型样本。
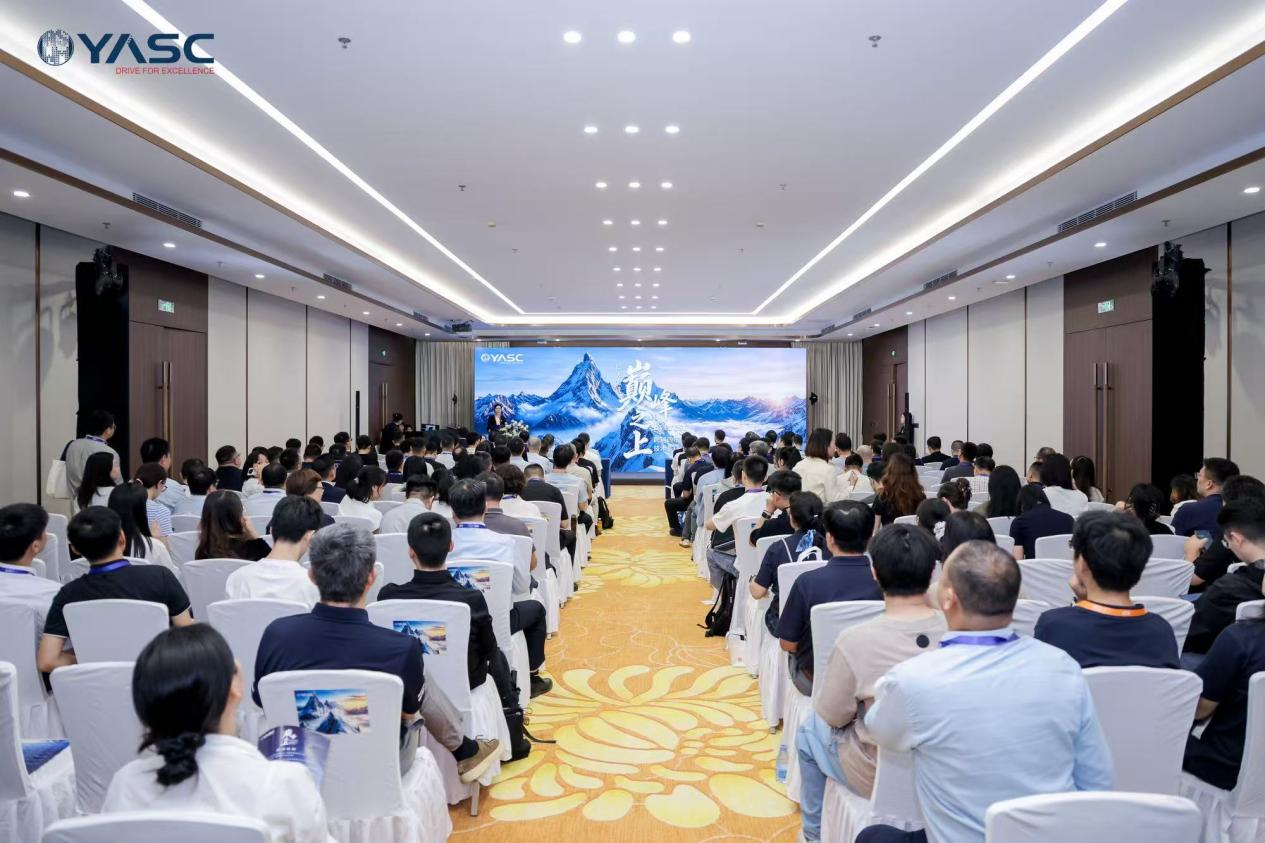
当前SiC MOSFET的应用边界正在快速扩张。新能源汽车800V—1000V高压平台、超快充持续渗透,AI数据中心800V高压直流供电逐步落地,碳化硅器件已经跳出汽车单一赛道,向工业能源、算力基础设施大规模迁移。行业竞争维度也不再局限于比导通电阻Rsp,长期可靠性、短路/雪崩鲁棒性、高温耐受、EMI表现、功率密度,共同构成器件商业化落地的核心门槛。凭借SiC外延、器件设计、晶圆制造到模块封测的全链条能力,长飞先进完成多代平面栅器件迭代,实现从追赶到并跑、部分指标实现领先。
三代平面栅迭代:平衡导通性能、可靠性与系统兼容性
第四代PG4E定位于高可靠平台,核心技术为多级P阱注入,重构体区掺杂分布,强化栅氧屏蔽效应,抑制寄生三极管导通,同步提升器件长时寿命与短路、雪崩抗扰能力。其1200V规格常温Rsp为2.2 mΩ・cm²,175℃高温Rsp达到4.4 mΩ・cm²。该平台完成严苛车规条件3000小时可靠性验证,近雪崩工况下反向偏置电压可达1400V,阈值电压、耐压、导通电阻漂移均控制在车规要求范围内;实测短路耐受时间2.1μs,较竞品提升27%,雪崩能量EAS提升11.2%。
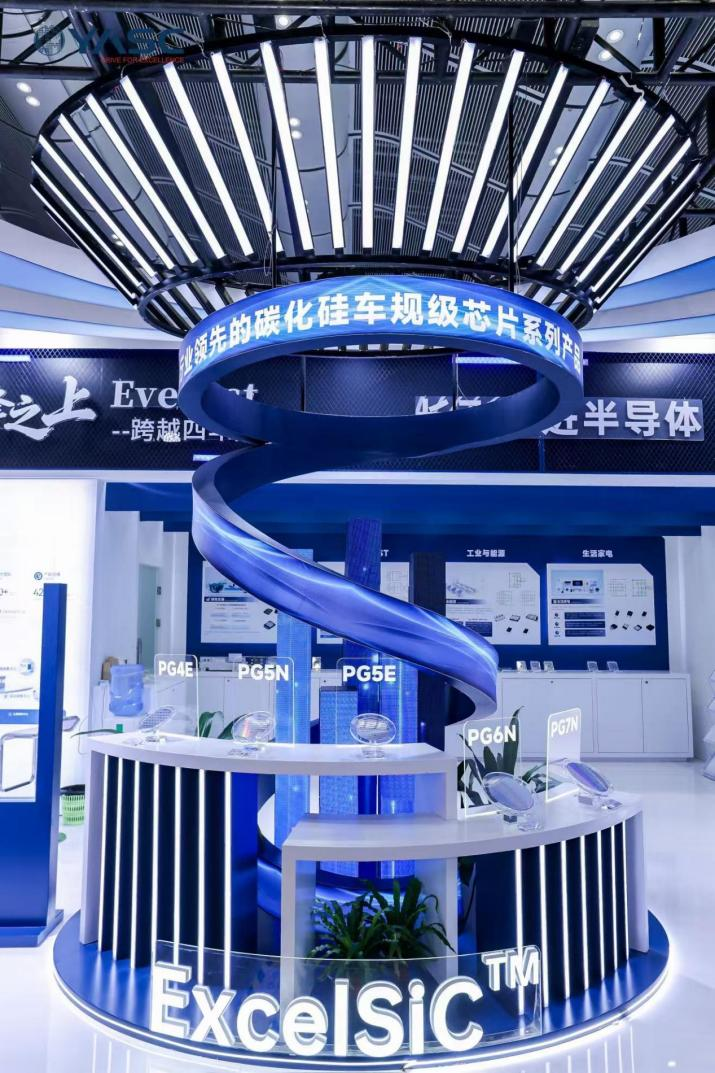
从市场定位看,PG4E并非单纯面向车规,而是成为AI数据中心、工业场景的主力基座。行业观察到,AIDC场景对器件长期可靠性的要求甚至高于车规标准,PG4E系列750V/1200V单管已经进入客户测试及小批量供货阶段。
第五代PG5E瞄准车规主驱市场,重点解决器件开关带来的EMI震荡难题。通过元胞尺寸微缩超15%、沟道、JFET区与体区结构协同优化,常温Rsp降至1.9 mΩ・cm²,175℃下Rsp为3.7 mΩ・cm²,相较前代下降约13.5%,Baliga优值BFOM突破1300 MW/cm²,跻身业界先进水平。
工艺层面引入高能离子注入调控局部掺杂,重塑体二极管载流子分布,反向恢复电流Irrm降低5.7%,软度因子提升27%,有效抑制换流过程电压震荡,降低系统电应力。同一封装条件下,将芯片由PG4E切换至PG5E,模块输出电流可由450A提升至540A,电流能力提升20%。目前PG5E已通过AEC-Q101认证,多款车规方案处于下游Tier1与主机厂测试验证周期。
第六代PG6N面向下一代高功率密度模块需求,针对高发热、超高温工况做系统性优化。依靠元胞密度升级、局部半超结注入工艺、晶圆减薄三大手段,沟道电阻降低20%,散热路径大幅缩短,常温Rsp低至1.7 mΩ・cm²,175℃条件Rsp达到3.2 mΩ・cm²。在终端电场、介质层应力上重新设计,器件可支持200-225℃极端工作温度,适配未来新能源车更高功率密度模块发展方向。
电压规格上,长飞先进完成1500V-3300V中高压产品全覆盖。1500V、1700V面向1000V+汽车主驱,做短路增强设计,BFOM较主流产品分别提升20.1%、27.3%;2300V、3300V瞄准固态变压器等工业高压场景,采用抗界面电荷终端结构,性能较市面主流实现14%以上提升,补齐国产碳化硅中高压器件供给缺口。
脱离内卷,向系统突围
在半导体功率产业,芯片性能只是基础,封装互联才是释放器件潜力的关键。本次发布会,长飞先进同步发布两大模块技术平台,把竞争延伸到系统层面。
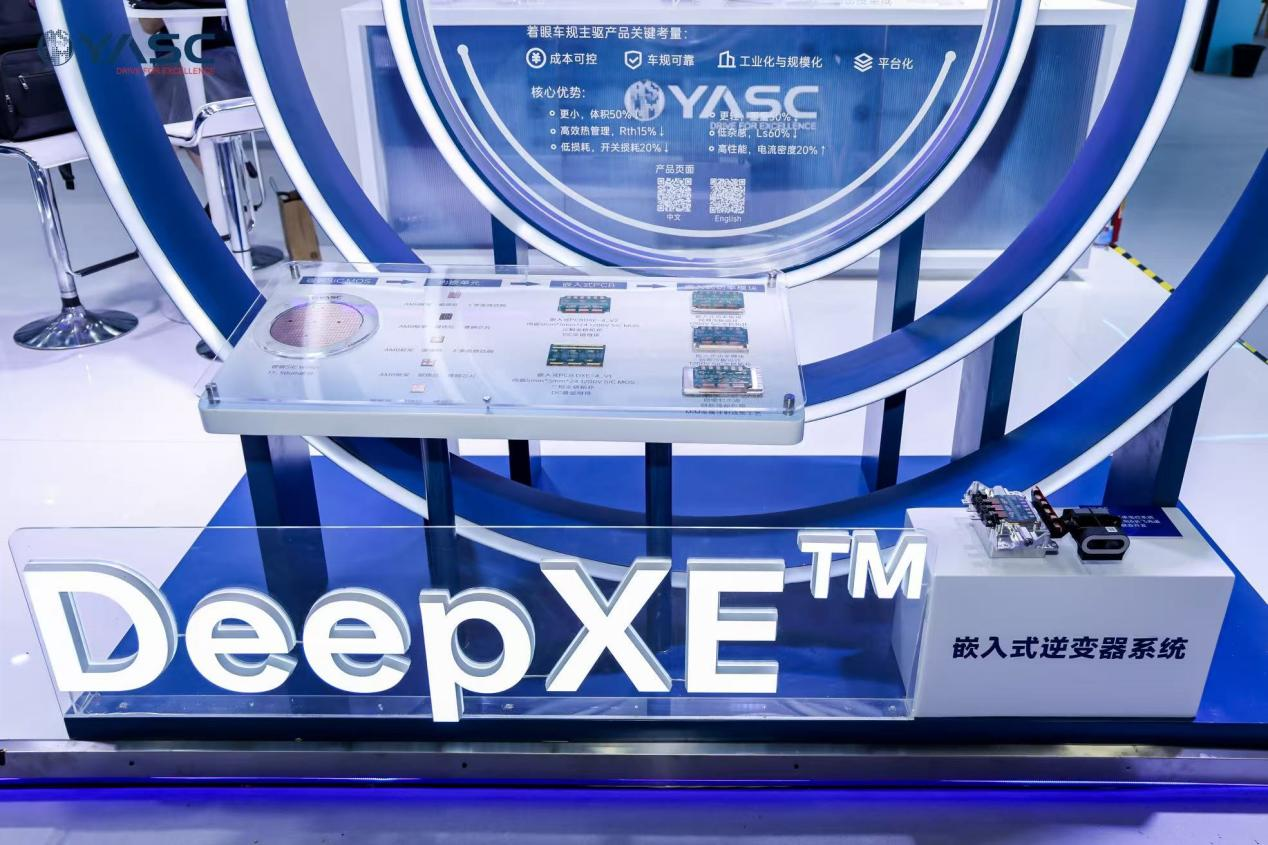
面向车规主驱的DeepXE™嵌入式PCB功率模块,采用无空腔AMB内嵌PCB叠构、先进金属化互联、多物理场芯片布局。对比传统功率模块,电流密度提升20%,热阻下降15%,杂散电感压低至0.9nH,体积重量缩减50%,开关损耗降低20%。同一个芯片,更换嵌入式封装,输出能力即可实现明显抬升,直观印证行业共识:芯片指标再好,也需要封装方案把器件性能释放出来。该产品已完成性能摸底,预计明年上半年完成全链路工业化验证。
针对AI数据中心、固态变压器,EZ2C/3C是国内首批采用扩散焊工艺的SiC功率模块。相较传统锡焊方案,节壳热阻降低18%,满载芯片结温下降25℃以上,材料体系支持200℃以上长期工作。EZ3C进一步集成SHB三电平拓扑,简化固态变压器系统架构,为高压算力供电场景提供新选择。
产业思考:应用能力决定长期格局
会后媒体交流环节,长飞先进高管李刚分享了四年发展的核心判断。四年技术长征有两个关键拐点:一是工艺迭代驱动Rsp等核心参数实现追赶;二是跳出单纯对标海外,走向自主定义产品与解决方案。
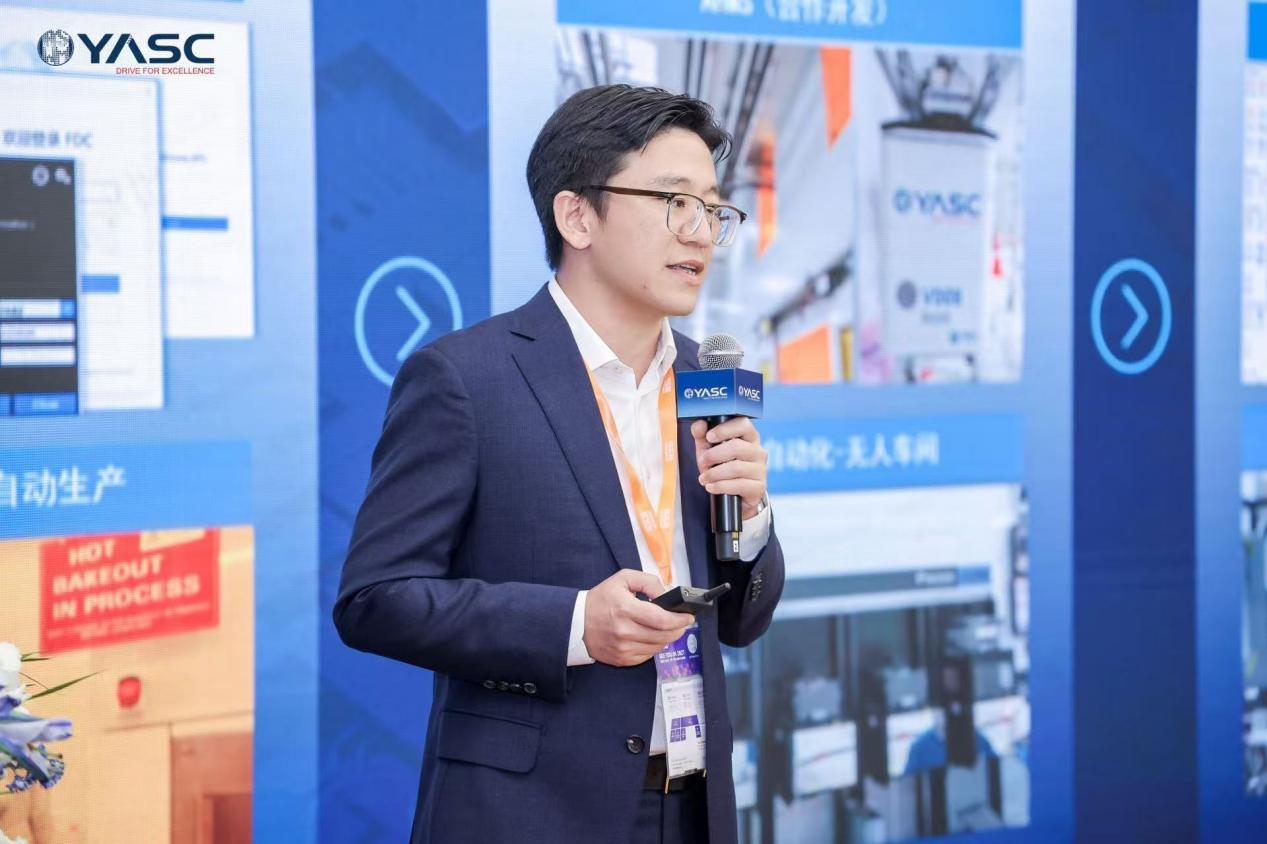
长飞先进战略运营中心副总裁李刚
站在半导体产业视角,碳化硅行业的竞争正在发生范式切换。过去行业习惯于拿Rsp等静态参数横向对比,但真正决定商业化落地的,是良率、可靠性、鲁棒性、成本控制以及系统应用能力。据披露,5×5mm主流车规芯片die良率可达98%以上,处于国内第一梯队;成本端依靠规模化产能、智能制造、工艺创新,减少贵金属使用,对冲原材料价格波动,保障对车企等价格敏感客户的交付竞争力。
技术路线上,长飞先进坚持平面栅持续迭代,同时提前布局沟槽器件赛道,自2023年启动专利布局,截至2025年10月沟槽相关专利全球排名第三,为下一代更高功率密度产品储备技术底座。
市场策略上采取多赛道并行:工业、消费电子已实现大批量出货;车规芯片、模块完成认证,处于客户测试阶段;AI数据中心单管产品进入供货验证,模块新品等待市场反馈。对于出海,其判断中国碳化硅器件,大概率会先在AI数据中心赛道实现海外突破。
4. 兴福电子拟简易程序定增募资不超2.6亿元 加码4万吨电子级磷酸巩固龙头地位
兴福电子(688545.SH)公告称,公司拟以简易程序向特定对象发行股票,募集资金总额不超过2.6亿元,扣除发行费用后净额将全部用于4万吨/年电子级磷酸项目。该项目总投资4.8亿元。
根据公告,兴福电子此次采用的是简易程序向特定对象发行股票的方式,募集资金总额上限为2.6亿元。扣除发行费用后的募集资金净额,将全部投向4万吨/年电子级磷酸项目。该项目总投资额为4.8亿元,建设地点位于湖北省宜昌市猇亭经济技术开发区,建设期2年,已完成项目备案、安全条件审查、环评批复等相关审批手续。募资规模约占项目总投资的54.2%,其余部分预计由公司自有或自筹资金补足。
公司底色:国内电子级磷酸龙头,市占率接近七成
兴福电子是国内湿电子化学品领域的头部企业,2025年1月登陆科创板,主营通用湿电子化学品及功能湿电子化学品的研发、生产与销售,产品主要应用于集成电路制造的蚀刻、清洗等工艺环节。公司控股股东为兴发集团,依托其磷化工产业链的原料保障能力,兴福电子在电子级磷酸领域建立了显著的规模与成本优势。
电子级磷酸是兴福电子的核心产品。根据招股书及行业数据,2021年至2023年,公司在国内半导体领域电子级磷酸的市场占有率从39.25%提升至69.69%,2024年继续保持提升趋势。客户结构上,公司已进入台积电、SK海力士、中芯国际、长江存储、华虹集团、格罗方德等国内外知名集成电路企业的供应链,实现批量供货。
业绩层面,兴福电子2025年实现营业收入14.75亿元,同比增长29.73%;归母净利润2.07亿元,同比增长29.69%。2026年上半年,公司营收9.66亿元,同比增长43.71%;归母净利润1.23亿元,同比增长17.91%。公司在2026年4月的投资者互动中表示,电子级磷酸产品持续处于满产满销状态,4万吨/年新产线预计年内可投产。
扩产逻辑:先进制程驱动需求,满产满销支撑产能消化
此次定增指向的4万吨/年电子级磷酸项目,并非突然启动。该项目早在2025年12月即已公告,计划于2025年12月15日开工,原定建设期13个月。此次以简易程序定增募集部分资金,实质是为已开工项目补充资本金。
扩产的底气来自需求端的持续拉动。公司在互动平台中解释,随着3D NAND、HBM等技术的迭代与应用,电子级磷酸及高选择比磷酸的需求将持续增长,预计项目投产后可快速投放市场。光大证券在研报中亦指出,先进制程推进与晶圆结构复杂化带动单位晶圆对高纯磷酸的需求上升,同时电子级磷酸作为部分功能湿电子化学品的重要原料,需求空间同样可观。
从竞争格局看,兴福电子在国内半导体领域电子级磷酸的市占率已接近七成,进一步提升国内份额的空间相对有限。公司未来的增量更多来自两个方向:一是下游晶圆厂扩产带来的绝对量增长,二是提高外资及境外晶圆厂的渗透率。此次扩产4万吨,相当于在现有约6万吨产能基础上增加约三分之二,产能释放后的消化节奏,将取决于下游客户的认证进度与订单落地情况。
