

 搜索


1. 长鑫科技、雷诺、奇瑞参投!新芯航途累计融资约50亿元
2. 两笔并购背后的国产半导体设备竞速:从单机之王到平台之战
3. 上海老牌封测厂翔芯集成电路公司宣告破产
4. 长鑫科技:董事长提议回购10亿元-20亿元公司股份
5. 台积电熊本3纳米厂获准补助 月产能将为6000片
6. 戴尔CEO警告AI服务器内存短缺将进一步恶化 950亿美元积压订单面临供应挑战
1. 长鑫科技、雷诺、奇瑞参投!新芯航途累计融资约50亿元
10月16日,物理AI算力芯片公司新芯航途(XHEART)完成战略轮融资。本轮融资中,欧洲汽车巨头雷诺集团首次投资,奇瑞汽车追加投资,国产存储龙头长鑫科技参与其中。截至目前,新芯航途历史累计融资额约50亿元人民币。
新芯航途致力于为端侧物理AI大模型提供专用算力解决方案,产品应用涵盖智能驾驶、机器人等领域。公司核心产品为智能驾驶大模型专用芯片X7,于今年3月推出,瞄准L2++城区智能辅助驾驶及L3/L4自动驾驶市场。
X7采用专用NPU与软硬件协同架构,算力定位于200+ TOPS区间,针对端到端大模型算法进行优化。据悉,该芯片首发搭载于上汽大众ID.ERA 9X,随后陆续进入上汽旗下MG、荣威,以及通用旗下凯迪拉克和奇瑞部分车型的供应体系。
股权方面,新芯航途的大股东为苏州好望角新芯企业管理合伙企业(有限合伙),其背后的最大受益人为Momenta创始人曹旭东。公司与自动驾驶算法企业Momenta、操作系统厂商QNX开展合作。
本轮融资引入雷诺集团、长鑫科技,并获得奇瑞汽车追加投资。雷诺集团是欧洲头部汽车制造商,奇瑞汽车持续布局汽车智能化领域,长鑫科技则是国产存储行业的重要企业。
2. 两笔并购背后的国产半导体设备竞速:从单机之王到平台之战
同一晚,两纸收购公告
10月15日晚间,拓荆科技与北方华创几乎同时披露各自的收购方案:前者拟以25亿元交易对价收购无锡尚积相关股权及配套持股平台,后者全资子公司拟以4.0456亿元现金收购北京诺合键维设备有限公司100%股权。而就在三天前的10月12日晚,中微公司宣布对临港的青禾晶元增资不超过3500万元。三天之内,三大半导体设备龙头先后出手,方向出奇一致——先进封装与三维集成。
这一轮密集并购,恰好落在两家公司中报披露之后的窗口期。翻开拓荆科技与北方华创的最新财务数据,可以清晰看到这场竞速的动力来源:一边是利润高速增长带来的扩张底气,一边是营收稳健但利润增速趋缓之下的第二曲线布局。
三天三单:两笔收购的交易结构
先看拓荆科技。根据重组方案,本次交易的交易对方共34名,拓荆科技拟以发行股份及支付现金相结合的方式,收购无锡尚积82.97%的股权,以及泰纳微、宽行两个持股平台的份额,交易总价约25.00亿元,其中现金对价约6.72亿元、股份对价约18.28亿元,发行价格由383.57元/股调整为383.22元/股。分项来看,无锡尚积作价21.05亿元,泰纳微、宽行分别作价2.68亿元、1.27亿元,后两者为员工持股平台。
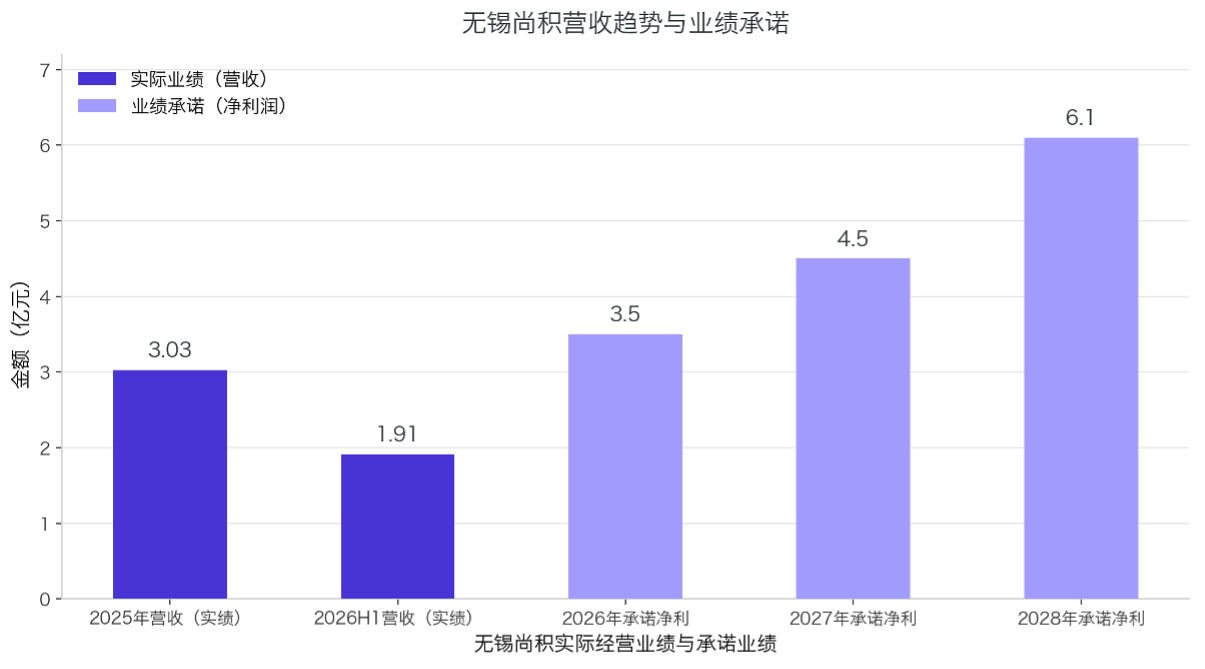
值得关注的是估值。无锡尚积净资产6.41亿元,本次交易增值率约290%。为对冲高估值风险,交易设置了业绩承诺——2026年、2027年、2028年,尚积承诺净利润分别不低于3.50亿元、4.50亿元、6.10亿元,承诺方为王世宽、张燕、夏小军、林春燕及无锡芯聚,未达标将进行股份及现金补偿。同时,拓荆科技拟向不超过35名特定投资者配套募资18.2亿元,投向尚积生产基地建设、前沿研发及现金对价支付。该方案尚需股东大会审议及上交所、证监会注册。
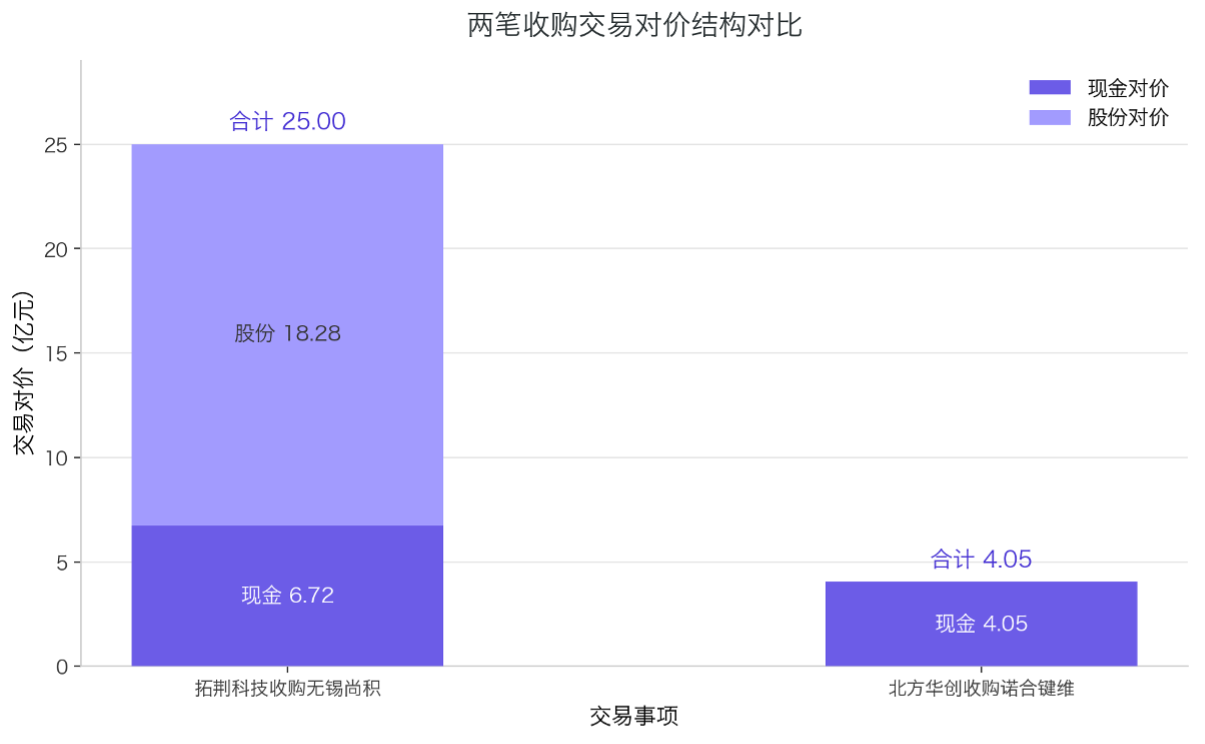
相比之下,北方华创的动作更轻。其全资子公司以现金40456.07万元(约4.05亿元),向北京集成电路装备产业投资并购二期基金(有限合伙)购买诺合键维100%股权。由于交易对方为公司关联方,董事赵晋荣回避表决,该议案以10票同意通过;本次交易不构成重大资产重组,无需提交股东大会审议。收益法评估下,以2026年1月31日为评估基准日,诺合键维股东全部权益评估值为40456.07万元,增值率27.04%,价款分两期支付(95%加5%)。
两笔交易体量相差约6倍,结构也截然不同:拓荆以股份为主、现金为辅深度绑定创始团队,用高业绩承诺对冲高溢价;北方华创则以纯现金、分期付款承接基金孵化的早期标的,试错成本可控。值得一提的是,拓荆科技董事长吕光泉同步提议以2亿至3亿元回购公司股份,向市场传递信心。
财报透视:并购底气从哪里来
收购的底气,首先来自亮眼的业绩。
拓荆科技正处于上市以来最好的利润周期。2026年上半年,公司实现营业收入29.13亿元,同比增长49.06%;归母净利润13.43亿元,同比大增1324.10%。分季度看,一季度净利润5.71亿元、二季度7.72亿元,环比增长约35%。不过需要拆解利润结构:上半年扣非归母净利润3.67亿元,同比增长861.92%,其余约9.6亿元利润来自公允价值变动损益,主要系公司对外投资的股权价值波动。
基本盘方面,2025年公司PECVD产品收入51.42亿元,同比增长75.27%,累计服务于约100条产线、超3400个反应腔。资金弹药同样充足:今年6月22日,公司完成46亿元定增,发行价576.01元/股,12家机构获配,其中大基金三期获配8.50亿元。产能端,沈阳、上海两大基地建成后年产能达700台以上。
再看北方华创。2025年全年,公司实现营收393.53亿元,同比增长30.85%;归母净利润55.22亿元,同比下滑1.77%;研发投入54.35亿元,同比大增46.96%,研发人员新增4747人,股权激励费用增加2.74亿元。2026年一季度,公司营收103.23亿元,同比增长25.80%;净利润16.35亿元,同比增长3.42%;研发投入14.02亿元,同比增长36.64%。2026年上半年,公司营收同比增长24.9%,净利润同比增长约5.05%。
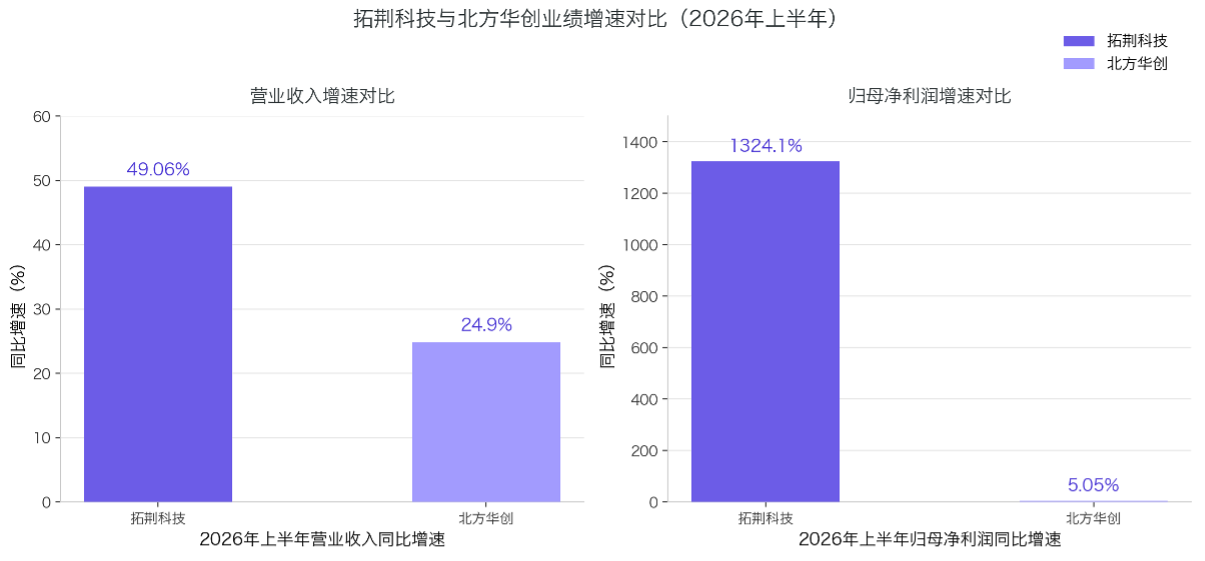
两组财报放在一起,动力一目了然。拓荆科技利润弹性巨大,处于趁热打铁的扩张窗口——用高估值股票作为对价,收购尚积补充PVD与刻蚀品类;北方华创营收体量近400亿元,但利润增速明显低于营收增速,公司在主动加大研发投入、以利润换长期竞争力,并购既是平台化战略的延续,也是对利润增速放缓的对冲。
各取所需:一个买当下,一个买未来
拓荆买的是当下。
无锡尚积成立于2021年6月,主打PVD、ETCH、CVD设备,在功率半导体、MEMS、射频器件等领域处于国内领先。其氧化钒靶材PVD设备在国内市占率约80%;2024年,300mm PVD和CVD设备交付头部客户。财务上,尚积2025年营收3.03亿元、净利润1260.03万元;2026年上半年营收1.91亿元、净利润2212.77万元——半年利润已超去年全年。值得一提的是,尚积2025年完成Pre-IPO轮融资超3亿元,投资方包括中车资本、江苏省战新母基金、广州产投、君联资本等,全年融资超5亿元。
对拓荆而言,这笔收购直接补上了PVD与刻蚀两块短板。薄膜沉积是拓荆的基本盘,而RDL、TSV、TGV等三维集成工艺环节同时需要沉积与刻蚀设备。收购完成后,拓荆将形成薄膜沉积、刻蚀、键合、量检测的成套三维集成产品线,沉积加刻蚀的双主线成型。
北方华创买的则是未来。
诺合键维成立于2025年4月22日,注册资本3.5亿元,2025年营收1917.68万元、净利润为-2987.61万元,2026年上半年净利润-941.80万元、暂无营收,尚处产品导入期。但其技术储备集中在光学对准、补偿算法、机械运动控制、精密震动控制、键合头设计等核心环节,已实现纳米级对准精度,并获得客户重复订单。
这指向的是混合键合技术——通过铜-铜直接互连实现芯片间超高密度连接,是SoC、HBM、Chiplet等先进封装的关键工艺。市场空间上,据Yole预测,混合键合设备市场将以21.1%的复合增速成长,2030年规模达3.97亿美元;TCB与混合键合设备合计带来约13亿美元增量。当前荷兰BESI占据约70%份额,国产替代几近空白。
对北方华创来说,这不是突然袭击。公司2026年3月已发布Gluoner R50与Qomola HPD30两款混合键合设备,2026年上半年混合键合产品正处客户端验证阶段并获批量订单。收购诺合键维,是给自家键合版图再补一块拼图。
产业拐点:超级周期下的并购加速度
两笔交易背后,是行业景气度与国产替代的双重驱动。
2025年,全球半导体市场规模达7930亿美元,同比增长21%;半导体设备市场规模1330亿美元,同比增长13.7%,创历史峰值,中国大陆连续多个季度稳居全球最大市场。资本市场的热度同步升温:7月27日,长鑫科技登陆科创板,募资约579亿元(约86亿美元),创下行业纪录。
但国产设备的真实位置仍需清醒看待:2024年国产化率约20%,先进封装设备等关键环节自给率更低。追赶的方式正在变化。2025年,国内半导体行业发生约165起并购,其中重大重组17起;北方华创年内完成对芯源微的收购,补齐涂胶显影与清洗设备;中微公司则收购杭州众硅,切入国产化率不足10%的CMP环节。
三维集成是下一场竞速的焦点。北方华创的键合设备已进入客户端验证;拓荆科技旗下拓荆键科成立于2023年,布局W2W/D2W混合键合,并获得大基金三期首投——国投吉鑫99.9%的资金来自大基金三期,拟对拓荆键科注资至多4.5亿元、持股12.7137%,投前估值25亿元;其2025年上半年营收115万元、净亏损3747万元。龙头们不约而同地押注:当先进逻辑、存储与先进封装对集成度的要求不断抬高,设备公司的竞争将从单台设备转向成套方案。
影响与考验:估值、整合与审批的三重关口
对行业而言,这轮并购潮意味着格局重塑。2025年约165起并购、17起重大重组,行业正从单点突破走向体系化整合。二级市场已给出反应:北方华创股价从329.8元升至592元,区间涨幅79.5%,市值由2379.85亿元升至4291.01亿元;拓荆科技股价645元,市值约1885亿元。
基本面的确定性也在增强。2026年上半年,A股8家核心半导体设备企业营收全部正增长(增速介于13.87%至69.09%之间),但利润明显分化;中证半导指数成分公司营收连续13个报告期增长(2026年上半年同比+30.34%),净利润连续8个报告期增长(2026年上半年同比+67.79%)。
热闹之外,考验同样具体。拓荆科技方面:约290%的增值率将形成可观商誉,若尚积业绩不达承诺存在减值风险;18.2亿元配套募资将摊薄现有股东权益;方案尚需股东大会及监管多重审批。北方华创方面:标的尚处亏损导入期,整合成效有待验证,但纯现金、分两期支付(95%加5%)、无需股东大会的交易设计,使试错成本可控。
结语
三天之内,三笔交易,同一个方向。
当全球设备市场进入超级周期、中国大陆稳居最大市场,国产半导体设备的竞争逻辑正在改写:过去比拼的是有没有——单台设备能否替代进口;接下来比拼的是全不全——能否覆盖沉积、刻蚀、键合、量检测的完整工艺链,能否把技术能力打包成客户认可的整线方案。
拓荆科技用一次高溢价、高承诺的重组为自己加装双引擎,北方华创用一笔小额、分期的收购为键合版图补上缺口。殊途同归的是,两家公司都在从单机之王走向平台之争。这场竞速,才刚刚开始。
3. 上海老牌封测厂翔芯集成电路公司宣告破产
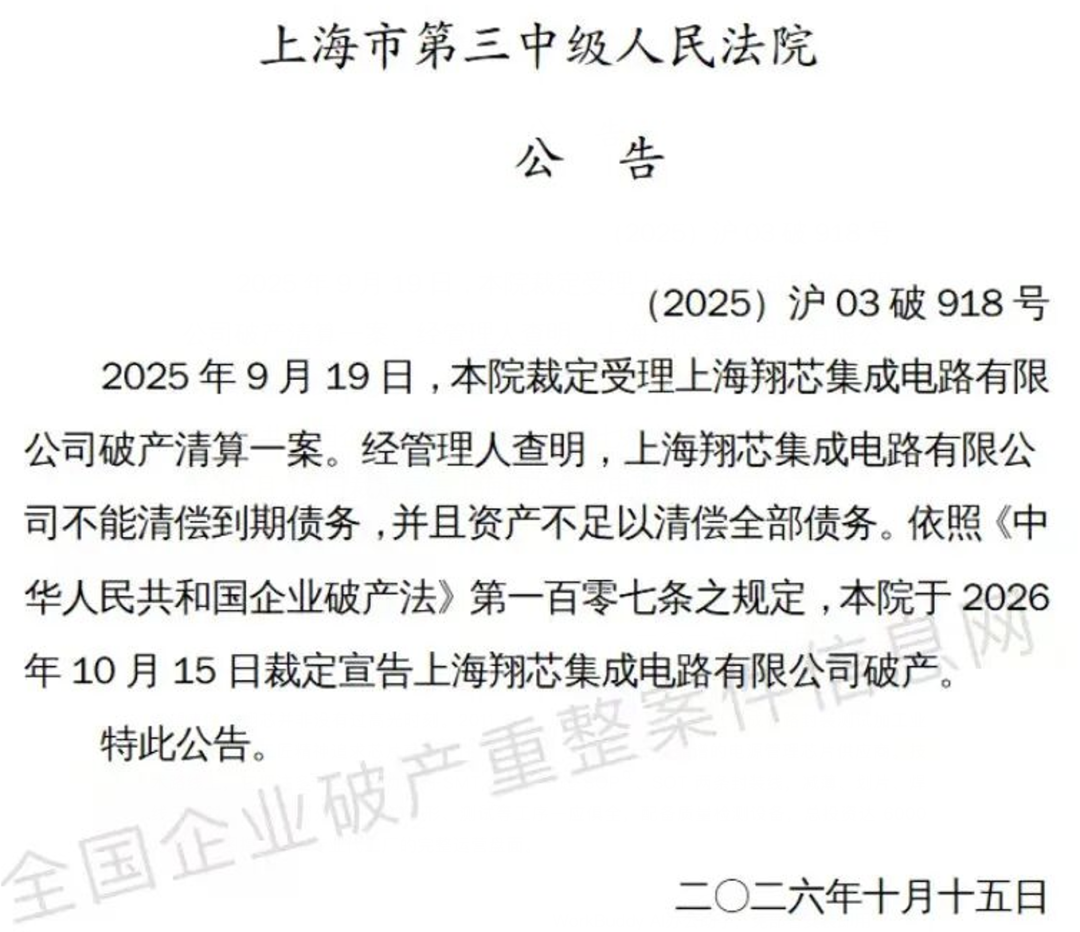
10月15日,上海市第三中级人民法院发布公告,裁定宣告上海翔芯集成电路有限公司破产,案号为(2025)沪03破918号。法院认定,该公司不能清偿到期债务,且资产不足以清偿全部债务。2025年9月19日,法院已受理其破产清算申请。
上海翔芯成立于2011年11月,主要从事集成电路封装测试代工业务,定位于电源管理芯片封装领域。公司曾布局多芯片、高功率SMT封装技术,建有SOP、SOT两条封装产线,覆盖晶圆减薄、划片、焊线、塑封、金属表面处理、切筋成型及成品测试等工序,总投资6000万元。
客户方面,上海翔芯曾为无锡芯朋、上海芯龙等企业提供封装服务,产品应用于消费电子、工业控制等领域。
近年来,国内半导体封测行业竞争持续,部分中小封测企业经营承压。上海翔芯此次被法院裁定宣告破产,成为半导体封测领域又一起企业破产案例。
4. 长鑫科技:董事长提议回购10亿元-20亿元公司股份
长鑫科技10月16日公告,公司董事长朱一明提议公司使用自有或自筹资金通过上海证券交易所股票交易系统以集中竞价交易方式回购公司已发行的部分人民币普通股(A股)股份。回购资金总额不低于10亿元(含),不超过20亿元(含)。回购股份价格不高于公司董事会审议通过回购方案决议前30个交易日公司股票交易均价的150%,具体以董事会审议通过的回购方案为准。
根据公告,此次回购由董事长朱一明提议,资金来源为公司自有或自筹资金,回购方式为集中竞价交易,回购标的为公司已发行的部分人民币普通股(A股)。回购资金总额区间为不低于10亿元(含)、不超过20亿元(含),价格上限设定为董事会审议通过回购方案决议前30个交易日公司股票交易均价的150%。
从方案要素看,10亿至20亿元的回购资金规模,配合“前30个交易日均价150%”的价格上限,为后续回购实施留出了较宽的价格空间。
5. 台积电熊本3纳米厂获准补助 月产能将为6000片
日本政府经济产业省16日宣布,已批准台积电在九州熊本县第二工厂生产3纳米制程先进半导体的计划。这将是日本国内首度制造3纳米制程芯片。
台积电原本规划在第二工厂制造6纳米与12纳米等制程的半导体,但2月宣布熊本第二座晶圆厂改采3纳米制程技术生产。
日本朝日新闻报道,台积电熊本第二工厂目前仍在建设,这座工厂与已投产的熊本第一工厂相邻。台积电熊本第二工厂原本计划制造6纳米至12纳米制程的半导体,月产能4.8万片,以及规划生产40纳米制程的半导体。而根据新生产计划,3纳米制程的芯片月产能为6000片。经产省表示,大幅减少产能是为了生产更高性能的产品。
经产省这次核定的内容是台积电熊本第二工厂的第一阶段,台积电之后有意按日本政府的追加支援加强产能。
经产省也已认定台积电熊本第一工厂变更生产计划。第一工厂原本计划制造每月5.5万片22纳米至28纳米,及12纳米至16纳米制程的半导体,之后将停产12纳米至16纳米制程的半导体,并制造每月4.5万片22纳米至28纳米制程的半导体。
该报道提到,台积电这次更改熊本第二工厂的生产计划,是研判AI需求增加,切换成更高性能的产品。
另外,日经新闻报道,经产省16日也已核定台积电新建的工厂拟生产3纳米先进半导体为补助对象。(来源: 经济日报)
6. 戴尔CEO警告AI服务器内存短缺将进一步恶化 950亿美元积压订单面临供应挑战
戴尔科技首席执行官迈克尔·戴尔近日就全球半导体供应形势发出警告称,高带宽内存(HBM)和动态随机存取存储器(DRAM)的供应紧张局面预计将在2027年进一步恶化。随着人工智能基础设施建设需求持续飙升,全球内存产能增长速度已无法满足市场需求,这正成为制约AI服务器行业发展的关键瓶颈。
目前,戴尔手中积压的企业级和人工智能服务器订单规模已达到创纪录的950亿美元。然而,尽管市场需求强劲增长,公司能否将这些订单顺利转化为实际收入,很大程度上取决于是否能够获得足够的内存芯片供应。
近年来,生成式人工智能的迅猛发展以及超大规模数据中心对算力的需求激增,使先进内存产品成为市场争抢的核心资源。现代AI服务器高度依赖HBM与高性能GPU、AI加速器协同工作,以提供大模型训练和推理所需的计算能力。正因如此,内存短缺一方面推动了戴尔AI业务的快速增长,另一方面也成为限制其交付能力的最大障碍。
据《华尔街日报》报道,迈克尔·戴尔认为,内存供应受限的问题甚至可能持续长达四年时间。由于新建半导体工厂从规划到全面投产通常需要数年时间,目前业内预计不少新增产能要到2029年或2030年才能充分释放。在此之前,市场供需失衡状况仍将持续存在。
随着内存价格不断上涨,AI服务器等高端系统的制造成本也同步攀升。这种结构性短缺不仅影响设备厂商的生产计划,也为整个AI产业链带来更大压力。
为了降低供应紧张带来的风险,戴尔近年来采取了一套相对谨慎的运营策略。面对历史最高规模的950亿美元AI服务器积压订单,公司努力避免因提前囤积过多零部件而占用大量营运资金。
戴尔采用精简库存模式,根据最终组装计划安排DRAM采购时间,仅在接近生产阶段时才采购所需内存,以减少库存积压风险并保持资金流动性。此举有助于公司在需求发生变化时保持更高灵活性。
与此同时,戴尔还与供应商建立长期供货协议,并利用客户预付款等方式提前锁定先进内存资源。类似做法也被三星电子和SK海力士等产业链企业广泛采用,以减轻未来价格上涨和供应波动可能带来的冲击。
尽管市场对人工智能基础设施的投入热情依旧高涨,但迈克尔·戴尔指出,未来几年全球内存供应仍将是限制行业扩张的重要因素。在AI算力需求持续增长、新产能建设周期漫长的背景下,内存短缺问题短期内恐怕难以缓解,甚至可能在2027年进一步加剧。(来源: cnBeta)
