

 搜索


英特尔宣布独家量产300毫米磷化铟硅光子晶圆,累计出货超800万个光收发器与3200万个集成激光器,光子系统能耗目标低于5皮焦耳每比特。AI集群驱动下光器件供不应求,数据中心光互连市场预计2030年达1444亿美元,英伟达、博通、台积电竞逐CPO,产业进入量产元年。
“黄金之锤”背后:AI集群撞上三堵墙
在近日举行的2026年开放计算项目(OCP)全球峰会上,英特尔公布其硅光子愿景及300毫米(12英寸)硅光子晶圆技术。英特尔数据中心系统与解决方案副总裁尼克·杜贝将硅光子称为下一代系统的“黄金之锤”,并宣称英特尔是唯一能以300毫米磷化铟(InP)硅光子技术面向全行业大规模供货的高产能代工厂,可用于AI/HPC的近封装光学(NPO)与共封装光学(CPO)。
为何是硅光子?杜贝的判断是:芯片行业在传输距离、带宽密度与每比特能耗三个维度同时触顶,而硅光子能一并解决这些约束。对急速扩张的AI集群而言,海量GPU、CPU与内存池之间的数据搬运效率,已直接牵制整体系统性能的提升。
瓶颈并不抽象,已体现在供给端。市场盯着GPU,缺口却出在一束光上:随着AI集群规模扩大,光模块速率从400G/800G向1.6T、3.2T快速迭代。TrendForce预计,2026年全球光模块出货约7000万支,其中800G及以上超过5200万支;LightCounting指出,需求超出供应约30%,英伟达已战略性锁定主要EML芯片供应商的产能,现货市场交期排至2027年以后;Jefferies测算800G光模块短缺约10%、1.6T缺货30%,而海外四大云厂商2026年资本开支指引合计约7100亿美元。光通讯已成为AI新的瓶颈,激光芯片与磷化铟材料长期供不应求。
从150毫米到300毫米:磷化铟的“尺寸革命”
理解英特尔的动作,要先理解磷化铟的产业地位。硅是间接带隙材料,本身无法有效发光;磷化铟具备直接带隙,是激光器芯片的核心材料——业内将其概括为“硅负责导光,InP负责发光”,两者是互补而非替代关系。
问题出在尺寸。行业常规的磷化铟衬底仍停留在150毫米(6英寸)级别,主流甚至以3至4英寸为主,与硅基CMOS标准的300毫米存在显著落差;InP晶体质地脆、生长速度慢、缺陷控制难,每片晶圆可切出的激光芯片数量远低于大尺寸硅晶圆,扩产速度明显慢于成熟硅晶圆产业。英特尔的解法,是将磷化铟光源技术整合进300毫米硅晶圆制程,以此拉高制造效率与产能规模——按照规划,这些300毫米晶圆将承载面向HPC与AI领域未来NPO与CPO功能所需的尖端材料。
可靠性是另一大支柱:自2016年商用以来,英特尔累计出货超过800万个光学收发器和3200万个集成激光器,其混合激光器在加速寿命测试中失效率低于0.1 FIT,并基于超过600万个现场部署激光器的三年数据完成验证。对需要“免维护”集成光源的系统而言,这构成了实质性准入门槛。英特尔同时表示,将推动外部光源的社区标准,提供美国晶圆厂制造的多波长光源。
能耗是最具标志性的指标:英特尔预计光子学系统可将每比特能耗降至5皮焦耳以下——被描述为业界期待已久的门槛;在2026年光纤通信大会(OFC)的披露中,其面向AI scale-up场景的光学计算互连芯粒同样将端到端功耗效率目标设定在低于5 pJ/bit,带宽密度目标则超过1 Tb/s/mm。值得注意的是,早在2022年,英特尔实验室便展示了在300毫米混合硅光子平台上制造的8波长分布式反馈激光器阵列,当时即强调可利用现有晶圆厂制程实现规模化生产——如今的“黄金之锤”,实质是把四年前的制造路线图推向产业化前台。
产业竞速:英伟达量产、博通迭代、台积电卡位
英特尔的叙事并非孤例,硅光子与CPO的产业化正在多条战线上同时推进。
最激进的是英伟达:2026年8月14日,Spectrum-X Ethernet Photonics——全球首款量产的200G/lane共封装光学以太网交换机——宣布进入全面量产,从2025年3月GTC首秀算起不到一年半,CoreWeave、Lambda Labs、甲骨文为首批客户,微软Azure、Meta及Nebius确认采用。实测数据直观:据OFC 2026数据,CPO相较可插拔方案,1.6T单链路功耗从30瓦降至9瓦、下降约70%;Lambda评测显示,传统交换机功耗约7.0千瓦,CPO交换机仅3.95千瓦,链路损耗从约20dB骤降到4dB。
博通的节奏是平台迭代:2025年推出第三代CPO平台,实现每通道200G传输速率,并同步开发第四代400G/lane解决方案,通过与康宁、台达电子等伙伴打造自动化测试与量产机制,官方称CPO可节省超过30%的整体系统功耗;其51.2T Bailly CPO交换机已同步开始小批量出货,Meta等超大规模厂商完成部署验证。台积电则选择卡位制造:其紧凑通用光子引擎(COUPE)在300毫米SOI和65纳米光子平台上整合高速微环调制器、Ge探测器与3纳米等先进节点的电子芯片,再用SoIC、混合键合与CoWoS一路集成;2026年5月,全球首款采用COUPE技术的200Gbps微环调制器宣布量产。日月光及旗下硅品也已投入硅光子、CPO封装技术研发。资本层面同样火热:过去一年,全球AI产业在共封装光学、光子芯片、高速收发器模组与光纤上投资超过150亿美元;Marvell以32.5亿美元收购光子互连创企Celestial AI,Ayar Labs完成5亿美元募资,SpaceX也已取得监管核准收购光学收发器制造商Mesh。
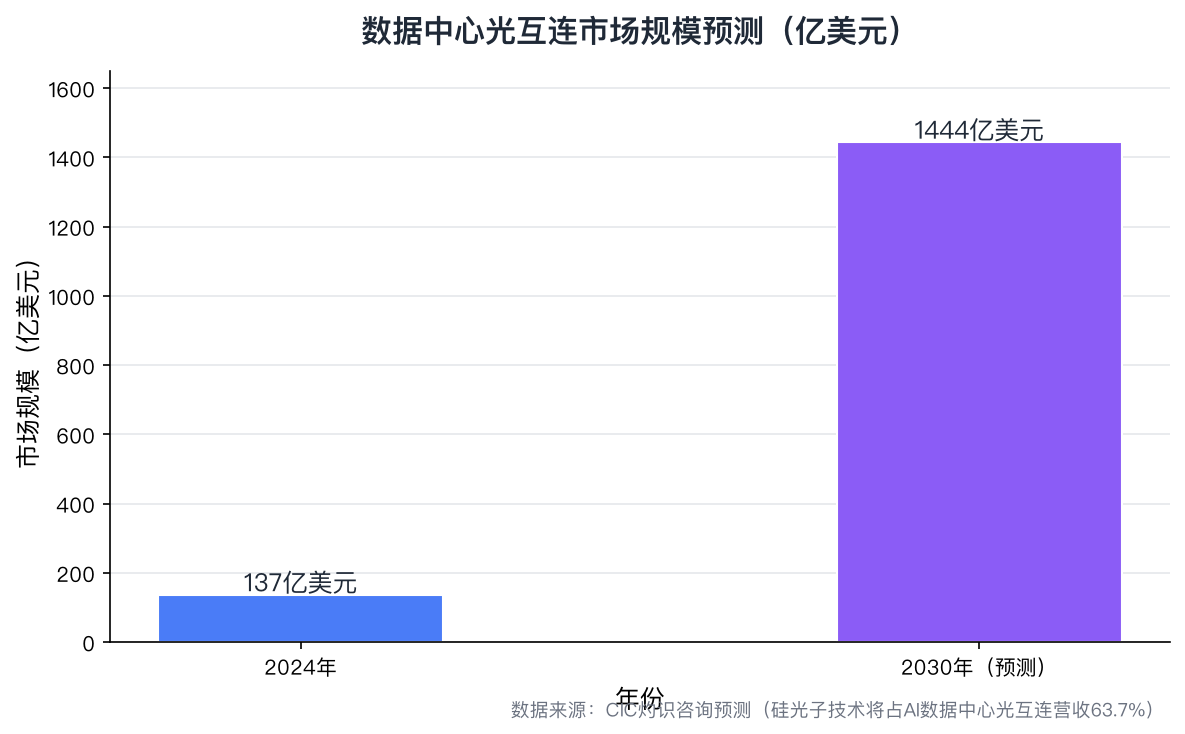
图表解读:光互连市场规模将从2024年的137亿美元增至2030年的1444亿美元,六年增长超10倍,硅光子预计占AI数据中心光互连营收的63.7%。
中国力量:光模块龙头转型与光芯片追赶
在国内,CPO产业链呈现“海外领跑、国内加速追赶替代”的金字塔格局:海外以博通、英伟达为核心并主导行业标准;国内市场中,中际旭创、新易盛、天孚通信构成第一梯队,在1.6T CPO模块及光引擎领域具备突出竞争力,光迅科技、华工科技则聚焦高端芯片研发与技术攻坚。
龙头厂商动作最具体。中际旭创作为全球光模块龙头,已率先建成CPO专用产线,其800G CPO光模块实现小批量量产,深度绑定英伟达、谷歌等头部AI算力厂商;公司同时通过硅光芯片自研自产和NPO/XPO/OCS/CPO全路径布局,正向子系统级方案商转型——部分客户已给出明确的NPO需求指引和订单,2027年有望实现出货,更多客户预计将在2028年推出NPO方案。新易盛构建了覆盖可插拔光模块、LPO/LRO、XPO、NPO及CPO等多种互联形态的技术体系,预计2027年下半年出现NPO订单交付需求、2028年出货量级逐步提升。剑桥科技也在今年上半年启动12.8T XPO及多个NPO产品的定制化开发。
云厂商同样在跟进:今年9月华为发布全球首个采用NPO技术的超节点昇腾960,面向十万亿参数规模大模型训练和推理;随后阿里云发布磐久AL64分布式SNPO光互连超节点,成为全球首款实现SNPO落地的超节点服务器;腾讯云也表示将从2026年第四季度部署NPO超级节点。国内头部云厂商认为,NPO是当前最适合国内落地的光互连方案之一。上游环节亦有突破:光芯片领域,源杰科技、长光华芯、光迅科技是国产激光器核心标的;沃格光电的1.6T CPO光模块用TGV玻璃基板已完成对中际旭创等头部企业送样测试;三安光电已实现1-2pJ/bit能耗水平的芯片样品供应,适配800G、1.6T CPO方案需求;中游光引擎与封装是CPO核心增量,天孚通信作为光引擎核心供应商直接受益于CPO量产订单,环旭电子光引擎产能年底计划增至每月20万只。
不过差距同样清晰:国内企业目前主要参与器件组装、整机集成等中后端环节,高端激光芯片、硅光子核心工艺、先进封装核心技术仍由其他地区企业主导,行业利润正加速向光芯片、光引擎、先进封装等高壁垒上游环节集中。行业分析认为,国产CPO全产业链国产化率有望在2029年前后突破80%,前提是硅光芯片、InP激光器和先进封装三大瓶颈同步突破。时间窗口上,CPO大规模商用预计在2027至2028年展开,为中国厂商留下约两年追赶期——可插拔光模块2026至2027年仍是云厂商网络核心,“以传统业务养新技术”成为可行的转型策略。政策与预期同样在加持:国家发展改革委披露“十五五”时期算力网建设将新增直接投资4万亿元,工信部将光电芯片、CPO器件等视作人工智能发展底座;高盛预测2028年CPO渗透率仅29%,1.6T可插拔订单已排到2028年,行业共识是CPO并非替代可插拔,而是开辟新的增量市场。
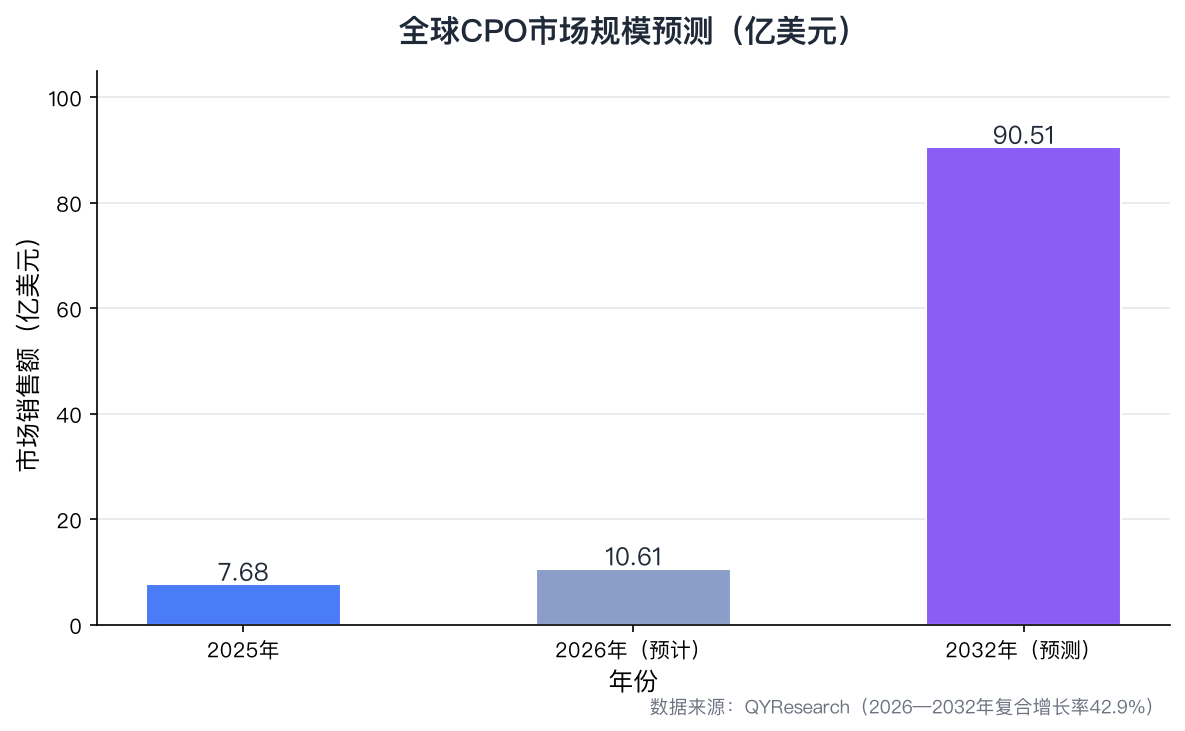
图表解读:据QYResearch统计,全球CPO市场销售额2025年为7.68亿美元,2026年预计达10.61亿美元,2032年将达90.51亿美元,年复合增长率42.9%——从“炒预期”到“看放量”,拐点已现。
未来展望:信任、标准与5皮焦耳
回到英特尔:当一家公司同时扮演芯片设计者、系统架构推动者和代工厂三重角色,其“服务整个行业”的承诺能获得多少信任,仍有待观察;杜贝坦言,团队正“夜以继日”推动硅光子在未来几年落地。方向是确定的:2026年是行业公认的CPO量产元年,光互连价值中心正从可插拔光模块向上游的光引擎、激光光源与先进封装转移。对英特尔而言,独家量产能力、可靠性记录与外部光源标准构成组合拳;这场“光之战”的终局,是谁先把5皮焦耳每比特变成机房里的现实。
