

 搜索


1.芯联集成前三季度营收同比增长43.09%,毛利率创历史新高
2. 东山精密将于10月28日港交所上市 全球发售逾1.13亿股H股
3. 微亿智造将于10月28日港交所上市,募资将用于技术研发等
4. 远信储能通过港交所聆讯 拟募资提升技术能力并扩展海外业务
5. 创智科技通过港交所聆讯 拟募资扩建镀层材料及服务生产线
1.芯联集成前三季度营收同比增长43.09%,毛利率创历史新高
芯联集成电路制造股份有限公司10月19日披露2026年第三季度报告。报告显示,公司前三季度经营业绩大幅增长,公司毛利率同比增加24.8%,创历史新高。
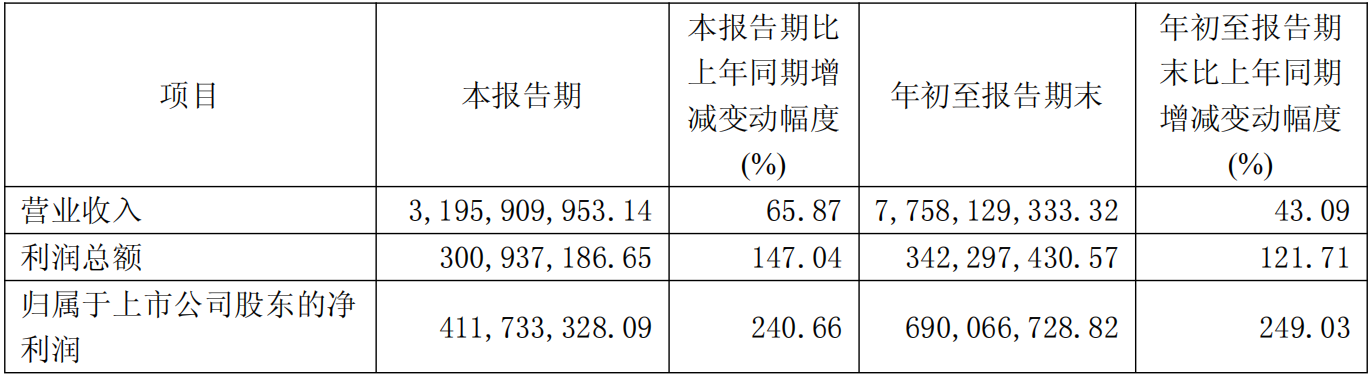
2026年前三季度,公司实现营业收入7,758,129,333.32元,同比增长43.09%;利润总额342,297,430.57元,同比增长121.71%,上年同期为亏损1,576,488,174.69元;归属于上市公司股东的净利润690,066,728.82元,同比增长249.03%,上年同期为亏损463,047,626.63元,实现扭亏为盈;扣除非经常性损益的净利润343,361,428.15元,同比增长139.32%;基本每股收益0.08元,上年同期为-0.07元;加权平均净资产收益率5.14%。
盈利指标方面,前三季度公司毛利率19.65%,同比增加15.68个百分点;净利率4.38%,同比增加33.46个百分点;息税折旧摊销前利润(EBITDA)3,206,955,740.79元,同比增长116.40%。
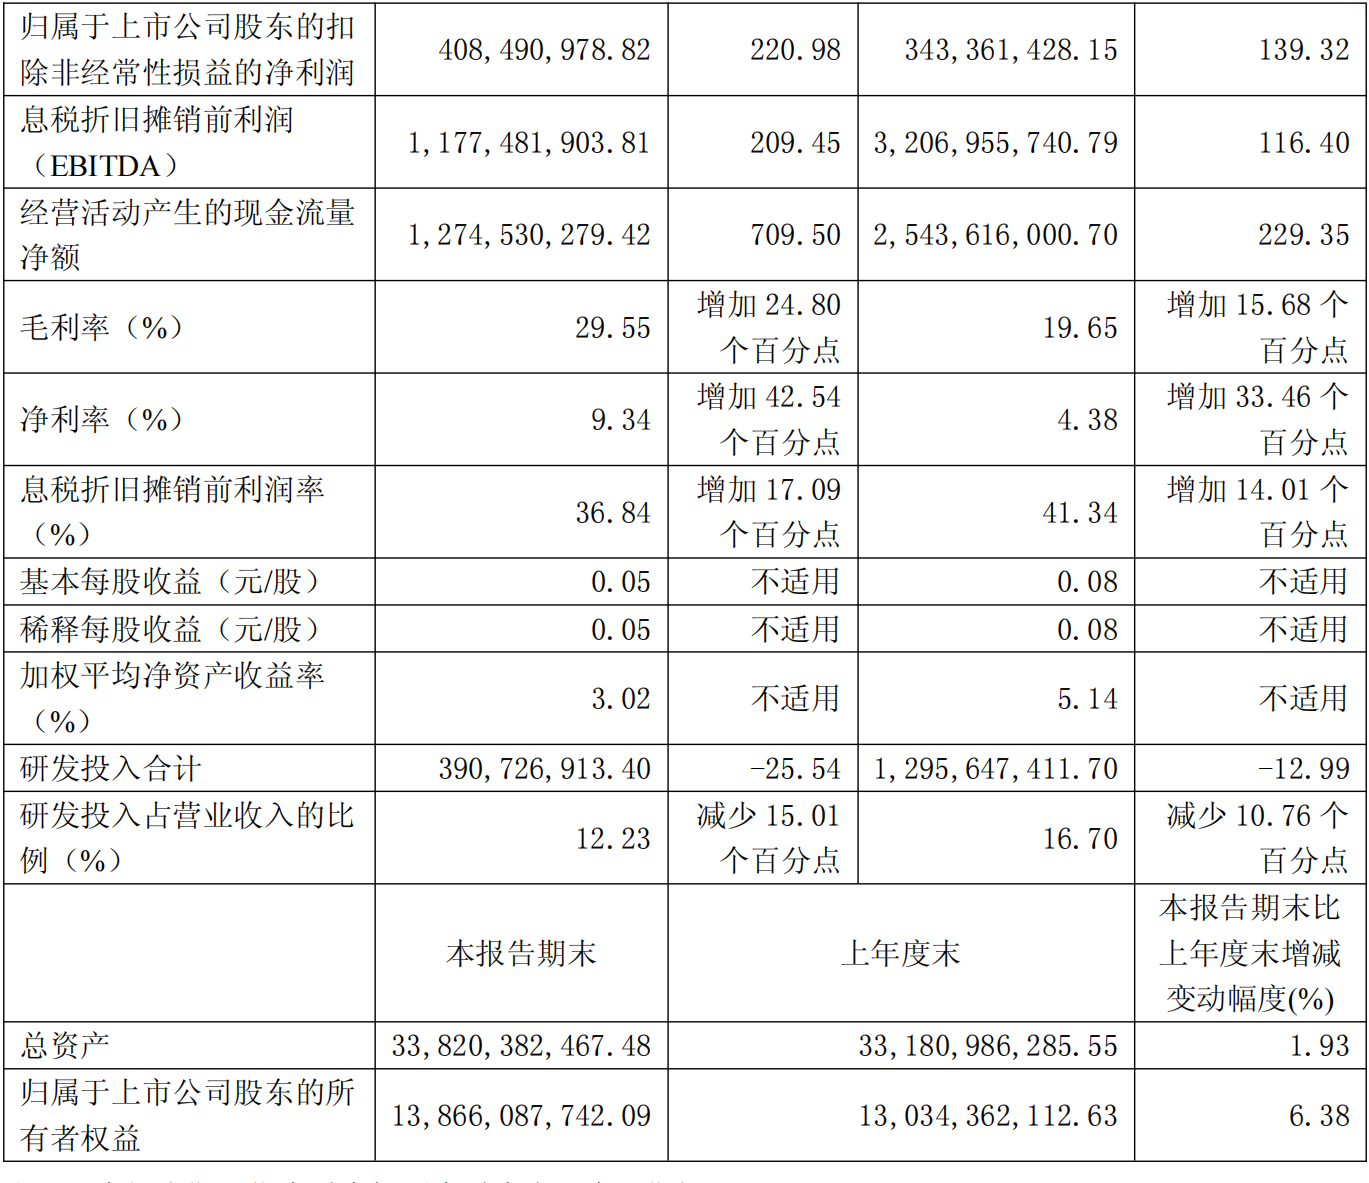
第三季度单季,公司实现营业收入3,195,909,953.14元,同比增长65.87%;利润总额300,937,186.65元,同比增长147.04%;归属于上市公司股东的净利润411,733,328.09元,同比增长240.66%;扣非净利润408,490,978.82元,同比增长220.98%;基本每股收益0.05元;加权平均净资产收益率3.02%。
第三季度,公司毛利率29.55%,同比增加24.80个百分点;净利率9.34%,同比增加42.54个百分点;EBITDA 1,177,481,903.81元,同比增长209.45%。
前三季度,公司经营活动产生的现金流量净额2,543,616,000.70元,同比增长229.35%;其中第三季度单季经营活动现金流量净额1,274,530,279.42元,同比增长709.50%。公司表示,主要系报告期内客户回款比上年同期增加。
对于营收增长,公司解释称,主要系报告期内依托系统技术平台推进与客户的全面合作,产品量价齐升,产品结构不断优化,此外公司技术授权业务对收入产生有利影响。
对于利润大幅增长,芯联集成表示,主要系营收规模快速提升、规模效应显现;折旧摊销占营业收入同比下降;产品量价齐升、产品结构持续优化,产品整体盈利能力提升显著;公司整体运营效率持续优化。此外,公司技术授权业务对归母净利润产生有利贡献。
前三季度,公司研发投入合计1,295,647,411.70元,同比下降12.99%,占营业收入的比例为16.70%,同比减少10.76个百分点;其中第三季度研发投入390,726,913.40元,同比下降25.54%,占营业收入的比例为12.23%,同比减少15.01个百分点。
报告披露的其他重要事项显示,公司第二届董事会第十六次会议、2026年第一次临时股东会审议并通过《关于拟对外出售资产及技术授权的议案》。为保障12英寸数模混合芯片制造项目平稳过渡与持续创新,并为芯联先进的独立运营提供完整的专利权利依据支撑,公司及其子公司向芯联先进转让并同步授权实施与之配套的专利及非专利型专有技术,交易定价为12.11亿元(不含增值税),以提升资源配置效率,推动项目尽快实现产业化落地。截至报告期末,公司已完成上述出售资产及授权事项的交割。
2. 东山精密将于10月28日港交所上市 全球发售逾1.13亿股H股
10月20日,港交所显示,苏州东山精密制造股份有限公司将于10月28日上市。此次IPO,东山精密全球发售113,783,200股H股,每股H股93.80港元。根据计划,本次IPO募集资金净额预期将用于建设新设施及升级现有生产设施及产线;预期将用于潜在战略投资或收购,以巩固核心业务的技术领先地位及市场领先地位;预期将用于偿还部分现有债务;预期将用作营运资金及一般企业用途。
公司定位与业务概况
据披露,该公司是一家专注于智能制造领域、具备全球化视野与布局的公司,致力于为全球顶尖科技公司提供先进产品与解决方案,最终实现人、设备以及基础设施之间的互联互通。公司以强大的技术能力为基础,从事PCB、光模块、精密组件及触控面板及液晶显示模组产品的全球设计、生产和销售。
全球PCB市场竞争激烈且分散,前十大厂商仅占总市场份额的37.4%。根据灼识咨询的资料,该公司是全球第一大边缘AI设备PCB供应商,产品主要应用于智能手机、个人电脑、汽车、工业与物联网设备,而AI模型在数据生成点或其附近本地化运行,而非主要依赖基于云的处理。于2025年,该公司在边缘AI PCB市场份额达26.9%。目前公司正迅速将能力扩展至数据中心终端市场,增强支持AI在数据中心与边缘侧的部署能力,从而推动智能互联时代的产业升级。
市场地位
自成立以来,该公司坚持对创新突破、持续精进和卓越运营的不懈追求,在核心产品领域建立了领先的市场地位。根据灼识咨询的资料,以2025年收入计,该公司是全球第一大边缘AI设备PCB供应商(市场份额达26.9%)、全球第二大软板供应商(市场份额达24.5%)和全球前三大PCB供应商(市场份额达4.2%)。
产品组合与客户合作
该公司围绕核心价值客户打造了多元化的产品组合,其PCB、光模块、精密组件及触控面板及液晶显示模组产品广泛应用于消费电子、汽车、数据中心、通信设备、工业控制设备。公司积极发挥研发、工程、供应链及营运方面的协同效应,为客户提供全方位解决方案,为全球顶尖科技公司提供丰富多元产品组合。此外,根据灼识咨询的资料,该公司是全球唯一同时具备PCB、光芯片和光模块能力的供应商,其合计约占AI服务器物料成本的9%至14%,在多数AI服务器中其成本占比仅次于GPU,增强了进入高增长数据中心终端市场的竞争地位。
在多元化产品组合中,该公司拥有长期业绩记录的产品(包括PCB、精密组件、触控模板及液晶显示模组)服务于消费电子、汽车及通信终端市场,并提供稳定及具韧性的收入及现金流。该等业务构成了运营的基础,并支撑业绩的可持续性。同时,面向AI及数据中心终端市场的光模块及AI PCB是核心增长引擎,其需求受全球AI相关基础设施建设加速所驱动。
边缘AI赋能设备的渗透率持续提升,叠加汽车的持续电气化及车载信息娱乐系统的持续升级,预计将带动该公司具备长期业绩记录的产品的内容价值及需求持续增长。同时,根据灼识咨询的资料,美国及中国的主要超大规模企业预计将于2026年大幅增加资本支出约60%至70%,从而推动对该公司光模块及AI PCB产品的需求。
该公司的战略已在与全球顶尖客户的深度长期合作关系中得以体现。其长期合作伙伴覆盖全球前五大消费电子品牌厂商中的四个、全球前五大纯电动汽车厂商和全球前五大云服务厂商中的四个。公司在客户产品设计早期阶段便深度参与,从而与客户建立长期互信的合作关系,并把握最新行业发展与技术趋势。结合智能制造能力及全球布局,这一方式对满足客户对产品质量、交付效率以及供应链稳定性的高标准要求至关重要。
全球布局与研发投入
该公司致力于扩张全球制造布局,同时提升本地区域化运营和服务能力,以满足客户不断发展的需求。近期对欧洲汽车零部件供应商GMD的收购正是这一战略的进一步体现,藉此将制造专长融入本地化运营实践,为更广泛的客户群体提供一流的服务。于2025年,该公司在北美、欧洲及非洲的14个国家和地区拥有生产设施,境外员工占员工总数的比例近20%。
同时,通过研发投入和战略并购,该公司在软板高纵深微孔加工及超精细线加工、GPU及AI加速卡及数据中心交换机用高多层PCB及高阶HDI、金属网格触控、车载液晶显示模组、压铸件钎焊、光芯片及光模块设计和制造等关键技术领域积累了深厚的技术专长及能力。截至2025年12月31日,该公司研发人员约占员工总数的12.9%,使其在全球PCB行业中具有竞争地位,并反映出对创新的高度重视。公司持续推动生产设施的数字化与自动化升级,以突破智能制造先进工艺的极限。
3. 微亿智造将于10月28日港交所上市,募资将用于技术研发等
10月20日,港交所显示,常州微亿智造科技股份有限公司将于10月28日上市。此次IPO,公司全球发售37,275,800股H股,每股H股21.46港元。
根据计划,本次IPO募集资金净额中,约60.3%(即3.868亿港元)将分配予公司核心技术研发,以提升公司工业具身智能机器人(EIIR)产品的智能水平及性能;约10.6%(即6,800万港元)将用于建立本地化的海外销售及服务网络,以深化公司全球业务布局;约14.7%(即9,430万港元)将用于战略投资及收购,以建立一个开放共赢的应用生态系统;约4.4%(即2,820万港元)将用于扩大公司生产能力;约10.0%(即6,420万港元)将用作营运资金及其他一般企业用途。
公司定位与市场地位
该公司是一家工业具身智能机器人公司,为多个行业的客户设计、开发及商业化工商业机器人及解决方案。公司为客户提供柔性的工业具身智能机器人(EIIR)产品及解决方案,通过自研的软件及硬件系统及全面的系统工程能力,开发出能够自主感知、学习、决策并执行复杂任务的EIIR产品。
于往绩记录期间,作为工业具身智能机器人的多场景及多行业应用公司,公司实现了规模商业化及迅速增长的财务表现。按2025年的收益计,公司是中国最大的EIIR产品提供商,于中国工业具身智能机器人行业的市场份额约为20.0%。根据灼识咨询的资料,工业具身智能机器人行业占2025年中国工业AI赋能设备行业的1.2%,而到2030年,快速增长的工业具身智能机器人行业预计将占中国工业AI赋能设备行业的14.2%。
财务表现与盈利能力
公司旗舰产品线EIIR是增长的核心引擎,其收益由2023年的人民币1.141亿元,于2024年及2025年分别同比增长138.2%及66.7%,增至2025年的人民币4.533亿元。来自EIIR产品的收益进一步由截至2025年5月31日止五个月的人民币1.862亿元增加39.7%至2026年同期的人民币2.602亿元。因此,EIIR产品已成为公司主要的收益驱动力,其收益占总收益的比重由2023年的26.3%增长至2025年的57.0%,并进一步增至截至2026年5月31日止五个月的61.4%。于往绩记录期间,该业务线的毛利率由2023年的47.9%增长至2025年的53.5%,并进一步增至截至2026年5月31日止五个月的54.8%。
公司于往绩记录期间实现显著增长,收益由2023年的人民币4.34亿元增至2025年的人民币7.955亿元。于2023年因战略性前置投资录得净亏损人民币1.138亿元后,公司实现财务状况好转,并分别于2024年及2025年录得净溢利人民币1,570万元及人民币510万元。公司于2023年的亏损状况主要由于高强度研发投入人民币1.783亿元(占收益的41.1%),专注于开发公司核心软硬件系统。截至2026年5月31日止五个月,公司收益由2025年同期的人民币3.456亿元增加22.6%至人民币4.238亿元,而期内溢利由2025年同期的人民币710万元大幅增加至人民币2,250万元。
多场景、多行业商业化
公司是全球首批在多个复杂工业场景中实现具身智能规模化商业化落地的企业之一。目前,公司已在真实的工业场景中实现了规模商业化落地,包括对精度、稳定性及可靠性要求极高的3C电子、汽车制造、新能源、快消品及半导体等行业。
工业自动化长期受限于一系列核心瓶颈,导致其在广阔的制造业中渗透率严重不足。这些挑战环环相扣:高昂的部署成本与漫长的调试周期,其“软成本”往往占据项目总成本的一半以上,令许多企业望而却步;僵化的柔性能力,使得产线或产品的任何微小变动都可能导致成本高昂的重新编程,难以适应现代制造业小批量、多品种的敏捷生产需求;以及根本性的智能缺失,传统机器人无法感知动态环境、理解复杂工艺,使其无法胜任需要经验和判断的复杂任务。
关键在于引入“具身智能”——将人工智能(AI)无缝融入机器人本体,使其具备类人的环境理解、学习和适应能力,从而开拓广阔的新增市场空间。根据灼识咨询的报告,全球工业AI赋能设备市场规模预计将从2025年的人民币4,657亿元增长至2030年的人民币1.3万亿元。
技术体系与数据优势
公司凭借长期的研发投入,构建了一套完整的技术体系。该系统建立并运行于“快慢思考”及“人类在环”的原则之上,为公司的EIIR产品赋予智能感知、学习、决策与执行的能力。整个系统通过“云、边、端”一体化架构实现,该架构如同一个完整的有机体,拥有大脑(云)、神经系统(边)和身体(端)。
“快思考”用于即时、实时的行动。此乃通过基于云端的人机交互系统,运用“人类在环”原则所实现。其使公司能够快速注入人类专家的工艺知识,解决人工智能应用的“冷启动”难题。相比行业平均需要数周到数月的调试周期,公司的EIIR产品在安装后数天内即可上线运行。“慢思考”用于长期的自主学习。在此环节,“人类在环”是将原始数据转化为永久知识的关键。人类专家对“快思考”期间产生的大量数据进行整理、清理及标注,将其转化为高价值资产,用以在云端持续训练及演进公司的核心AI模型,从而推动系统实现真正的自主。
基于公司平台化的技术,公司已形成三条互补的产品线,包括EIIR产品、AI赋能设备及模组类产品。通过产品在生产线上的持续且不断增长的部署,公司已构建了一个自我强化的数据飞轮。截至最后实际可行日期,公司已积累了由真实工业场景产生的、业内规模最大的非结构化精标数据库,数据量超过23TB,包含超过16亿条精标数据纪录。根据灼识咨询的资料,于2025年,工业具身智能机器人行业的大多数公司拥有少于5TB源自真实工业场景的非结构化、精细标注数据。
研发团队与知识产权
为了将数据优势最大化,公司坚持核心技术自研。截至2026年5月31日,公司拥有一支由275名行业专家及工程师组成的研发团队,占公司员工总数的57.9%。公司的创新成果受到全面的知识产权组合保护,截至最后实际可行日期,已形成超过800项自主知识产权,其中包括超过210件发明专利和310件软件著作权。于2025年,通过收购捷勃特(一家主要从事工业机器人、协作机器人及磁力输送系统开发,并在运动控制技术方面拥有特殊专长的公司),公司进一步补充了在机器人硬件及底层运动控制方面的核心能力,实现了软硬件的真正协同融合与优化。于2024年,公司的研发项目“高速自规划缺陷检测与修整一体化智能系统的研发与应用”已获得工信部(MIIT)及科技部(MOST)的联合认证。
海外业务拓展
自2025年起,公司正式启动海外业务拓展战略,打入欧美市场。公司已服务超过25家世界五百强及行业龙头企业,通过其子公司工厂,赢得多个海外直接交付订单。截至最后实际可行日期,公司的海外积压订单有19份,总合约价值为人民币3,570万元。业务遍及欧洲、美国,并正在积极布局日本、新加坡及马来西亚等新海外市场。
4. 远信储能通过港交所聆讯 拟募资提升技术能力并扩展海外业务
10月19日,港交所披露,深圳市远信储能技术股份有限公司已通过聆讯。根据计划,本次IPO募资净额将用于提升公司技术能力以优化硬件产品矩阵并提升其安全性能,用于扩展公司海外业务,用于与位于浙江省乌镇的新工厂建设有关的土地收购、建设、设备采购及实验室开支(估计设计年产能约为10 GWh),以及用作营运资金及其他一般公司用途。
公司定位与行业排名
该公司是位于中国的领先集成储能系统解决方案供应商之一,专注于提供涵盖储能项目从储能资产开发及交付,到运营及管理的所有关键阶段的全面的储能系统解决方案、硬件产品、软件系统/平台及配套服务。公司从事储能系统解决方案及产品的研发、制造及销售,并向中国及海外的客户提供支持服务。公司储能系统解决方案及产品应用于广泛场景,包括大型储能电站以及工商业应用。
根据弗若斯特沙利文的资料,凭借2025年5.4 GWh的出货量(即制造商向开发商发送电芯或系统的总容量)及2.1%的市场份额,公司在中国的储能系统解决方案行业位列第十。凭借3.4 GWh的新增装机容量(指新增接入电网或设施的储电总容量)及12.5%的市场份额,公司在中国独立储能行业亦排名第四。
收入演变与业务重心调整
由于公司业务定位调整,其收入组合、运营及财务业绩于往绩记录期间相应演变。公司总收入由2023年的人民币434.6百万元增加至2024年的人民币1,144.1百万元,并进一步增加至2025年的人民币1,867.6百万元。公司于截至2025年及2026年4月30日止四个月的收入分别为人民币8.5百万元及人民币279.9百万元。该增长主要受公司大型储能系统解决方案业务快速扩张所推动。
来自大型储能系统解决方案的收入由2023年的人民币7.2百万元(占总收入1.6%)增加至2024年的人民币477.2百万元(占总收入41.7%)及2025年的人民币1,669.3百万元(占总收入89.4%)。该收入亦由截至2025年4月30日止四个月的零增加至截至2026年4月30日止四个月的人民币213.9百万元(占总收入76.4%)。
相比之下,来自工商业储能系统解决方案的收入由2023年的人民币51.3百万元(占总收入11.9%)减少至2024年的人民币5.5百万元(占总收入0.5%),而公司于2025年及截至2026年4月30日止四个月并未部署工商业储能系统解决方案,主要反映了公司战略性将资源重新分配至大型储能解决方案业务。
来自销售储能系统产品的收入所占比例由2023年占总收入的86.5%下降至2024年的57.8%,并进一步下降至2025年的9.2%。该比例亦由截至2025年4月30日止四个月占总收入的96.3%下降至截至2026年4月30日止四个月占总收入的13.0%。
项目部署与销量情况
收入组合的变动与已部署项目数量及销量一致。就工商业储能系统解决方案而言,公司于2023年部署了一个项目,于2024年部署了两个项目,于2025年及截至2026年4月30日止四个月并无部署新的工商业项目。相比之下,公司于2023年部署了一个大型储能项目,于2024年部署了两个,于2025年部署了八个,并截至2026年4月30日止四个月部署了五个,显示公司日益将运营重点放在大型项目上。
于2023年、2024年及2025年,公司工商业储能系统解决方案销量由40.0 MWh、16.0 MWh及零递减,而公司大型储能系统解决方案销量则分别由6.4 MWh、620.0 MWh及3,371.0 MWh递增。截至2026年4月30日止四个月,公司部署了271.4 MWh的大型储能系统解决方案,并无部署工商业储能系统解决方案。
新服务产品与海外市场拓展
自2025年起,公司开始从新服务产品及海外市场产生收入,拓宽了业务范围及地理覆盖范围。公司于2025年开始从全生命周期运维及电力委托交易服务产生收入,于2025年贡献人民币25.6百万元及截至2026年4月30日止四个月贡献人民币29.7百万元,分别占公司总收入的1.4%及10.6%。
地理上,公司于2023年及2024年的所有收入均来自中国,于2025年绝大部分收入来自中国,海外收入于2025年首次录得,来自美国及西班牙的人民币8.8百万元,并进一步扩大至截至2026年4月30日止四个月来自波兰及匈牙利的人民币124.9百万元,反映了公司国际市场拓展努力的初步成果。
5. 创智科技通过港交所聆讯 拟募资扩建镀层材料及服务生产线
10月19日,港交所披露,深圳创智芯联科技股份有限公司已通过聆讯。根据计划,本次IPO募资净额将用于兴建及升级该公司镀层材料及镀层服务的新生产线,用于研发、技术开发、产品升级及产品组合扩展,用于未来的潜在策略扩展机遇,以及用作一般企业及营运资金用途。
公司定位与业务概况
该公司是中国金属化互连镀层材料及工艺技术的方案提供商,主要从事制造及销售镀层材料以及提供镀层服务。近20年来,公司一直致力于中国晶圆级及芯片级封装以及印制电路板(PCB)制造供应链的发展。十多年来,公司在电子封装领域经历了多个行业周期并始终处于技术变革的前沿,展现了优异的巿场适应能力及技术升级迭代能力,与产业共同成长。
于往绩记录期间,公司收入主要来自其一站式服务解决方案所包含的两大业务分部:镀层材料业务分部,这是公司的主要业务,通过制造和销售用于半导体及PCB行业化镀及电镀工艺的镀层材料产生收入;镀层服务业务分部,公司向客户提供硅晶圆、碳化硅晶圆及封装基板、PCB的化镀及电镀镀层服务,并收取服务费用。
两大业务板块联动强化了公司在行业生态体系中的影响力。具体而言,公司既可以通过承接标准严苛的批量生产来补充客户的生产产能,亦可通过承接关键任务(包括新产品及工艺的开发、测试及验证,以及工程批流片)来有效赋能其研发过程。公司不仅让客户得以聚焦核心业务,还将自身融入其供应链体系,实现可持续发展。
技术实力与研发投入
公司长期从事于半导体及PCB行业湿制程镀层材料及配套工艺的研究。在电子封装领域,经过十多年的产品配方及工程经验积累,公司已成为中国市场中主要的专注金属化互连的镀层解决方案提供商。公司已开发出完整的化镀及电镀材料产品矩阵,全面覆盖晶圆级封装、芯片级封装及PCB制造的应用场景。
公司主要镀层材料的整体性能已达到国际先进水平。经国家工业信息安全发展研究中心对公司的化学镍钯金(ENEPIG)、化学镍金(ENIG)、TSV电镀铜、无氰电镀金等关键技术指标进行对比后,认可其中多项关键性能指标超越全球行业标准。此外,公司的主要半导体客户亦承认公司产品的关键技术指标优于海外可资比较产品。
公司的镀层材料搭配配套的镀层工艺,可在不同电子元器件内以原子级精度构建关键导电路径与功能性导电结构,从而实现电信号连接,赋能电子产品完成功能实现。公司镀层材料及服务覆盖应用于半导体及PCB行业电子封装领域两大核心镀层工艺:化镀与电镀。具体而言,主要产品包括化学镍金(ENIG)/化学镍钯金(ENEPIG)、电镀铜及无氰电镀金镀层材料。
公司始终将自身定位为湿制程镀层材料行业的技术驱动型企业,高度重视技术创新与商业化应用。于往绩记录期间,公司累计研发支出达到人民币119.4百万元。截至2025年12月31日,公司有73名员工从事研发工作,占员工总数的15%。公司研发团队的核心成员在电子封装行业平均拥有超过10年的经验。公司始终专注于镀层材料及工艺领域的核心技术,专注于各种固液界面的金属化及互连技术。通过多年的研发实践及与客户的深入合作,公司的技术能力已由PCB制造拓展至晶圆级和芯片级封装。
生产基地与产能利用
凭借丰富的行业经验和先进的生产技术,公司建立了镀层材料生产线,该生产线采用高度自动化程序、严格的质量控制和ESG合规标准。于往绩记录期间,公司镀层材料有两个生产基地,即创智工厂及智源工厂,以及两个提供镀层服务的生产基地,即矽智工厂和创智芯工厂。
在2023年之前,公司经营一个生产基地,即智源工厂(该工厂于2013年10月开始商业生产)。于2023年,公司暂停其生产,并将镀层材料生产订单转移至创智工厂。智源工厂的利用率于2023年为72.1%。于2023年、2024年及2025年,创智工厂的利用率分别为77.1%、86.7%及98.8%。创智工厂产能及利用率持续提升,主要归因于产能持续优化升级,以及生产效率提升。
客户与供应商情况
公司客户主要包括中国半导体及PCB行业的大型企业。于往绩记录期间,公司五大客户于2023年、2024年及2025年分别贡献人民币87.6百万元、人民币105.1百万元及人民币152.0百万元的收入,分别占公司同年总收入的28.1%、25.6%及23.9%。此外,于往绩记录期间各年,公司单一最大客户分别贡献同期总收入的8.0%、7.4%及5.1%。
公司从第三方供应商处采购原材料及关键零部件,包括硫酸钯、硫酸镍、二氯四氨钯、黄金和次磷酸钠。于往绩记录期间,公司主要从中国内地采购原材料及关键零部件,采购价一般以现行市场价格为准。于往绩记录期间,2023年、2024年及2025年向五大供应商的采购额分别为人民币83.7百万元、人民币155.5百万元及人民币263.0百万元,分别占公司同年总采购额的63.2%、67.2%及71.2%。此外,于往绩记录期间各期间,公司单一最大供应商分别贡献同期总收入的24.6%、23.4%及18.8%。
