

 搜索


AI算力需求正将印刷电路板从产业链配角推向瓶颈中心。高多层板产能与ABF基板、高端覆铜板等上游材料被AI服务器加速虹吸,惠普、戴尔规划2027年PC供应时意外“卡壳”。产能挤占、材料断供与设备交期三重约束下,短缺或延续至2028年,消费电子供应链正被AI反向重构。
2026年深秋,惠普与戴尔的供应链高管们为2027年的产品规划算了一笔账,结果发现卡住预算表的既不是GPU,也不是内存,而是一块块在物料清单上历来毫不起眼的印刷电路板(PCB)。一位美国PC制造商的管理人员直言:“各类PCB已成为我们明年产品规划中的一个关键瓶颈,尽管明年PC出货量可能再次下滑,但我们仍难以获得足够的PCB供应来满足需求。”
一块长期被视为“低技术含量”的板子,何以让全球PC业集体失眠?答案藏在一轮罕见的产业链传导之中:AI算力需求正在挤占PCB产能,消费电子拿不到货,2027年的出货规划因此受阻。看懂这场供应链错位,需要先抓住四个核心判断。
1、PCB的角色正在发生历史性反转——从BOM表中成本占比不足挂齿的“配角”,跃升为决定芯片互连效率、芯片间通信速度与整机性能的战略性瓶颈;
2、AI服务器对高阶PCB的吞噬式需求,正通过产能转产、材料虹吸、设备挤占三重渠道挤压消费电子的供应空间,“AI吃掉产能—PC拿不到货—2027年规划受阻”的传导链已经完整成形;
3、这一轮短缺的本质不是简单的产能不足,而是技术门槛的结构性抬升——层数、材料、工艺的全面升级,让高端产能无法靠简单复制快速扩张,单纯涨价难以快速出清缺口;
4、上游材料的扩产周期决定短缺将延续至2027-2028年,PC、手机厂商乃至整个消费电子供应链,都需要为“长期紧平衡”重排备货与协作策略。
从后台走向前台:一块电路板的身份剧变
长期以来,PCB在电子产业链中的存在感,与它的重要性并不匹配。在设备的物料清单中,它的成本占比相对较小;与芯片制造、封装测试的光环相比,它常被认为“技术含量”较低。在采购部门的思维定式里,这是一类“只要肯付钱就随时有货”的标准化元件。
这种认知正在被AI彻底改写。当芯片制程逼近物理极限,系统性能的增量越来越多地来自“互连”——芯片之间、板卡之间的数据搬运效率,直接决定了算力能否被完整释放。PCB由此从后台走上前台,成为决定计算系统整体性能的关键变量。为承接AI服务器的功率密度、信号速度和散热负载,制造商不得不重新设计电路板,这项工作把一种低利润的普通商品零件,变成了关键的AI构建模块。
行业内部将这一变化概括为PCB的“半导体化”:单机价值提升、设计与量产难度上升、高端产能成为竞争壁垒三大趋势同步显现,订单加速向具备稳定量产能力的大厂集中。一个直观的注脚是,英伟达新一代VR200机柜的PCB价值量约11.67万美元,较GB300机柜的约3.51万美元增长233%,成为非存储零组件中价值增幅最高的项目之一。曾经论斤称卖的电路板,开始按“半导体的逻辑”定价。
AI需要什么样的电路板:层数、材料与价格的全面跃迁
理解产能为何被挤占,先要看清AI把PCB的需求标准推高到了什么程度。
最直观的是层数。传统服务器主板PCB层数一般低于16层,而AI服务器PCB层数达20至28层,材料须采用超低损耗等级以上。从Purely到Whitley再到Eagle Stream,服务器平台每一代升级都在把主板层数的门槛向上推,AI服务器则一次性把标准抬到了传统平台的两倍以上。
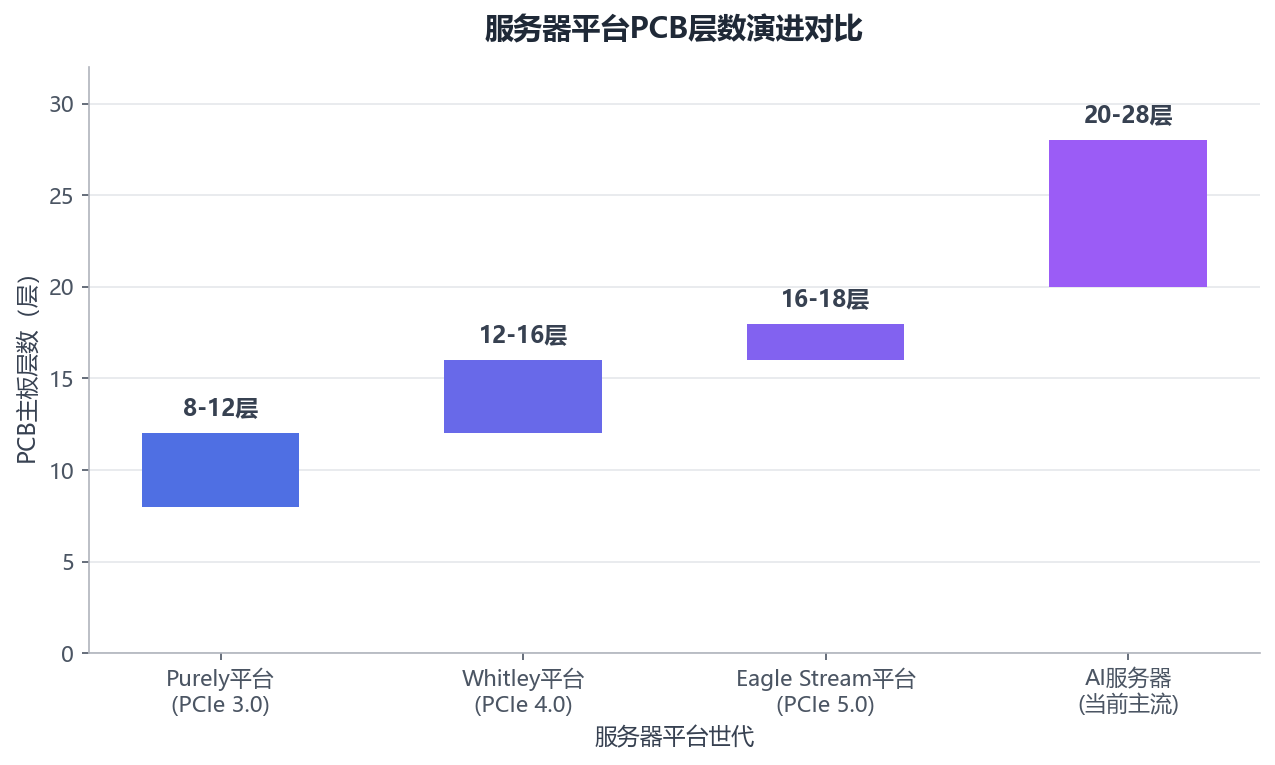
层数跃迁的背后是材料的全面换血。随着基材从M8向M9、M10迭代,客户对高端铜箔、低介电玻纤布、树脂及球形硅微粉的纯度、热膨胀系数、介电损耗与表面平整度提出更高要求,上游材料由一般工业品转变为具备认证与技术壁垒的关键电子材料。搭配M9低损耗基材的改良型半加成法(mSAP)工艺,可将线宽线距缩小至约15至25微米,逐步接近IC载板水平——一块“电路板”,正在做过去“芯片载板”才能做的事。
代价则清晰地反映在价格上。行业测算显示,普通多层PCB与AI服务器高阶PCB的单价相差近十倍,后者每平方米造价高达万元级。这意味着同样的产线面积,投向AI订单的产出价值数倍于消费电子订单——厂商的产能分配逻辑,就此被改写。
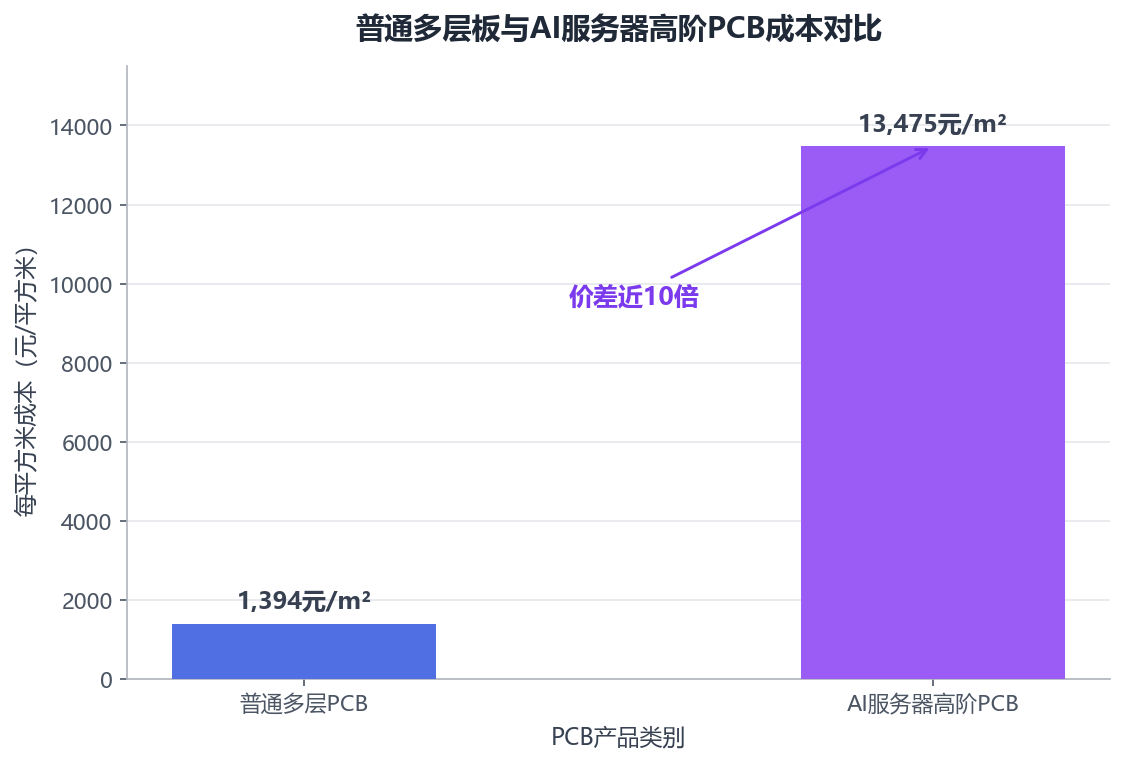
需求侧的数字同样惊人。高盛大幅上调预测,全球AI服务器PCB市场将在2027年达到375亿美元,较此前预测上调38%,2028年进一步看至840亿美元。Prismark预计2024至2029年AI服务器相关PCB市场年均复合增长18.7%,其中18层及以上多层板年均增速达33.8%,显著高于行业整体。仅2024年一年,18层及以上高多层板与HDI板市场营收就分别增长40.2%和18.8%,远高于其他细分品类。一边是两位数三十几个点的复合增速,一边是日均出货可能下滑的PC市场——产能的天平向哪边倾斜,不言自明。
产能是怎么被挤占的:一条清晰的虹吸链
供不应求最直接的证据,是订单周期。2026年3月以来的供应链消息显示,本土头部PCB工厂的高端算力板订单已经排至四季度,部分定制款直接排到2027年,产能利用率长期满载,高端高速高频PCB“有钱也难拿到现货”。
在总量有限的情况下,把产能投向出价更高的AI订单,是每一家板厂的理性选择。为英伟达、英特尔、谷歌供货的欣兴电子,为苹果、微软供货的臻鼎科技,都在将产线加速向AI相关产品倾斜——用业内高管的话说,“各厂商正纷纷将产能转向与AI相关的产品,导致消费电子和笔记本电脑等传统领域的PCB需求日益难以得到满足”。资本也在用脚投票:9月,亚马逊斥资约15.9亿新台币入股中国台湾电路板厂金像电子,从客户变为股东;鹏鼎控股宣布拟投资100亿元建设人工智能高阶类载板及柔性电路板智造基地,红板科技子公司拟投入不超过50亿元上马mSAP高端精密电路板项目。这些产能从立项到量产尚需时日,而订单已然落到2027年。
同样的剧本在被动元件行业已经上演过一轮:村田和太阳诱电将产能优先分配给面向数据中心的高性能MLCC,1206、1210等大尺寸电容的交期拉长至20周以上,工业与消费类客户被迫在剩余配额中展开竞争。分析人士当时就警告,AI驱动需求与一般工业复苏之间的分化,正在为标准硬件制造商制造危险的采购缺口。如今,MLCC的故事正在PCB上重演,只是这一次,被挤到队尾的是惠普和戴尔。
高盛的测算让缺口的走向更加直观:ABF载板供需缺口将从2026年下半年的10%扩大至2027年的21%,2028年进一步扩大至42%——短缺不是在收窄,而是在加速放大。
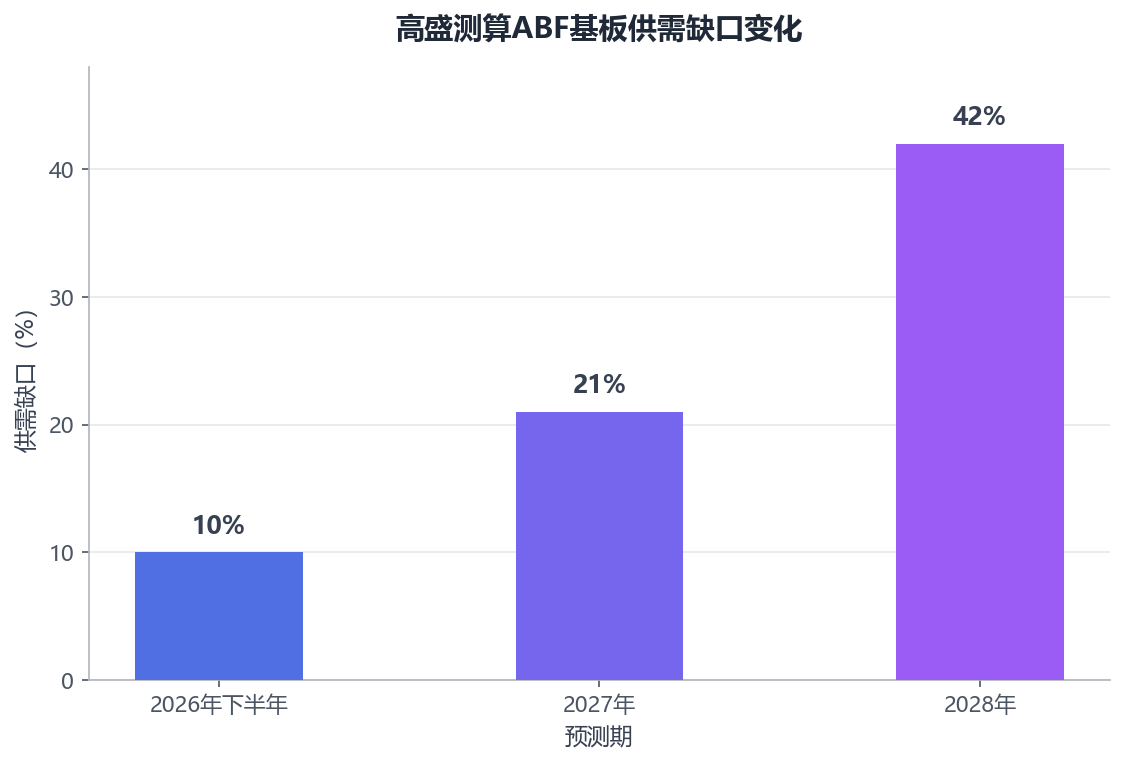
更深的瓶颈在上游:材料与设备的双重锁喉
比成品短缺更棘手的,是原材料。欣兴电子董事长简山杰指出,AI浪潮不仅增加了PCB和芯片基板的需求量,还要求这些电路板具备更多层数、更高互连密度、更高可靠性和更优质的材料。这种“量价齐升”式的需求,把压力直接传导到了产业链最上游。
首当其冲的是覆铜板(CCL)。2025年,覆铜板行业在AI算力爆发、汽车电子升级与原材料涨价的三重共振下进入量价齐升周期,中国大陆产能利用率全年维持在90%以上,行业从传统“周期品”被重新定位为“AI算力基础设施”核心赛道。受原材料涨价及AI相关需求旺盛影响,覆铜板价格已多次上调。高盛研究预计,高阶CCL市场2024至2026年复合增速高达26%,远超全球CCL市场9%的整体水平——越高端,越稀缺。
扩产在推进,但速度远不及需求。即便头部CCL厂商的高端月产能从2026年的615万张爬坡至2028年的1110万张,累计增幅依然会被AI需求的增长所吞噬。上游材料的结构性短缺同样突出:特种玻纤布、高端铜箔、球形硅微粉等关键材料的供应紧张已蔓延至整个链条,AI服务器对层数更多、信号损耗更低的电路板的需求,导致普通服务器的供应被挤压。
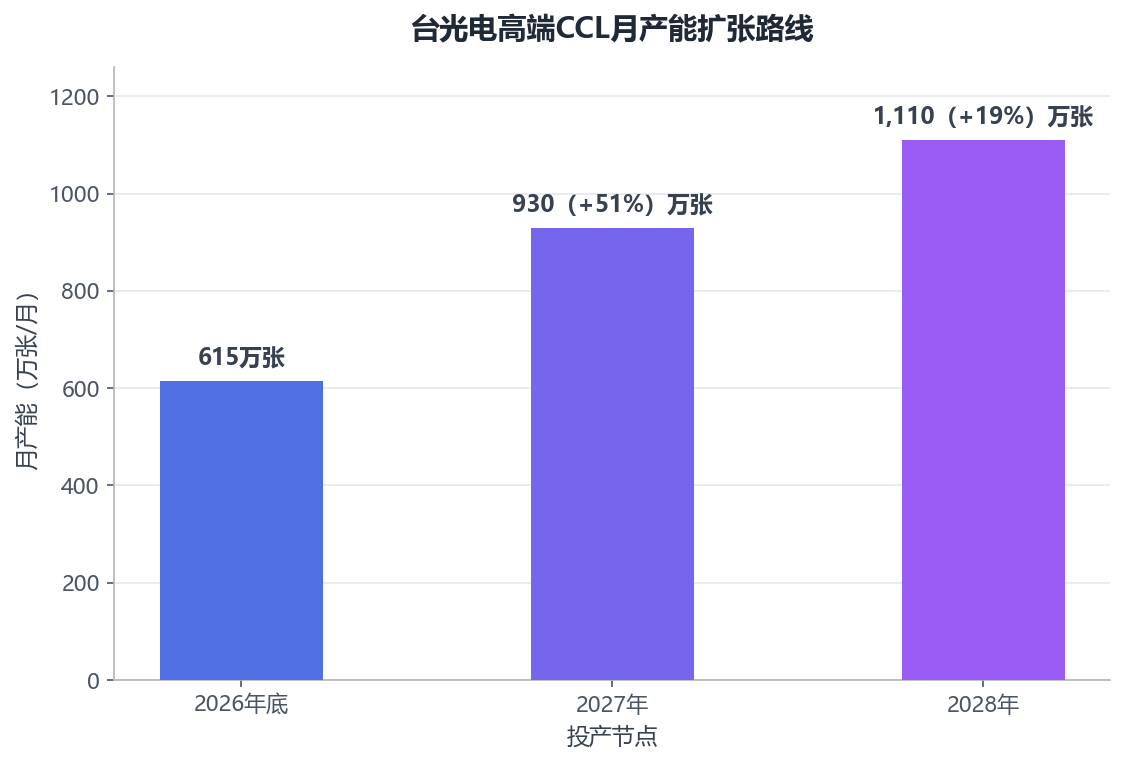
设备是另一道枷锁。AI PCB所需的高精密钻孔机、压合设备、mSAP电镀线及自动光学检测设备交期全面拉长,新产线从建设、制程调试到客户认证动辄以年计,高端供给难以快速增加。行业预计,材料与设备的短缺将持续至2027年。臻鼎科技董事长沈庆芳的表述更为直接:公司正在大规模扩张以满足激增的需求,但多种上游材料的供应仍面临严重制约;尽管有观点认为材料瓶颈可能在2027年至2028年左右缓解,“就PCB制造所需的材料而言,我们短期内恐怕还看不到供应紧张局面会有所好转”。
传导链的终点:消费电子的2027年之困
沿着“AI吃产能—上游锁材料—设备卡交期”的链条向下传导,终点站就是消费电子。
最直接的表态来自PC双雄。惠普与戴尔在规划2027年供应时发现,各类PCB已成为产品规划中的关键瓶颈——即便明年PC出货量可能再度下滑,仍难获得足够的供应。这句“出货下滑仍拿不到货”,道破了此次短缺的非常规之处:它不是需求繁荣引发的挤兑,而是供给结构被AI重排后的“配给制”。哪怕终端市场增长乏力,只要高端产能持续流向AI,消费电子的份额就会在分配序列中不断后移。
手机等消费电子同样在排队。PCB和芯片基板已成为智能手机与电脑厂商共同面临的主要供应瓶颈,而手机所用的高密度互连板与高端类载板,恰恰与AI算力硬件争夺同一批高端产能。涨价传导亦在路上——当覆铜板等核心材料的价格上调沿产业链逐级下压,PC与手机的BOM成本结构将被重新书写,涨价或减配,正在成为终端厂商绕不开的两难。
一个细微的分化值得注意:消费端疲软之际,B2B端的AI PC需求仍在增长,有PC厂商人士表示,“在零部件供应稳定的基础上扩大AI PC产品线、提升供货量,是明年的核心业务目标”。换言之,2027年PC市场的胜负手,可能不在需求端,而在谁能拿到电路板。供应链能力,第一次以如此赤裸的方式决定终端市场的座次。
这不是一场短跑:供应链的长期重排
面对短缺,产业界的共识是:这不会靠一轮周期自然出清。曾子章指出,整个PCB和芯片基板供应链都需要在质量和技术层面进行升级——层数更多、尺寸更大、既支持更高计算速度又改善散热性能的基板,不仅需要PCB制造商自身的努力,更需要供应链各环节之间进行更紧密的协作与整合。
产业正在用真金白银为长期需求投票。Prismark预计2026年全球PCB市场规模将达958亿美元,2029年有望超过1160亿美元,增长最强劲的正是18层以上高多层板与HDI。AI终端的渗透还在加码需求:Gartner预计全球AI PC出货量将从2025年的约7780万台增至2026年的1.43亿台,占PC市场的比重升至55%——当PC自身全面AI化,PC与AI服务器将在高端PCB市场上正面相遇,消费电子与算力基础设施对产能的争夺,只会更加直接。
对消费电子厂商而言,等待市场自发调节已不现实。锁定长期供应协议、重设计物料清单、与上游联合开发专用材料,正在从“备选项”变成“必答题”——被动元件行业已经给出先例,头部OEM的采购策略正从准时制模式转向关键物料的长期协议,以确保生产连续性。而对整个产业链而言,这块电路板讲述的是一个更朴素的道理:AI时代的供应链竞争,胜负手往往不在最耀眼的芯片,而在最不起眼的环节。谁能在“半导体化”的PCB上重建产能、材料与协作的护城河,谁才能在算力与终端的两线作战中安然过关。
