
 搜索

市值一度突破4万亿的长鑫存储,是中国风险投资史的奇迹。我们曾在《中国风险投资史》中写到,宁德时代的成功标志着人民币基金的成熟,如果要增补一章,那么长鑫存储则是人民币基金的高峰。
对合肥而言,长鑫的成功也意味着合肥组局模式的成功。在京东方、蔚来这两次投资里,合肥国资是出钱、出地的股东,在长鑫上,它是真正组局的人。
我们看到了几个典型的动作:
比如,这是合肥顺着产业链逻辑主导孵化,主动切进存储芯片赛道,并且是企业的发起人之一。比如,大股东不控股加市场化团队操盘。长鑫科技上市前,合肥国资相关主体合计持股约35%,是第一大股东群体,但公司没有控股股东,也没有实际控制人;经营主要交给产业界代表朱一明。这一安排,既守住了长鑫的战略属性,也保住了市场化和专业化。还比如,长鑫为圆心,借助百亿级基金等形式组织了存储芯片和半导体的产业联盟。
这些动作从微观角度讲,有点像硅谷盛行的“创业制片人”模式。由投资人来主导创业,出点子出钱找CEO,批量生产创业公司。但显然合肥更宏大,它将国资的投资能力变成了城市产业的组织和经营能力。
最近两年,这套打法又被搬到未来产业上,而且看上去驾轻就熟。我们今天要讲的,就是合肥如何复制这一套“长鑫模式”的。最新的线索可以从两家公司开始。
01.
第一家公司来自商业航天。
11月9日,中科星云在2026太空云产业生态大会上正式成立。这是一家做太空算力的公司。太空算力听上去不着边际,但合肥已经开始布局。
这家公司的技术来自中科院空天院“太空云”专项。今年5月,空天院联合百余家单位发布《共建“太空云”生态倡议书》,提出太空算力的具体落地方案:第一步,感算融合;第二步,通算融合;第三步,超算协同。
对于外行人而言,这套技术方案是无疑是抽象名词的堆叠。但我们关注的重点,不在于技术,而在于中科星云这家公司的组织架构。
这家公司注册资本15亿元,由中科星图、中科曙光、海光信息、星图测控、曙光数创、中科卫星6家产业主体(其中5家是上市公司),联合中国科学院旗下国科发展、央企诚通科创,安徽省属皖能资本、华安嘉业、省科技厅牵头主管的母基金,以及合肥产投、合肥高新创投等市、区两级投资平台,共计16家发起主体共同设立。
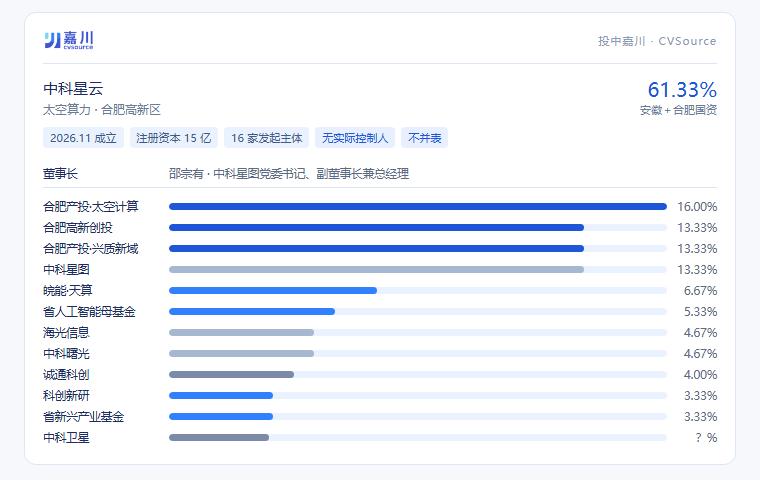
其中,合肥产投、合肥高新创投旗下三家平台分别持股16%、13.33%、13.33%,市、区两级国资合计42.66%,是第一大出资方。若再把皖能资本、华安嘉业和省科技厅牵头主管的母基金算进来,安徽和合肥国资共计持股高达61%。
虽然中科星云对外披露无实际控制人,但合肥/安徽国资在其中的主导作用不言而喻。
与长鑫存储一样,中科星云也请了产业界的人来运营和操盘。董事长邵宗有,是中科星图党委书记、副董事长兼总经理。他在算力和商业航天领域资历不浅。
邵宗有生于1976年,北京科技大学博士。2001年进入中科曙光,从机群监控软件做起,历任产品中心总经理、研发中心总经理,2007年升任副总裁。在中科曙光期间,他管过服务器、存储和整体解决方案这等多条业务线。
2016年12月,邵宗有加入中科星图。这家公司成立于2006年,前身为航天星图,做的是数字地球技术研发。2012年,创始股东把公司股权卖给了中科院空天院旗下的中科九度。之后公司又引入中科曙光作为战略股东,更名为中科星图。
中科曙光入股之后,原曙光的高管被派过来操盘,邵宗有就此出任董事、总经理。
在邵的主持下,2020年7月8日,中科星图登陆科创板。而且旗下业务分拆多个子公司,其中子公司星图测控上了北交所,星图维天信挂了新三板,星图地球、星图资本、星图低空云、星图智慧、星图防务等也陆续设立,业务从卫星测运控、数字地球平台,一路铺到低空经济和商业航天。
对合肥而言,邵宗有是一个关键人物。一来,他在算力、卫星商业应用领域有资深从业经验;二来,他操刀过一家公司从创业到上市的全过程;三来,他与合肥关系密切,中科星图的数字地球全球总部就落在合肥。
于是,合肥国资加产业界老将的组合,就这么成了。
在合肥组建的这个拼盘里,还包括中科曙光、海光信息、中科星图等6家产业方,将算力和空天资源进一步融合。
02.
这套组局打法不只在太空算力上复制,在核聚变上也是如此。
2023年5月,聚变新能在合肥成立,初始注册资本50亿元,一年后增资到145亿元。其中合肥产投持股20.5%,安徽皖能20.5%,中石油昆仑资本20%,合肥科学岛控股以知识产权作价出资20%,安徽省科创投资14%,蔚聚科技(蔚来资本)5%。
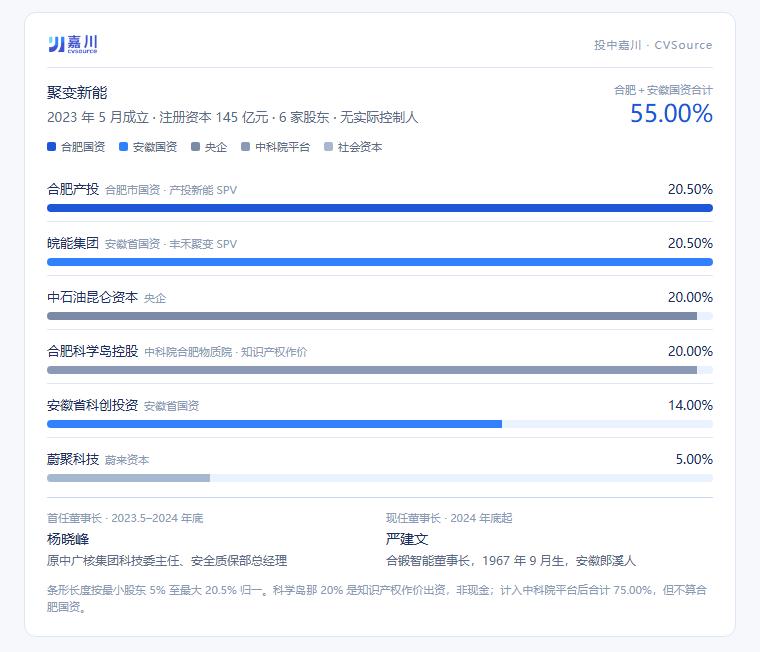
六家股东的股权安排得整整齐齐,只有20.5%、20%、14%、5%四档,最大的两家并列。这显然是刻意为之,为的是不让任何一方控股。
它请来的操盘手同样出自产业界。首任董事长杨晓峰,曾任中广核集团科技委主任、安全质保部总经理。2024年底,合肥本土企业家严建文接替杨晓峰,成为第二任董事长。
严建文,安徽宣城郎溪人,1984年考入淮南矿业学院(安徽理工大学前身)矿山机械专业。后任教于合肥工业大学。1990年,23岁的他辞职下海。2003年,他趁着国企改制,入主濒临倒闭的合肥锻压机床总厂。他把厂子重组为合锻智能,2014年11月在上交所主板上市。从接手到上市,花了大概11年。
合锻智能做的是高端成形机床,产品用在汽车、飞机、神舟飞船、天宫火箭、核电、高铁、船舶上。至少在2021年,就开始聚变堆真空室的研发。2024年的中报显示,“在聚变堆核心部件制造领域取得突破进展。”并顺利启动BEST真空室制造工作,在成型、焊接及检测工艺上取得阶段性成果。
真空室是聚变装置里最难造的核心部件。它同时承担真空边界、结构骨架、安全屏障、精度基准四个任务,在工程上,直接决定了装置能不能组装起来。
而带队做出这个突破的,自然是严建文。他牵头并担任首席科学家的“聚变堆真空室精准成型及高性能焊接关键技术研究”入选国家重点研发计划,拿到中央财政专项资金4367万元,能源研究院再配套2000万元。
所以合肥把严建文请来当董事长,等于让掌握聚变堆核心部件工艺的人来管公司。聚变能不能往前走,要解决的正是工程难题。
03.
从长鑫存储,到中科星云,再到聚变新能。合肥国资的打法已经与招引京东方和蔚来汽车时大不一样了。
合肥招引京东方时,京东方是已有企业的下一代产线扩建,并且当时招引时有深圳、武汉、成都等多地争抢。合肥最终是以巨额投资、高效的政策响应
等抢到了项目。这考验的是当时合肥政府的魄力。
2020年投资蔚来汽车则是一次白衣骑士式的投资。在企业濒临断粮的时候,以投资换取总部迁入。考验的是合肥定价和兜底的能力。
而长鑫、聚变和星云,都是从无到有的企业。合肥有主动的战略意图,既出钱、又找人,还要拉着产业资源,主导治理架构设计。考验的战略眼光和组织设计能力。
而且从长鑫到星云这三家公司的所处赛道,也可看出合肥战略眼光的前移。太空算力显然与存储芯片所处的环境不同。2016年前后,存储是必须尽快解决的麻烦,这个市场被三星、SK海力士、美光三家韩美厂商把持,一旦被卡脖子,就不只是产业问题,更是社会和民生问题。
太空算力并非一个确定性的概念,但指向的是未来产业的竞争。谁先把轨道和频谱占住,谁就占住了位置。从这个角度讲,之前押注存储,是在一个已经被三巨头分完的市场里抢份额;现在押注太空算力,是在一个新市场中抢座位。
而组织与设计能力,则与国资架构和产业引入相关。
国资在长鑫、星云和聚变公司中,都不控股、不并表。长鑫60名股东、无实际控制人;聚变6家股东、最大两家并列20.5%;星云16家股东、无实际控制人。后两家的股权表,一眼就能看出人工设计的痕迹,为的是不让任何一方把公司并进自己的报表。
这种设计,一方面保持了国资的主导地位,另一方面减少了非市场化因素的干扰,给了企业最大灵活度。同时,国资也减轻了自身的风险和合规压力。
公司的经营权则一律交给产业界的人。朱一明先创办了兆易创新,兆易创新是长鑫存储的上游环节;邵宗有是集团化的操盘手,一头连着中科曙光这样的算力龙头,一头连着中科星图的商业航天版图;严建文是高端装备的老行家,解决的是工程化难题。
跳出单个企业,自然还有更多的要素。比如人才,合肥国资体系的各类投资人才,已经有多达1000名左右,这还是我们在2025年底调研时的数据。
又比如产业基金生态。合肥长鑫产投管理着安徽新一代信息技术基金,包括125亿元母基金和13亿元直投基金。从母基金出资的GP看,也有鲜明的产业导向。它们偏好三类基金:第一类最大,为长鑫上下游企业的CVC,比如创维资本、美的资本等等,这一类占比超过50%。这类GP不仅招引能力强,而且与直投互动良好。第二类为北上深市场化管理人占比30-35%;第三类为熟悉本地的国有和金融机构。
这套侧重CVC的产业投资模式,在聚变新能和中科星云上也可能复制。
聚变新能这边,合肥产投在2026年1月发布了“合肥未来聚变能创投基金”,首期10亿元,存续期15年。专门围绕核聚变上下游进行投资。
中科星云的设立当日,也同步发起了星云太空智能产业基金,总规模50亿元、首期20亿元,投的是太空云的技术转化和产业链公司。
从公开数据看,这两支基金到目前还没有实质性的项目落地。但是在各自的投资赛道内,合肥已经聚集了一批企业。根据合肥官方的数据显示,合肥在核聚变赛道,汇聚了70余家产业链上下游企业,商业航天相关企业及机构超190家。
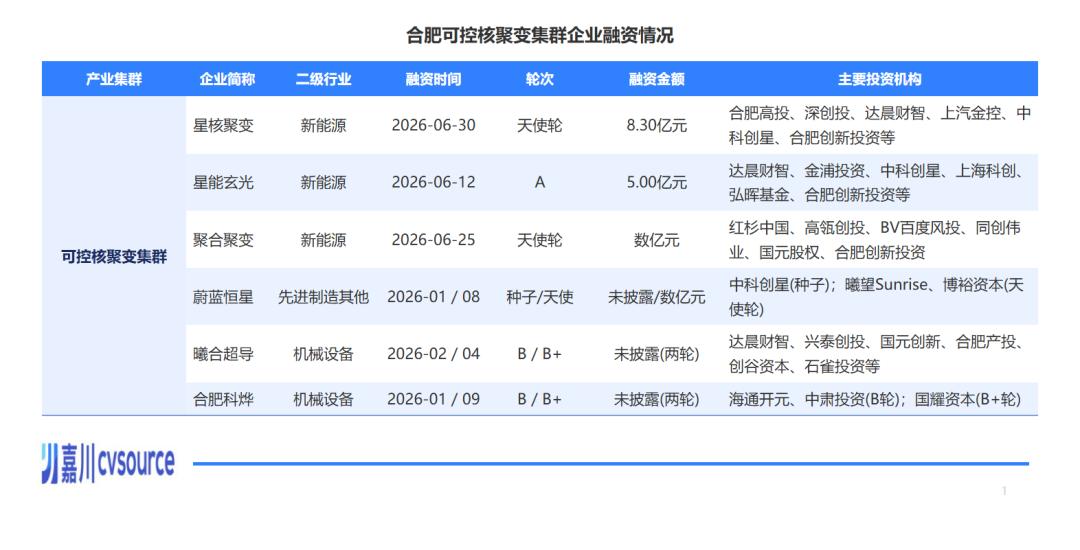
在美国风投界有一种创业制片人(Venture Studio)的模式。传统的风险投资是选择公司,而制片人模式,则是自己想创业点子,邀请CEO,自己当联合创始人,像流水线一样生产公司。然后将项目做大,最后通过并购等渠道退出。
而合肥这一套模式,是带有中国特色的城市进阶版。国资有强烈的战略意图,看准赛道和关键环节,出钱从0到1建立公司,邀请企业家管理,自己退居二线,负责产业组织。它自然不是为了等并购退出,而是盘活城市的产业生态。这本质是一种从城市产业投资向城市产业经营的转型变革。