

 搜索


字节背后的AI算力基建公司,要去IPO了。
近日,总部位于新加坡的数据中心运营商DayOne Data Centers(DODC)正式向美国S
根据彭博社披露,公司最初计划最高融资50亿美元、目标估值约200亿美元(约合1332亿元)。
不过,这一次闯关,恰逢AI算力赛道IPO窗口正在快速收窄。
近期,全球算力基建赛道IPO环境集体遇冷。
英伟达投资的Nscale赴美IPO,目标估值被机构从300亿美元压至160–190亿美元;澳大利亚AI基建企业Firmus启动IPO询价仅48小时便宣告撤单;黑石旗下数据中心运营商AirTrunk,也推迟了原计划在新加坡进行的REIT上市,原本计划募集约15亿美元。
就连DayOne也在递表的2周后,就有消息传出公司正考虑将募资规模缩减至25亿至30亿美元,不排除推迟上市的可能。
诸此种种,也让DayOne的IPO征途似乎有了新的变量。
半年营收5.12亿美元,字节撑起七成生意
DayOne的故事,源自万国数据海外IDC业务GDS International。
2022年,万国数据搭建独立平台DigitalLand Holdings,将中国香港、新加坡、马来西亚柔佛州、印尼巴淡岛海外数据中心资产剥离出来独立运营。
随后,DayOne就踩中了这一轮AI基建狂热的全程。
2024年,公司先完成约5.87亿美元A轮融资,随后B轮加码至12亿美元,软银愿景基金、Citadel创始人Ken Griffin、Coatue、Baupost等机构入场,A、B两轮合计融资约19亿美元。
B轮交割后,万国数据持股从52.7%稀释至35.6%,不再并表。
2025年1月1日,GDS International正式更名为DayOne,开启了“单飞”;同年再获得来自 Brookfield 及一家主权基金的最高10亿欧元夹层融资额度,用于芬兰园区和全球扩张。
今年1月,DayOne完成超20亿美元C轮融资,投后估值94亿美元,较B轮37亿美元投后估值翻倍;万国数据同期向DayOne出售价值3.85亿美元股份,据万国数据公告,借此收回约95%投资本金。
C轮后万国数据持股进一步降至约27.8%,IPO前再稀释至19.4%。
截至本次递表前,DayOne累计股权加债权融资已超过64亿美元。
根据招股书,DayOne主营业务为在海外市场投资、建设并运营大型数据中心,向客户提供托管型算力基础设施服务,提供机房、电力、机柜配套,承接客户的服务器托管与算力部署需求。
过去2年,伴随着大型科技企业加快海外业务部署,DayOne的盘子也越做越大。
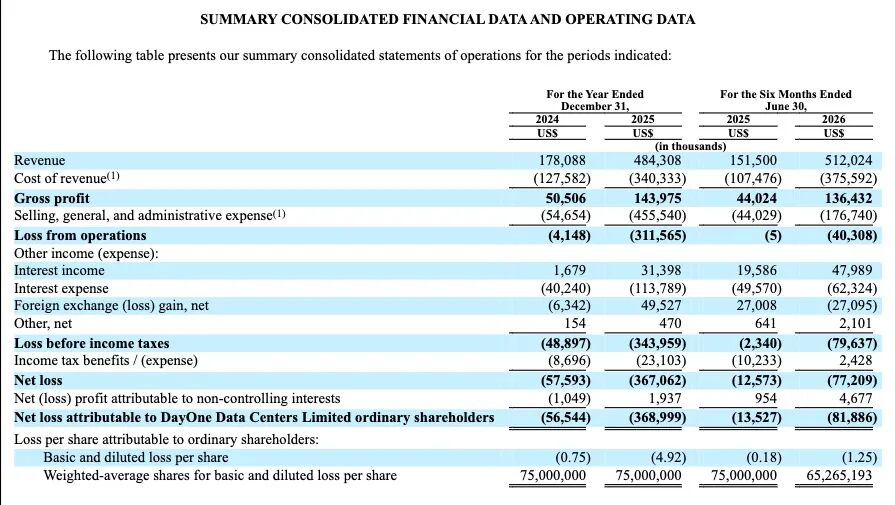
2025年全年,DayOne营收4.84亿美元;2026上半年,DayOne 实现营收5.12 亿美元,同比暴涨 238%,半年营收已超过2025全年。
来源:DayOne招股书
而这主要得益于马来西亚柔佛、印度尼西亚巴淡岛及泰国等地的数据中心陆续交付。2025 年马来西亚收入占比81.5%,2026 上半年进一步抬升至87%。
这里面,DayOne前两大客户合计包揽了超八成收入,客户集中度较高。
2025 年,第一大客户贡献69.4%营收,2026上半年为69.2%;第二大客户2025年占 2.3%,2026上半年占15.1%。
根据招股书,第一大客户为一家拥有全球短视频平台的科技企业,据《The Information》披露,该客户为字节跳动。
截至今年 9 月,该第一大客户已经锁定DayOne位于马来西亚、泰国、芬兰数据中心合计838兆瓦算力容量。
其中芬兰两大园区 281 兆瓦,全部被该客户预订,服务其欧洲区域的数据合规部署。
IPO前,寇图资本(Coatue)和高瓴各持股19.5%,万国数据持股19.4%,Achi entities持股 15.6%。
盈利承压 + 行业遇冷,IPO之路或有变数
简单来看,DayOne算得上 AI 浪潮里典型的重资产“卖水人”:不研发大模型,而是自建数据中心,向科技巨头出租算力机房。
不同于芯片、光模块厂商一次性交付产品的模式,它靠10至15年长期托管合同获取收入。
但这份卖水生意门槛极高,前期基建投入巨大,叠加客户高度集中,并非毫无隐忧。
首先,营收暴涨的另一面,是持续亏损和巨额资本开支压力。
来源:DayOne招股书
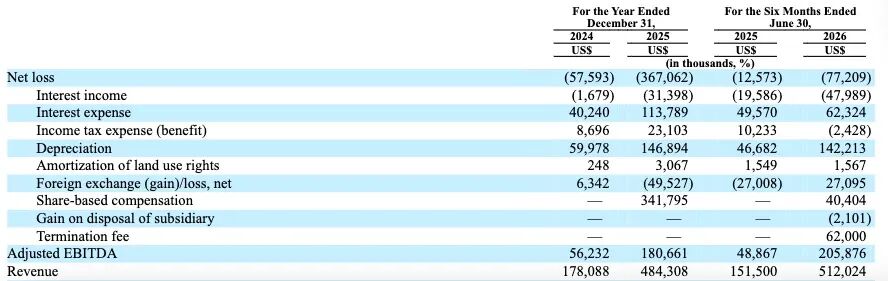
据招股书,2025年DayOne净亏损3.67 亿美元。
其中一个重要原因是股份支付费用,全年确认股份支付费用3.42亿美元,其中3.39亿美元计入销售、一般及行政费用。
换言之,账面亏损的大头是股份支付带来的非现金支出,而非经营性亏损。
2026年上半年,公司净亏损7720万美元,同比由去年同期的1260万美元扩大逾5倍,主要受股份支付费用增加影响。
可见,亏损有所放大,距离盈利仍有距离。
而更大的压力来自资本开支和债务。
数据中心是重资产生意,拿地、建机房、配电冷却,每一项都是巨额前期投入。
2026 年上半年,DayOne用于购买固定资产、土地使用权及支付建设相关预付款等资金达到 31.1 亿美元,约为同期营收的6倍,而经营活动净现金流仅为1401万美元。
截至今年6月底,DayOne总资产达到128.36亿美元,总负债64.97亿美元,资产负债率为50.62%。其中,有息借款达到44.26亿美元。
由此可见,已投产和在建的产能规模不小,但后续仍需持续投入才能把规划容量转化为实际收入。
DayOne也在招股书中坦言,迄今为止,公司的运营现金流远低于资本需求,为了发展业务,已经筹集了大量资金,并且正在通过本次发行寻求筹集更多资金。
本次IPO募集资金,核心用途就是偿还债务、继续扩建算力基础设施,以及补充营运资金。
值得注意的是,DayOne冲刺IPO的时间点,恰好撞上全球算力基建赛道的估值拐点。
过去三年AI狂热期,资本愿意为远期规划容量买单。
但近期Nscale估值被砍半、Firmus48小时撤单,都释放了明确信号:机构不再为故事付费,转而紧盯已投产机柜、稳定合同、真实现金流。
而 DayOne,也从最初目标200亿美元估值、50 亿美元募资,释放出募资规模可能缩减至25-30亿美元的信号。
对国内一级市场来说,这个信号同样值得警惕。
当重资产行业的退出通道变窄,全球机构开始算真账,一级市场的美元基金也会随之收紧对算力基建项目的估值,国内算力基建项目的退出预期也需要相应下调。
可见,靠“远期机柜规划”融资的时代,正在结束。
DayOne的IPO,本质上是AI基建狂热退潮后,市场对“大客户依赖型数据中心公司”的一次定价检验。
接下来赛道比拼的,是看谁能把算力资产稳定转化为持续现金流。
