

 搜索


9月4日,巴塞尔。诺华的新闻稿只有几段话,却给心血管领域最后一个"百亿美元级"新叙事画上了休止符:pelacarsen的全球III期Lp(a)HORIZON研究,未能显著降低患者的主要心血管事件风险。
8323名患者、43个国家、904家中心、运行近七年。这是人类历史上第一项专门验证"降低Lp(a)(脂蛋白a)能否减少心血管事件"的结局试验。答案是:Lp(a)降下来了,事件没有。
在创新药行业,最贵的失败从来不是死刑。死刑是一纸公告,止损清晰,资产核销,各回各家。死缓却是:同一个靶点上,安进约7300人的OCEAN(a)、礼来1.67万人的ACCLAIM还在路上;全球合计超过3万名受试者已经或正在躺上试验床。停,数十亿美元沉没;继续,可能是在追问一个没有答案的问题。
Lp(a)药物研发的寒冬,提前来了。而在科学迷雾廓清之前,没有一家理性企业会继续砸数十亿美元去赌一个悬而未决的因果链。
残酷的是,它只是2026年这份"死缓判决书"上,最新的一行。01
Lp(a):全球第一张答卷,交了白卷
Lp(a)约90%由基因决定,饮食运动几乎无法干预,全球约五分之一人群水平偏高,早发心血管病患者中占比近三分之一。美国和欧洲指南均已建议成年人一生至少检测一次。这是一个教科书级的"遗传学确证、市场巨大、无药可用"靶点,PCSK9之后,心血管领域十年等不来第二个这样的故事。
诺华为这道题付出的直接对价:2017年合作启动,7500万美元首付款,外加两笔合计1.5亿美元的股权投资;2019年行权,再付1.5亿美元许可费;叠加最高6.75亿美元里程碑和中双位数至低20%区间的销售分成(当年公开报道的这笔交易总包,最高约16亿美元)。分析师给pelacarsen的峰值销售预期是每年20亿到30亿美元。
试验设计无可挑剔:8323名已确诊心血管疾病、Lp(a)≥70 mg/dL的患者(78.6%超过90),77.5%接受高强度他汀治疗,中位LDL-C已被压到64.6 mg/dL,在最优背景治疗之上,每月一针80 mg pelacarsen,观察心血管死亡、非致死性心梗、非致死性卒中、需住院的紧急冠脉血运重建组成的四点MACE。
结果,二期里能把Lp(a)最高降低约80%的分子,三期里指标照降,硬终点未动。消息公布后,诺华股价重挫约14%,管线位次靠后的安进也跌约10%,市场惩罚的不是诺华一家,是整条赛道。
这就是"死缓"的精确定义:靶点没有被证伪,但靶点假设被削弱;没有企业宣布退出,但每一家都在重新算账。
判决书的共同条款:指标都动了,但医学没赢
把2026年心血管领域的四起FIC结局试验失败并排放着看,会看到一份惊人的"共同条款":
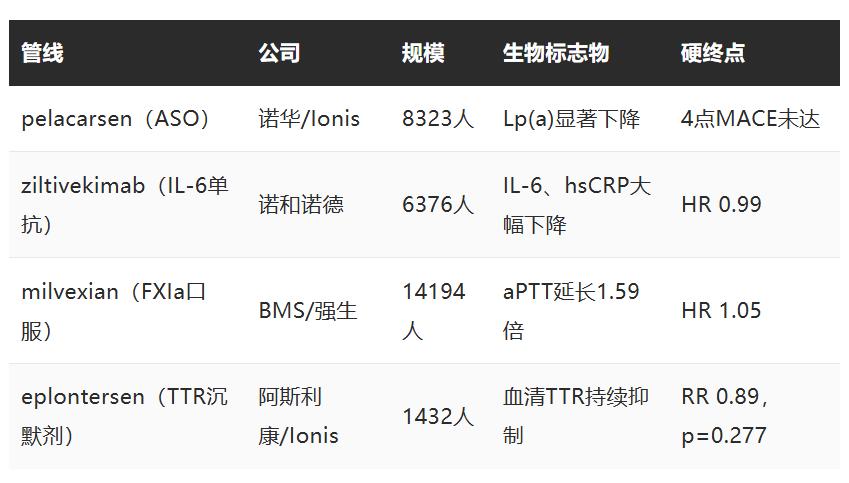
四个分子,四条机制迥异的通路,同一个死法:药理学赢了,医学没赢。
这其中,三条"法条"值得写进每一家药企的尽调模板:
第一,遗传学证据不等于晚期可逆性。遗传学研究观察的是一个人几十年的Lp(a)暴露;药物试验是在动脉粥样硬化已经形成之后,把指标降低几年。基因告诉你这条河通向大海,但它没告诉你,下游河床已被三十年的他汀垫高了。
第二,背景治疗压平了天花板。当77.5%的患者用着高强度他汀、LDL-C中位数64.6 mg/dL,残余风险的"残余"已经所剩无几,milvexian研究中,安慰剂组12个月事件率仅5.1%;任何新增干预都要从更小的基数里榨出统计显著性。
第三,替代终点是一种"代偿幻觉"。Lp(a)、hsCRP、aPTT、TTR,每一个都是被信任了多年的代理指标。2026年,行业为"把地图当领土"集体买单。
那为什么还有超过3万人留在牌桌上?因为PCSK9的成功模板证明过这条路走得通——依洛尤单抗用降幅近60%的LDL-C换来15%的MACE相对下降,生物标志物到结局的链条一次都没有断。
但PCSK9的通行证不能继承。每一个新靶点,都要自己交一遍学费。目前赛道最大的悬念是"深度阈值":pelacarsen降80%不够,那olpasiran(>95%)、lepodisiran(约94%)、乃至一年一针的CRISPR(CTX320,I期)降得更狠,够不够?没人知道。
这就是死缓的死缓,连减刑的证据,都要再等一到三年。、
残酷拼图:2026年其他被"死缓"的路线
2026年的死缓名单,比大多数人想象的更长。
1.IL-6与"残余炎症风险"假说。
7月31日,诺和诺德ZEUS研究揭晓:ziltivekimab组3点MACE风险比0.99(0.88-1.11),与安慰剂几乎完全重合——而游离IL-6和hsCRP如预期般大幅下降。
从2017年CANTOS(IL-1β,MACE下降约15%)到秋水仙碱,"抗炎护心"本是十年内最接近验证的假说;ZEUS之后,9月4日HERMES(约4900人)、ATHENA(约680人)两项III期被独立监查委员会建议提前终止,只剩心梗后急性场景的ARTEMIS(约1万人)苟到2027年上半年。
这款药是诺和诺德2020年花7.25亿美元首付、总额21亿美元从Corvidia买来的,原本是"肥胖之外的第二条腿"。当日股价跌8.7%。下一棒的NLRP3炎症小体,如今估值也要重新打表。
2.FXIa与"安全抗凝"叙事。
8月28日ESC慕尼黑,BMS/强生公布LIBREXIA-ACS完整数据:14194名ACS患者,milvexian组MACE发生率5.4%对安慰剂5.1%,HR 1.05,该试验2025年11月就被中期分析判了无效。
FXI"致血栓而不止血"的假说曾被誉为"下一代安全抗凝"的圣杯,拜耳的asundexian已在2023年先走一步。如今整条路线的希望压缩到10月揭盲的LIBREXIA-Stroke和2027年一季度的LIBREXIA-AF两场终审。安全是真的(颅内/致命出血0.3%对0.3%),但"不出血"不能自动兑换"不血栓"。
3.ATTR-CM的"加码策略"。
7月9日,阿斯利康/Ionis的eplontersen在CARDIO-TTRansform(1432人,140周)未达主要终点:RR 0.89,p=0.277。
微妙之处在于57%的患者背景使用tafamidis稳定剂(试验结束时这一比例升至约八成)——预设亚组里,单药治疗组HR 0.71、名义显著。同路线的Alnylam vutrisiran(HELIOS-B)2024年已证明TTR沉默能改善ATTR-CM结局,所以这不是靶点之死,是"在标准治疗之上再叠加"这一策略的死缓。
4.亨廷顿的HTT沉默。
7月9日同一天,罗氏终止tominersen:GENERATION HD2研究中突变亨廷顿蛋白水平显著下降,16个月治疗后功能、认知、运动终点无获益。
生物标志物终点达标、临床无效,与eplontersen同日官宣,也是同一种死法。这是亨廷顿沉默路线十年内第二次死缓(2021年GENERATION HD1已失败一次)。
5.KOR拮抗剂与抑郁症。
Neumora的navacaprant在KOASTAL-1/2/3三项III期中全线未达主要终点,此前强生的同靶点aticaprant已因疗效不足退场。"机制的价值正受到根本性质疑"——抑郁症新机制研发最热闹的分支之一,就此进入靶点公墓。
6.ADC金潮退烧。
辉瑞2023年430亿美元买下Seagen,2026年6月22日迎来首个关键读出:sigvotatug vedotin(整合素β6 ADC)在SigVie-002中,703例经治非鳞NSCLC的总生存期未能优于上市近30年的多西他赛。
这已是Seagen资产序列的最新一道伤口:felmetatug vedotin(2025年2月终止)、维迪西妥单抗膀胱癌方向降级并计提16亿美元减值、CD228 ADC(2026年3月)、tisotumab vedotin宫颈癌(2026年4月)接连出清。
同期:吉利德Trodelvy两连败(ASCENT-07未达PFS、EVOKE-3被建议终止);ADC Therapeutics的Zynlonta在LOTIS-5中PFS达标(6.1对4.7个月)但试验组死亡27例对9例,股价单日暴跌近60%,随即裁员17%;阿斯利康PD-1/CTLA-4双抗volrustomig在PD-L1低表达NSCLC中不敌K药联合化疗,IDMC建议终止;诺华TIM-3的sabatolimab未达OS终点出局,而礼来、罗氏、BMS、阿斯利康早已集体砍过TIM-3。
ADC不是不行——2026年AACR摘要超400份——但ADC整体临床失败率约80%,"对标DS-8201"的估值叙事正在被系统性折价。
7."保肌+GLP-1"的策略性死缓。
礼来以近20亿美元总价买下的bimagrumab,II期BELIEVE(507人,72周,2026年3月发表于Nature Medicine)交出惊艳数据:联合司美格鲁肽减重22.1%,92%的减重来自脂肪,瘦体重仅降2.9%(司美格鲁肽单药为7.4%),单药组瘦体重甚至增加2.5%。
但2025年9月,礼来终止了其在肥胖合并糖尿病人群的IIb期试验,理由是"战略商业原因";FDA则释出信号:体成分改善本身不足以支持批准,需要在GLP-1之上证明增量减重。
再生元COURAGE三联组保住了81%的瘦体重,代价是28.3%的停药率和2例死亡。机制成立、数据漂亮、商业算不过账:这是监管经济学判的死缓。
8.监管死缓:欧洲抗淀粉样蛋白。
2025年3月28日,CHMP对礼来donanemab给出否定意见:认知衰退减缓35%不足以覆盖ARIA(脑水肿/微出血)风险;此前aducanumab被拒、lecanemab翻盘过关,2026年3月Anavex的blarcamesine干脆撤回欧盟申请。美国市场高歌猛进的抗淀粉样蛋白,在欧洲整体处于监管死缓状态。
死缓名单如何改写中国药企的估值
这张判决书离中国资产,比看上去近得多。
1.Lp(a)是中国创新药BD最密集的靶点之一,而里程碑条款正在变成"结局绑定"。
2025年3月,恒瑞医药将口服小分子HRS-5346大中华区外权益授权默沙东:2亿美元首付、最高17.7亿美元里程碑,总额约19.7亿美元;2026年2月该药获CDE突破性治疗认定,8月底ESC年会LBA专场公布II期数据(240 mg组12周Lp(a)最高降幅86.3%)。
石药集团将AI平台发现的口服小分子YS2302018授权阿斯利康,总额约20.2亿美元,自研siRNA SYH2068已进II期。中国生物制药体系(赫吉亚)的Kylo-11,I期最终数据今年8月登上《柳叶刀》:单次给药48周Lp(a)中位降幅最高97%,II期已在中美两地推进。
此外还有舶望(全球权益已授诺华)、靖因(SRSD216 II期首例给药)、信立泰(SAL0137)、京新(JX2201)、英矽智能(ISM0900临床前候选)。
pelacarsen失败之前,这笔账的算法是"降幅×给药便利×出海预期";失败之后,尽调核心变成"你的结局试验敢不敢做、什么时候做、对照组怎么办"。恒瑞2亿美元首付款已落袋,但17.7亿美元里程碑的兑现概率,从概率分布到贴现率都要重算——海外大厂对Lp(a)资产的出价,从此更严苛地绑定心血管结局。
也就是说,死缓不只冻结管线,它冻结的是整条BD定价曲线。
2.ADC端,荣昌生物是最直接的映射。
辉瑞2026年2月将维迪西妥单抗(膀胱癌方向)调低优先级,单季计提16亿美元减值,加上2025年的2亿美元,累计减值约18亿美元。海外开发实质进入死缓,直接改写"维迪西妥出海"叙事的估值锚,尽管其KEYNOTE-D74等III期仍在推进,乳腺癌、实体瘤拓展未停。
中国ADC军团,科伦博泰、映恩、乐普、翰森们的下一轮BD议价,都要在这份减值清单的阴影下进行。
3.保肌端,来凯医药的LAE102(ActRIIA单抗)对标礼来bimagrumab。
礼来战略收缩虽未否认靶点,且继续承担来凯美国I期费用,但"ActRII+肥胖"的想象空间已被压到只剩细分人群(肌少性肥胖)的差异化故事。
更结构性的提示是:FIC的失败,第一次让"fast-follow"模式同步流血。过去,跨国药企三期失败被中国biotech视为"洋人交学费,我抄作业";现在,同一靶点上所有follower的估值同步折价。
抄得到管线,抄不到答案。国内进度落后一个身位的公司(舶望、靖因、信立泰们)反而多了一个选项:等OCEAN(a)和ACCLAIM的结局数据落地,再决定下注。晚,有时是风控。
也要看清硬币的另一面:死缓不等于死刑。
罗氏的帕金森抗体prasinezumab,IIb期PADOVA主终点未达(HR 0.84,p=0.066),公司凭开放标签延长期的信号于2025年6月拍板挺进III期,900人研究已在2025年11月启动。ATTR路线上,vutrisiran已用HELIOS-B的阳性结果(2024年)证明同一条路可以走通。
判死缓的从来不是靶点,而是"用生物标志物代替结局验证"的傲慢。谁先补上结局证据,谁就把死缓改判成无罪。
结语
2026年的这份名单,可以浓缩成一句话:生物标志物是地图,临床结局是领土;行业为一再把地图当领土,支付了集体账单。
对药企,死缓意味着:同一靶点上的下一个分子,必须回答"为什么这次不一样",更深的降幅、更早的干预、更准的人群,三者至少占一。lepodisiran把III期人群前移到一级预防,是在赌"河床还没垫高";olpasiran赌深度;CTX320赌终身编辑。这些都是正经的科学下注,但它们都要等到2027-2029年才开奖。
对资本,死缓意味着估值方法的改写:管线深度要让位于"结局绑定概率",BD里程碑的贴现率集体上浮,而Lp(a)这类"单一靶点、结局未证"的资产,从此按期权而非债券定价。
对中国创新药公司,死缓名单是一张避雷图,也是一张候补席:避开绑定未证结局的重估资产,盯住能把"死缓改判"的公司,它们的共同特征不是靶点更热,而是临床设计更诚实地直面硬终点。
科学需要答案,资本没有耐心。这两者的时间差,就是死缓存在的全部空间。2026年给行业的教训其实很老派:药,最终要救的是人,不是指标。
