
 搜索

2026年9月的七十二小时注定被写入折叠屏的产业编年史。
华为Mate XT 2非凡大师以三折叠形态和19999元的起售价率先亮剑,小米紧随其后发布首款“中折叠机型”小米18 Fold,苹果的首款折叠屏iPhone Duo也在争议与期待中压轴登场。
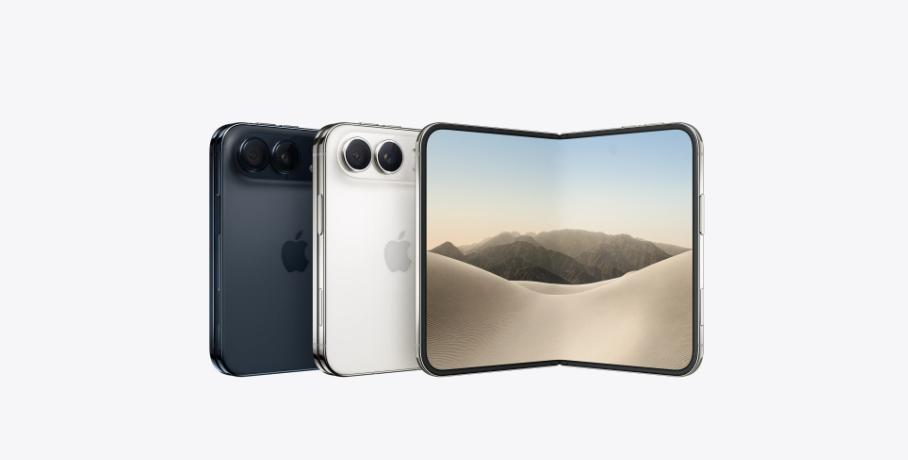
这是折叠屏诞生七年来,第一次真正意义上的“全员到齐”。三星、华为、小米、荣耀、OPPO、vivo早已在这片战场上厮杀多年,而苹果的入场像一枚迟到的棋子落在棋盘中央,引发了巨大的关注。
然而,与发布端的喧嚣形成鲜明对照的是,折叠屏的全球渗透率至今仍在2%左右徘徊,2026年上半年出货量甚至同比下滑21.6%。
苹果的入局被部分机构视为品类拐点,但拐点之前,是一条远比想象中更漫长、更崎岖的隧道。
这场白热化的角逐赛,到底在比什么?为什么七年的技术迭代、六家安卓厂商的合力推动,依然无法将折叠屏从小众玩具变成大众主力?
当苹果终于带着它的答案入场,我们或许需要重新审视这个被反复追问却始终未解的问题。
01 充满争议的迟到者
我们先来看看苹果折叠屏新品这款产品。
iPhone Duo是一款横向书本式折叠手机。折叠时,外屏5.4英寸,大小和形状与护照相当;展开后内屏7.6英寸,是苹果手机迄今最大的显示屏。钛金属边框和铰链护壳,A20 Pro芯片,内置“苹果智能”平台。
定价1999美元起,国行15999元起,256GB到2TB四个存储档位,是苹果历史上最贵的手机。
苹果发布会后,舆论场呈现出一种诡异的分裂。一边是华尔街的乐观预期:深水资产管理公司的Gene Munster认为iPhone Duo可能成为“自AirPods以来第一款真正获得广泛消费者需求的新产品”,预计贡献iPhone业务8%至12%的营收。Counterpoint预测苹果入局首年即可拿下全球折叠屏市场25%的份额。
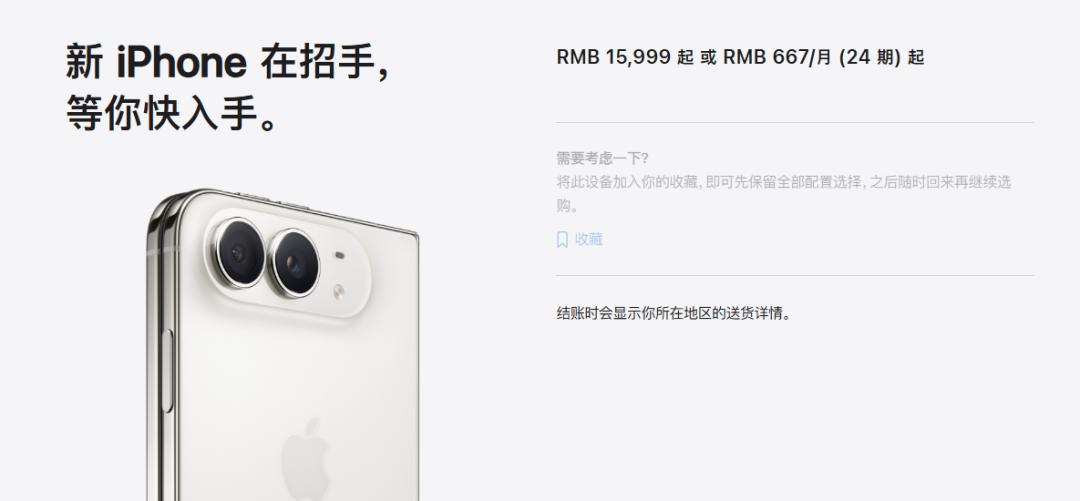
另一边,社交平台上的吐槽声浪同样汹涌:“15999元的折叠iPhone,砍掉长焦,换回侧边指纹,取舍代价有点大。”。罗永浩连用七个“抄的”形容iPhone Duo的设计,折叠形态、屏下摄像头、阔屏比例、侧面Dock栏、多角度悬停、钛合金铰链盖。
那么,苹果是否真的存在抄袭行为?为何引发如此大的争议?
首先是现有创新空间的饱和。折叠屏的硬件形态经过七年迭代,已经收敛到一个相对成熟的“标准答案”区间。书本式内折、外屏辅助、多任务分屏,这些曾经需要反复探索的设计,如今已成为行业共识。苹果作为后来者,在这个既定框架里能做的硬件突破本就有限。但问题在于,公众不会因为“行业成熟了”就降低对苹果的期待。恰恰相反,越是后来者越被要求拿出不一样的东西。
其次是公众期待过高。苹果过去二十年的历史,几乎就是一部“重新定义品类”的历史。iPod重新定义了音乐播放器,iPhone重新定义了手机,AirPods重新定义了无线耳机。这种惯性期待被完整地转移到了折叠屏上:大家等的不是一个“能折叠的iPhone”,而是一个“只有苹果才能做出来的折叠屏”。当iPhone Duo最终呈现的是一款在硬件上相当克制、创新主要集中在交互层面的产品时,落差感便被成倍放大。期待越高,失望也越大。
第三是定价与取舍之间的张力。15999元起的国行价格,是苹果历史上最贵的手机。但这款最贵的手机,却砍掉了长焦镜头,换回了侧边指纹。对消费者而言,这意味着他们不仅要为“折叠”这个形态本身支付高昂溢价,还要接受在某些核心体验上的降级。
那苹果有什么突破点呢?iPhone Duo的开合交互设计吸引了部分好评。屏幕切换并非简单跳转,而是依靠渐进式模糊动画过渡,外屏画面逐步模糊消退,内屏伴随渐变效果显现。定制版iOS 27支持双应用分屏、跨窗口拖拽,内外屏无缝流转,内外屏保持完全一致的4:3比例,内容等比缩放,无画面割裂。
具体来看,苹果的入场逻辑带着一种典型的后发制人色彩,市场的争议也说明了折叠屏这类新兴前沿技术远未到可以用大厂背书来解决的程度。
那么,现在的折叠屏有哪些主流技术路线?分别有哪些大厂参与?
02 四面楚歌的折叠屏之争
七年过去,折叠屏早就不需要反复证明屏幕能不能折。
铰链寿命、折痕控制、机身厚度这些曾经的核心议题,如今各家都已交出及格线以上的答卷。大折叠面板出货量在2026年上半年同比增长35%,占比从50%飙升至78%。
但当新鲜感褪去,折叠屏的市场竞争也逐渐趋于白热化,每一家都要回答一个更难的问题:它究竟给用户带来了什么?
苹果打的是生态牌。iPhone Duo真正的壁垒不在硬件,而在软件。iOS 27为折叠形态专门设计了待机显示、帐篷模式、立式FaceTime等交互方式,并将支持Apple Pencil。更关键的是,折叠屏长期面临的应用荒难题对苹果几乎不存在,超过180万款iPad应用可以无缝迁移到内屏上。当安卓厂商还在为微信这类国民级应用在折叠屏上简单放大的体验头疼时,苹果用户打开内屏就能用上完整适配的软件生态。
华为则走了一条截然不同的路:用形态创新不断重新定义折叠屏的边界。从2019年Mate X的外折起步,到Mate X2转向内折,再到Mate XT开创三折叠品类,以及Pura X系列开辟阔折叠赛道,华为在折叠形态上的布局密度远超任何一家安卓厂商。
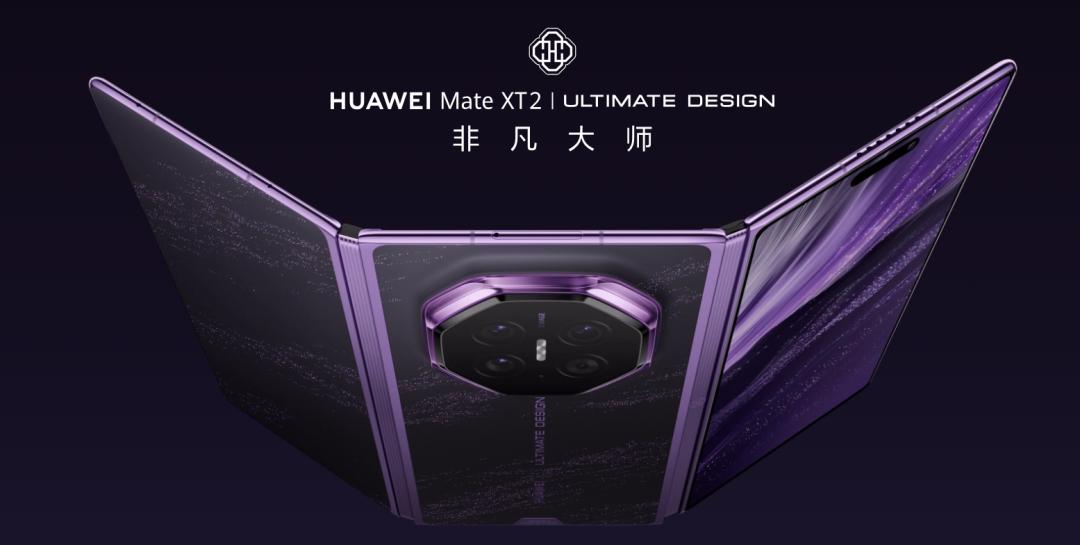
Mate XT 2非凡大师是华为第二款三折叠产品,从上一代Z型折叠改为G型双内折,将主屏完全包裹在机身内部,解决了柔性屏外裸磨损的隐患。首发搭载麒麟9050 Pro芯片,采用晶圆级垂直堆叠的逻辑折叠技术,在有限空间内塞进更多晶体管。整机折叠态厚度控制在12.3毫米,展开单边仅3.5毫米。华为还首次在三折叠上支持IP58/59级防尘抗水,并搭载灵盾硬件级防窥屏,开启后侧面显示黑色、正面观感不受影响。华为在中国折叠屏市场的份额超过60%,三折叠是它守住高端的人无我有。
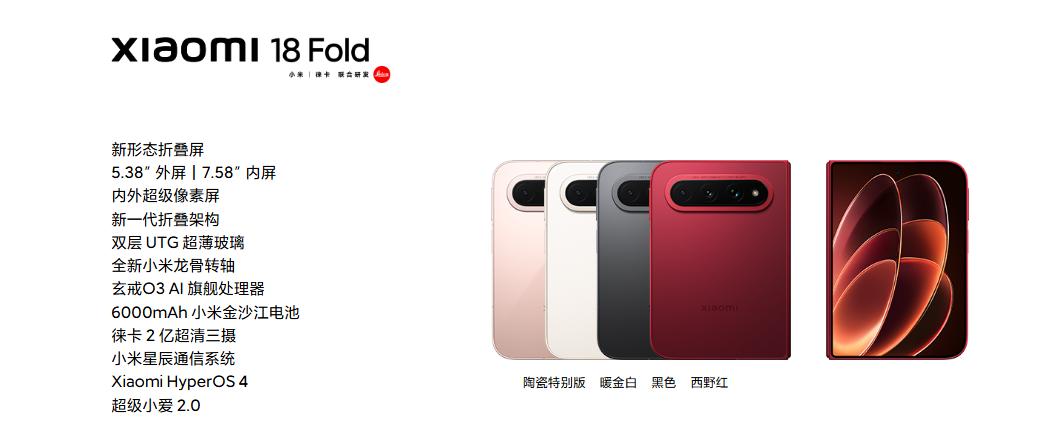
小米打的是差异化卡位牌。小米18 Fold定义了一个新形态“中折叠”,定位介于大折叠和小折叠之间,合上时大小类似一本护照,展开后接近mini平板。整机重量压到219克,比不少直板旗舰还轻,内置6000mAh电池。内外屏采用相同的根号二比一比例,内屏正好是外屏的二倍,保证开合时内容显示逻辑一致。搭载自研玄戒O3芯片,起售价10999元,是三款产品中价格最亲民的一个。小米在折叠屏市场的存在感一直偏弱,份额仅4%左右,中折叠是它避开华为和苹果正面战场的一次侧翼突围。
可以说,大厂们在折叠屏这个棋盘上各有策略,但大厂们的技术之争并没有彻底打开折叠屏的大众之门。一个尴尬的数据是:折叠屏手机用户日均展开内屏仅3.1次,76%的消费者从未使用过悬停功能。花了一万多块钱买的“大屏”,绝大多数时间处于折叠状态。
这样的使用率下,所谓的“全员到齐”到底是在争夺一个正在增长的市场,还是在瓜分一个始终长不大的蛋糕?
03 折叠屏的围城时代
折叠屏曾被视为手机行业突破存量竞争、实现高端化与利润提升的救命稻草,吸引众多厂商(尤其是中端机厂商)蜂拥入局,试图通过折叠屏抢占高端市场。但随着入局者增多,折叠屏赛道竞争日趋白热化,技术壁垒高、研发成本大,且面临屏幕折痕、低温碎屏、维修率高等现实痛点,部分厂商陷入投入大、回报慢的困境,进退两难。
IDC数据显示,2025年全球折叠屏出货量约2000万台,占智能手机总出货量的1.5%左右。TrendForce预估2026年全球出货量约2020万支,较2025年仅微幅增长0.5%。值得警惕的是,2026年上半年全球折叠屏出货量同比下滑21.6%,小折叠品类更是暴跌47%。
厂商热情高涨,消费者观望徘徊,三星、华为、小米、OPPO、vivo轮番上阵,谁也没能将渗透率从2%的泥潭中拉出来。而随着头部厂商(如华为、小米等)通过技术迭代逐渐站稳脚跟,市场格局初定,中小厂商或后入局者面临“城外想进、城内难守”的残酷淘汰赛,行业进入围城时代。
折叠屏打不开大众市场,根源在于几道至今未被攻克的硬墙。
第一道墙是折痕。彻底消除折痕违反物理规律,柔性屏内部的PET支撑薄膜反复弯折会产生不可逆的塑性形变,即便采用水滴铰链分散应力、双层UTG玻璃增强刚性,也只能优化而非消除。各家铰链技术不断迭代,OPPO的钛合金天穹铰链将铰链表面起伏从0.18毫米降至0.1毫米,vivo的第六代航天浮翼铰链宣称折痕深度仅0.018毫米,但肉眼可见却能接受仍是行业天花板。
第二道墙是重量、厚度与续航散热的困局。折叠机身内部被铰链机构和两块屏幕挤压,留给电池和散热的空间远小于直板机。iPhone Duo重254克、闭合厚度11.3毫米,作为对比,三星Galaxy Z Fold 8为201克、9.7毫米,小米18 Fold为219克。更重的机身源于双电池设计、更复杂的铰链结构,但即便如此,续航仍难匹同等价位直板旗舰。散热更是结构性难题,折叠屏内部空间分割严重,热源无法集中疏导,高性能芯片的发热问题比直板机更棘手。
第三道墙是软件适配。折叠屏主打的分屏和多任务体验,高度依赖第三方应用的深度适配。但现实是,即便是微信这样的国民级应用,在折叠屏上仍停留在简单放大阶段,聊天窗口撑满屏幕,输入框巨大,朋友圈图片拉伸失真。安卓厂商各自为战,缺乏统一的适配标准和足够的开发者动力。苹果的iPad生态优势在此处尤为突出,但即便如此,真正针对折叠形态做深度优化的开发者仍需时间培育。
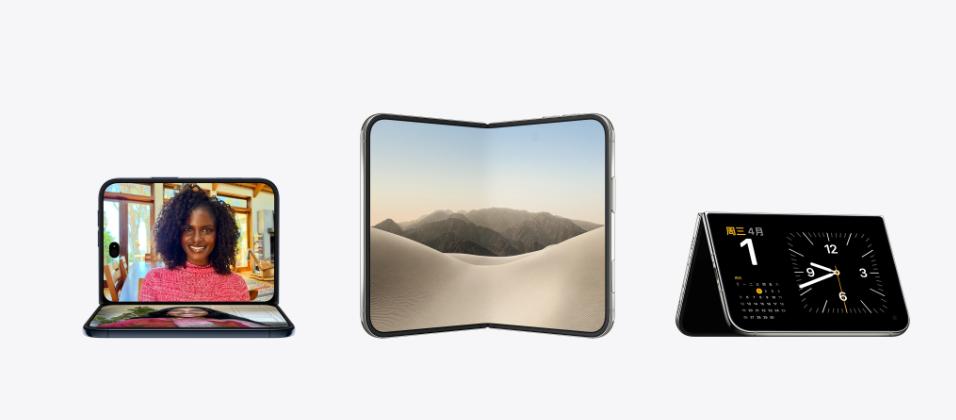
第四道墙是价格与维修成本。主流折叠屏售价仍在万元上下,华为Mate XT 2起步19999元,iPhone Duo起步15999元。维修成本同样居高不下,华为Mate XT 2内屏更换价格5499元,荣耀Magic V6内屏更换需4479元。当一台折叠屏的屏幕维修费接近一台中端直板旗舰的整机售价,大众消费者的观望态度就有了充分的理性基础。
综上,良率上不去,成本就降不下来;成本降不下来,价格就打不下去;价格打不下去,渗透率就上不去。这是一条从供应链一直传导到消费端的死结。
而折叠屏能否真正走向大众,关键要看它能不能同时翻过上述四道墙。把苹果的入场称为拐点更多是叙事层面的期待。而从产业视角看,它真正的意义不在于某一款产品卖爆,而在于整个产业链开始为折叠屏做长期投资。面板厂是否扩产,开发者是否重新掂量大屏适配的账,供应链是否愿意为它开专门产线……这些因素或许才是决定折叠屏下一场走向的真正变量。