

 搜索


10月9日,IDC发布的最新初步数据显示,2026年第三季度,全球传统PC出货量仅有6270万台,同比大幅下滑20.1%,环比二季度同样回落9.1%。往年依靠返校消费拉动需求的三季度,本该是一年里的销售旺季,今年却持续走弱,打破行业多年形成的季节性规律。
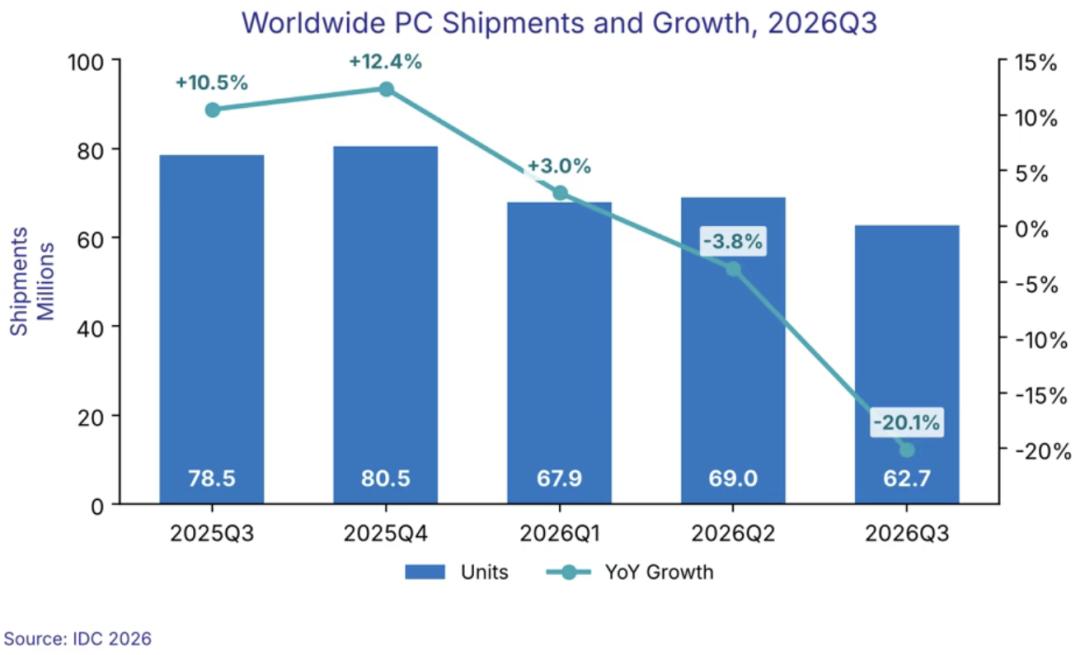
这已经是PC出货量连续第二个季度下滑,且降幅比二季度的3.8%明显加大。对于下滑的原因,IDC方面表示,本季度,渠道商主要是在消化上一季度大量进货形成的库存。受此影响,三季度出货量没有出现往年的季节性回升。
IDC消费设备研究总监Jitesh Ubrani称,这是上半年集中提前备货带来的结果。厂商和渠道商年初大量进货,为的是赶在涨价前把货备足,结果打乱了三季度通常高于二季度的季节性规律。
在Jitesh Ubrani看来,现在渠道商担心的是,价格偏高已经在抑制需求,库存却还不少。接下来可能会有一波促销,让消费者短期得到一些实惠,但价格不太可能回到一年前的水平,整体仍会偏高。更麻烦的是,宏观环境还在恶化,未来几个季度不排除进一步严重,之后才有机会回暖。
不过,IDC提及,各厂商受到的冲击并不相同。联想、惠普和戴尔的降幅均高于整体市场,合计丢失4.2个百分点的市场份额,原因可能在于它们正受到今年早些时候提前备货的影响。
IDC发布的出货量数据显示,三季度全球前五厂商依次为联想、惠普、戴尔、苹果和华硕。排在首位的联想当季出货量1490万台,市场份额23.8%,去年同期为1930万台,市场份额24.6%,本季度同比下滑22.6%。
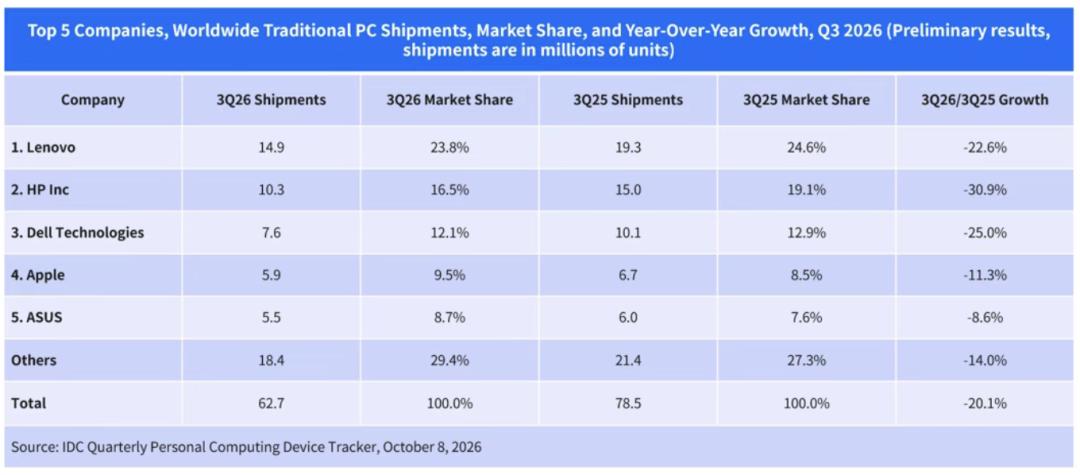
第二名惠普三季度出货量为1030万台,市场份额16.5%;去年同期出货量1500万台,份额19.1%,同比大幅下滑30.9%,是头部厂商中跌幅最大的企业。
戴尔位列第三,三季度出货量760万台,市场份额12.1%;去年同期出货量1010万台,份额12.9%,同比下滑25.0%。
第四名苹果三季度出货量590万台,市场份额9.5%;去年同期出货量670万台,份额8.5%,同比下滑11.3%,在五大厂商里跌幅最小,市场份额逆势提升。第五名华硕三季度出货量550万台,市场份额8.7%,同样实现份额上涨。
对比IDC前后两个季度的数据,市场降温的速度肉眼可见。2026年第二季度,全球PC出货量6820万台,同比下滑4.9%,这也是市场在连续九个季度增长之后,第一次出现同比负增长。仅仅时隔一个季度,同比跌幅就从不足5%扩大至20%,下行幅度显著放大。
回看去年同期,2025年第三季度全球PC出货量为7850万台,彼时市场仍保持相对稳健的运行状态,一年时间,行业景气度出现巨大落差。另一家数据机构Omdia同期观测的市场趋势,与IDC的判断基本吻合。Omdia此前发布的报告指出,内存短缺带来成本上行,正在持续压制全球PC终端需求,上下游渠道的库存压力逐步显现。
二季度前五厂商的格局和三季度也有明显区别。二季度联想出货量1660万台,份额24.4%,同比仅微降2.1%,龙头底盘稳固。惠普二季度出货量1300万台,同比下滑9%;戴尔出货量930万台,同比下降5%。苹果是二季度前五厂商里唯一实现正增长的品牌,出货量670万台,同比上涨10.1%。
短短一个季度,苹果、华硕从微弱增长转为小幅下滑,而联想、惠普、戴尔的下滑幅度成倍扩大,说明三季度的需求收缩,对传统PC大厂冲击更为猛烈。
尽管AI PC产品迭代、新品发布还在持续,但新品更多是产品升级,很难催生大规模换机潮。普通消费者的电脑更换周期仍维持在数年,商用客户的采购预算也更加谨慎。内存芯片短缺这个底层问题,也没有看到快速缓解的迹象。分析机构普遍认为,内存供给紧张的局面至少要等到2027年底才会有所松动。芯片成本高位运行,会持续推高整机定价,反过来压制终端购买意愿。
IDC的预判显示,2026全年全球PC出货量预计同比下降11.3%,四季度市场依旧承压,同比降幅预计维持在20%附近。
这一轮市场回调,本质上是前期库存周期、芯片供给周期叠加宏观周期共同作用的结果。当提前备货的红利彻底消耗完毕,PC行业需要等待新的真实需求,来重新撑起市场增长。
