

 搜索


一个朴素的商业常识是:滞销的商品,从不需要关税来阻挡。没有哪个国家会对无人问津的产品筑起102.5%的关税高墙。
然而这正是中国新能源汽车当下的遭遇。
美国对华电动车叠加关税高达102.5%,欧盟对中国产纯电动车加征最高35.3%的反补贴关税,并酝酿设定价格下限机制。与此同时,“中国过剩产能2000万辆”的说法在西方智库与媒体间反复流传。
而9月11日刚发布的《智能网联新能源汽车产业发展“十五五”规划》,给出的方向恰恰不是放任扩张,而是产能向高端攀升、以新供给创造新需求。
关税是行为,“过剩”是说辞。要回答“过不过剩”,不妨算三笔对方不愿算的账:市场行为的账、产业史的账、国家系统的账。
1、行为比说辞诚实
如果中国电动车真是没人要的产品,市场自会用脚投票,何须政客兴师动众?
现实是,壁垒层层加码,份额却逆势上行。
即便顶着反补贴关税,中国品牌在欧洲市场的份额仍在爬升;今年前8个月,中国品牌在英国新车市场的份额增至此前三倍以上。英国商务大臣公开反对关税限制,理由很直白:贸易保护最终让本国消费者埋单。
再看被反复引用的“过剩”数字。有欧洲智库报告宣称中国过剩产能“到2025年底高达2000万辆”,其算法是把各家企业的名义规划产能简单相加,既不扣除尚未投产和已被淘汰的部分,也不考虑需求的逐年增长。
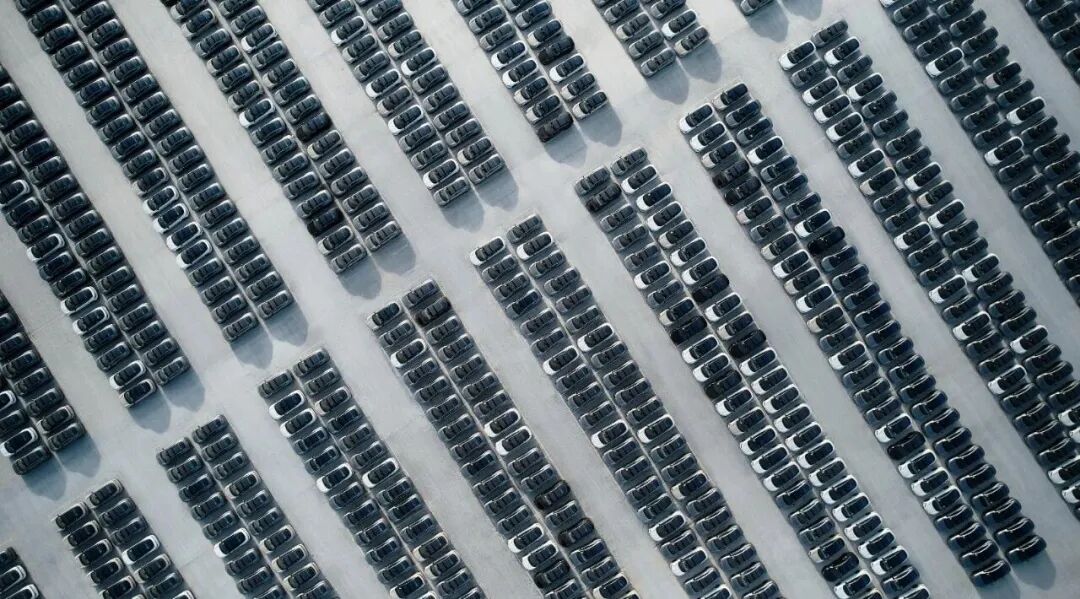
权威数据呈现的是另一幅图景。
彭博社调查显示,中国排名靠前的汽车出口商,产能利用率处于国际公认的正常区间;中国汽车出口量占总产量的比例,远低于德国、日本、韩国。
中国汽车制造业近三年平均产能利用率为73.3%,美国汽车及零部件行业同期同样不足70%。同一区间,在美国叫“周期性调整”,在中国就叫“产能过剩”——尺子的刻度随使用对象而变。
2、光伏的昨天,汽车的今天
“产能过剩”的指控并不新鲜。2012年,同样的剧本在中国光伏产业上演过:美国对中国光伏产品征收34%至47%的关税,欧盟跟进“双反”,中国光伏出口额骤降逾四成,全球最大组件制造商尚德电力倒下。
但此后十年,全球光伏发电度电成本下降超过80%,光伏从昂贵的环保噱头变成许多地区最便宜的电力来源。
中国在多晶硅、硅片、电池片、组件四大环节的全球产能占比均超过80%,“十四五”期间光伏出口总额突破1800亿美元。
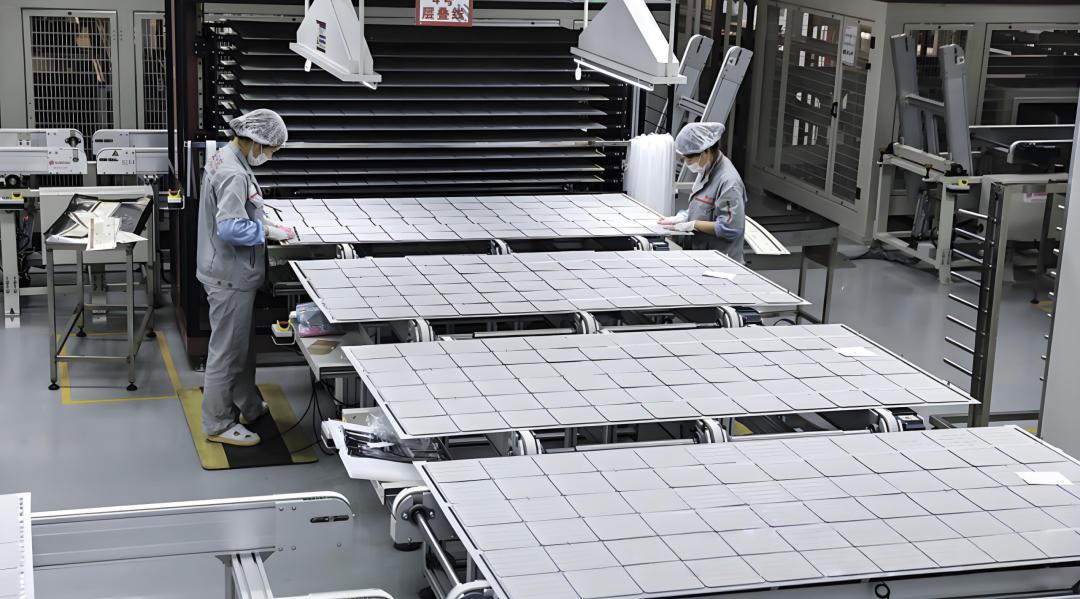
当年喊“过剩”喊得最凶的时刻,恰是一个全球主导产业诞生的前夜。
这里需要做一个区分。
新兴产业的超前产能其实分两种:一种是落后技术的低效重复,注定在竞争中出清,这是市场经济的常态;另一种是“生产性超前”,以激烈竞争快速压低技术成本曲线,把原本不存在的需求创造出来。
2018年以来,中国动力电池能量密度提升超过50%,生产成本下降超过60%,每一次成本下探,都让一个原本买不起电动车的家庭成为新用户。
一条整车产线从开工到投产需要3至5年,今天的产能,本就是为五年后的市场准备的。用今年的产销表给长周期产业判死刑,正如当年用高铁上座率否定高铁。
3、产能的另一本账
新能源汽车的账,不能只在车企的利润表上算,但同样不能不算车企的利润表。
先把负债端说清楚:过去两年,价格战的代价是整车环节大面积亏损、供应商账期拉长、部分地方政府主导建设的产线利用率低迷。
这些是真问题——“过剩”叙事之所以有市场,正是因为它附着在这部分真实的痛处上。
但产能利用率照不出来的,是另外几笔系统级收益。
最硬的一笔是能源安全账。
2025年中国石油对外依存度仍高达72.7%,汽车是成品油消费的最大终端。2025年全国新能源汽车替代汽油约3800万吨,成品油消费量已现达峰回落。
电动车做的事,是把交通能源从需要穿越霍尔木兹海峡的石油,换成国内多元供给的电力。这笔账不体现在任何产能报表里,但它每年都在兑现。
还有一笔技术外溢账。
动力电池技术外溢到储能,智能驾驶的感知与决策技术与机器人同源——一条智能电动车产线,锤炼的是芯片、操作系统、AI算法、精密制造的全栈能力。
摩根士丹利近期的判断是,中国电动汽车产业的竞争重心已从价格优势转向科技优势。
至于消费者端的获得感,更像是水到渠成的结果:智能座舱、组合驾驶辅助从尝鲜走向标配,过去四五十万元才有的配置进入十五万元级家用车,规划还专门部署了降低维修费用、布局大功率充电设施。
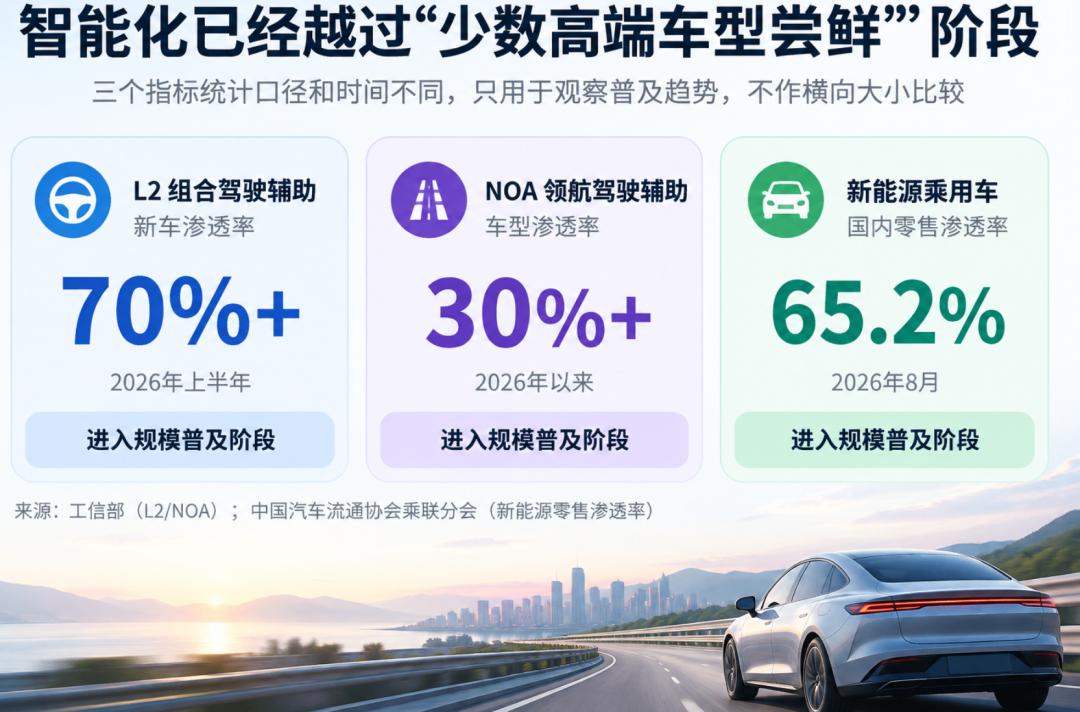
车更安全、更聪明、更省心,是这套系统最直观的副产品。
加上全球碳中和进程中的绿色供给,才是这笔产能完整的资产负债表。
当然,承认“生产性超前”的价值,不等于否认供需错配的存在。
事实上,产业内部的出清已经在发生:尾部产能闲置、兼并重组提速、地方新建项目明显收敛。“十五五”规划给出的方向也不是放任扩张,而是产能向高端攀升、以执法和反垄断规范竞争秩序、加强国际化顶层设计、以新供给创造新需求。
既不被“过剩”叙事吓退,也不用行政手段保护落后产能,让市场竞争与政府监管共同完成结构升级——这是比争论标签更实际的回答。
4、结语
回望产业史,“产能过剩”的警告,几乎是中国产业逼近全球领先地位时的固定配乐:钢铁、光伏、通信设备,无一例外。每一次,警告者都站在了历史的反面。
滞销的商品不需要高墙,落后的产能不需要警告。需要用102%的关税去阻挡的,从来不是过剩,而是一个新时代的到来。
