
 搜索

今年5月,做自动驾驶的驭势科技在港交所上市,市值近百亿。
在机场,把旅客行李转运到飞机货舱的无人车,就是驭势科技的产品。
这是驭势科技创办的第10年,创始人吴甘沙每天都想同一件事:活着。
驭势科技能活下来,关键在于选了行业非共识方向:
做机场、厂矿等封闭场景商用车自动驾驶,没有挤进资本热度更高的开放道路乘用车赛道。
如今,驭势科技主要卖三样东西:无人车、自动驾驶软件、AI司机。
商业化已经开始。今年上半年,收入约1.63亿元,同比增长64.9%;毛利约8599万元,毛利率52.9%。
吴甘沙是70后技术型创业者:1976年生于江苏南通,硕士毕业于复旦大学计算机专业。在英特尔任职 16 年,至英特尔中国研究院院长。创业之初,团队便确立全场景L4 级自动驾驶的研发方向。
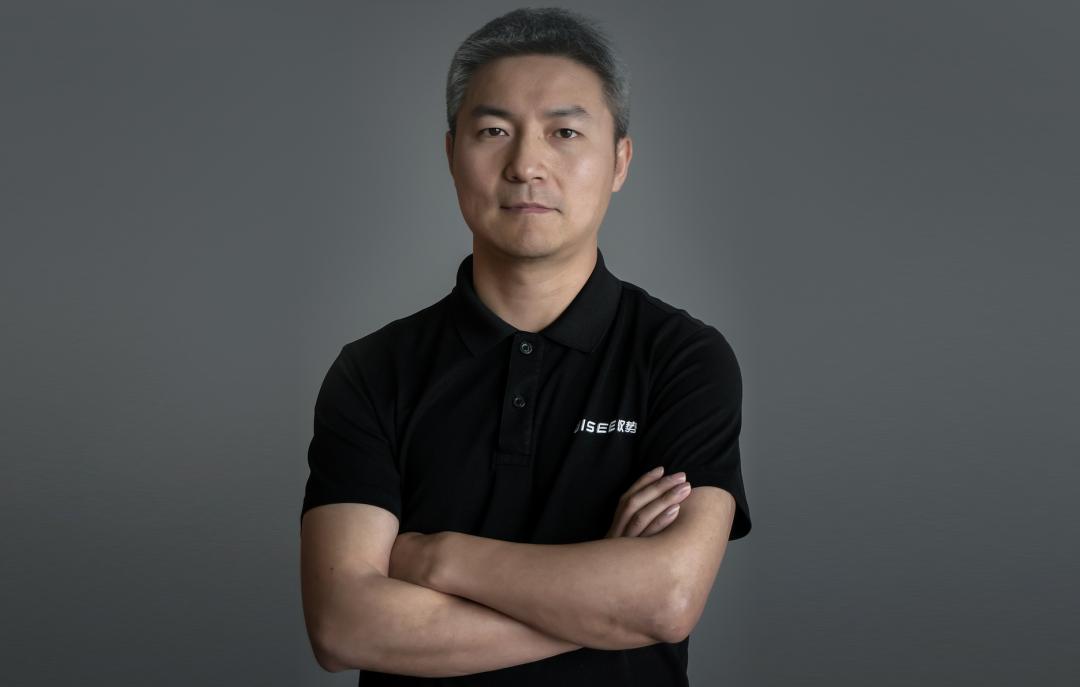
驭势科技创始人吴甘沙,长得很像导演徐克
最近跟铅笔道的交流中,吴甘沙谈得最多的,是算账:欧洲一个司机多贵,一台无人车又能代替几个司机;AI司机边际成本很低,能像大模型卖会员一样卖。
声明:以下为吴甘沙口述,已确认文章信息真实无误,铅笔道愿为其内容做信任背书。本文为指数资本和铅笔道开设的联合专栏。
砸几千万,拿一个数据
2019年前后,行业最流行一句话:再过一两年,满大街都该是无人车了。
回头看,这话天真得让人有点脸红。
这几年,大家都低估了技术从99分走到100分,到底有多远。
假设以 “100 天发生一次事故” ,作为无人车的安全考核标准,想要获取具备实际参考价值的安全运行数据,就必须完成实打实的 100 天连续运行。
这100天里有多少人在伺候它?
几百个人。一个人一个月成本按5万算,一个月就是2000万,三个月,6000万。
也就是说,你很可能砸进去几千万,只为拿到一个数据。
前面99分,三年、五年能冲上去;最后1分,很多人卡了十年。
那最后这1分到底卡在哪?就四件事。
第一,安全。这关过不了,前面没有那个1,后面再多0也全白搭。
第二,效率。不能为了追求安全而牺牲作业速度。机场客户有着严格的准时率考核,一旦无人车作业效率不及人工,,人家就不买了。
第三,全天候。不能一到下暴雨、下大雪,整车队就趴窝,再临时把司机找回来顶班——这根本不可能。
第四,是整个车队的运营运维。普通私家车,车况车主自己负责;L4车队没有“车主”,这副担子全得自动驾驶公司自己扛。运维没做到位,早晚要出事。
这四件事,全挤在最后那一分里。
这就是为什么过去十年遍地豪言壮语,最后真走出来的却没几家。
帮客户“赚”到钱
到今天,绝大多数自动驾驶业务场景,都没让企业赚到钱。
我们这些做无人车、芯片、软件的,如果把过去十几年砸进去的研发成本全都算上,那还没有一家。不少同行年收入都做到了10亿,可毛利率只有百分之十几、二十,连综合运营成本都覆盖不了。
但我们帮客户“赚”到钱了。如果只算客户买车、养车的投入,再对比它省下来的人力成本——那已经有不少客户,单位经济模型转正了。
我复盘了这些年经济模型转正的客户,最典型的是机场的行李牵引车。我们给海外客户报价,直接能帮他省一半的钱。为什么?一台车,能顶掉三四个司机。一个司机一年多少成本,这笔账一算就知道。
现在海外机场现在人是又贵、又缺。法规卡着,司机一周不能干超40个小时,可机场7×24小时连轴转;机场司机还得专门考证、专门培训,成本高,人还干几天就流失。招人、培训、离职、再招人。
你把账摊开,他自己就点头了。这两年,愿意尝鲜的客户明显多了。
民航过去是很保守行业,可现在,主动性肉眼可见地强了。前几天刚官宣与汉莎航空在慕尼黑机场的合作,这是他们主动联系我们的。
不同机场的痛点也各不相同。
海外是“人贵、人缺”;国内不少机场是得靠无人车把事故率降低;中东那边最看重减碳,不光把柴油车换成电动车,去掉三四个司机的碳排放,也是硬指标。
To B生意的护城河是“成本切换”,这也被巴菲特列为四大护城河之一。
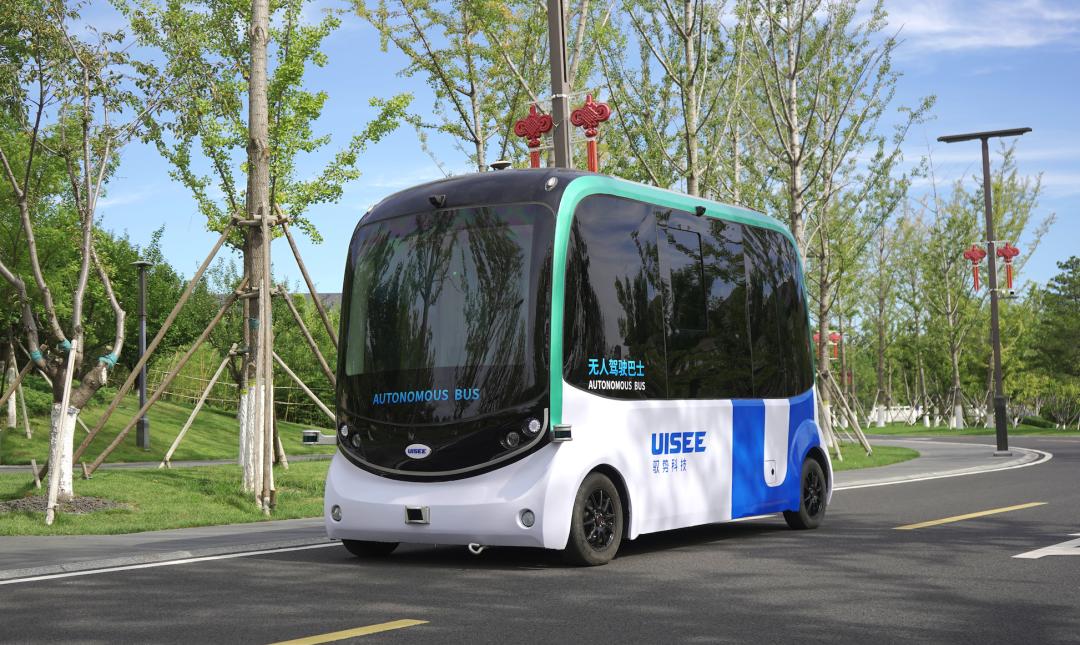
驭势科技的无人小巴B08
机场运营团队已经熟悉一套现有系统,更换新系统会带来较高适配成本;只有当新方案创造的收益显著高于替换产生的综合代价,客户才会选择更换供应商。
所以谁能先进场、先把这套用熟,谁就占住了身位。
未来赚AI司机的钱
自动驾驶本质上是一种“新劳动力”。未来,中国会变成新型劳动力输出国。
100年前,华人远赴美国修铁路,那叫旧劳动力。今天菲律宾向全世界输出家政人员,也是旧劳动力。
而未来我们对外输出的 AI 司机,是一种新劳动力:它稳定、可靠、不知疲倦,能一天24小时、全年无休地干活。
海外同行还看不太上这些“苦力”场景。他们一窝蜂去做Robotaxi,一小撮做干线物流。机场、港口、矿山……他们基本不碰。
这不就是明摆着,把一整片空白留给我们嘛。
我们不能再光卖车,得卖服务。过去客户买一台无人车,是咬咬牙一次性掏一大笔钱。我们就琢磨,能不能把司机那部分人力成本,变成一台“AI司机”的订阅费?你按月付订阅,我们保证它一直好好干活。
这么一改,连回款周期都短了,收入形态变得跟大模型公司算年化收入(ARR)一个样,账期被大幅压缩。
一家企业包揽全部产品、知识产权与整条价值链的收益并不现实。我们更想做的是,把“AI司机”做成一种通用的能力,嵌进工厂、港口、矿区、物流、巴士……每个行业找龙头一起干,他负责交付整体产品,我们交付AI司机,订阅收入由大家分。
未来几年,客户对价格的敏感度会逐步降低——一方面我们技术进步、不断降本,另一方面我们会用更灵活的商业方式,降低客户启动阶段的资金门槛,让他们能更快用上无人车,带动整体市场规模提升。
门槛低了,量就上来了。
今天随便挑一个细分场景,无人驾驶的渗透率,往往只有1%。
行业里有个老话叫“曲棍球杆效应”——渗透率一旦爬到10%到15%,拐点就到了,增长会一下子抬头。你身边五六个同行里,只要有一两家开始用了,整个行业就会被带着往前跑。
这个拐点,我判断五年以内能摸到。
我常跟团队讲:谁先摸到从99到100那一步,前面遍地都是捡钱的机会。难就难在,那一步,真的太难了。
今年5月20日,我们在港交所敲钟。上市晚宴前,团队翻出一份旧文件——2016年第一版商业计划书。我们本只想挑几句话,当回顾素材。
一翻开,“AI司机”“全场景无人驾驶”,这些到今天我们还天天挂在嘴边的话,十年前,就白纸黑字写在上面了。
这十年,无数同行消失了。我们也不是一帆风顺,干过Robotaxi、无人小巴、无人配送、整车开发……都启动又收缩。做AI司机的心,一直没变。
*本文不构成任何投资建议。
*本文是铅笔道与指数资本的联合专栏。