

 搜索


都知道卖铲子赚钱,但这确实是个技术活。
互联网时代,造就了阿里、腾讯;AI时代,成就了英伟达、OpenAI;新能源汽车时代,谁又会成为真正的弄潮儿?
不管你的答案是“大鲶鱼”特斯拉,还是“横霸天下”的比亚迪,亦或是“愈战愈勇”的造车新势力们,终归绕不开一个重点——技术。
单说技术很抽象,简单概括一下,燃油汽车时代的技术是“三大件”:发动机、变速箱、底盘。凭借这套机械体系,德系、美系、日系给中国汽车设下层层壁垒。
而现在,新能源汽车时代到来,技术的核心变成了三电(电池、电机、电控)+ 智能座舱 + 自动驾驶,整个市场的游戏规则,被彻底改写。
正是因为底层逻辑的改变,中国汽车有了弯道超车的机会;同样是因为中国汽车技术能力的提升,引得曾经高傲的“老师傅”开始向我们学习。
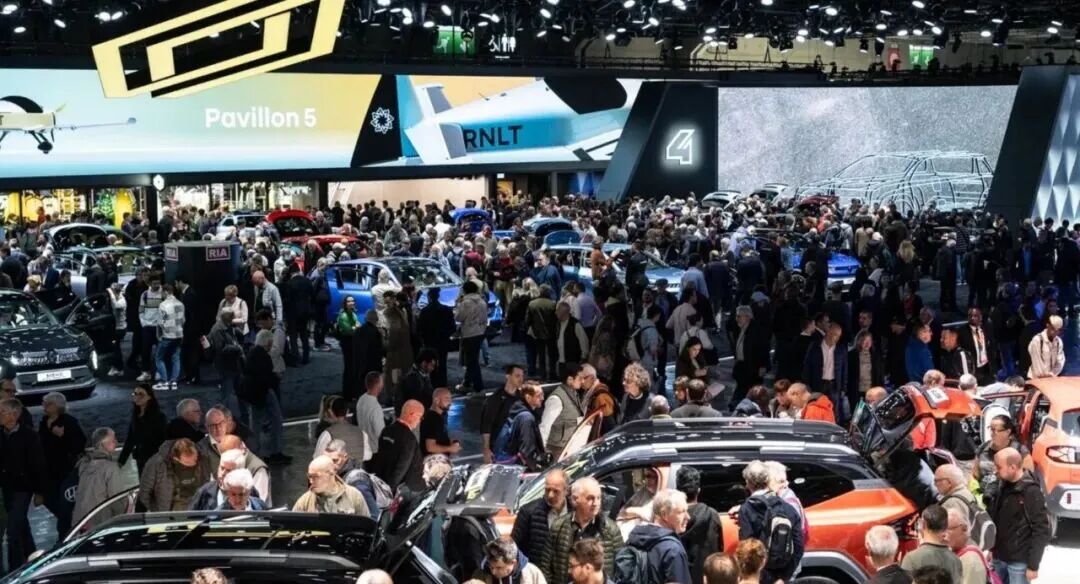
巴黎车展期间,大众、Stellantis两大欧洲汽车巨头释放信号,将借鉴中国车企经验发力电动汽车业务。
Stellantis CEO菲洛萨表示,正依托合资项目研究中国企业的技术竞争力,寻找双方互补空间。
大众CEO奥博穆称,中国市场如同行业“健身房”,大众在华多年,积累了充足的实战经验。
这些跨国汽车巨头,当然不是跟中国车企学习如何“内卷”,而是去学习一系列围绕技术而衍生出来的能力——技术落地、产品定义、标准化提质、规模化降本……
毋庸置疑,全球汽车市场,新能源就是确定性未来;而在正在成型的新能源汽车领域,中国拥有绝对的发言权。
也正是因为这些优势,深受内卷磋磨的造车新势力们,看到了“技术换利润”的新转机。
01真金白银,砸出技术自主权
一次研发,终身受益!新能源汽车时代的技术,正在被捧上高台。在行业还未“固化”的混沌期,所有车企都在追逐“技术利益的最大化”。
其实也不怪大家争先恐后,毕竟旧燃油汽车时代,中国车企吃尽了苦头:
既要交专利税,因为核心三大件的专利,被海外锁死;还要交市场税,想要市场换技术却收获甚微;最终还得交利润税,被困在低端市场赚微薄的组装钱。
吃一堑长一智,在新能源汽车时代,中国车企首先抢抓的就是技术自主权。
庞大意志推动下,“自研”成为了各车企的“基本叙事”,造车新势力们,更是真金白银地向着“技术标签”砸钱。
据统计,2018-2025年8年时间,蔚来累计砸下635亿研发,理想461亿、小鹏366亿、零跑 133亿。
回馈也十分深入人心:蔚来得到了全球独一份的换电体系,小鹏智驾敢与特斯拉FSD硬碰硬,理想自研第三代增程系统、智驾芯片,零跑打通整车六大核心模块成功降本。
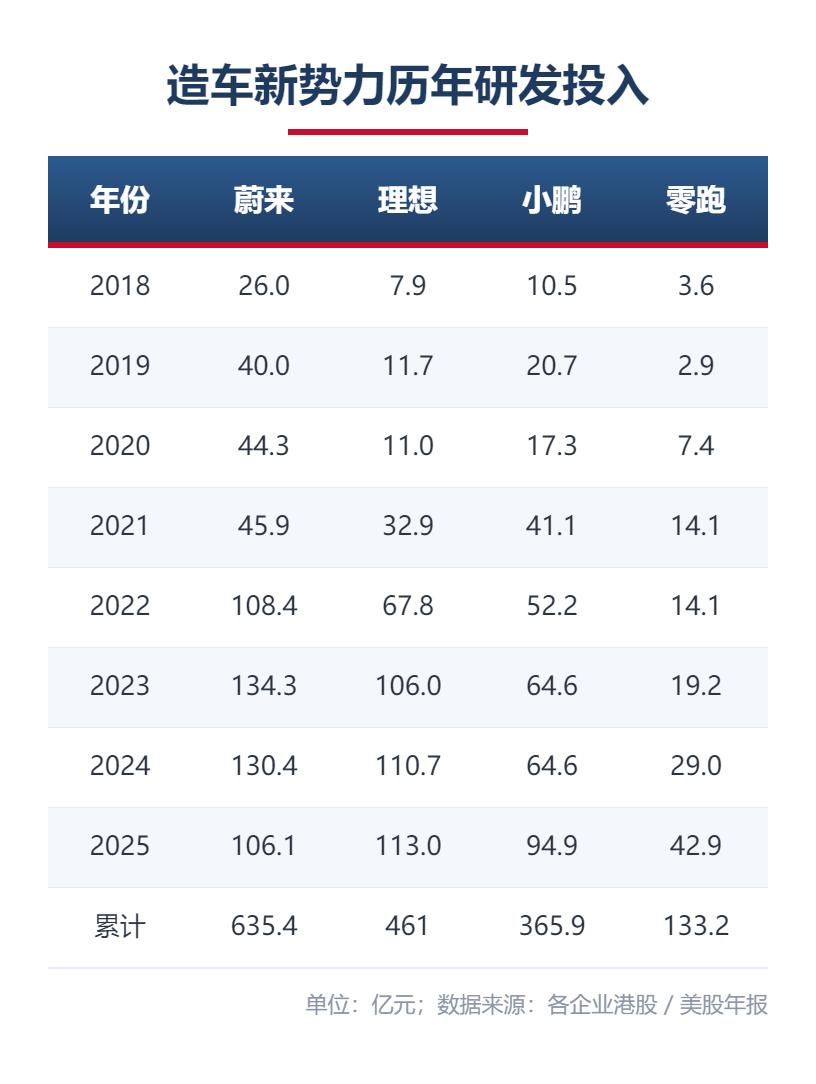
当然,蔚小理零各家的研发投入,大多覆盖了多项技术,只不过透过其品牌形象看过去,各有各的偏重。
蔚来的强标签是换电,但其在智驾方面也自研了世界模型,并流片神玑芯片,甚至在底盘方面进行了深入研究,“香槟塔挑战”的天行智能底盘,引发行业巨震。
小鹏智驾强悍,而其自研的增程系统也可圈可点,值得注意的是,小鹏自研的整车底层电子电气架构,也已经供给大众,实现量产。
理想开创了“增程黄金时代”,其自研的第三代增程系统,马赫M100车规芯片、马赫VLA智驾大模型,落地全球量产的全线控底盘,把动力、智驾、底盘三大底层核心全部掌握。
零跑则主打一个技术降本,全域自研六大板块:LEAP整车平台、四叶草中央域控电子电气架构、八合一油冷电驱、CTC电池底盘一体化、智能座舱与LWM 世界模型智驾,整车65%高价值核心部件,掌握在自己手里。
那么现实的问题摆在面前:这些烧钱烧出来的技术,究竟能不能卖给第三方,以“补贴家用”呢?
02卖技术的,早已不是一家
2026巴黎车展,何小鹏宣布,小鹏汽车将面向全球开放智能汽车技术合作,涵盖整车平台、模块化技术与全套工具链三大核心板块。
其中,整车平台包括整车平台架构、电子电气架构;模块化技术覆盖智驾、AI BOX、芯片、电池、电驱;配套工具链则包含远程XCP标定、整车EOL、AI诊断等。
事实上,小鹏算得上是“卖技术”第一批吃螃蟹的人。尤其是与大众的合作,赚了个盆满钵满。
根据小鹏2026年上半年财报,小鹏整车销售毛利率12.1%,公司综合毛利率却高达20.6%;而在小鹏向大众输出整车平台、电子电气架构等服务的加持下,相关毛利率直接起飞,来到了71.4%。
或许也正是看到了这里面的利润空间,小鹏坚定地走上了“卖技术”这条路。
与此同时,其他友商也加速在行动。
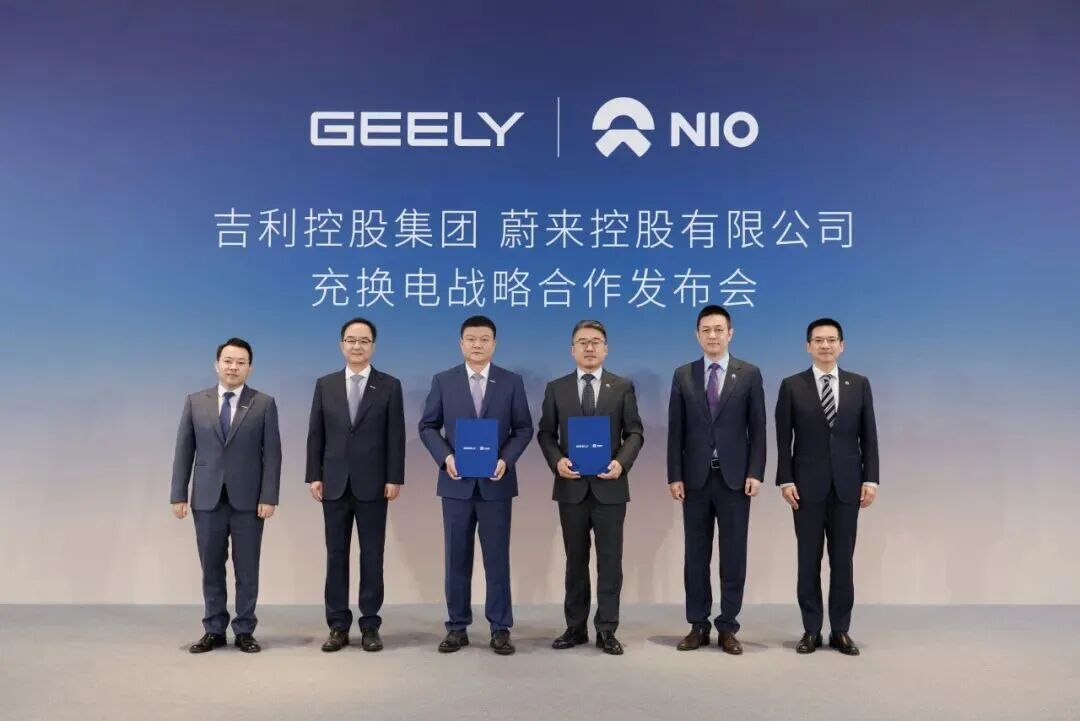
9月28日,蔚来、吉利达成充换电领域全面战略合作。双方“联合投资”双方充换电业务主体公司,共享充换电技术与标准,共建充换电服务网络。
根据协议,吉利将以其持有的易易互联100%股权及现金6.4亿元入股蔚来能源,交易完成后,吉利控股集团将持有蔚来能源30%股权,易易互联营运车辆换电业务并入蔚来能源。
而后续,双方将共建统一的C端换电技术和标准,吉利控股集团将开发面向C端的换电车型,蔚来能源将为吉利控股集团C端换电车型提供服务。
换个角度来看,蔚来把自己的换电技术与标准,打包卖给吉利“赚钱”,也是在卖一种足够确定性的“技术落地”。
无独有偶,零跑也在闷声发大财。
据了解,零跑正在同时给一汽、Stellantis 提供「平台 + 三电 + 域控成套供货 + 技术授权」,不仅仅是单纯卖零散零件,而是打包式整车电动解决方案的输出。
零跑与一汽合作的红旗G117车型,将基于零跑平台联合开发,主攻中东、欧洲海外市场,计划2026 下半年量产。
零跑与Stellantis合作的欧宝O3U,采用零跑B10同源B平台,零跑输出三电整套核心零部件,欧宝负责外观内饰设计。新车将在西班牙萨拉戈萨(欧宝本土工厂)生产,与B10共线。
需要注意的是,零跑与两边都有股权绑定。或许也正是因为这一联结点,让零跑“卖技术”更加水到渠成。
03汽车,从来都是勇敢者游戏
说一千道一万,能够卖技术的前提,首先是实力硬,其次是要有人买。
过去几十年,基本上都是中国车企向外方求购平台、技术,并支付高额专利费用;如今,攻守异位,大众、Stellantis 这类老牌巨头愿意掏钱,本质上就是承认:
在新能源汽车时代的新规则里,中国新势力的技术方案,具备足够的量产价值。
但硬币永远会有另外一面。
造车新势力把核心技术对外出售,这本身就是一场高风险博弈。一旦技术打包交付,就会遇到各种绕不开的难题,比如:知识产权保护、技术泄露、品控责任分割等。
换句话说,合作伙伴拿到平台之后,会不会快速消化这套能力,转身变成竞争对手?
一旦合作车型出现了故障,到底是整车厂背锅,还是技术输出方承担责任?
甚至牵扯到地缘层面的审查,以及本土化市场竞争的博弈等,这些都是悬在这笔生意头顶的达摩克利斯之剑。
所以最后,让我们再回到一开始的问题:造车新势力的技术,敢卖谁敢买?
答案其实就藏在合作案例里,汽车行业从来都是勇敢者的游戏。
敢卖,是因为多年真金白银砸出了完整的自研底座,不再只是依赖外部采购的组装厂,有真技术,更有底气。
敢买,是因为算了一笔账,传统巨头不想从零开始漫长研发,用采购技术换时间,用金钱换赛道入场券。
毫无疑问,燃油时代的壁垒已经被打破,进入到新能源时代的汽车市场,早已不再是谁的销量多,谁就能够稳坐钓鱼台的阶段。
真正的市场竞争力在于,谁的技术能够标准化、可复用,且能带来足够大的降本,或者足够强的产品力,谁才能掌握到定义行业的话语权。
这场属于中国新能源汽车时代的“技术买卖”才刚刚起步,至于最后能不能持续跑通,能不能守住核心壁垒,还是要看新势力们,能不能持续迭代技术。
毕竟,只有在输出技术的同时,保住了自己的竞争力,才不至于被新时代与合作伙伴所淘汰。
