
 搜索

曾经在日本掀起预订热潮的比亚迪海獭(RACCO),也许迎来了它上市以来的最大竞争对手,铃木在10月推出了同级纯电轻型车e-Sky。
《日本经济新闻》以《铃木e-Sky上市首月订单破4000,超比亚迪RACCO》为题,比较两款车型的预订量。日本综合新闻网站《迈纳维新闻》将海獭称为轻型EV市场的“黑船”,并以“RACCO与e SKY直接对决”为题讨论铃木的应对。
2023年进入日本乘用车市场后,比亚迪用了近四年,在当地累计交付突破1万辆。今年前10个月,比亚迪在日本共售出4693辆车,市场份额约0.1%,暂时并未形成规模。
但随着为日本市场专门开发的纯电轻型车海獭(RACCO)上市,日本媒体的关注迅速集中到这款车上,甚至将其视为本土品牌的强劲对手而频频对比。铃木e-Sky上市之前,日本汽车媒体就已将海獭与日产Sakura、本田N-BOX放在同一场试驾中比较。
这种警惕并非没有来由。日本全国轻型汽车协会联合会数据显示,10月海獭注册量为607辆,接近日产Sakura同期878辆的七成。上市仅四个月,海獭已进入日本纯电轻型车市场的第一梯队。
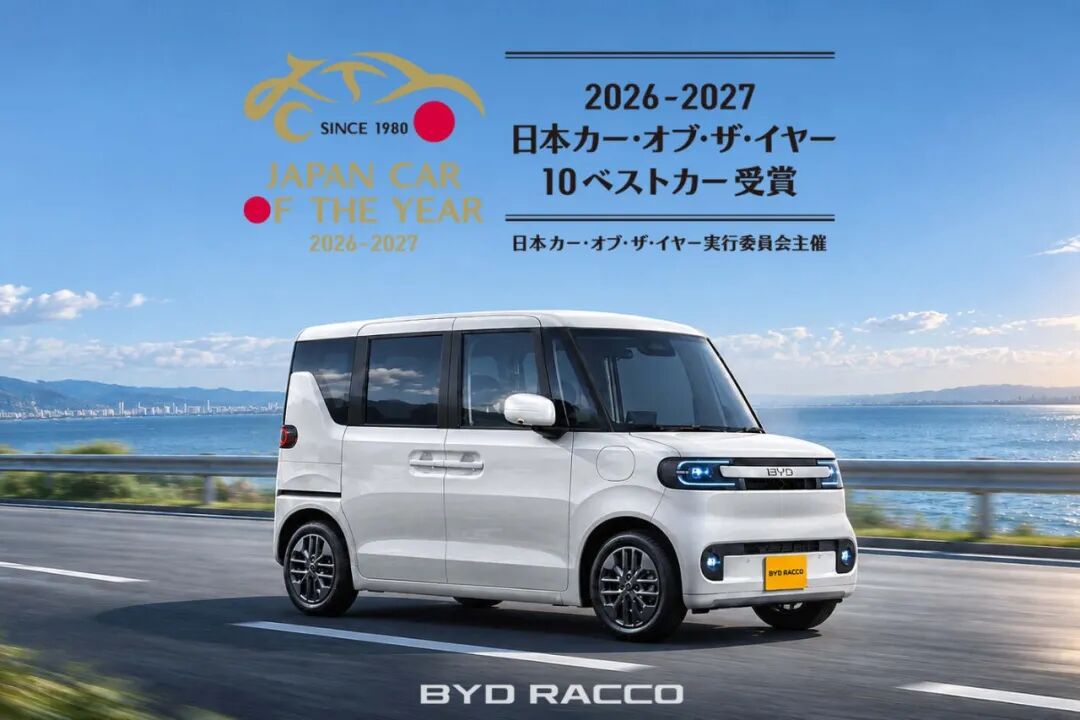
图源:比亚迪官方账号
更特别的是,日本车企一边与比亚迪较量,一边采购它的电池、使用它的技术。比亚迪已不同程度进入铃木、丰田、本田以及日产的供应链。比亚迪自己的车还没在日本铺开销量,电池却已经跟着日本品牌走到了海外。
在展厅里,比亚迪是争夺消费者的外来者。在生产线上,它已成为日系车企电动化的一环。
海獭逼近本土对手,成本账仍难算
海獭是比亚迪按照日本轻型汽车标准专门开发的车型。轻型车占日本新车市场三分之一以上,长期由铃木、本田、大发等本土品牌主导。对于日本车企而言,这里不仅有成熟的本土供应链,也有消费者对品牌、售后和保值率的长期依赖。比亚迪选择从轻型车切入,实际上是进入日本车企最熟悉、竞争壁垒也最高的市场腹地。
但纯电轻型车仅占日本轻型车大类中很小的一部分,这对比亚迪来说是限制也是机会。日本汽车销售协会联合会、日本轻型汽车协会联合会的数据显示,2026年前10个月,日本纯电轻型乘用车累计销量仅为16262辆。同期,日本轻型乘用车市场累计销售约107.6万辆,纯电渗透率只有1.5%。由于复杂原因,纯电车一直在日本发展迟缓。
海獭已经在这个小市场中占据了相当大的份额。数据显示,10月日本纯电轻型乘用车销量约1911辆,其中海獭销量为607辆,仅次于日产Sakura的878辆,单月份额达到31.8%,位居第二。
产品上,海獭与本土同级车型已经能直接交手,其采用高车顶和双侧电动滑门,高配车型WLTC续航达320公里。日本商业新闻网站《JBpress》的试驾评价认为海獭动力和乘坐表现接近本土同级车型,低速舒适性仍有提升空间;比亚迪的日本购车者调查则把“设计可爱”“质感好”列为常见好评。
该报道显示,截至9月底,海獭订单中82%来自比亚迪新客,85%选择顶配300Premium。比亚迪对100名成交用户的调查则显示,试驾后对车辆扎实感的改观,是最主要的购车理由之一。
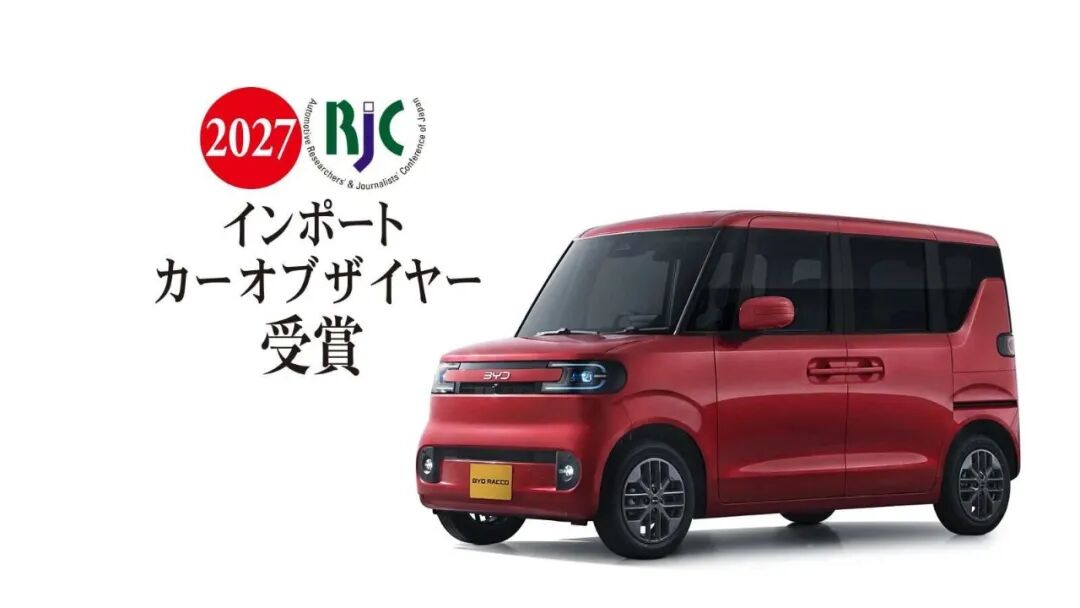
图源:比亚迪官方账号
在好评中不能忽视的是,日本汽车工业成熟,本土供应链完善,海獭面对的不只是本土品牌,还包括本土车型所享有的补贴优势,这也意味着比亚迪以往所向披靡的成本优势被削弱。
以海獭和铃木e SKY为例,海獭300 Plus售价239.8万日元(约合人民币10.06万元),e SKY G售价239万日元(约合人民币10.03万元),几乎相同;但按目前公布的日本政府补贴标准,海獭补贴15万日元,e SKY补贴56.8万日元,补贴后的价格相差约42.6万日元(约合人民币1.79万元)。铃木因此在终端价格上占据优势,也让比亚迪的成本优势打了折扣。
价格只是一部分,对比亚迪而言,更难算清的是低价小车海獭带来的收入能否覆盖开发和渠道成本。比亚迪汽车日本公司社长东福寺厚树起初并不看好从零开发轻型车的经济性。他在9月接受日本《东洋经济》采访时坦言,日本轻型车市场竞争激烈,如果从零开始,“可能无法收回成本”。
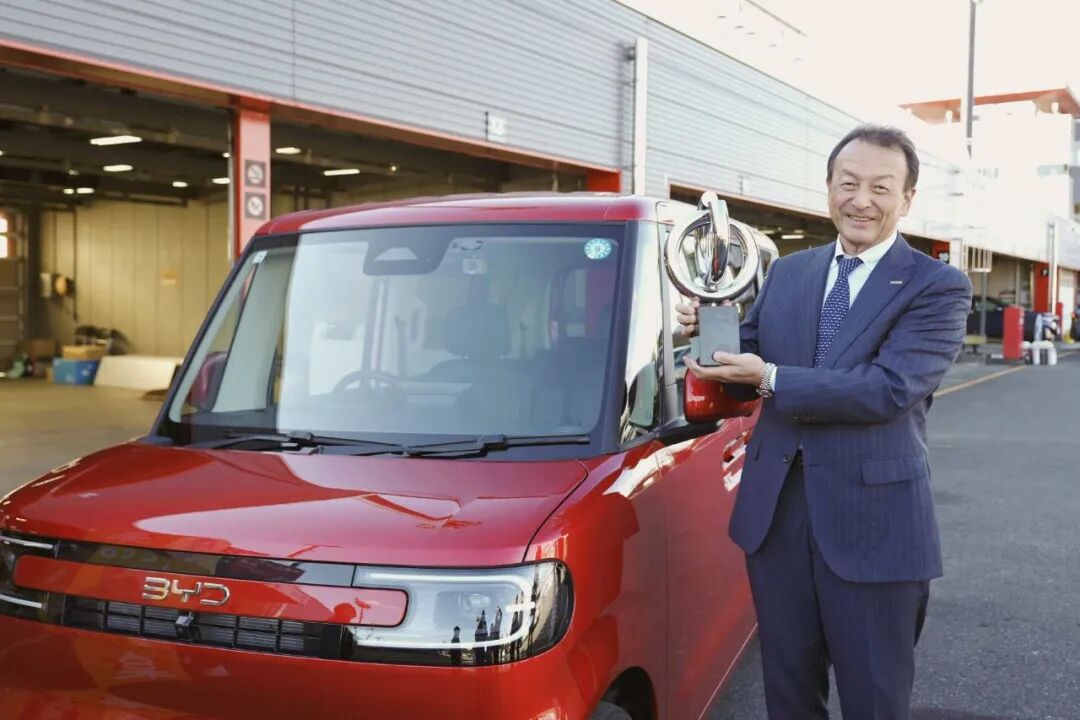
图源:比亚迪官方账号
推动力来自比亚迪创始人王传福对日本轻型车市场的观察。东福寺回忆,2023年王传福赴日参加日本移动出行展时,注意到轻型车在当地十分普及。一名员工还将自己购买的日产Sakura开到王传福入住的酒店,供其考察。当天晚上,王传福便与高管商定进军日本轻型车市场。
比亚迪在日本选择由当地企业加盟、授权经营的传统经销模式。据日本商业媒体《经济界》统计,截至9月底,比亚迪在日本已有59家正式营业门店,另有18处在临时场所开展业务的筹备据点,合计77处。
东福寺在8月接受采访时表示,比亚迪阶段性希望达到沃尔沃、奥迪在日本的销量规模,两家品牌均运营约120家门店。而要维持经销商盈利,单店每年需要稳定销售约200辆。据此推算,比亚迪在日本的阶段性目标约为年销2万至3万辆,而去年比亚迪在日本年销量为3742辆。
开发成本同样需要依靠规模摊薄,比亚迪也为此留了口子。该报道指出,海獭采用的X-PACK纯电专用架构约五年前就已启动研发,并非专门为日本开发,而是比亚迪小型车战略的一部分,“假如采用这一架构的全球车型产量达到日本需求的十倍,研发投入便更有机会被摊薄”。
海獭已经在开拓更多市场。2026年10月,斯里兰卡成为日本以外首个正式销售海獭的市场,中国澳门同期开放预订。比亚迪表示,后续将优先评估其它右舵国家和地区。将车型推向更多右舵市场,也为分摊海獭的开发投入提供了更大空间。
整车尚未放量,电池通过日系车走向全球
比亚迪在日本整车市场尚未形成规模,但电池业务已经通过日系车企进入更广阔的市场。
最清晰的案例来自铃木。铃木2025年公布的中期计划明确列出,纯电车电池供应商为弗迪电池。铃木首款量产纯电SUV e VITARA采用弗迪电池,该车在印度生产,再整车出口至其它市场。
铃木在印度的控股子公司、印度最大的乘用车制造商马鲁蒂铃木印度有限公司今年10月宣布,自2025年8月启动全球发运以来,搭载弗迪电池的纯电动车e VITARA累计出口已超过5万辆,销往近50个国家和地区,包括英国、挪威、德国、日本和瑞士等。
与海獭正面竞争的铃木e SKY,同样采用比亚迪系磷酸铁锂电池。《日本经济新闻》报道称,铃木采用这款电池是为了降低成本。一名铃木高管坦言,铃木“在EV领域还处于学习阶段,削减成本才刚刚开始”。这段供应关系也反映了日本车企在电动化上的现实处境。
丰田与比亚迪的合作则延伸至电池、电驱和整车联合开发等环节。双方成立比亚迪丰田电动车科技有限公司(BTET),并与一汽丰田共同开发bZ3,该车基于丰田e-TNGA平台打造,采用比亚迪磷酸铁锂刀片电池。一汽丰田2025年推出的bZ5同样搭载比亚迪刀片电池,驱动电机由弗迪动力提供。
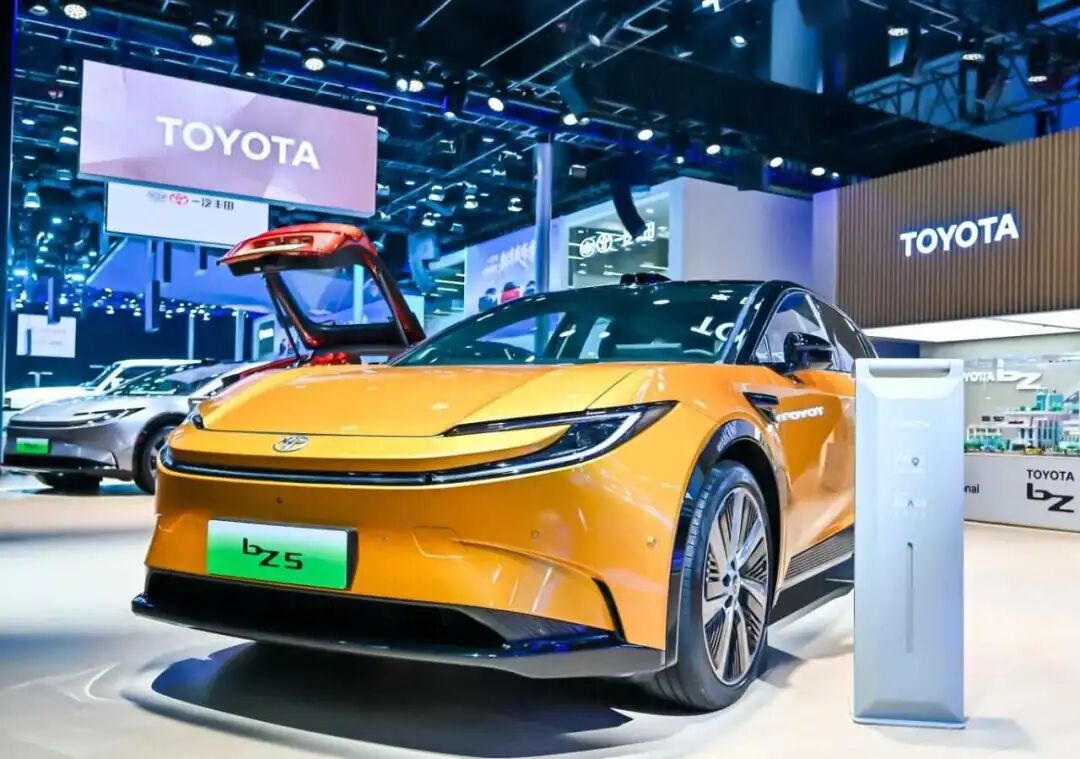
图源:丰田中国官方账号
这门生意的规模也已超过比亚迪在日本卖车的体量。2025年,bZ3在中国市场销量约2.26万辆,bZ5约1.27万辆,两款车型合计超过3.5万辆,是比亚迪当年在日本乘用车注册量的9倍以上。同时,bZ3、bZ5已经通过平行出口渠道流向中东、非洲等市场。
比亚迪还进入了本田和日产在华合资公司的供应链。官方信息显示,2023款东风本田M-NV和2024年上市的灵悉L使用比亚迪刀片电池;东风日产旗下2024款启辰大V DD-i超混动110公里版的电芯和电池包均由西安弗迪生产。
对比亚迪来说,这些合作的价值在于,它不必完全依赖自己的品牌和销售渠道,也能进入日系车企的产品体系。尤其是铃木e VITARA,已经把弗迪电池带入近50个海外市场。日系车正在成为比亚迪电池业务向外扩张的一条通道。
但不能忽视的是,日本车企正在试图摆脱对中国电池的依赖。铃木在2025年公布的中期计划中,一边把弗迪列为纯电车电池供应商,一边提出在印度推进电池本地化,并计划与日本企业ELIIY Power建立电池研发中心,研究本土电池开发、建设电池工厂和内部采购电池材料。2026年3月,铃木又宣布收购日本Kanadevia的全固态电池业务,进一步补充自身电池技术储备。
日系车企当前采购比亚迪的电池等零部件,是为了缩短开发周期、降低成本、补足纯电能力。但随着本土研发和生产体系逐步成熟,采购份额可能随之发生变化。这是比亚迪需要直面的问题,也是中国电池企业海外业务面临的共同考验。