

 搜索


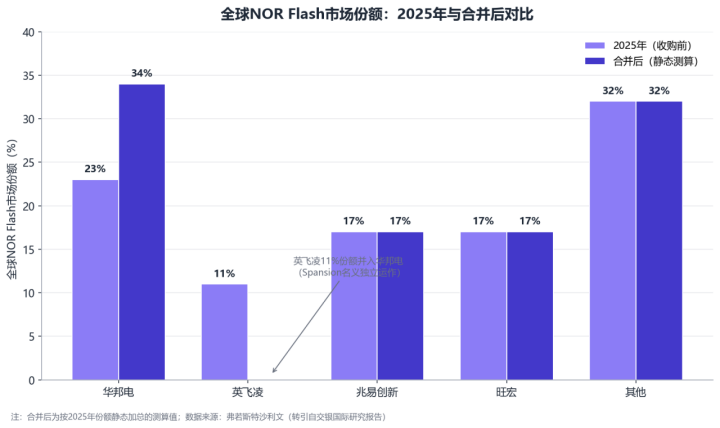
华邦电以11.2亿美元现金收购英飞凌NOR Flash及F-RAM业务,标的将以Spansion独立运营。按2025年份额,华邦电23%加英飞凌11%突破三成,与兆易创新、旺宏的17%显著拉开。叠加涨价周期,NOR Flash正从三足鼎立走向一超多强,下游议价权与二线厂商空间面临重估。
核心观点
1、这是一笔“用现金买时间”的交易。 华邦电以11.2亿美元全现金收购英飞凌NOR Flash及F-RAM业务100%股权,预计2027年下半年完成交割。标的深耕存储器30余年,收购完成后将以Spansion为名独立运作。华邦电买下的不只是产线与专利,更是30年沉淀的车规、工控客户准入证。
2、格局骤变:合并后份额突破三成,三足鼎立走向“一超多强”。 按2025年弗若斯特沙利文口径,华邦电23%、兆易创新与旺宏各17%,三家合计57%。叠加英飞凌约11%份额后,华邦电系升至34%上下、逼近四成,与第二名拉开一倍身位,NOR Flash由“三足鼎立”切换为“一超多强”。
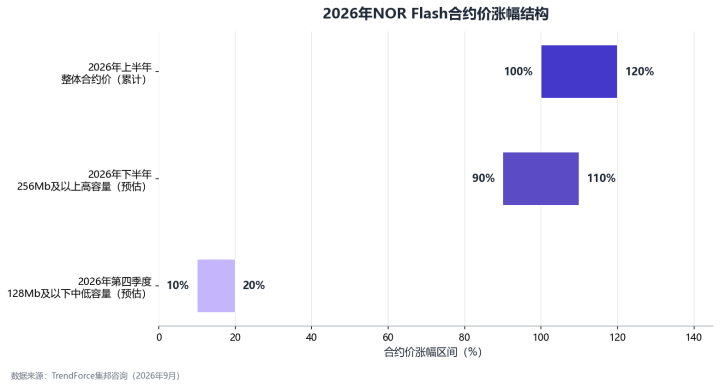
3、卡位超级涨价周期,供应商定价权全面上位。 2026年上半年NOR Flash合约价累涨100%~120%,高容量产品下半年预计再涨90%~110%。华邦电本就是位元产出增速领跑者,并购相当于在量价齐升节点加码车规资产。缺货常态化下,锁约与配货取代价格竞争,下游议价权被系统性削弱。
4、终局未定:兆易的野心、二线的缝隙与技术变量仍在。 交易2027年下半年才交割,行业留有两年变数。兆易创新放话“两到三年内成为全球最大NOR Flash供应商”,中小厂商份额曾升至两成以上,3D NOR等新技术路线仍在松动格局。寡头化加剧是真,但远非终章。
一次买时间的收购
从交易结构看,华邦电此次出手相当干脆:全现金、无现金无债务基础、100%股权,基础对价11.2亿美元,约合人民币75亿元,最终金额仍可在交割前依协议约定的条件调整。交易涵盖英飞凌NOR闪存与F-RAM(铁电存储器)业务,相关产品主要面向汽车、工业和基础设施市场客户。
对英飞凌而言,这是一次战略聚焦的取舍。这家德国半导体巨头宣布剥离旗下存储器业务,进一步向功率半导体、汽车电子等核心主业收缩。而对华邦电来说,交易的价值远不止营收并表:交易完成后,公司将扩大全球研发资源、供应能力及客户服务能力,并纳入来自10多个国家的专业人才。车规与工控市场的门槛从来不是产能,而是长达数年的认证周期与客户信任——这部分恰恰是花钱买不到的时间,如今华邦电用11.2亿美元买到了。
Spansion品牌的复活是这笔交易最富戏剧性的一笔。这家2005年就推出全球首颗单芯片1Gb NOR Flash样品的老牌厂商,2014年被赛普拉斯收购,2020年又随赛普拉斯一道被英飞凌以100亿欧元收编,此后其NOR Flash业务重心转向车规和工控高容量产品。如今华邦电让Spansion重新出任公司名称及商标,承接既有品牌、技术与客户资产,等于把一段横跨二十年的产业记忆重新接续起来。
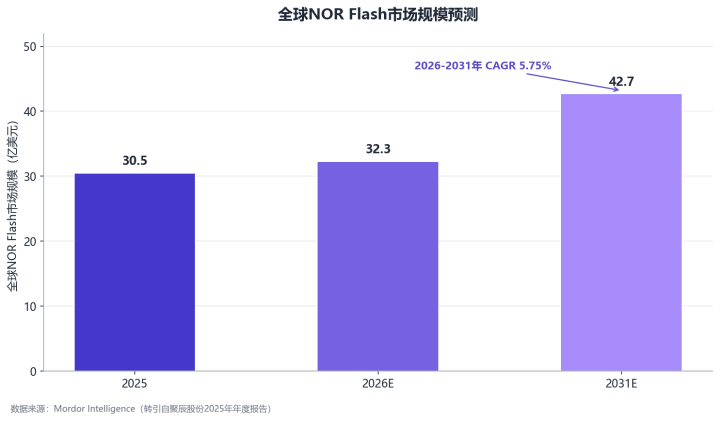
从更大的背景看,NOR Flash是一个“小而关键”的市场:Mordor Intelligence数据显示,2025年全球NOR Flash市场规模约30.5亿美元,2026年预计达32.3亿美元,到2031年将增长至42.7亿美元。市场规模不足主流存储的零头,却承载着几乎所有电子设备开机启动与固件加载的刚需。11.2亿美元买下其中约一成份额及对应客户资产,华邦电这笔买卖的性价比,要放在“寡头化”的框架里才能看懂。
从“微弱领先”到“显著拉开”
NOR Flash格局的演变,本身就是一部"大厂退出、三强崛起"的历史。2014年,全球NOR Flash市场还由飞索(21.6%)、美光(20.6%)、旺宏(18.7%)、华邦电(15.7%)主导,彼时的兆易创新仅占6.0%。此后行业经历连环整合:2003年由AMD与富士通合资成立的飞索在2009年申请破产保护,三星2010年宣布退出NOR市场,美光与赛普拉斯又在2017年先后宣布退出中低端NOR Flash。大厂让出的空间被华邦电、旺宏、兆易创新三家承接:到2020年,华邦电、旺宏、兆易创新份额分别为25.4%、22.5%、15.6%,前五大厂商合计市占率超过78%。
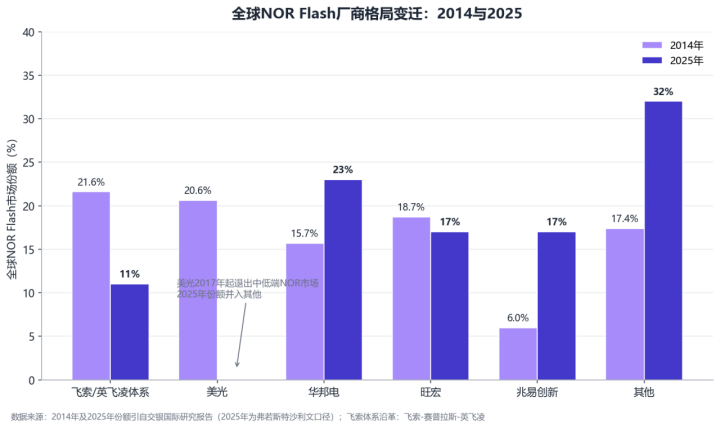
到2025年,按弗若斯特沙利文口径,华邦电23%、兆易创新17%、旺宏17%,三家合计57%;聚辰股份在定期报告中的表述则是华邦电、兆易创新、旺宏“三足鼎立”、合计占据逾63%的市场份额——不同机构统计口径略有差异,但结论一致:这是一个高度集中、且仍在向头部收敛的市场。
问题在于,“23%对17%”的领先远谈不上安全,华邦电与兆易创新、旺宏之间,隔着的是设计导入、代工产能与价格策略的贴身肉搏。而一旦英飞凌的11%归入华邦电,局面立刻不同:静态测算34%上下的份额,意味着华邦电一家接近第二名与第三名之和,“微弱领先”就此变成“显著拉开”。若再叠加华邦电2026年在45nm制程放量、25nm/20nm制程微缩带来的位元产出增长,其份额向四成靠拢并非没有可能。
对下游客户而言,这份“拉开”并不轻松。车规与工控客户一旦选定芯片方案,通常不会轻易更换供应商——客户转换成本高企,而供应商越集中,客户在下一轮谈判桌上的筹码就越少。当一家供应商手握全球三分之一以上的份额与产品组合,“第二供应源”策略的可选空间将被明显压缩。
涨价周期里的顺风车
这起并购的时点,恰好撞上了NOR Flash近十年来最陡峭的一轮涨价周期。TrendForce数据显示,2026年上半年NOR Flash合约价平均累计涨幅达100%至120%;下半年供需依旧失衡,256Mb及以上高容量产品受AI服务器与车用需求支撑,预估仍有90%至110%的上涨空间;128Mb及以下中低容量产品涨势相对温和,第四季度涨幅预计收窄至10%至20%。
需求端的逻辑正在被AI重写:单台AI服务器对NOR Flash的需求量是传统服务器的3至5倍,机柜内大量Retimer芯片每颗都需独立NOR Flash加载微码。供给端却在系统性收缩——国际大厂把产能让给HBM与3D NAND,高容量车规型号缺口超过30%,NOR Flash交期延长与配货(Allocation)现象已经出现。
华邦电正处于这轮周期最大受益者的位置。其第三季度NOR Flash受益于云服务供应商大客户备货,价格季涨幅预计约30%;公司已宣布斥资逾400亿元新台币同步扩充DRAM与Flash产能,高雄厂月产能将从1.5万片扩增至2.4万至2.5万片。第二季度,华邦电合并营收达598.43亿元新台币,环比增长56.4%、同比增长184.7%,毛利率升至66.2%。在这样的节点上把英飞凌车规高容量产品线收入囊中,等于在顺风局里再加一个筹码。
值得下游客户警惕的是,TrendForce指出,主要供应商未来更倾向通过长期供货合约(LTA)与选择性接单管理供需,市场竞争的核心将不再是价格,而是供货稳定性与客户关系管理能力。翻译成采购的语言:想拿货,先锁约;想锁约,先接受卖方的价格与条款。寡头化叠加缺货,议价权的天平已经彻底倒向供给侧。
二线厂商的缝隙与生路
龙头合体之后,其他玩家怎么办?最紧绷的无疑是兆易创新。这家中国大陆NOR Flash龙头以Omdia口径2025年约19.4%的全球份额稳居第二(公司口径约20.4%),公司7月底公开表示“有望在未来两到三年成为全球最大的NOR Flash供应商”。华邦电合并英飞凌业务后,兆易创新的登顶之路将多出一个34%体量的拦路者——但兆易创新手里同样有牌:512Kb至2Gb全容量产品矩阵、车规级NOR Flash累计出货超过4.5亿颗,以及长鑫产能赋能的想象空间。
不过,兆易创新自己也发出了周期警告:其风险提示公告直言,目前产品价格已处历史高位,大幅上涨的趋势不可持续。涨价周期的另一面,是2027年之后随时可能到来的供需再平衡——这也是所有NOR Flash玩家共同头顶的达摩克利斯之剑。
旺宏的选择是深耕车用与押注技术跃迁。作为深耕NOR Flash领域超40年、覆盖消费电子、工业、汽车等全细分产品矩阵的老牌厂商,旺宏正持续投入3D NOR工艺研发,目标拓展1Gb以上大容量产品线;HBM4升级也为其带来结构性机会,业界估计相关需求将推升NOR Flash用量约50%,旺宏已计划在下一季度将NOR Flash报价最多上调三成。
对普冉股份、恒烁股份、东芯股份等二线厂商而言,这个市场曾被证明留有缝隙——中小厂商份额从2018年的8.2%升至2020年的21.6%,靠的正是TWS耳机、AMOLED屏幕驱动、IoT终端等中小容量的差异化场景。但缝隙正在变窄:龙头合并后对中小容量市场的辐射力更强,客户向上游集中的趋势也会加速。值得关注的还有产业链授权关系的迁移:以普冉股份为例,其NOR Flash研发所依赖的SONOS工艺授权来自赛普拉斯,英飞凌收购后相关权利义务转由英飞凌承接,授权已延长至2038年——英飞凌存储业务易主华邦电后,此类授权与客户关系的衔接安排,将成为观察这次并购整合难度的细节切口。
而在更底层的技术线上,3D NOR、2Gb级大容量NOR、存内计算等新变量仍在酝酿。历史上每一次“格局固化”的判断,几乎都被后来的巨头退出或技术跃迁改写。NOR Flash二十年来的主旋律,恰恰是“没有永远的格局”。
结语
华邦电11.2亿美元的出手,买下的是英飞凌的战略聚焦、自己的时间差,以及NOR Flash行业向寡头迈进的临门一脚。合并后突破三成、向四成靠拢的份额,叠加超级涨价周期,华邦电有望成为这一轮存储变局中话语权最重的玩家之一;而兆易创新的登顶宣言、旺宏的技术跃迁、二线厂商的缝隙求生与新技术路线的暗流,都在提醒市场:寡头化是趋势,但不是结局。对下游客户而言,真正的问题已经不是“价格会不会涨”,而是“2027年交割完成之后,还有多少第二供应源可选”。这场NOR Flash的终局,要到交割日之后才真正开始。
