

 搜索


江波龙三季报,净利润同比暴增19倍!
存储行业的这一轮涨价,让江波龙的利润跳上了一个新台阶。
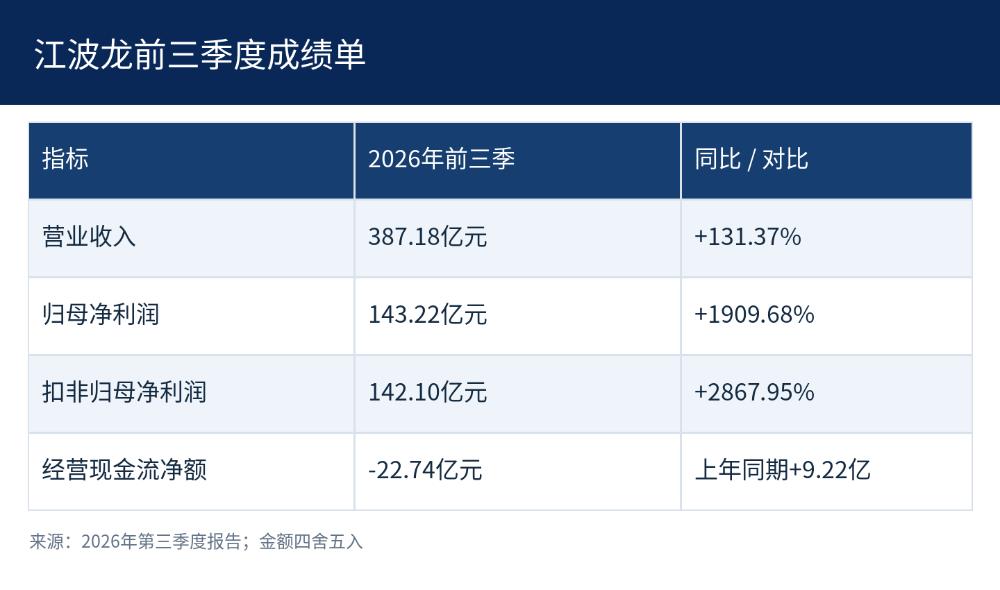
前三季度,公司归母净利润143.22亿元,同比增长1909.68%。去年同期赚7亿多,今年赚了140多亿,变化足够醒目。
收入也在增长。前三季度营收387.18亿元,同比增长131.37%。利润涨得更快,说明公司每卖出一元产品,留下的收益明显增加。
行业景气给了机会,江波龙的产品和经营能力,决定了这份机会能吃下多少。
这份三季报值得积极看待。尤其当存储涨价的推动开始减弱,公司仍然保持较高盈利,单季经营现金流也已转正。增长背后的成色,比一个1909.68%的数字更值得细看。
利润大增 先看赚的是什么钱
公司今年的增长早已显现。一季度营收99.09亿元,归母净利润38.62亿元;上半年营收240.88亿元,归母净利润105.77亿元。根据累计报表相减,第二季度归母净利润约67.15亿元,第三季度为37.45亿元,环比下降约44.2%。
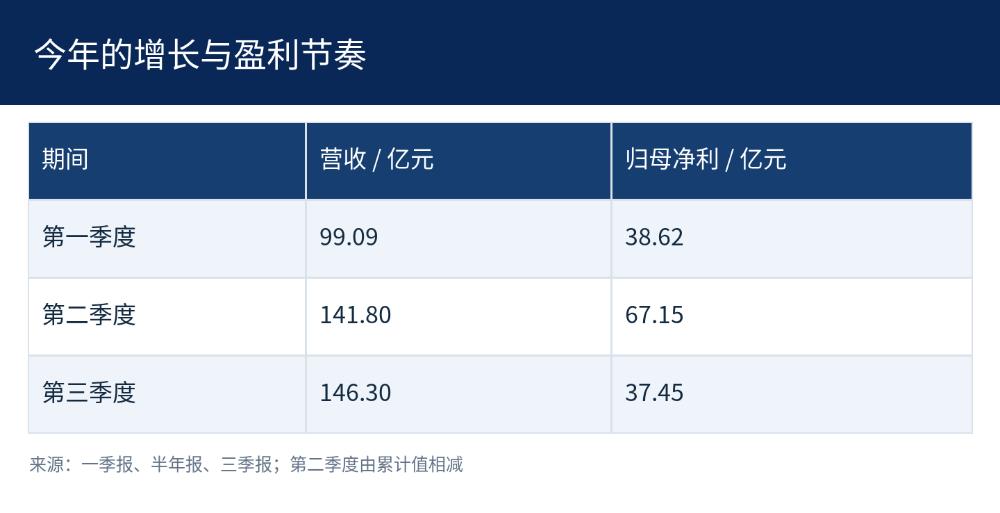
同比大增与环比回落,讲的是两件事。前者体现公司相对去年同期的跃升,后者说明今年二季度的盈利高点,暂时还没有被超过。上年同期较低的利润基数,也放大了前三季度的同比增幅。
更能帮助判断利润来源的是扣非数据。前三季度扣非归母净利润142.10亿元,与归母净利润相差约1.12亿元。 按财报分类,非经常性损益对累计利润的影响较小。
这里还要多看一层。扣非利润包含正常销售形成的利润,存储涨价带来的收益也在其中。
因此,扣非占比高,说明利润较少依赖非经常性项目;盈利能够维持多久,还要看价格、成本和订单。
第三季度扣非归母净利润41.62亿元,高于归母净利润37.45亿元,原因在于当季非经常性损益约为负4.18亿元,其中金融资产和金融负债相关公允价值变动及处置损益约为负4.94亿元。经营盈利与这些项目的波动,应当分开判断。
公司靠什么赚钱?
江波龙成立于1999年,2022年登陆创业板。公司主要做半导体存储应用产品,业务包括研发设计、封装测试、制造和销售,产品覆盖嵌入式存储、固态硬盘、移动存储和内存条。
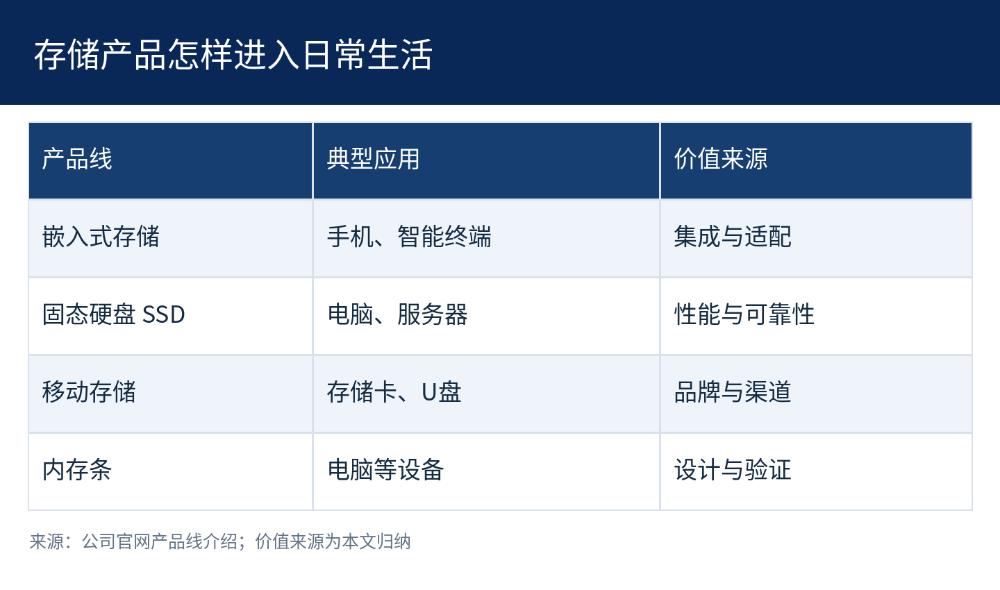
它处在上游存储晶圆与下游设备客户之间。把晶圆做成可用的存储产品,需要主控芯片调度数据、固件算法管理读写,再经过封装和测试。手机在意功耗与体积,服务器重视可靠性,消费用户还会看品牌、价格和售后。
公司通过销售产品获得收入。FORESEE主要面向行业存储,Lexar面向消费存储。产品设计、客户适配和渠道积累,影响着产品卖给谁、卖什么价格,以及客户下一次还会不会采购。
行业涨价,是这轮利润释放的重要条件。一般而言,在价格上行阶段,产品售价上涨,而较早采购的库存按历史成本结转,可能形成更大的销售价差。补货价格抬升后,这部分收益也会逐步变化。
具体有多少利润来自库存价差,公司没有单独量化披露,外部分析应保留这个边界。
公司已经提示,第三季度DRAM与NAND Flash价格涨幅较前期收窄,晶圆涨价对盈利的推动明显减弱。这意味着,下一阶段更要靠产品本身争取订单。
江波龙已有一些进展。公司披露,UFS4.1、mSSD、ePOP5x等高端产品已在知名大客户实现规模化商业应用,Lexar、Zilia等全球业务保持增长。 进入客户量产环节,比单纯发布新品更有实际意义,技术要接受交付和使用的检验。
公司10月的业绩预告还提到,大客户、高端客户及全球化客户占比提升,产品和客户结构进一步优化。
这是经营能力改善的依据。各类新品分别贡献了多少利润,现有披露仍然有限,评价时应把商业进展与盈利贡献分清。
前三季度研发费用15.03亿元,同比增长114.52%,增量包含股份支付、研发材料等。 这些投入会增加当期费用,也在为后续产品储备能力。投入能持续换来客户采用,增长才有后劲。
竞争在分化
存储行业的需求正在分化。TrendForce今年8月的研究指出,AI服务器特别是企业级SSD需求较强,NAND供应偏紧;手机和PC则受到终端成本上升、售价提高等因素约束。
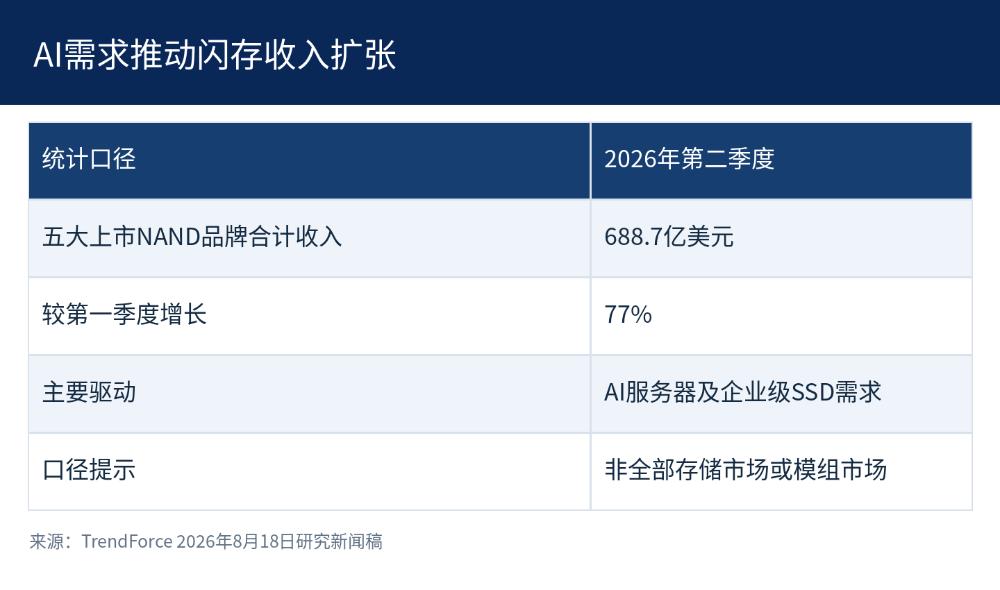
该机构统计,2026年第二季度五大上市NAND Flash品牌合计收入688.7亿美元,环比增长77%。
这是特定上游厂商的季度收入合计,代表闪存产业的一部分,和江波龙所在的存储模组市场属于不同口径。
对江波龙而言,AI带来的机会,需要经过产品适配和客户采购才能变成收入。大容量、高性能存储需求增加,会提高方案设计的价值;客户端对功耗、体积和稳定性的要求,也给技术积累提供了发挥空间。
同行各有长处。公司募集说明书列示的主要同行包括金士顿、群联、佰维存储、德明利等。
金士顿有全球渠道,群联覆盖闪存主控和方案,佰维提供存储产品及先进封测,德明利侧重自研主控和存储解决方案。
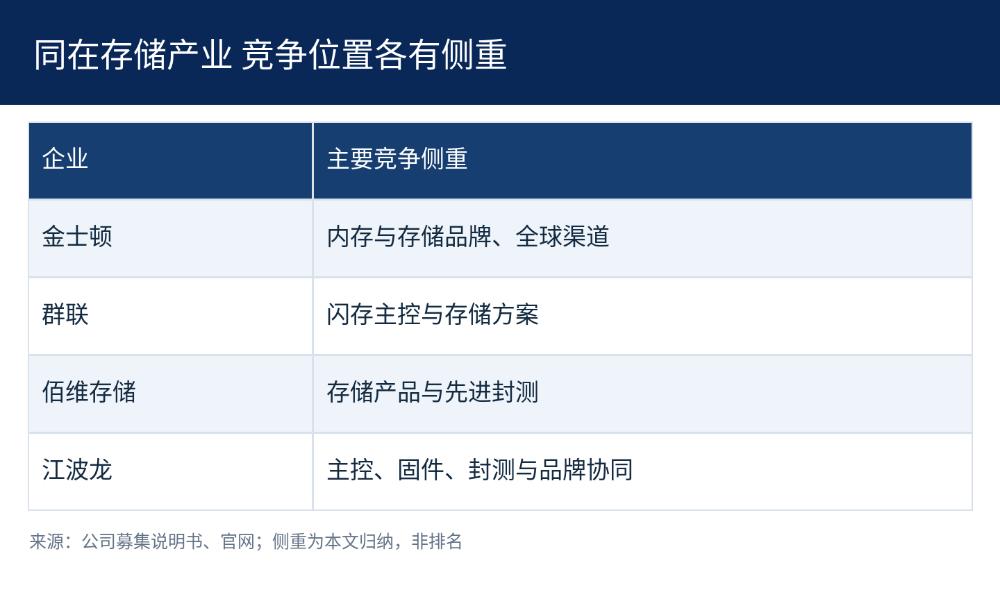
江波龙的机会在于,把主控、固件、封测和品牌能力组合起来,更快地满足客户需求。客户采用一款存储产品,需要验证性能和可靠性。持续解决问题、稳定供货,才有机会把一次合作延续成下一代产品的订单。
行业的周期性仍会影响利润。涨价能推动扩产,也可能压制部分终端需求。产能增加、需求放缓,都会改变供需关系。
高价购入的库存遇到产品降价,还可能挤压利润并带来跌价风险。AI打开了新的需求空间,采购和库存管理依旧决定企业的抗波动能力。
现金流改善
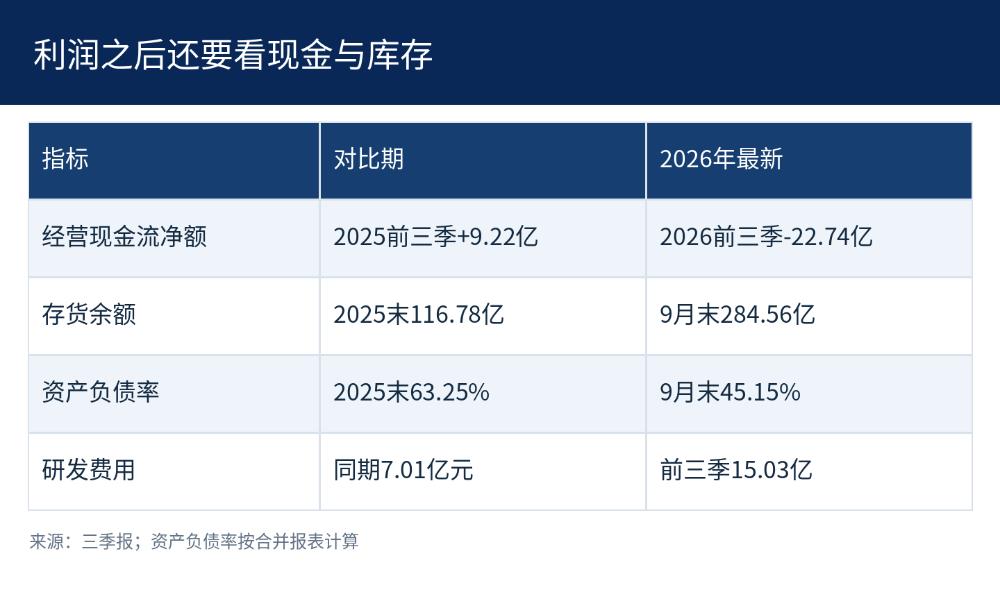
第三季度经营现金流净额为正8.77亿元,较上半年的净流出有所改善。不过,前三季度累计仍净流出22.74亿元,公司解释主要与采购付款增加有关。单季转正是积极变化,全年能否持续改善,还要继续观察。
9月末存货284.56亿元,比上年末增加143.67%。这批库存支撑后续交付,也占用资金。销售、采购和回款节奏匹配得越好,公司承受价格波动的余地就越大。
按合并资产负债表计算,9月末资产负债率约45.15%,上年末约63.25%。今年8月新增定增股份上市,9月H股挂牌,股权融资也增强了资本实力。 负债率下降可以肯定,其背后同时有利润积累和融资的作用。
整体看,江波龙这轮业绩跃升,有行业上行的推动,也有产品升级、客户结构改善的支撑。高端产品进入量产应用,单季现金流转正,让积极判断有了更具体的依据。
今年的市场,为公司积累了资金,也争取了向高端市场走的时间。
接下来,客户愿意持续下单,产品能够稳定交付,利润逐步转成现金,这些进步会比一个醒目的增速更耐看。江波龙的长期价值,就在这些日常经营里一
核对日期为2026年10月30日。金额按亿元四舍五入;第二季度数据由半年报减一季报计算,环比以未四舍五入金额计算;资产负债率按合并负债合计除以资产总计计算。
