

 搜索


华为造车,往后退了一步。
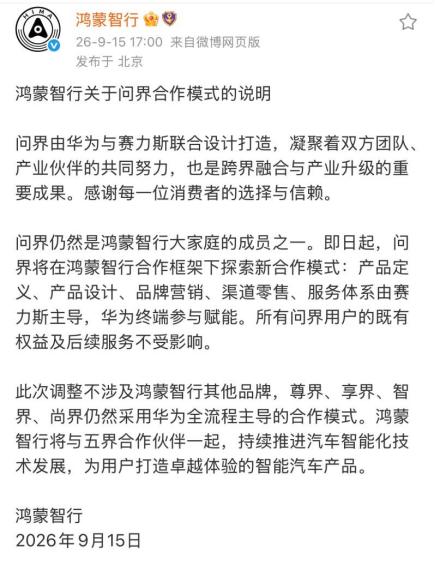
9月15日,鸿蒙智行宣布调整问界合作模式,产品、营销、渠道和服务改由赛力斯主导,华为终端参与赋能。
问界虽仍属鸿蒙智行大家庭,乾崑智驾、鸿蒙座舱的合作继续,但经营主导权的交接,还是引发了外界对华为去留的讨论。
社交平台上,有人直言“我买的是华为不是赛力斯”,有人把这次调整称作“亲儿子变干儿子”,也有人觉得技术没变,不必自己吓自己。甚至余承东还会不会站上问界发布会,也成了网友判断双方合作变化的信号。
同一天,华为监事会主席郭平与新员工座谈的万字纪要被媒体集中报道。
郭平再次强调华为不造车,将继续领导引望,同时把华为的经营方向压缩为两个词:“连接”和“计算”。
两天后,华为全联接大会2026在上海开幕。副董事长、轮值董事长汪涛在主题演讲中公布七项部署,第一项便是以算力为AI战略核心,坚持硬件变现。昇腾下一代芯片的时间表,也随之提速。
明明汽车业务已经走过最艰难的阶段,华为智能汽车解决方案业务经过多年投入已经开始换来回报,华为却在此时减少了对问界具体经营的介入,主动划定了参与合作造车的业务边界。
其实,华为与赛力斯双方的合作从一开始就是一个不对称的生意。
对赛力斯来说,汽车是全部生意,问界关系着赛力斯的生存发展。但对华为来说,车业务只是整体大盘里的一个板块。
当AI成为更重要的事情,双方其实都要重新审视彼此的合作。
毕竟对华为而言,汽车是利润问题,AI和芯片则是生存问题。
1
智驾没换,座舱没换,一通官方说明看下来,很多人没看明白公告里说“华为轻资产运营”是什么意思。
很多人由此产生疑问:以后华为店还卖不卖问界?照这个趋势下去,问界的“含华量”以后会不会彻底清零?
有媒体从渠道获悉,问界将于明年元旦撤出鸿蒙智行和华为专卖店;也有媒体引述接近赛力斯的知情人士称,是门店分成问界专营和其他四界混卖。
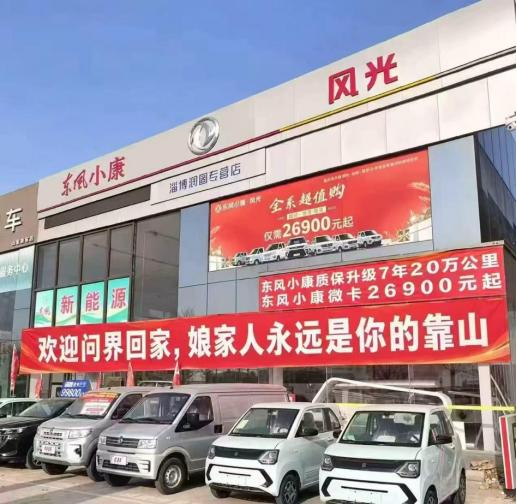
问界是否彻底退出华为门店,目前还没有统一口径。但是有一点可以明确,以后问界在鸿蒙智行中,与其他四届的区分更明显了。
过去几年,华为门店吸引客流,华为技术赋能产品,余承东持续站台带来热度,共同塑造了问界这个品牌。在不少消费者心里,问界已经与华为画上了等号。
现在,负责产品、营销、零售和服务的鸿蒙智行开始让出问界主导权。谁来定义产品,谁来卖车,谁负责服务,都将由赛力斯主导。
老车主最关心的是,公告之后出了问题找谁来兜底,原有的服务承诺能不能照常履行。
更何况,问界M9已经进入40万元、50万元级市场。少了华为终端的深度经营,老车主会担心保值率,准车主也会重新掂量,这辆车还值不值原来的价格。
质量和标准也是问界绕不过去的一道坎。华为过去参与产品定义、质量把关和上市节奏,消费者自然会追问:赛力斯独立主导之后,问界还能不能维持原来的产品标准和服务体验。
站在华为的角度,也有点想不通。
问界是华为从零开始深度参与的品牌,也是鸿蒙智行最成熟的样板。华为当初借问界打通了技术、产品、渠道和销售,把智选车模式做了起来;现在突然解绑,双方之间的博弈难免不引起外界猜测。
要知道,问界一直是鸿蒙智行的销量主力,问界的销量占到整个销量的65%以上。加之当下其他四界目前也面临着销量挑战,外界难免会重新审视智选车模式的前景,甚至把它解读为华为要撤出合作造车业务的信号。
2
关于本次华为和赛力斯的解绑的原因,外界有很多猜测,核心关注的是双方现在的账是否算得清。
今年6月,赛力斯董事长张兴海就公开算过账:存储芯片涨价五倍,碳酸锂从每吨8万元涨到18万元,一辆问界的成本增加1.5万到2万元。7月,赛力斯预告上半年亏损15亿至18亿元。
大背景更不乐观,2026年前五个月,汽车制造业利润率降到3.4%,是五年最低。
车卖出去之后,留下的钱要分给许多环节。赛力斯承担制造和库存等成本,除了采购华为零部件,还要支付技术授权、渠道销售和服务费用。
招股书显示,赛力斯需向引望支付硬件采购费和约2%的技术授权费,向华为终端支付约8%的渠道服务费。有媒体据此测算,2022至2025年,赛力斯累计向华为体系支付1113.35亿元,约占同期总营收的三成;而这四年,赛力斯的扣非净利润合计14.82亿元。
今年以来,问界先后经历车型换代空窗和多轮舆情争议,8月问界系列销量20652辆,同比下滑近五成。
车好卖的时候,双方的问题可以被增长掩盖;但一旦车难卖了,每一分钱怎么分,双方都希望重新谈。
赛力斯显然更想拿回主导权。在3.4%的行业利润率和华为的强势主导下,能自己腾挪的费用空间本来就薄。问界的品牌和用户积累起来后,怎样定产品、投渠道、控制费用,直接决定赛力斯能留下多少利润。
反过来看,其实华为这边的账,也不是那么划算。
最主要的原因是处境变了:2021年消费者业务接近腰斩,华为需要车给终端找出路;到2024年,终端收入已回升至3390亿元,同比增长38%,最急的那口气缓过来了。
因此,过往的合作,走到了两边都觉得吃力的边缘。赛力斯付得吃力,华为继续投入这么多人和资源,回报也未必能令管理层满意。
更深层的原因,来自华为智选车路线的自身悖论。
因为有“不造车”的约束,智选车模式始终有一道难题:华为既要深度参与造车卖车,又不能把问界变成华为汽车。
尽管销量可以靠双方共同投入做起来,但双方关于问界品牌的合作边界一直没有彻底敲定,一直在摸索。不管是华为还是赛力斯,都既不甘心,也不满意现状。
双方也一直在尝试解决这个问题。2023年的“HUAWEI问界”风波,把华为品牌能否用于汽车推到了台前;此后的业务分拆,则开始从公司和资产层面逐渐拆分,为今天这次经营解绑埋下了伏笔。
2024年,华为成立引望,承接原车BU的智能汽车解决方案业务,面向车企提供智驾、座舱、车控和车云等技术;鸿蒙智行则留在华为终端体系,由余承东继续推动,负责产品、营销、零售和服务。汽车技术与品牌经营,由此分成了两条线。
同年,赛力斯以25亿元买下问界相关商标和外观设计专利,随后又出资115亿元取得引望10%的股权。
品牌归车企,技术拆给华为控股的独立公司,车企再反过来做技术公司的股东,鸿蒙智行单独拆分经营,在当时,消费者更愿意相信这是一次合作程度的加深。
如今经销商合同换签、经营主导权交接,此前的安排显然还有另一面。
短期看,这是一次双赢:赛力斯拿回定价和费用的主动权,华为卸下整车经营的投入,同时继续通过引望供应技术。
3
问界解绑背后,是管理层向外界对华为未来战略,做了一次“对表”。
外界普遍猜测,华为是不是准备把汽车放到一边,专心做AI和芯片了?
郭平的万字纪要恰在此时进入舆论场。它谈AI、大模型、半导体和6G,汽车只占一部分,但与问界公告放在一起看,颇像华为管理层与外界的一次对表:哪些生意会继续投入,哪些事情应当交给合作伙伴。
如今,AI正在把华为熟悉的生意连在一起。前沿大模型的训练和推理,需要大量芯片同时工作,竞争已经从单颗芯片延伸到算力、网络、存储、软件和能源组成的整套系统。
华为在先进制程上受到限制,更需要依靠高速互联、超节点和集群提高计算效率。它在通信网络、存储、云、液冷和数字能源上的积累,也因此能够跟随昇腾、鲲鹏进入同一个AI数据中心。
大规模计算中,芯片之间交换数据的速度,会直接影响整套系统的效率。华为过去分别发展的连接和计算业务,如今可以共同承接AI需求,新增的算力投入也能带动原有业务增长。
相比之下,经营一个汽车品牌仍要逐款产品、逐家门店争夺市场。汽车业务增长再快,也必须与AI和芯片一起,放在集团层面审视资源投入。
郭平的讲话给出了华为看待汽车业务的几个方向,可以读出四层意思。
第一层,华为仍然不造整车。郭平谈到汽车的地域性,以及数据、安全和隐私带来的地缘政治敏感性。车企在中国销售还是走向全球,要由车企自己决定。整车经营有自己的约束,华为选择守住部件供应商的位置。
第二层,引望会继续做。郭平预计,华为在相当长时间内仍将承担领导引望发展的责任。外界关心华为是否后撤,他对技术公司的回答却是长期参与。
第三层,汽车部件是ICT业务的延伸。沿着这个定义,芯片、计算平台、软件和云服务,都能接上华为已有的技术积累。
第四层,计算业务要成为平台。郭平给出的参照是英伟达:华为要支持各类模型在自己的计算系统上运行。把这一思路放回汽车,引望向多家车企供应技术,比围绕一个品牌全流程投入,更接近华为熟悉的生意。
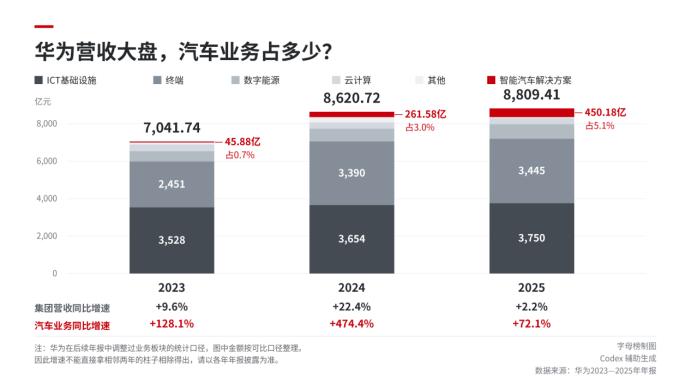
其实,汽车业务其实这些年很争气。它从长期投入走到2024年首次盈利,2025年收入又增长72.1%,达到约450亿元。
但汽车业务的体量仍小,具体品牌的增长又要靠一款款新车、一家家门店去争取,放在当下车市是一门不性感的生意。
在集团内部,争取投入得看业务的规模和持续投入的回报。
华为2025年总营收8809亿元,智能汽车解决方案占比约5%;同期ICT基础设施收入约3750亿元,是汽车解决方案业务的八倍多。
与此同时,集团的研发开支还在增加。2025年,华为投入1923亿元研发,占营收约22%;2026年上半年,研发支出达到1214亿元,占同期收入约26%。收入中每四元,就有约一元投入研发。
沿着华为集团层面整体的分工,结合内部纪要里郭平的讲话,再看汽车业务,今后的关注点就是智驾板块。
引望仍由华为控股,智驾、座舱和车云能够用上集团的计算与软件技术,具体品牌的经营则更多交给车企。
这样既能继续做汽车技术生意,又减少了品牌经营占用的资源,更符合华为集中力量发展计算业务的需要。
回头看,问界这几年的意义,是把华为的汽车技术变成消费者愿意购买的产品,也让赛力斯在高端新能源车市场站住了脚。当问界成为样板之后,华为又有了更多技术客户,参与汽车的方式也随之增多。
问界经营权交接,是华为汽车业务走过探索期后的一次战略调整。
一切始于华为被“逼上梁山”的主动探索,而当一方轻舟已过万重山之后,一方还陷在内卷亏损的泥潭之时,调整不可避免。
这次解绑,长期看对双方都好。
