

 搜索


车圈最近流行一个新词,叫“去宁化”。
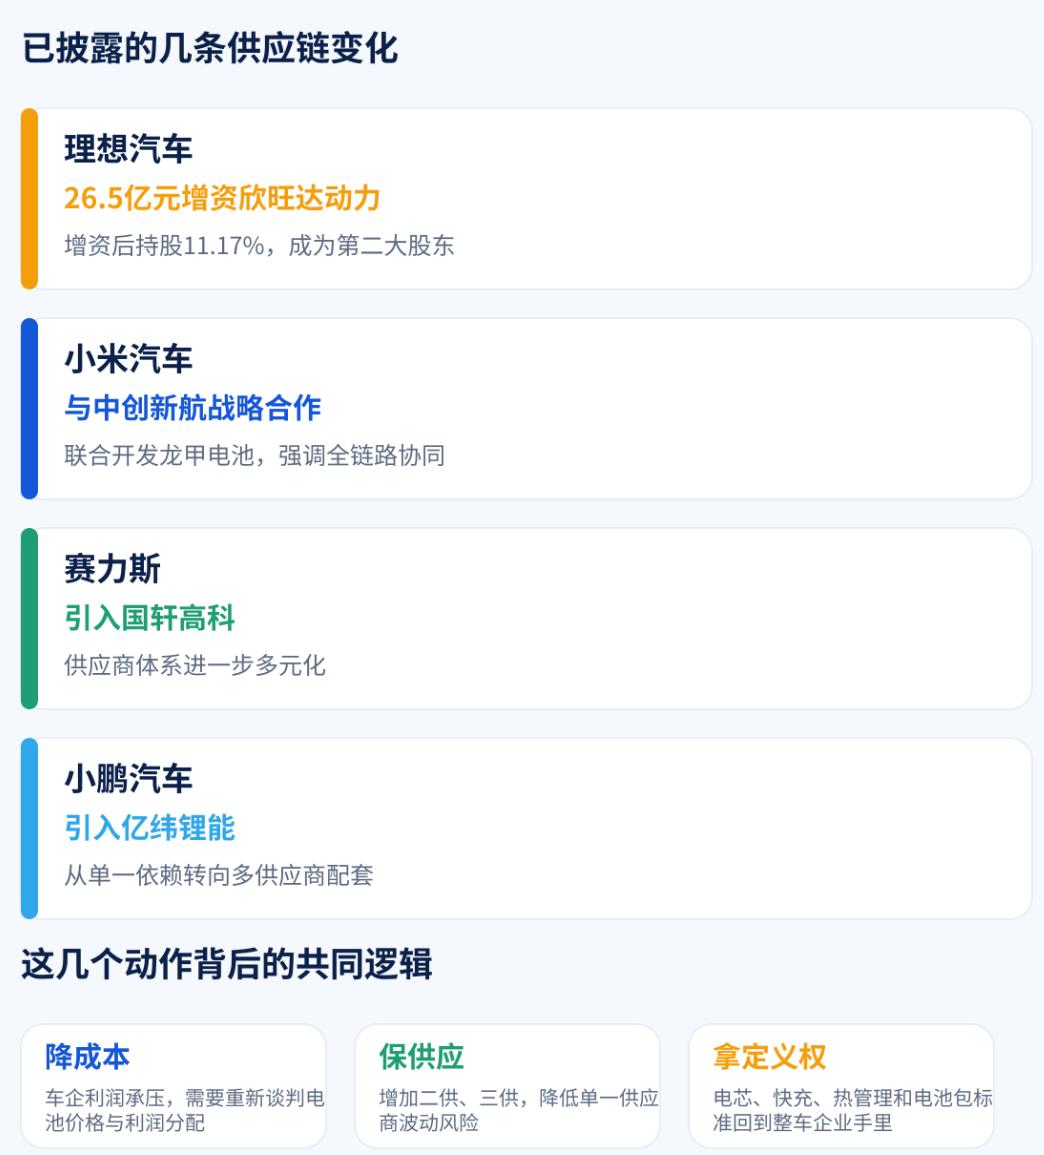
听起来,像是一场供应链大迁徙。理想把钱投向欣旺达动力,小米与中创新航展开深度合作,赛力斯牵手国轩高科,小鹏扩大亿纬锂能的配套。
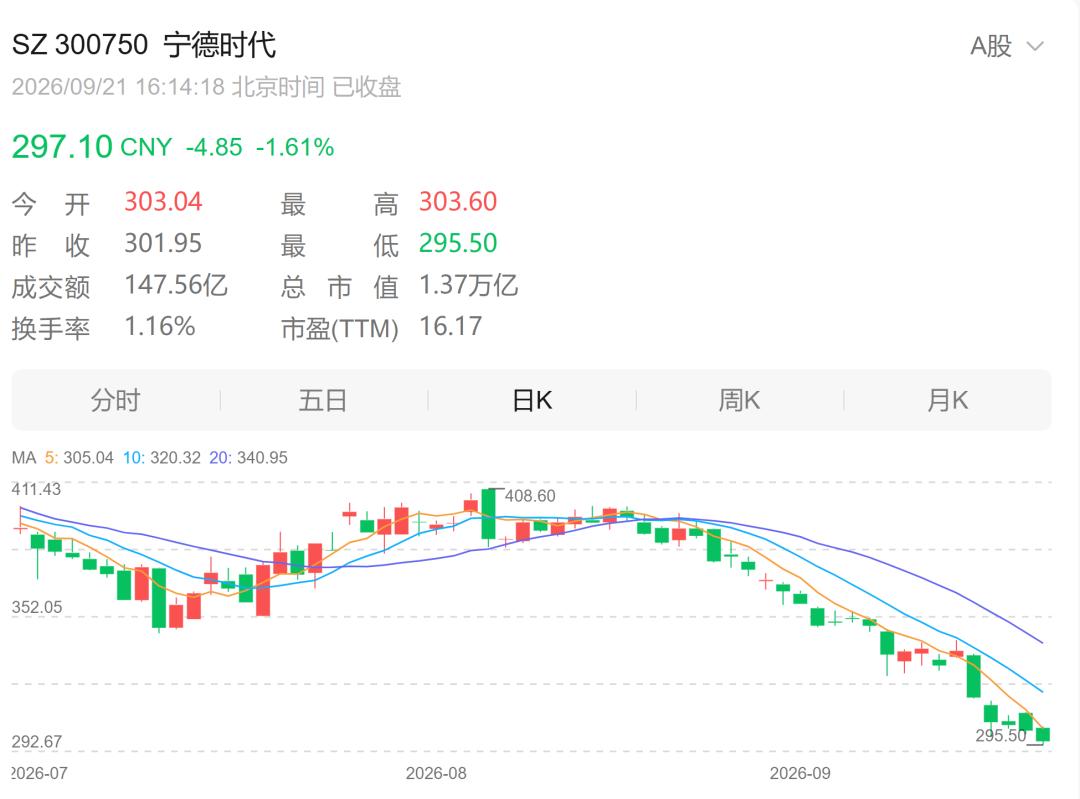
与此同时,宁德时代股价也在承压,截至9月21日收盘,已跌破300元,市场开始追问:车企是不是要集体摆脱“宁王”?
“去宁化”更准确的解释,是车企正在把电池供应链从单一选择,改成多元组合。
它争夺的也不只是几百元的电芯成本,而是电池怎么定义、产品怎么开发、利润怎么分配,以及一辆电动车最重要的零部件,到底由谁说了算。
“去宁化四起”
先是9月4日,欣旺达披露,理想汽车拟出资26.5亿元,增资欣旺达动力。交易完成后,理想持股约11.17%,成为欣旺达动力第二大股东。
三天后,理想又披露,新一代理想MEGA首批交付采用宁德时代5C三元锂电池,待自研电池生产准备完成后,将逐步切换到理想自研5C电池。
2026年6月上市的新一代理想L8,则已经采用欣旺达电芯,宁德时代退出该车系供应名单。
小米的动作也很明确。9月4日,小米集团公布与中创新航的战略合作关系,双方联合开发龙甲电池,强调全链路协同。过去,小米SU7、YU7等车型主要使用宁德时代电池。
其他车企也在增加选择。
公开报道显示,赛力斯引入国轩高科,小鹏扩大亿纬锂能配套。
它们的共同点不是完全切断与宁德时代的合作,而是把供应链从“单一主供”,改成“主供加二供,再加部分自研”。
截至目前,公开报道披露的宁德时代方面进展,主要是媒体曾报道公司准备回应相关传闻,但尚未看到一份针对“去宁化”的系统性公开声明。
宁德时代官网近期公开信息,仍集中在乘用车、储能、制造和全球业务布局上。
车企为什么突然想拿回电池话语权?
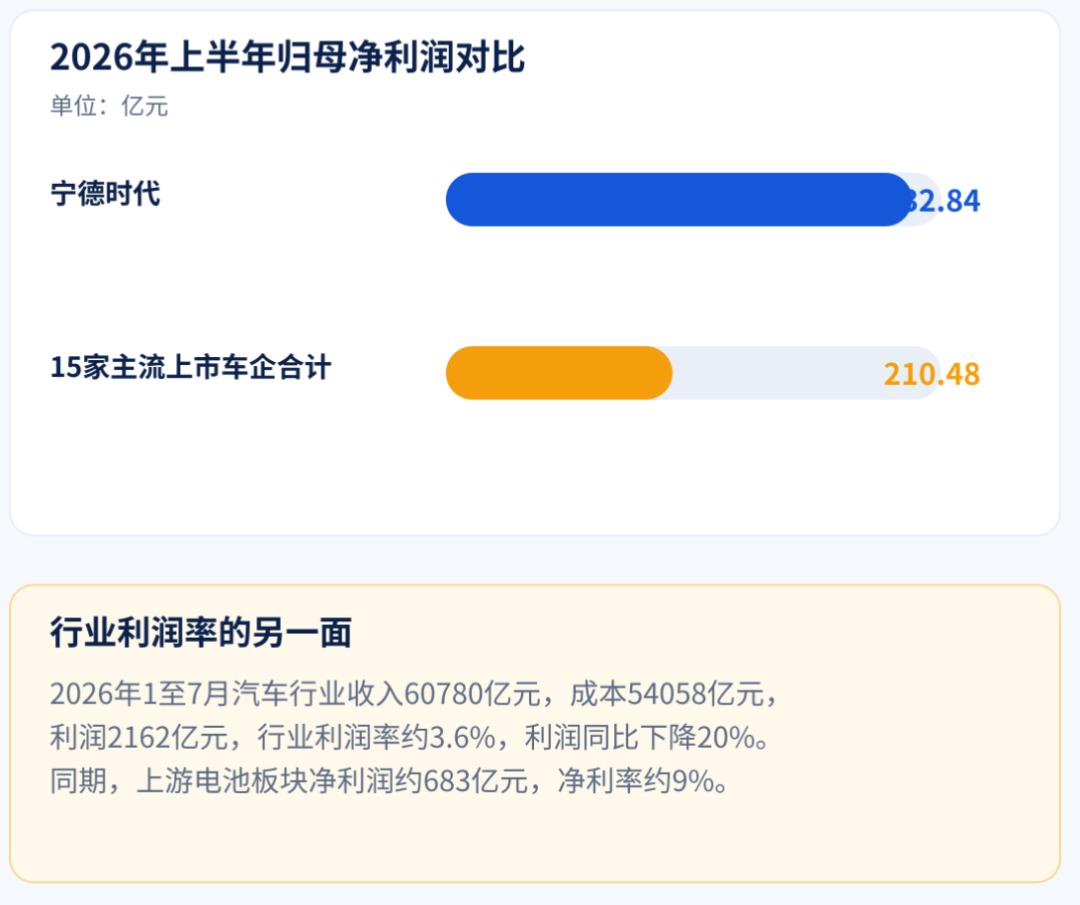
第一个原因,是利润压力。2026年上半年,宁德时代归母净利润为432.84亿元。同期,A股和港股15家主流上市车企归母净利润合计约210.48亿元。
换句话说,一家电池企业半年的利润,超过了十几家主流车企的合计利润。
这并不等于宁德时代“赚得不合理”。电池企业背后是研发投入、长期产能建设、质量责任和交付风险。但当整车企业陷入价格战,上游盈利越强,车企重新谈判的动力就越大。
2026年1月至7月,汽车行业收入60780亿元,同比增长2.7%;成本54058亿元,同比增长3.8%;利润2162亿元,同比下降20%,行业利润率约为3.6%。
同一时期,以宁德时代为代表的上游电池板块净利润约683亿元,净利率约9%。
这就是车企的现实处境。车卖得更多,不代表赚得更多。
电池仍然是新能源汽车成本最高、技术最关键的零部件之一,谁能把电池成本和定义权掌握在自己手里,谁就多一层利润缓冲。
第二个原因,是供应链安全。引入二供不是为了立刻替代一供,而是为了让自己在谈判桌上多一张牌。
今天可以采购,明天可以切换,后天可以联合开发。供应链的韧性,往往不是在顺风时体现,而是在市场波动时体现。
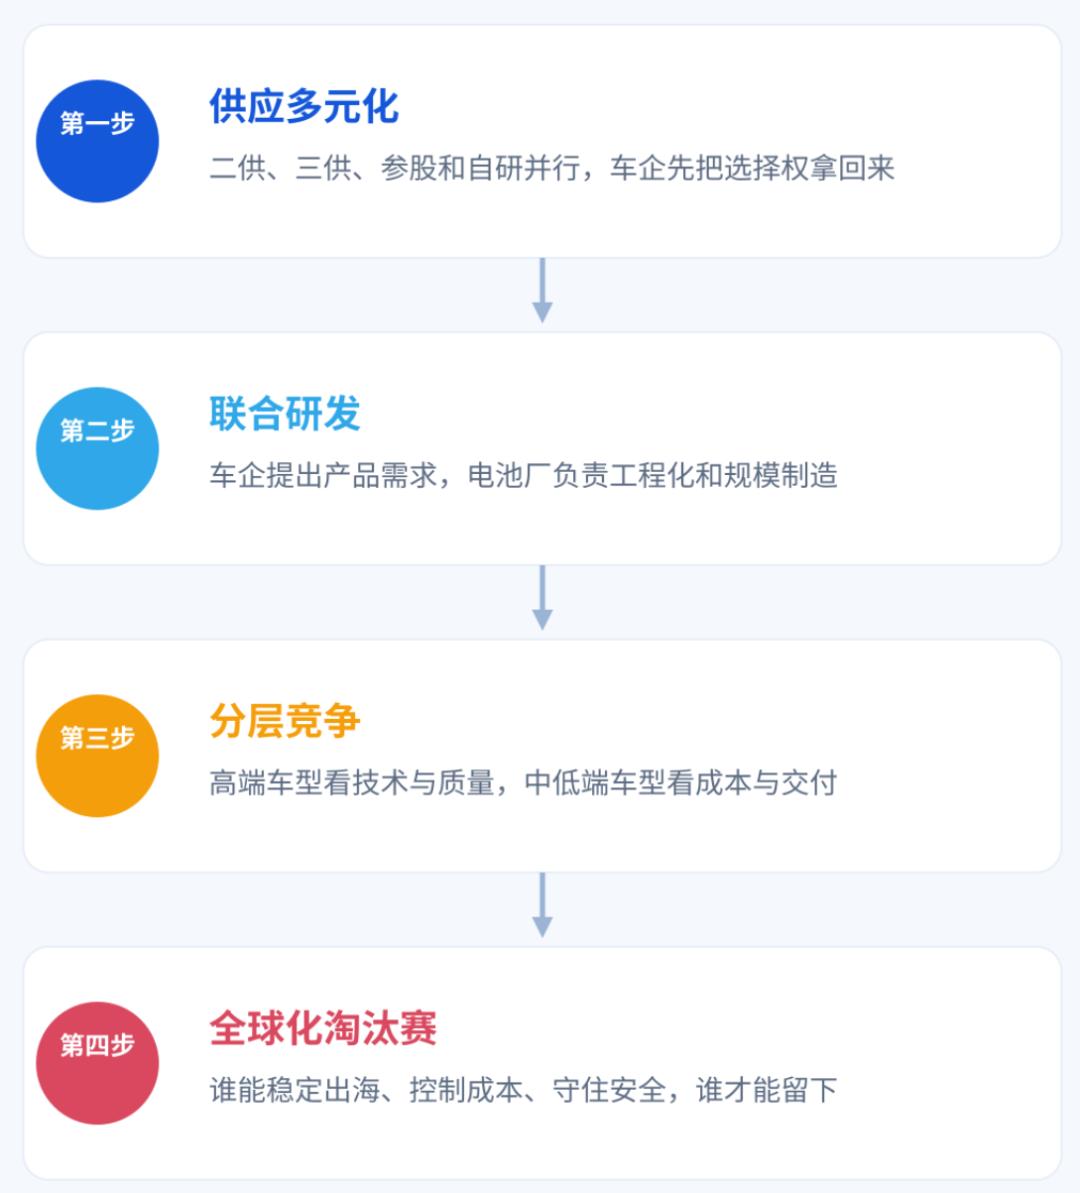
第三个原因,是整车企业开始重新理解“自研”。车企不必从矿山、材料、电芯到电池包全部自己做,更现实的路径是车企定义需求,电池企业负责工程化和规模制造,双方通过参股、联合开发和长期协议绑定。
理想增资欣旺达动力,本质上不是简单采购,而是把合作关系推进到资本和产品层面。
小米与中创新航的合作,也不是临时换供应商,而是围绕产品标准、质量体系和电池系统共同开发。
车企真正想拿回来的,是定义权。
宁王的成绩单
中国汽车动力电池产业创新联盟数据显示,宁德时代2025年全年动力电池装车量为333.57GWh,市场份额为43.42%,同比下降1.67个百分点。
到了2026年1月至7月,宁德时代国内市场份额回升至45.37%,仍然处于绝对领先位置。
从全球看,路透社援引行业数据称,宁德时代2025年全球动力电池市场份额约39.2%,仍为全球第一。
公司2025年利润同比增长42.3%,储能电池收入占比达到14.7%,也说明宁德时代正在试图降低对乘用车动力电池单一场景的依赖。
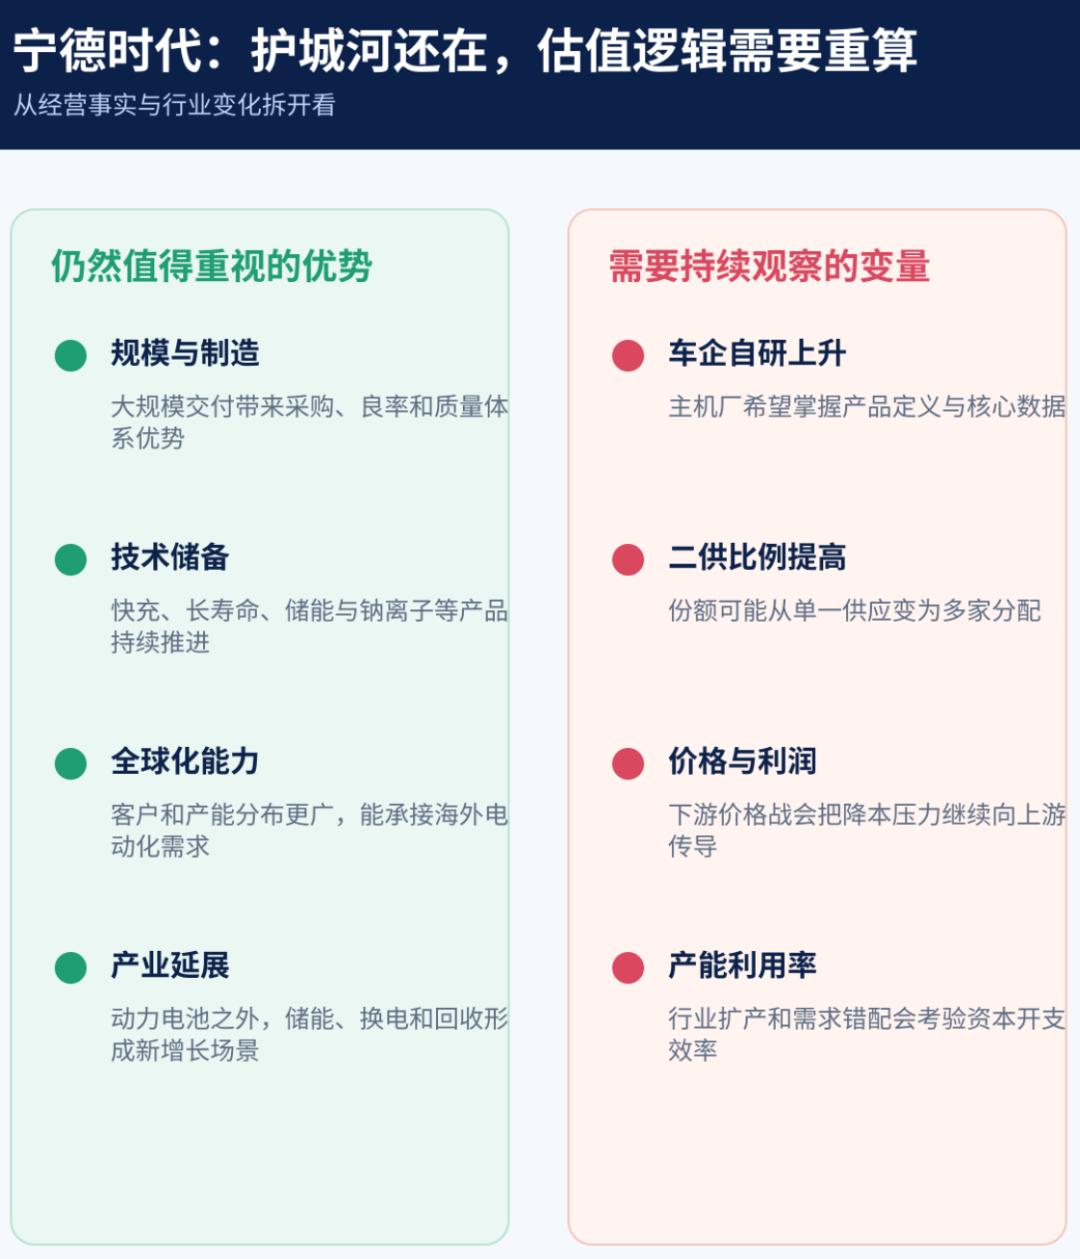
宁德时代的优势不是单一技术参数,而是一整套系统能力。
它有规模制造、客户覆盖、质量体系和持续迭代的产品矩阵。
快充、长寿命、储能、钠离子电池和换电服务,构成了多条业务线。公开报道显示,2026年上半年公司新增授权专利数量达到3210项。
更重要的是,车企造出样品电池,并不等于能量产、能通过验证、能长期稳定交付。汽车行业最怕的不是发布会参数不够漂亮,而是批量交付后出现一致性问题。
这也是为什么“去宁化”很热,但宁德时代的市场份额并没有同步崩塌。
宁德时代真正需要关注的,不是被替代,而是被重新定价。
宁德时代的第一个压力,来自车企自研和联合开发。当车企逐渐掌握电池包结构、热管理、软件控制和快充标准之后,电池企业的价值就可能从“系统方案主导者”,退回到“高质量制造商”。
这并不是坏事,但会影响利润率和议价能力。
第二个压力,来自二线电池企业的产品追赶。在磷酸铁锂等成熟体系中,二线企业与龙头的技术差距正在缩小。
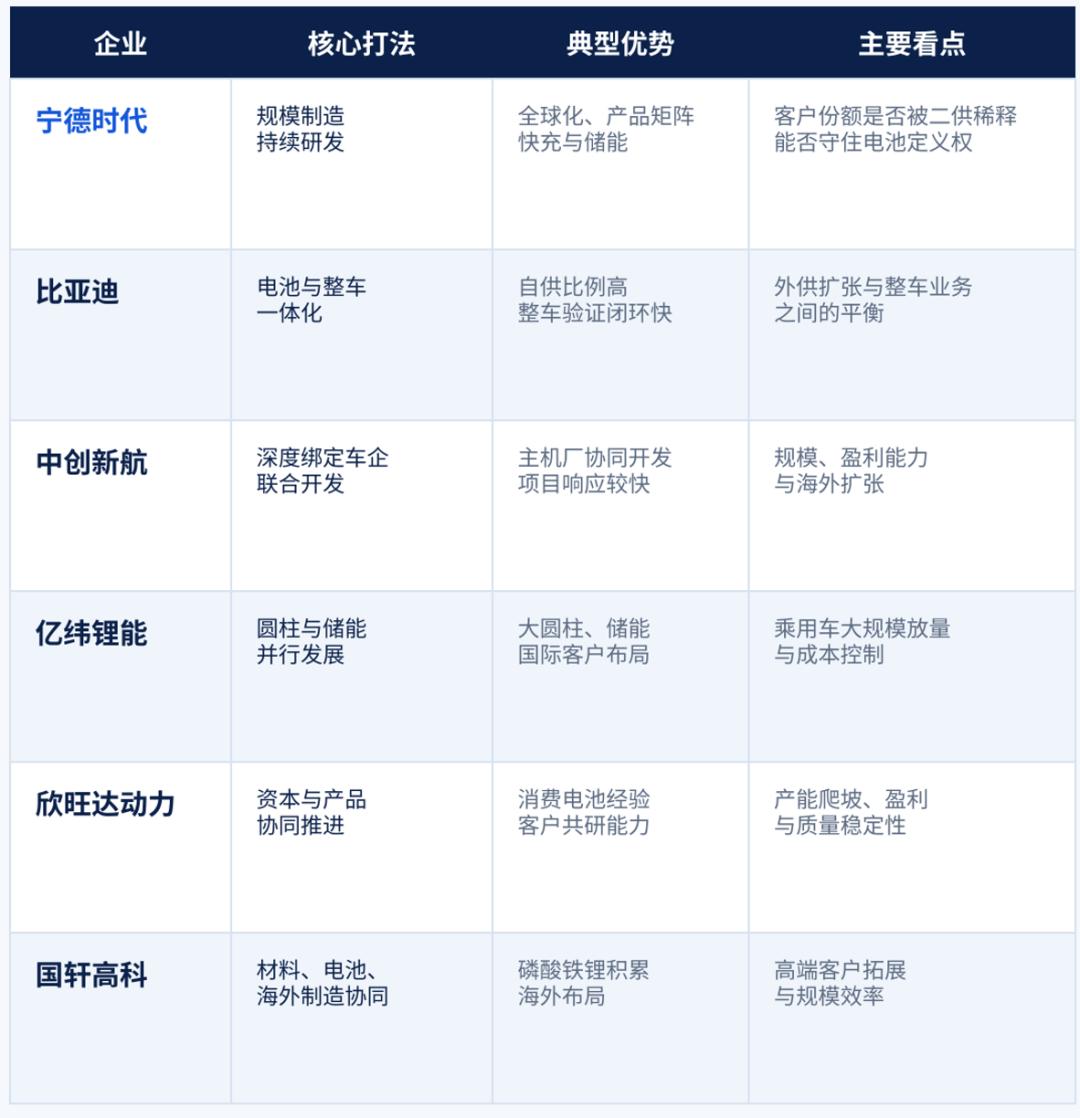
中创新航更擅长与车企深度协同,欣旺达动力更强调消费电池经验与客户共研,亿纬锂能在大圆柱和储能领域形成差异化,国轩高科则在材料体系和海外制造方面持续投入。
这些企业还没有全面挑战宁德时代的规模优势,但正在把竞争推进到“能不能在某一类车型、某一类电池体系里成为首选”。
第三个压力,来自估值预期。资本市场过去愿意给宁德时代更高估值,是因为它同时具备高增长、强盈利和高确定性。
现在,增长仍在,盈利也仍然强,但确定性正在被重新讨论。
市场会问三个问题:宁德时代未来还能不能保持接近四成的全球份额,车企多供应商策略会不会压低单一客户配套比例,储能和海外业务能不能填补动力电池利润被分流后的空间。
行业变局
动力电池仍然是一个有增量的市场。
路透社9月21日报道称,2026年1月至8月全球新能源汽车销量仍在增长,欧洲电动车渗透率继续上升,中国市场则保持较高电动化水平并推动出口。
全球电动化没有因为部分市场政策变化而停止,电池需求仍然存在。
但增量市场不等于所有企业都能赚钱。未来动力电池行业会出现三种变化。
第一,供应商数量会增加,但规模不会无限扩张。低利用率产能会成为成本包袱,最后留下来的,不是工厂最多的企业,而是良率高、交付稳、成本低的企业。
第二,车企与电池企业的关系会更像合伙人。车企会通过参股、联合研发和长期协议绑定产能,电池企业则通过技术、制造和全球交付能力换取更稳定的订单。
第三,竞争会从单纯的电芯竞争,扩展到电池包、软件、热管理、快充网络、储能和回收。
宁德时代的优势在于业务链条长,二线企业的机会在于更灵活、更贴近特定客户。
从这个角度看,“去宁化”不是要把宁德时代赶出车企供应链,而是要改变过去由单一头部企业占据过多话语权的格局。
这对宁德时代未必全是坏事。竞争者变多,会迫使龙头继续降本、创新和改善服务。
对车企来说,多供应商也不是免费的午餐,管理复杂度和质量责任边界都会变得更难。
真正理性的选择,不是为了去宁化而去宁化,而是把不同供应商放到最适合的位置上。
最后的判断
宁德时代眼前的危机,更多是话语权危机和估值危机,而不是经营崩塌。
车企的动作,说明过去那种高度依赖单一电池巨头的供应链关系正在松动。
宁德时代的份额仍然领先,盈利仍然强,技术和制造壁垒仍然存在。但车企已经开始用参股、二供和自研,重新分配电池环节的利润与权力。
这场变化的终点,大概率不是谁彻底取代谁。
更可能出现的局面是,车企掌握产品定义,电池企业负责专业制造,双方通过资本和研发建立更深绑定。
宁德时代继续做行业龙头,但从“不可替代”,走向“必须持续证明自己值得被选择”。
这其实是所有巨头都会遇到的一道题。
当市场不再只问你有多强,而开始问“为什么还要只选你”,竞争才真正进入下一阶段。
真正值得关注的不是车企今天“去”了多少,而是三年后,谁还在用宁德时代的电池,以及用的是什么产品。
如果答案是“高端车型用麒麟、中端用神行、入门用钠新”,那“去宁化”就是一场虚惊。如果答案是“只有出口车型还在用”,那故事就要重写了。
答案,不在今天的股价里,在明年的订单里。
声明:本文仅为财经热点分析,数据及资料援引公开查询、公司公告及同花顺IFinD,观点仅供参考,不构成任何投资或消费建议。
