

 搜索


因“解约107名应届生”招致全网声讨2个月后,“车灯一哥”星宇股份昨日发布了风波平歇后的首份季度财报。
2026年前三季度,星宇股份实现营收104.94亿元,同比下降2.02%;归母净利润9.32亿元,同比下降18.34%;扣非净利润8.82亿元,同比下降20.86%。单看第三季度,公司营收36.10亿元,同比下降8.67%;扣非净利润2.31亿元,同比下降45.86%,近乎腰斩。
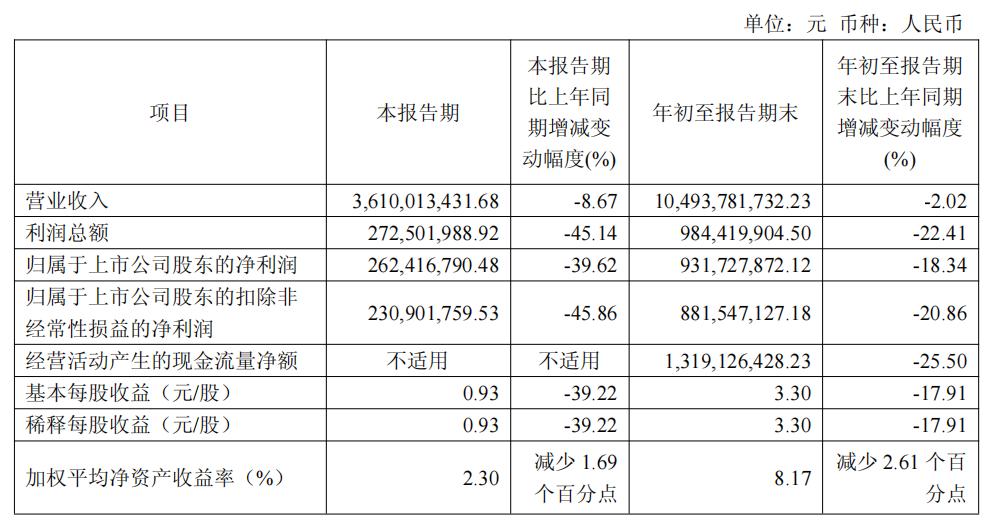
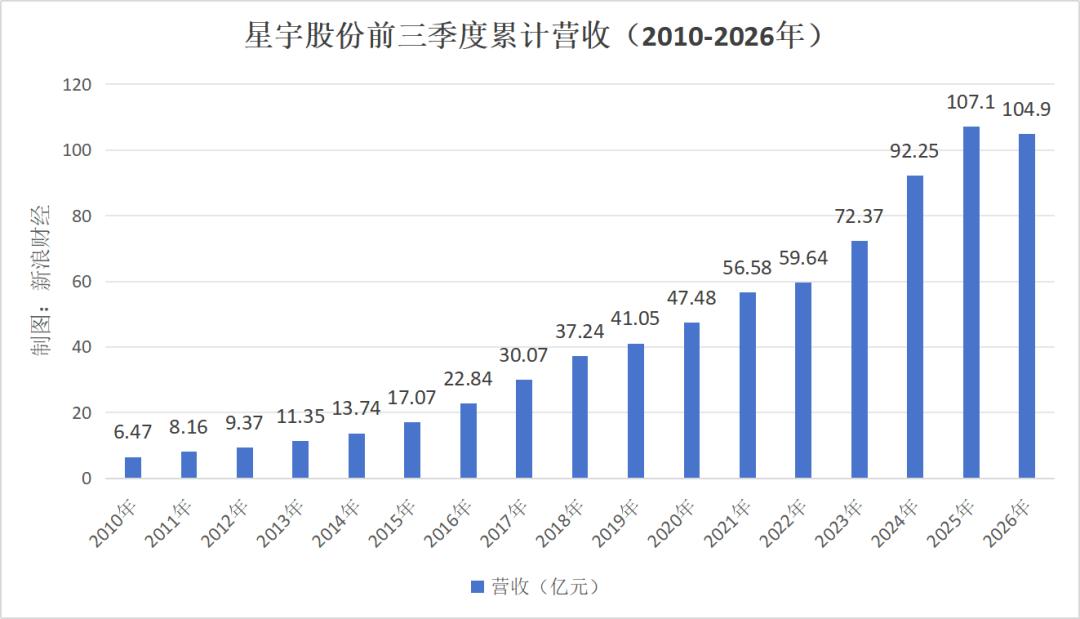
《BUG》栏目统计发现,这是星宇股份自2011年上市以来,首次前三季度累计营收、归母净利润同比下滑,也是自2021年Q3单季度营收、净利润双双下滑后,近五年间首次营收和净利润双降。
然而,营收、净利润双降之时,2026年以来,星宇股份先后通过两笔分红,创始人周晓萍家族合计落袋约3.1亿元。相比大手笔分红带来的创始人家族获益,劝退107名应届生导致周晓萍罚薪一年——110万元,无异于九牛一毛。
上市以来首次双降,三级跳式失速
《BUG》栏目统计发现,自2011年上市以来,星宇股份历年前三季度营收、归母净利润均保持稳步增长。一直到今年前三季度,公司出现了罕见的营收及归母净利润同比下滑情况——前三季度营收同比下滑2.02%,归母净利润同比下滑18.34%。虽然下滑幅度不高,但增势萎靡的局势已无可避免。
把时间周期缩短可进一步发现,自2021年遭遇单季度营收及净利润同比下滑后,在2022年至2025年间,星宇股份各年三季度营收也从22.46亿元一路增长至39.53亿元,期间增速长期高达20%,2025年虽回落至12.65%,但归母净利润4.346亿元仍创下历史新高。彼时的星宇股份,是汽车零部件板块少有的“增长确定性标的”。
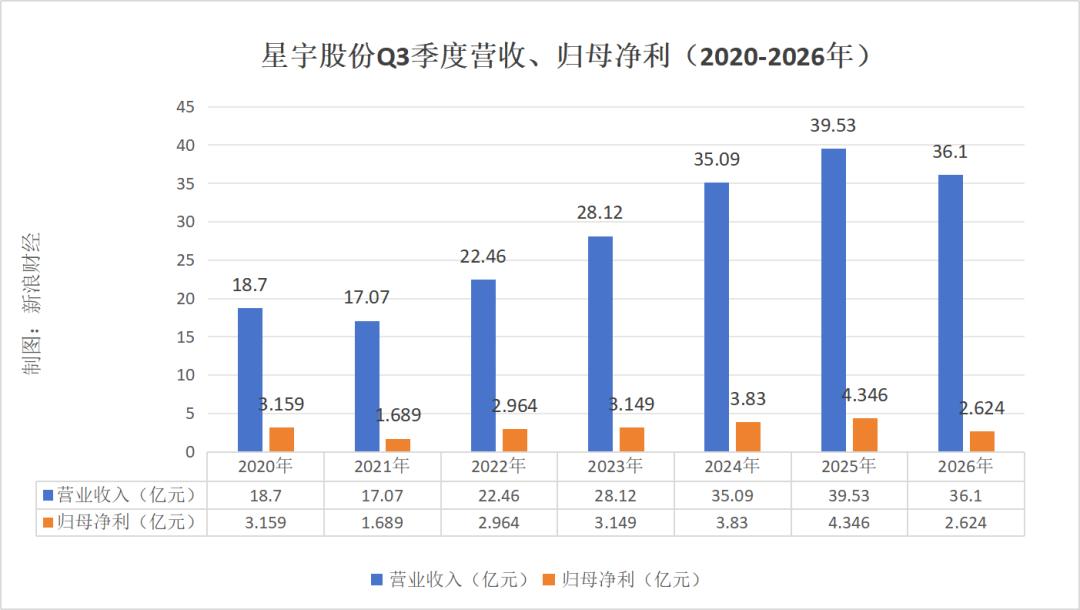
但进入2026年,星宇股份开始出现明显增速下滑。一季度,公司营收同比增长10.84%、归母净利润增长10.26%,尚在正增长区间;但伴随半年报发布,1-6月营收增速骤降至1.87%,归母净利润增速则下滑5.26%;到第三季度,营收降幅扩大至8.67%,归母净利润降幅扩大至39.62%,扣非归母净利润近乎腰斩——三次财报发布,利润增速从+10%到1.87%再到-40%,呈三级跳式恶化。
对于利润急剧恶化,星宇股份在三季报中的官方解释是:“主要系公司业务收入下降,部分原材料价格同比显著上涨导致成本增加,以及研发费用增加所致。”
主营下滑,研发多花的钱与少缴的税
在一定程度上,星宇股份进入2026年以来的业绩恶化,与行业整体下行有着密不可分的关系。
2026年前三季度,我国汽车产销分别完成2324.6万辆和2327.1万辆,同比分别下降4.5%。其中,国内销量1506.6万辆,同比下降22.4%;出口820.5万辆,同比增长65.8%。国内新能源汽车销量达到1247.2万辆,同比增长11.1%,占汽车新车总销量的53.6%。
从业务结构看,星宇股份九成以上收入仍来自汽车车灯——2025年占比95.55%。按2025年销售收入计,公司在中国汽车照明市场份额为11.6%,位列第一;全球市场份额4.6%,排名第七。
在汽车销量下行,需求减缓的情况下,星宇股份营收及净利润增速下滑,也就不难理解。从这一角度来说,两个月前星宇股份启动员工优化,实属业绩下行时期的无奈调整。
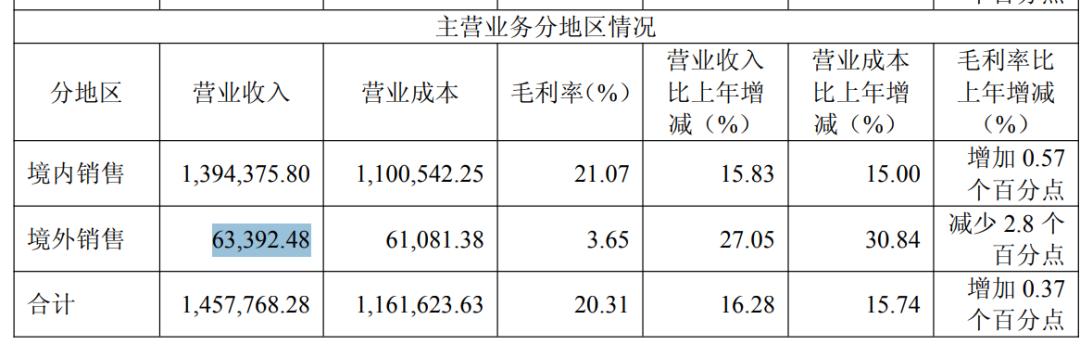
但大盘之外,星宇股份主要依赖国内市场,海外业务占比低的情况,也在一定程度上加速了业绩的下行。2025年报显示,截至2025年,星宇股份海外业务营收6.34亿元,约占全年营收4.55%,占比极低。这也导致了今年前三季度汽车出口同比增长65.8%的情况下,公司业绩却大幅下滑。
在此之外,费用与收入的剪刀差,也构成了利润下滑的关键。前三季度,公司研发费用7.20亿元,同比增长12.35%,研发费用率升至6.86%,同比提升近0.9个百分点;同期销售费用仅3747万元,同比下降19.9%。一边押注智能车灯的技术竞赛,一边勒紧销售口袋,这种“研发进、销售缩”的费用结构,短期直接侵蚀利润。此外,财务费用由上年同期的-582万元转为3341万元,汇率波动还带来约7541万元的现金汇兑损失。
利润的成色也值得考量。前三季度,星宇股份所得税费用5271万元,较上年同期的1.28亿元减少约7500万元——若非税项缓冲,归母净利润的降幅会更大。前三季度非经常性损益合计5018万元,其中政府补助2264万元、金融资产公允价值变动及处置收益3407万元;单季度看,第三季度非经常性损益3152万元,占当季归母净利润的12%。
“星宇现在的问题是青黄不接。”一位汽车零部件行业分析人士对《BUG》栏目表示,“燃油车客户盘子在收缩,海外市场和新能源客户的增量还没接上;智能大灯的技术竞赛又逼着它持续加码研发,毛利率被整车厂年降和原材料两头挤压。”
扣薪110万的总经理,与落袋3.1亿的家族
财报之外,星宇股份的治理层面正承受前所未有的审视。
今年8月,星宇股份遭遇了空前舆论灾难。因为要求107名应届生(含大量硕士)“二选一”:要么以“个人原因”主动离职、拿半个月工资补偿,要么调岗去流水线拧螺丝,这一方法过于“粗暴生硬”,最终招致常州市人社局责令整改乃至于全国网络声讨。
迫于舆论压力,9月7日,公司通报内部处理决定:对负有管理责任的总经理周晓萍扣薪12个月,对副总经理李树军调整分工并扣薪6个月,人力资源总监俞志明免职,人力资源部部长李梅降职调岗。按2025年年报披露的税前薪酬计算,周晓萍被扣金额约110万元,李树军约37.5万元。这样的问责力度在A股公司中并不多见,但并未平息质疑。
监管的板子也落了下来。9月9日,上海证券交易所向星宇股份下发监管工作函,涉及对象包括上市公司、董事、高级管理人员、控股股东及实际控制人。对于正在寻求港交所二次上市的企业而言,此次事件影响甚远。
饱受外界质疑与争议之际,公司持续推进的大手笔分红动作,同样引人侧目。
今年5月,星宇股份实施2025年度分红,每10股派现18元(含税),合计派发5.09亿元,加上2025年半年度分红,全年分红总额5.66亿元,占归母净利润的34.83%;2026年10月19日,公司又实施半年度分红,每10股派2元,合计5664万元。
按三季报前十大股东持股测算:周晓萍直接持股42.00%,其100%控股的星宇投资持股6.19%,其母孙娥小持股6.11%,家族合计持股54.30%。仅2026年内实施的两笔分红,周晓萍家族合计落袋约3.1亿元。
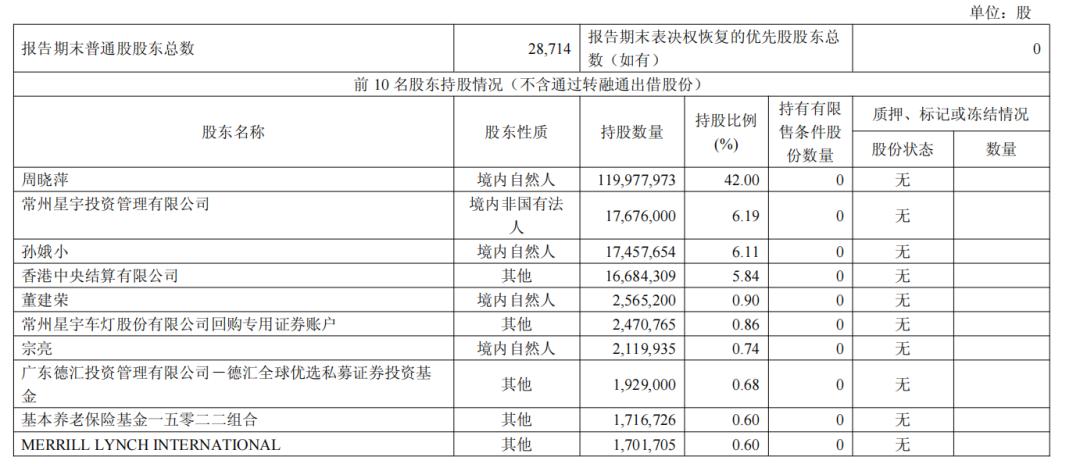
市场争议由此而来:在单季利润近乎腰斩、正冲刺港股IPO的窗口期,公司“左手大额分红、右手赴港募资”的安排是否审慎?对此,人民日报刊发的评论文章也指称道,该公司“现金流充裕,还实施大额分红与股份回购,并非经营困难无力履约”,批量劝退应届生的做法与其ESG报告中“维护员工利益”的表述相悖。
结语:周晓萍身家,已缩水超百亿
真正缩水的,是创始人的财富账本。2021年,周晓萍以305亿元身家登顶常州女首富;2026年3月发布的《胡润全球白手起家女企业家榜》显示,其财富已降至180亿元,被恒立液压钱佩新(245亿元)反超;10月最新的胡润百富榜上,周晓萍家族财富较上年缩水33%。
二级市场的数据更为直观:年初至今,星宇股价已较年内高点下跌超57%,总市值蒸发约250亿元;相比228.46元的历史最高价,近期股价更是回撤超70%。按周晓萍直接及间接控制的48.19%股份计算,仅年内其持股对应市值就缩水超120亿元。
对65岁的周晓萍而言,从卫校副校长下海创业,到被称作“车灯女王”,她用33年时间把一个校办小作坊做成全球第七的汽车照明供应商。而现在,市场等待的不再是第三封道歉信,而是一份重新回到增长轨道的年报。
