

 搜索


快手和可灵之间的关系变得越来越微妙了。
截至9月14日收盘,港股上市的快手当天下跌2.18%,总市值约为1323亿港元,折合人民币约1130亿元。此前几天,快手在港交所公告,旗下承接
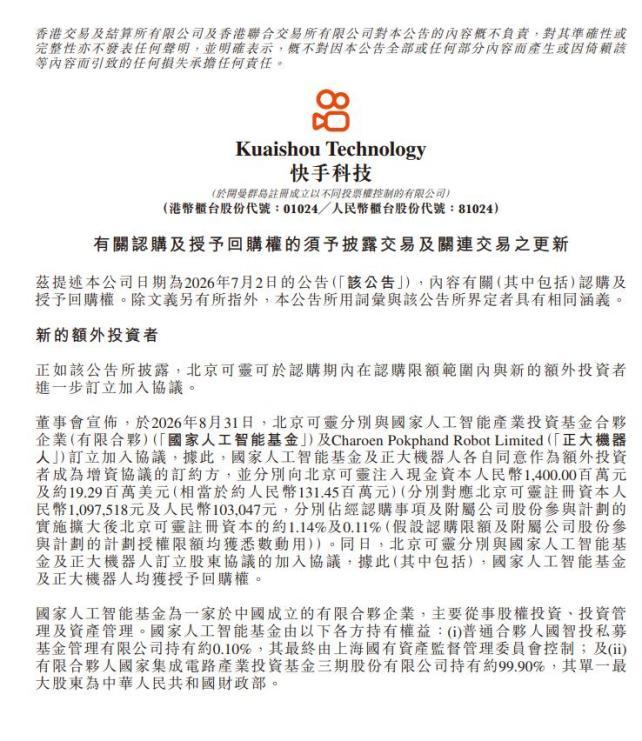
按出资比例测算,可灵最新投后估值约180亿美元,折合人民币约1228亿元,已超越母公司快手的市值。
这就有些尴尬了。而在此前不久快手交出了份一言难尽的第二季度及上半年财务报告。其中,公司Q2收入355.35亿元,同比仅增长1.4%;毛利183.28亿元,同比下降6.0%。上半年合计收入692.51亿元,同比微增2.4%。
这样的成绩单,也难怪股价跌跌不休。
把快手和可灵放在一起,你会看到一幅相当拧巴的图景:一边是母公司被资本市场用脚投票,传统业务持续低迷;另一边是子公司被资本追逐,融资创下行业纪录。
今年7月,全球AI视频生成赛道融资总额42.4亿美元,核心增量来自可灵的一笔30亿美元融资,创下全球视频大模型公司单轮最大纪录。
同一家公司的两套资产,正在被两套完全不同的逻辑定价:一套是清算逻辑,一套是梦想逻辑。
值得玩味的是,可灵还背负着一份对赌协议:如果可灵未能在2031年10月30日前完成IPO,投资方有权要求按年化8%单利回购股权。这可以引出我们试图回答的核心问题:一个赛道在“最好”的融资时刻,为何可能也是“最焦虑”的时候?
步履缓慢的快手,承受双重挤压?
上市以来,快手此次二季度的财报创下了增速最低纪录,当期营收(355.35亿元)同比只涨了1.4%。净利润更惨,同比下降36%至31.5亿元,经调整净利润39.1亿元,经调整净利率11%。
这里还有一个最值得关注的数据就是毛利率,从去年同期55.7%降至51.6%,下滑了约4个百分点。
为什么快手的业绩这么拉胯?这就要看快手的三大业务线。
快手最大的收入来源是线上营销服务,二季度贡献206亿元,占了总营收的58.1%。但同比增速从一季度的9.3%掉到4.4%,是三年来的最低水平,也低于市场此前预期的6%。
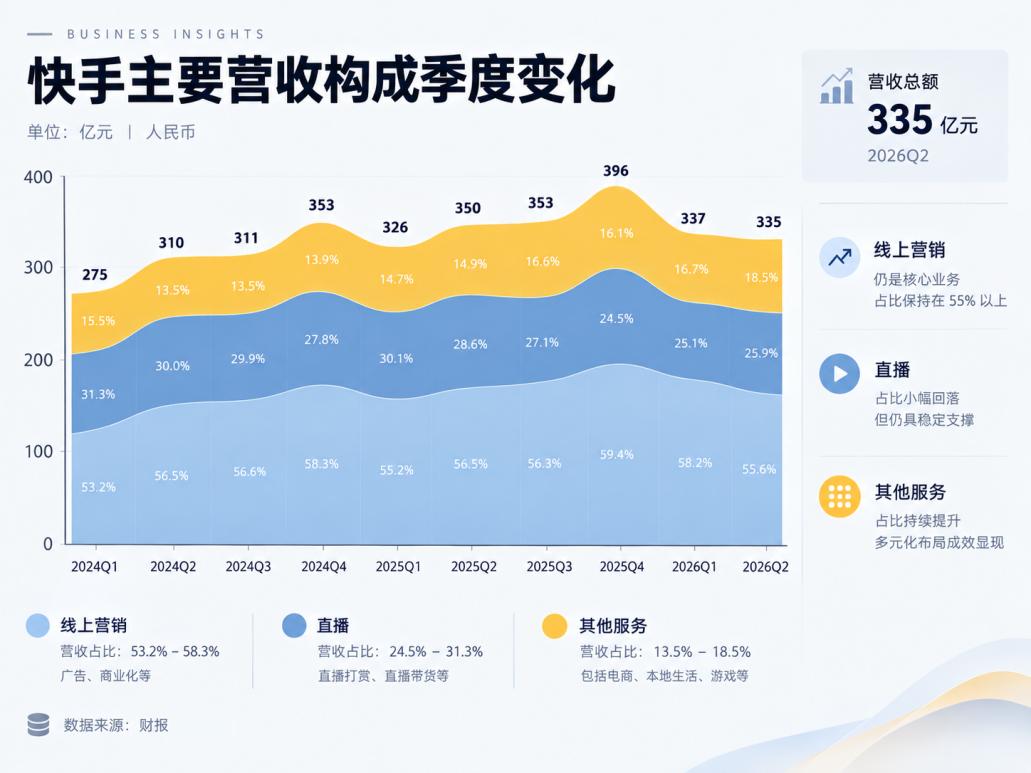
营收主力不给力,整体业绩不佳也就在情理之中了。其广告增速下滑的根本原因出在流量端,二季度快手日活4.123亿,几乎陷入停滞,同比只增长了0.8%。月活倒是冲到了7.973亿的历史新高,单季净增了大概2500万。
但是,这些新增的用户大部分都是低频回流用户,吸引他们的是CBA版权赛事、短剧等内容,付费意愿和消费能力远低于核心“老铁”们。
所以,即便月活数据涨了,真正有商业价值的核心用户池并没有扩大。
直播业务下滑的更严重,报告显示,二季度收入86.9亿元,同比下滑13.5%。这是连续第三个季度负增长,而且降幅还在扩大。
至于原因,快手官方把原因归结为“主动调整主播结构”,真是这样的吗?
今年2月以来,快手持续推动直播生态健康化建设,对头部主播的依赖度降低,对违规打赏和非理性消费的管控加强。其实,整个直播行业在监管趋严下,都经历了结构性调整,抖音同期处置了3万余人次的团播违规行为。
但是,抖音的商业重心早已转向电商和广告,直播打赏在其收入体系中的占比远低于快手,受到的冲击相对更小。
快手则不同,直播曾经是它最核心的变现方式之一,这部分业务正在承受监管收紧和商业模式老化的双重挤压。
占比较小的海外业务,今年也同样不理想,二季度收入11.79亿元,同比下降9.3%,亏损2500万元。而去年同期,快手的海外业务还盈利了1900万元。
海内外业务两头“失血”,2026年的快手似乎有些流年不利。而营收不行,净利润为什么跌得更狠?
原因来自于成本端。
季报显示,快手二季度总销售成本172.07亿元,同比增长10.71%,远高于1.4%的收入增速。其中收入分成成本及相关税项同比上涨16.89%,达到123亿元,研发开支同比大增34.7%到45.8亿元,超出市场预估的40.7亿元,主要投向
可见,快手净利润下滑,相当一部分原因来自对
但是,可灵8.5亿的营收,在355亿的总盘子里只占2.4%。如果剔除可灵,快手其余所有业务合计已实质性陷入负增长。要是把快手当作一只基金来定价,那这只基金的核心持仓就是可灵。
可灵已经不能有任何闪失,否则将成为快手不能承受之重。
“全村的希望”腹背受敌
在AI视频生成赛道,
按日消耗占比计算,字节跳动的Seedance系列占据了超过80%的市场份额,可灵约占14%,其它玩家瓜分剩余的部分。
Seedance系列之所以能拿下一大半江山,靠的不只是模型能力,更是生态闭环。背靠字节系,从上游的剧本IP版权(番茄小说),到制作环节的大模型工具(Seedance),再到下游的投流买量(抖音、红果短剧、巨量引擎),利润最丰厚的关键环节,字节几乎全部卡位。
据今年6月《晚点LatePost》的报道,Seedance 2.0 视频生成模型当前年化收入(ARR)已达 20 亿美元(约 143 亿元),单月超10亿元。
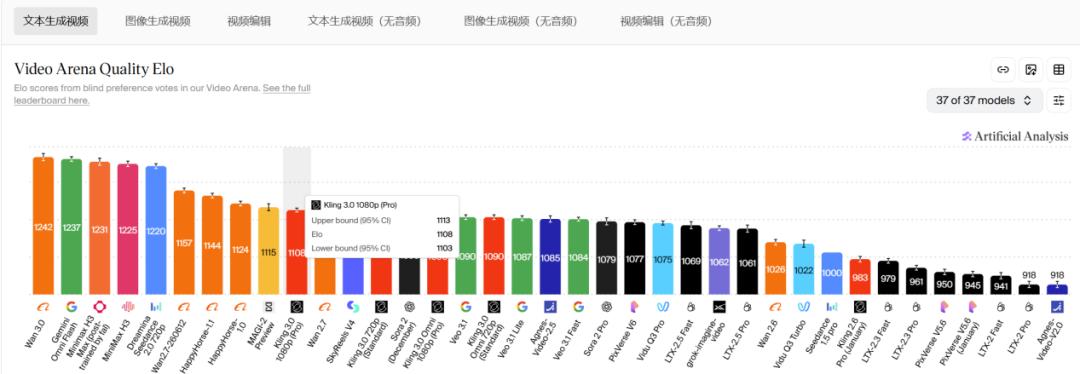
不难发现,可灵的赚取能力距离竞争对手相去甚远。如果单纯靠模型能力,可灵的空间会被持续压缩。特别是最近两个月,Seedance推出了2.5版本,Minimax H3异军突起,可灵面临的外部竞争压力不断增大。可灵在Artificial Analysis的排名持续下滑,在技术代际上,已经处于相对被动的位置。
相比Seedance系列,可灵的“AI导演范式”确实重新定义了竞争的维度。Seedance比的是谁生成时长更长、画质更逼真、编辑更精细,而可灵更侧重谁能让创作者“导演”而不是“抽卡”。
这种选择在商业上有它的逻辑,但可灵选择走“专业创作者”这条路,也就意味着它放弃了与Seedance在泛内容创作市场的正面竞争,向更小、更慢、但可能更忠诚的客户群体退守。
资源约束也不得不提。此前,作为快手的内部业务,可灵可以调用集团的算力、数据和流量资源。独立之后,这些资源的获取需要以市场化方式结算,成本结构会发生变化。反观竞争对手,Seedance背后是整个字节的算力体系,阿里万相3.0背后是阿里云的基础设施,可灵背后的“快手”在资源厚度上并不占优。
还有一个容易被忽略的时间差问题。可灵3.0在2月份上线,Seedance 2.5在7月底发布,目前,可灵下一次重大迭代会落在什么时间、什么维度,目前没有公开信息。在AI视频这个以“月”为迭代周期的赛道里,技术节奏的掌控权,正在向资源更厚、迭代更快的一方倾斜。
在商业化上,可灵的速度确实很快,其ARR(年度经常性收入)从一年前的约1亿美元涨到5亿美元。但商业化跑得越快,对技术迭代的依赖就越深。企业客户签的是年框合同,如果竞品在合同期内推出显著更优的模型,续约就成了问题。
而且,可灵高速增长的另一面是亏损压力。2024年可灵净亏损5亿元,2025年净亏损19 亿元,2026年能缩小亏损甚至扭亏为盈吗?
这种情况下,面对强劲对手叠加上市压力,想不焦虑很难。
BAT与对赌协议,可灵需直面“焦虑”
先说一个数据:今年1至7月,全球AI视频生成赛道融资91.47亿美元。其中,仅占交易总数13.8%的后期项目,包揽了赛道近半数的融资资金。
这意味着新玩家的入局门槛被大幅抬高,而如果你现在才想入场做AI视频,已很难靠“我们也能生成视频”拿到融资。资本在向“决赛圈选手”集中,而且速度在加快。
其中,7月单月融资42.4亿美元,占前七月总额的46%。这种不正常的融资节奏,似乎在说明一件事,即窗口期收窄前大家在集中抢跑。在资本还愿意给钱的时候,所有头部玩家都在努力争取一次性拿够未来几年的钱。
从OpenAI到Anthropic,从
这个窗口期,留给可灵的时间已经不多了。而在可灵30亿美元的这轮融资中,其实最值得玩味的不是拿了多少钱,而是谁在投?
最扎眼的就是BAT(百度、阿里、腾讯)。能让这三家同时出现在一个项目的资方名单里,在过往的移动互联网时代,几乎从未发生过。
这种行为背后有一个解释,就是巨头们都看好AI视频赛道,但并不确定谁会赢。所以,既要自研,也要进行外部投资。这或许还说明,没有人拥有足够的信息或信心来判断最终的局面。
当前的AI视频生成赛道正在经历一个关键转折,即单纯的视频生成能力已不足以撑起独立创业叙事。行业竞争正在从“能不能生成”,向“能不能被一家企业用起来、用得起”迁移。
当视频生成质量达到一定阈值后,差异化会越来越难。Seedance、可灵、万相之间的技术差距在缩小,客户的选择会越来越依赖价格、生态整合和工作流适配,而非单纯的画质。
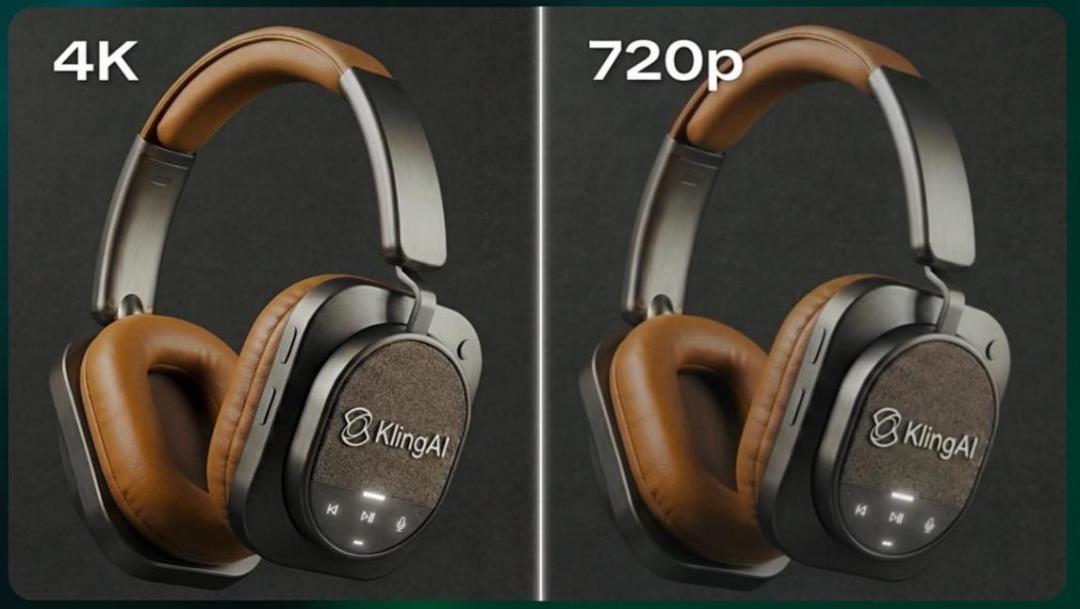
可灵的“4K直出”是差异化,但这种差异化并不足以让它打败Seedance,也不足以让它甩开其它对手。
可灵在戛纳获奖、在影视广告场景落地,这都是好的信号。但戛纳的奖项验证的是“创作能力”,不是“商业可持续性”。获奖作品是项目制的、一次性的,而企业客户需要的是可重复、可预期、成本可控的生产工具。
可灵比已被淘汰的Sora幸运,因为通过快手分发,第一批客户就是平台上的商家和广告主。而这也意味着,可灵的核心竞争力,很大程度上取决于快手生态能给它多少养分。
“成也萧何败萧何”,正如本文开始所述,如果快手主站本身无法扭转颓势而陷入下滑,这个体系的养分,是否还足够支撑可灵成长到不需要扶持的那一天?
所以,快手自身的不确定性在传导,但可灵的上市承诺不可回避。
当一家公司把自己的未来寄托在一个需要IPO兑现的子公司,它买的是一张“船票”,但这艘船到底会不会靠岸,还有多少风浪需要面对,都是未知数。
