

 搜索


C114讯 9月15日消息(艾斯)美国电信运营商AT&T计划在未来五年内投资2500亿美元,这反映出该公司聚焦于为人工智能(AI)未来构建融合连接基础设施的战略方向。
市场研究公司Omdia在一篇最新报告中详细阐释了AT&T 2500亿美元投资计划的战略重点与行业意义。
在与Omdia的交流中,AT&T企业战略副总裁Mitch Olson阐述了公司的投资重点,涵盖光纤、5G频谱、固定无线接入(FWA)、可编程网络和骨干容量。随着AI的应用改变流量规模、模式和性能需求,AT&T正致力于打造融合网络,从而在更广泛的互联场景中服务于消费者和企业客户。
未来五年美国电信业资本支出将超过5000亿美元
Omdia预测,未来五年美国电信业年度资本支出总额将增长36.5%,从2026年的946亿美元增至2031年的1292亿美元(见图1)。美国将继续是全球网络投资最大的国家,占全球电信资本支出的比例将从2026年的28.8%升至2031年的31.9%。除AT&T的2500亿美元投资承诺外,其他资本支出驱动因素还包括用于全美宽带部署的“宽带公平、接入与部署”(BEAD)资金、数据中心互联(DCI),以及预计将从2030年起将加速推进的6G部署。
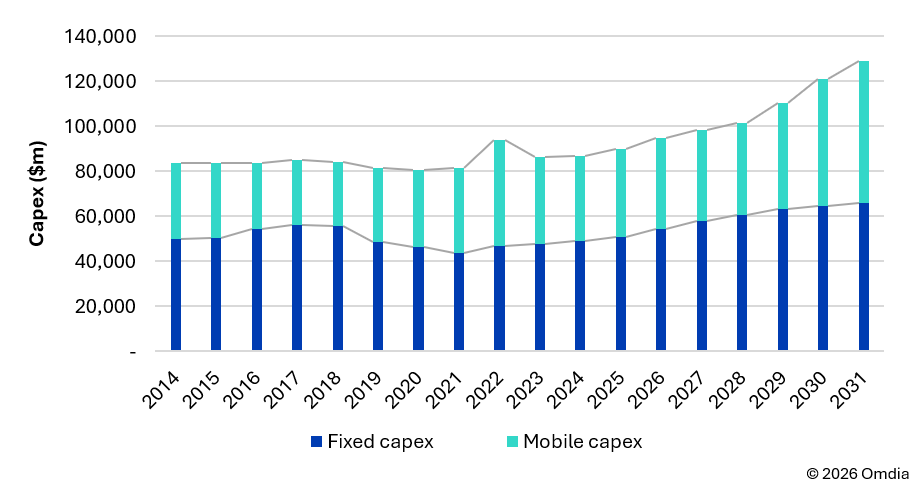
图1:美国电信资本支出预测(按细分市场划分)。资料来源:Omdia。
Omdia对AT&T战略的看法
AT&T的投资重点展示了大型运营商如何为商业AI服务所依赖的关键基础设施提供支撑。尽管全球电信行业围绕AI的讨论多聚焦于数据中心、主权AI基础设施和GPU投资,AT&T则将重点放在了扩展和升级其网络资产上,力争在“AI级网络”领域占据领先地位。
这种务实且以连接为导向的策略反映了美国市场的现实情况。美国AI基础设施生态系统由超大规模云服务商(Hyperscalers)主导,同时新云服务商(Neoclouds)之间也展开了激烈竞争,争相为Hyperscalers及其他各方提供GPU服务。因此,美国电信运营商在大型AI算力服务领域建立重要市场地位的空间有限。AT&T的投资集中在其已具备规模优势、运营专长和成熟客户关系的领域。
因此,对AT&T而言,机遇不在于直接角逐AI算力市场,而在于成为AI工作负载所需的连接基石。这些工作负载的运行依赖于光纤接入、传输网络、数据中心互联及智能网络服务。这恰好契合AT&T的核心优势:密集的光纤网络、覆盖全国的频谱资源、深厚的企业客户关系,以及跨越消费级与企业级用例提供融合连接服务的能力。
对于美国以外的运营商,情况则因市场而异。在本土拥有强大Hyperscalers及成熟云生态的市场,运营商的需求主要集中在连接服务上;而在缺乏本土云生态且有政府支持“主权AI”计划的市场,运营商则有机会携手公共部门及技术合作伙伴,共同参与AI基础设施项目。
解析AT&T的投资重点
据AT&T高管介绍,该公司2500亿美元的投资主要承诺涵盖四大重点领域:
·光纤扩展:AT&T计划将光纤覆盖的场所(FTTP)数量从2026年第二季度的约3860万个增加到本十年末的6000万个(见图 2)。光纤接入在收入增长和明确的投资回报方面具有吸引力。竞争激烈的美国市场迫使运营商加快部署步伐,并抢占具有战略意义的市场版图。AT&T采取了多种手段来加速光纤网络布局,包括组建合资企业(Gigapower)、收购(Lumen 的大众市场光纤业务)以及签署开放接入协议。
·中程传输(Middle-mile)和骨干网连接:AT&T正在扩展其全国传输网络的容量,尤其是在超大规模数据中心与主要大都市市场之间的连接。关键举措包括在约40个大都市区域投资400G波长基础设施,从而进一步巩固其作为全球最大国家级光纤网络之一的地位。
·无线频谱:AT&T已完成对EchoStar频谱资产的收购。无线服务仍是公司收入和EBITDA(息税折旧摊销前利润)的主要来源,因此,扩展频谱和网络容量对于维持市场地位至关重要。
·网络可编程与智能化:AT&T与爱立信围绕Open RAN和可编程网络的长期合作伙伴关系,体现了其对未来网络发展趋势的判断——未来的网络将需要更高水平的自动化、灵活性以及软件驱动的控制能力。虽然Open RAN是该战略的重要组成部分,但AT&T对网络可编程性的愿景涵盖整个融合网络,包括无线接入、光纤接入、中程传输、核心网、云连接、安全和可观测性。AT&T高管强调,这些能力是构建“AI级网络”的基础,能够支持AI驱动的应用、自主系统和智能体工作流。
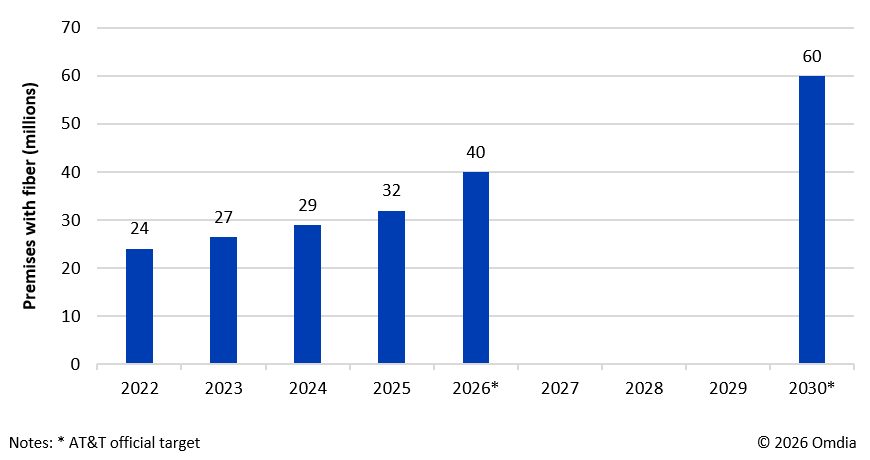
图 2:AT&T光纤网络覆盖范围,资料来源:Omdia和AT&T。
总体而言,这些投资重点将聚焦于打造卓越的融合网络,而非盲目向不相关的邻近领域扩张。AT&T将投资集中在光纤、无线、传输和可编程网络资产上,这些资产是支撑AI驱动的流量增长的基础;同时,公司也借此机会提高核心网利用率,并捕捉由连接技术驱动的新兴利润增长点。
Omdia预测,未来五年美国电信行业年度资本支出总额将增长36.5%,从2026年的946亿美元增至2031年的1292亿美元。
AT&T在AI生态系统中的角色演变
AT&T高管指出,Agentic AI将引发对持续连接的新一轮需求,从而有力支撑AT&T的投资路线图。随着AI应用、智能体和工作流在固网和移动网络上产生更多的流量,可靠、高容量连接的重要性日益增加。值得注意的是,AI带来的需求不仅仅体现在流量规模上。
Agentic AI和自主AI工作负载预计将重塑网络流量形态,增加对端点、边缘节点、云环境和数据中心之间持续、低延迟、上行密集且高度可靠连接的需求。AT&T高管解释说,联网汽车、无人机、机器人、增强现实(AR)设备、工业系统和AI赋能的企业工作流等用例,都需要能够支持更持续、双向且对性能敏感的流量模式的网络。
鉴于美国AI算力市场的高强度竞争、巨额资本需求以及快速的技术迭代周期,AT&T及其他美国主要运营商决定不在AI数据中心或大规模算力基础设施进行巨额投资,这一策略是务实的。
相反,AT&T专注于赋能AI相关流量并从中实现商业变现。正如AT&T高管所言,网络覆盖无处不在,运营商对网络的交付和消耗拥有独特的可观测性。
此外,在连接服务之上构建增值企业服务也蕴藏着机遇。潜在机会包括AI分析、安全服务以及AI Token成本/性能优化等。AT&T可以利用其网络资产提供这些服务,而无需运营自己的AI服务。
Omdia认为,对于运营商而言,其可获取的AI商业收入主要源于网络连接业务——即运营连接用户、企业、应用及数据中心的基础网络。随着AI应用规模的扩大,对网络接入及骨干网容量的需求将持续加速增长。
在全球AI产业总值逼近1万亿美元之际,网络运营商需要避免对自身能获取其中多大份额抱有过高期望。尽管它们可以拓展至相关市场,但当务之急是巩固核心网络资产,并做好准备以满足AI产业参与者及企业用户当前及未来的需求。AT&T的投资策略为运营商如何投资自身传统优势以从AI行业增长中获益提供了一个范例。
