

 搜索


2026年9月,外滩大会期间,蚂蚁集团百灵发布金融增强开放模型Ling-3.0-flash-Fin,覆盖信息检索、研究推理、估值建模、研报撰写。
同一天,蚂蚁消金总经理江浩披露,AI辅助调解员2025年化解金融纠纷3.6万件,智能客服服务占比超90%。
十天前,腾讯
阿里
十三年前,马云在外滩说:“如果银行不改变,我们改变银行。”
如今虽然他已不在台上,但这句话正以另一种方式兑现。
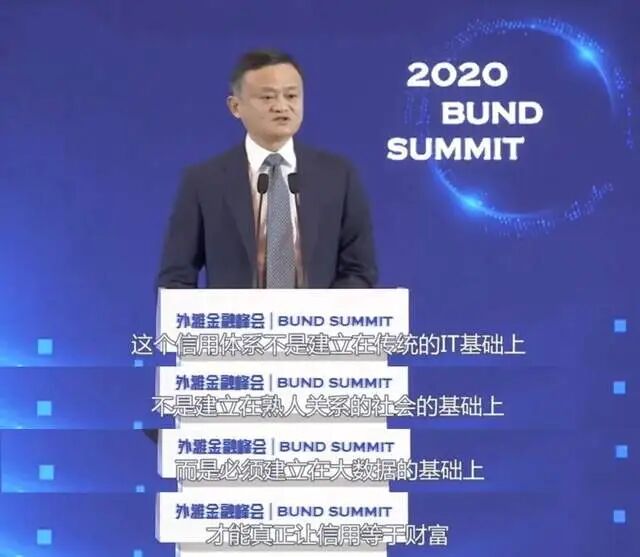
当年马云想用互联网敲开银行的大门,银行把门锁上了;
如今银行堆着笑脸,把AI从大门请进去,坐在了决策中枢。
一、科技巨头盯上金融业的“牛马”
IDC数据显示,2025年中国金融行业生成式AI市场规模17.40亿元,同比增速90.4%。
这个数字不大,但增速说明金融机构在真金白银地买AI。
买来干什么?
《定焦》采访的金融从业者Louis,做了10年研究员和产品经理,2020年写一份调研报告要耗掉整个中秋假期,现在把框架和素材喂给AI,调几个自建Skill,几个小时出活儿。
效率相差十几倍。
这种活儿,恰恰在金融业占绝大多数。
写报告、核数据、整理公告、汇总报表、交叉比对工商信息和司法记录——技术含量不高,业务量巨大,人工成本不低。
中国结算数据显示,A股投资者超2.5亿,5469家上市公司每年滚动披露数万份定期报告。这些文本要有人看、有人摘、有人核,长期靠大量初级分析师和后台运营填。
腾讯
金融业最大的荒谬,就是用极其高昂的人力成本,养着一群干着流水线活计的“PPT裁缝”。
二、AI拆解金融业的岗位红利
金融业利润率足够高,高到能把普通能力岗位的薪酬也拉起来。
国家统计局数据显示,金融业年平均工资长期是全国平均水平的1.6倍以上。
中信银行2024年人均薪酬60.61万元,招商银行58.1万元。中信证券2025年人均薪酬81.28万元,连续四年霸榜。
投行、自营、研究所核心岗年薪百万甚至数百万,中后台合规、IT、财务年薪20到50万。
招商银行总行管培生硕士首年税前20到28万;二线及以下城市分行中后台年薪12到18万,县域网点10到15万。一线城市中后台风控、财务、运营支持,年薪18到25万。
五大上市险企内勤,人保近18万人,平安14万,国寿9.7万。平安内勤人均薪酬34.4万元,国寿29.04万元。招聘网站上,中小保险公司内勤平均月薪7900元。
上市险企内勤人均年薪三十万起步,干的活和中小保险公司八千块月薪的内勤没有本质区别——区别只在于母公司一年赚几百亿。
在金融业,一个刚毕业两三年的年轻人,坐在办公室核对报表、整理尽调材料,一年到手二十万上下,六险二金齐备。
把同一个干搜集整理的活儿,放在厂里叫文员,月薪五千;放在陆家嘴叫“中后台专家”,年薪三十万。
多出来的二十五万,不是能力溢价,纯粹是金融业的吸血红利。
AI进入金融业,第一个拆的就是这套定价逻辑。
招商银行2025年通过大模型替代1556万小时人工,相当于8000名全职员工的工作量;工商银行AI数字员工承担5.5万人年工作量;中信银行智能模型增效超1.7万人年。
这些被替代的工时,大头集中在运营审核、客服、合规审查、贷前尽调。
工商银行“AI智审”上半年输出36万条合规审查意见,采纳率98.6%;平安银行上线140个运营审核类智能体,覆盖55个业务场景。
渣打银行CEO温特思宣布2030年前削减近8000个中后台岗位,说得直白:这不是单纯降本,是用金融资本替换低价值人力资本。
汇丰CEO艾桥智直接发内部信喊话“不要与AI对抗”。一个年薪三十万的中后台运营,换成AI之后,边际成本趋近于零。
算法不看你的第一学历,不问你父母在哪里工作,更不看印在名片上的金字招牌。只要你的工作内容能被拆成词元,它就会用几分钱的算力成本,把你几十万的年薪砸得粉碎。
三、省钱就是赚钱,才是金融业真正的增量
金融业降本增效说了太多年,过去降本往往是砍网点、减柜员、压缩营销费用,在存量里做减法。
AI不同,它用更低成本提供更多服务。
网商银行推出小微普惠金融Agent“百灵2.0”,面向4200万小微经营者开放信贷、票据、财税服务,把过去需要3天的复杂融资需求办理时间压缩到10分钟。
一个开餐馆的小老板想开第二家店,只说“想把额度提一提”,Agent追问新店位置、面积、开店时间、资金用途,最终把可用额度从15万元提到40万元,全程10分钟。
过去这种“一句话变一套方案”的服务,需要客户经理、风控、审批、经营分析几个部门接力,一个专家一次只能服务一家企业。现在一个Agent可以同时服务几百万户。
山东省内金融机构实践显示,大量文书、审核类工作由AI辅助完成后,部分业务环节效率提升超90%,累计节约数十万小时人工工时。这些工时如果继续用在人工核对和重复录入上,就是纯粹内耗。
挤干金融业冗员挤占的暴利,把高高在上的资费降下来,实体经济的腰杆子才能真正挺起来。
结论
马云十三年前在外滩说的那句话,当时听起来像宣战。
如今回头看,这更像一个判断:金融业中那些靠行业红利支撑的高薪重复岗位,终将被技术重新定价。
AI没有改变银行的牌照价值、资本金要求、风险管理底层逻辑。
它改变的是金融业的人力成本结构。
当一个岗位的工作内容可以被拆解成“检索—比对—汇总—输出”的链条时,这个岗位的定价权就不再属于行业利润率,而属于技术替代成本。
金融业5%的商业精英不会被AI取代,他们做的是判断、关系和责任承担。
但剩下95%里那些“打辅助”的岗位,正在经历一场安静的重新定价。
这场定价的受益者,最终应该是那些过去被高成本金融服务挡在门外的小微经营者和普通消费者。
时代抛弃你时连声招呼都不打,AI改变金融时,连银行牌照都懒得抢。
——它只抢工位。
