

 搜索


2026年,全球科技圈最值钱的一个问题是:AI到底是不是泡沫?
围绕这个问题,两位年过全球知名的老男人吵了起来,吵得全世界都在围观。
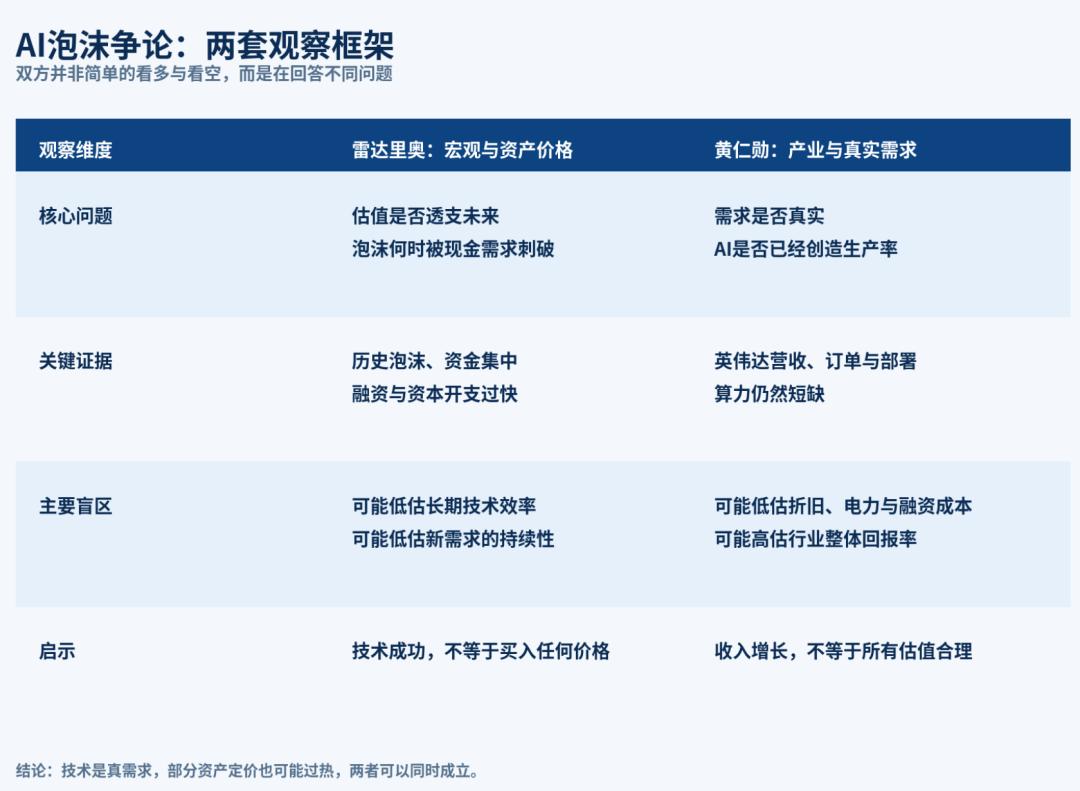
一个叫瑞·达里奥,桥水基金创始人,华尔街的“预言家”,曾在2008年金融危机前精准预警。
他在多个公开场合反复警告,AI市场已经显露出典型泡沫特征,形态堪比1929年大萧条前夕和2000年互联网泡沫。
另一个叫黄仁勋,英伟达CEO,全球最有权势的芯片霸主。2026年6月在台北一场活动上,他直接开炮:只有“疯子”才会质疑AI投资的回报,因为这项技术已创造了数万亿美元价值。
一个说泡沫要破,一个说谁质疑谁是疯子。
两人说的,仿佛是同一个世界的两件事。
这场骂战,缘于最近桥水基金创始人雷达里奥再次对AI热潮发出警告。
他认为,当前AI市场已经进入典型金融泡沫的早期阶段,距离1929年和2000年前后的极端狂热仍有距离,但危险信号已经出现。
此前他还表示,自己看到的AI泡沫程度大约相当于那两轮历史大泡沫高峰前的八成。
黄仁勋没有顺着这套叙事走。他的核心反驳是,今天的AI并不是一堆没有收入支撑的概念股。
英伟达正在交付真实芯片,云服务商正在建设真实数据中心,企业正在购买真实算力,AI也正在进入软件、客服、研发和工业流程。
把它简单归类为泡沫,等于把真实产业需求和资产价格波动混成了一个问题。
这场争论之所以引发关注,是因为两个人都不是局外人。
雷达里奥擅长从债务、流动性和资产价格的长周期里寻找风险,黄仁勋则站在全球AI基础设施的最前线。
一个盯着钱会不会突然变贵,一个盯着机器还够不够用。看似互相反驳,实际上观察的是同一场浪潮的两面。
雷达里奥的担忧,不是“AI没有用”
很多人把雷达里奥的观点理解成看空AI,这是不准确的。他真正警惕的是,技术价值、公司价值和股票价格,正在被市场越来越快地压缩成同一个故事。
第一,资本开支增长太快。AI基础设施是一门重资产生意,芯片、服务器、网络、土地、电力和冷却系统都需要提前投入。
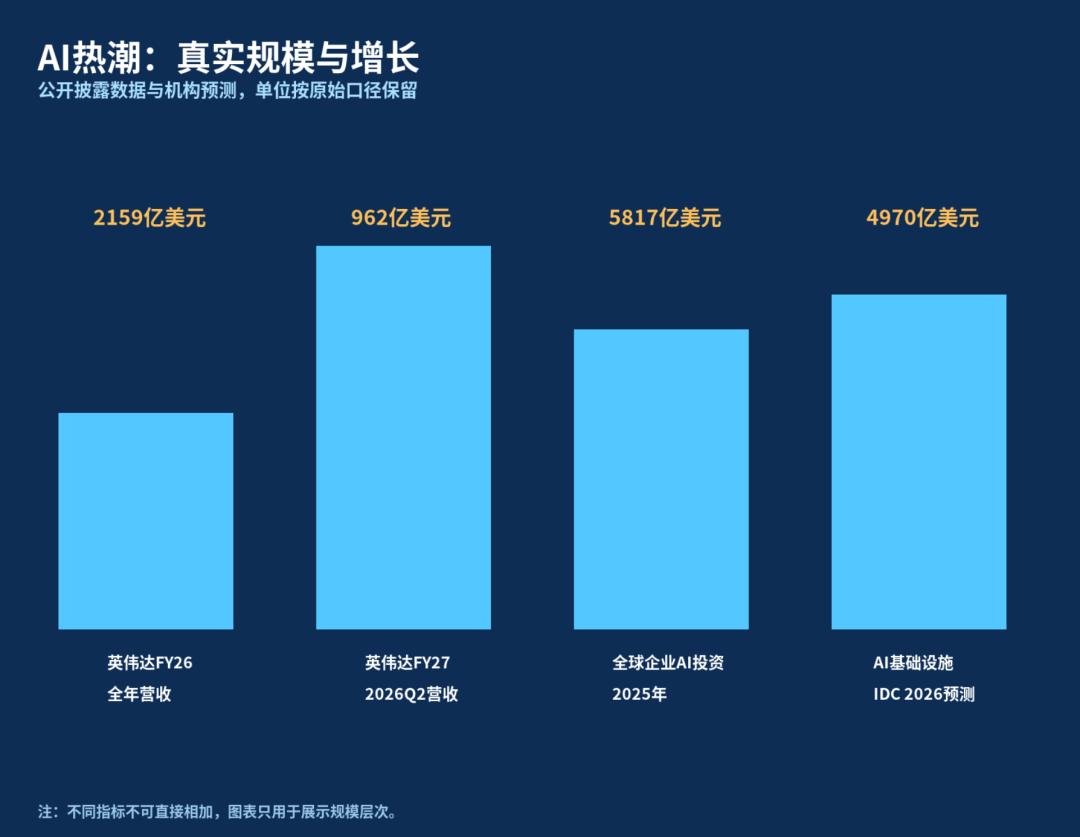
IDC预计,2026年全球AI基础设施支出将接近4970亿美元。
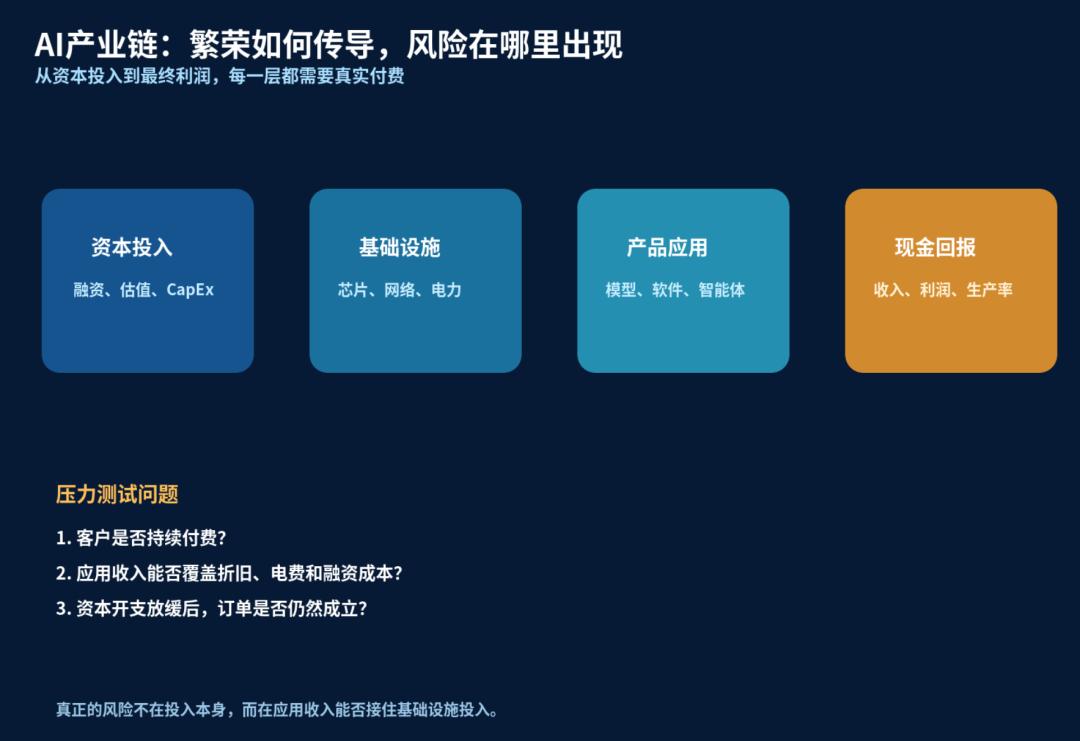
这个数字说明需求很强,也说明行业已经进入高投入阶段。只要模型调用增长和企业付费能接上,投入就是扩张;如果应用收入增长慢于折旧、电费和融资成本,问题就会从估值传导到订单。
第二,资金正在向少数公司集中。英伟达的强劲业绩确实证明,AI算力需求已经落地,但产业链中并不是每一家公司的收入、利润和现金流都同步改善。
市场很容易因为龙头公司的真实增长,给整个赛道提前发放信用。历史上最危险的阶段,往往不是技术不存在,而是好技术被写进了过高的价格。
第三,AI产业存在“相互投资、相互采购、相互抬高预期”的可能。大模型公司需要芯片和云服务,云厂商需要模型带动客户,资本市场又根据未来订单给相关公司更高估值。
这个循环在早期能够加速建设,但也需要最终用户掏出真金白银来完成闭环。否则,产业链看起来很繁荣,现金流却可能在链条末端变薄。
雷达里奥最重要的提醒,不是“马上崩盘”,而是泡沫通常不会因为所有人突然发现技术是假的而结束。
更常见的情况是,融资变贵、投资人需要现金、企业开始削减预算,原本靠高预期维持的估值突然失去接力者。
黄仁勋为什么反驳得如此强硬?
黄仁勋的强硬,也有产业逻辑。
英伟达公布的数据显示,2026财年全年营收达到2159亿美元,同比增长65%;截至2026年7月26日的财季,公司营收达到962亿美元,同比增长106%,其中数据中心收入约890亿美元,同比增长117%。
这不是PPT上的远期承诺,而是已经进入财务报表的订单和收入。
对黄仁勋来说,如果市场把AI一概说成泡沫,最先被误伤的不是没有产品的项目,而是正在交付产品、持续扩产的基础设施公司。
英伟达的商业模式已经从单一GPU供应,扩展到系统、网络、软件生态和整机平台。它希望投资人看到的是一个持续升级的计算平台,而不是一次性芯片行情。
更重要的是,AI算力需求并没有完全依赖聊天机器人。
传统数据中心正在从通用计算转向加速计算,生成式AI带来新的模型训练和推理需求,智能体又把一次问答变成连续调用。
黄仁勋反复强调的,正是这几个需求同时发生,算力市场的天花板不能只用今天的应用数量来估计。
但黄仁勋的立场也有天然局限。他是AI基础设施的最大受益者之一,不能用宏观投资人的方式评价自身行业。
英伟达的高增长可以证明需求真实,却不能自动证明所有AI公司的估值合理,更不能证明未来每一美元资本开支都能得到同样的回报。
AI浪潮正在发生什么,市场又忽略了什么
斯坦福大学人工智能指数相关数据表明,2025年全球企业AI投资达到5817亿美元,同比增长130%。
这说明AI已经从实验室进入企业预算,但也意味着行业正在从“有没有需求”转向“需求能不能赚钱”。
市场最容易忽略的细节,是AI的成本结构正在变得越来越像传统工业。
模型不是部署完就结束了,它需要持续推理、存储、带宽、电力和运维。
企业也不是买了一个模型就能自动获得效率,数据清洗、流程改造、权限管理和员工培训,都会增加真实成本。
第二个细节是电力。国际能源署指出,数据中心用电量在2025年增长约17%,AI算力的快速扩张正在把技术问题变成能源问题。
美国能源信息署预计,美国总用电量将从2025年的4.195万亿千瓦时升至2026年的4.270万亿千瓦时、2027年的4.349万亿千瓦时,数据中心是重要增量来源之一。
AI的未来不仅取决于芯片能跑多快,也取决于电网能不能接得上。
第三个细节是生产率兑现的时间差。芯片厂商的收入可以在设备交付时确认,云厂商的收入可以在算力租用时确认,但终端企业的效率提升,往往要经过数个季度甚至数年才能体现。
上游先繁荣、下游后兑现,是技术周期中最容易制造错觉的阶段。
这也解释了为什么当前AI市场会同时出现两种看似矛盾的事实:英伟达的业绩非常强,部分AI创业公司的估值也非常高;与此同时,投资人开始追问模型收入、客户留存、推理成本和自由现金流。
前者说明产业在成长,后者说明资本市场正在要求成长给出利润证明。
更值得警惕的不是泡沫两个字
把AI说成泡沫,容易让人误以为技术没有价值;把AI说成永远不会有泡沫,又容易把估值风险藏在产业热情背后。
更客观的判断是,AI技术已经是真需求,但AI资产定价可能存在局部过热。
英伟达的收入增长可以成立,某些AI公司的估值依然可能透支;数据中心确实需要更多算力,部分项目也可能因为电力、融资和客户不足而推迟;AI能够提高效率,但提高效率不等于每一家企业都能把效率转化为利润。
雷达里奥的长处,是提醒市场不要只看增长曲线,还要看融资条件、现金流和资本回报率。
黄仁勋的价值,是提醒市场不要因为担心泡沫,就否认正在发生的技术革命。两种声音都不能单独成为投资结论。
对企业而言,真正重要的问题不是“要不要拥抱AI”,而是每投一块钱,能不能说清楚它将节省什么成本、创造什么收入、在多长时间内回收。
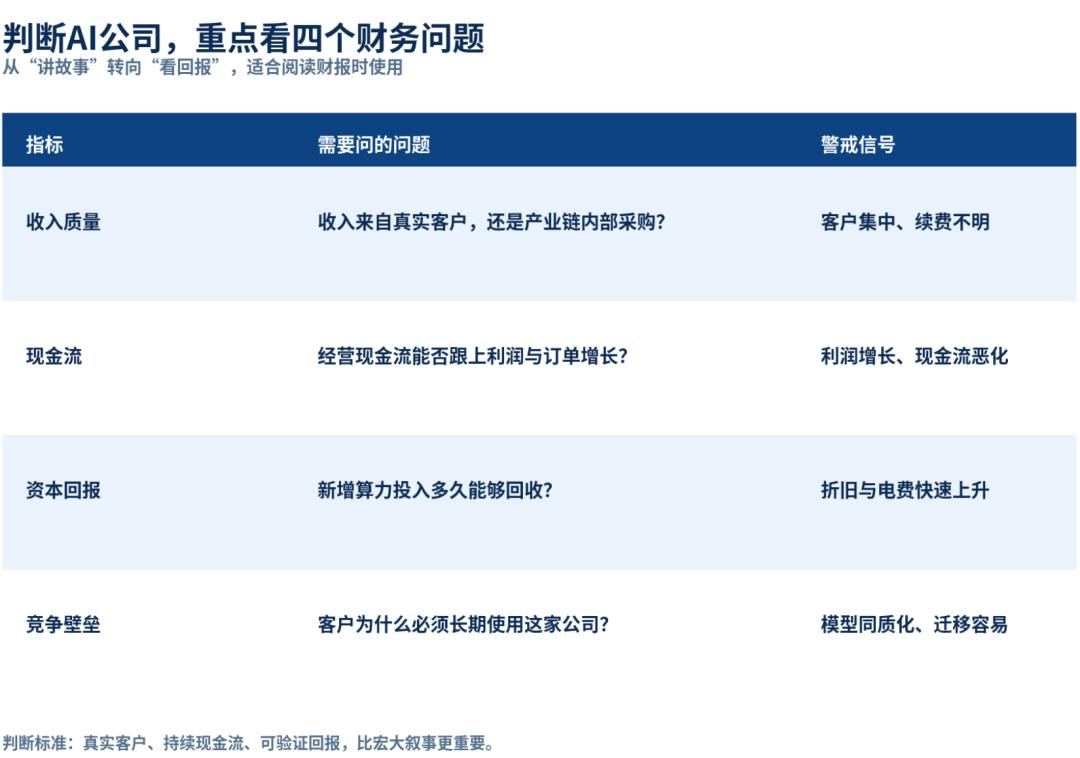
对投资人而言,真正重要的问题也不是“AI会不会改变世界”,而是改变世界之后,价值最终会落到谁的利润表上。
历史不会简单重复,但总会押韵。
铁路改变了世界,不代表每一家铁路公司都值得高估值;互联网重塑了商业,也不代表所有互联网股票都能穿越周期。
AI可能是过去几十年最重要的技术浪潮,但伟大技术与伟大投资,从来不是同一个命题。
所以,这场争论最值得记住的一句话是:不要因为存在泡沫,就否认技术;也不要因为技术真实,就放弃估值纪律。
真正能穿越下一轮调整的,不是声音最大的人,而是那些拥有真实客户、持续现金流和可验证回报的公司。
