

 搜索


在科技行业,掌握一项领先的核心技术,往往意味着掌握分配利益的权力。
PC 与移动通信时代,这项权力长期握在海外公司手里。高通凭借从 2G 时代开始积累的专利优势,长期以专利许可费的形式分享下游硬件厂商的利润。只要一部手机用到高通掌握的 3G 、 4G 标准必要专利,就要按整机批发净售价的一定比例缴费,费率最高可达整机的 5% 。 2013 年,中国手机企业的平均利润率不足 0.5% ,而高通的芯片和专利许可收入中,将近一半来自中国。
中国科技产业交过的 “ 税 ” ,远不止高通这一笔。给微软、英特尔、甲骨文交授权费,给 ARM 交架构授权费,几乎是每一代中国硬件厂商的共同记忆。而在 AI 时代,这个延续多年的秩序,第一次出现了反转的迹象。
9 月 19 日,全球最大的云厂商亚马逊云宣布,月之暗面( Moonshot AI )推出的
AWS 选择与月之暗面合作的主要原因在于 K3 上线后的表现,不仅达到行业内一线水平,还与头部闭源模型不相上下。此外,双方的合作还有另一层意义,它打破了闭源模型对于云厂商的议价体系,让头部闭源模型不能再肆无忌惮地吞噬 AI 产业链各个环节的利润。
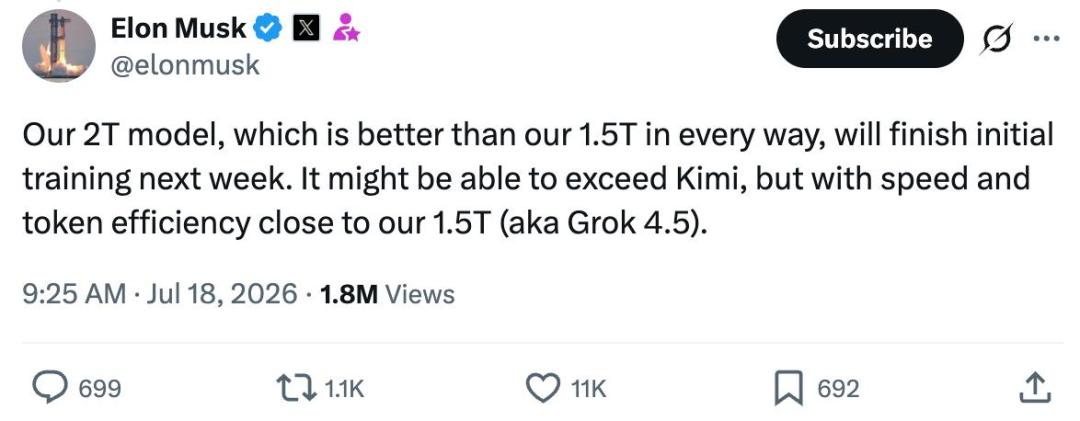
马斯克放话要超过
在此基础之上,月之暗面还要把 AI 的智能火种传递给更多行业里的参与者,近期,它正式发布企业合作伙伴 “ 登月计划 ” ,与中软国际、亚信科技、金山云等,数家覆盖软件信息服务、通信、算力基础设施、云计算等领域的公司共建 FDE 队伍,把大模型送进企业的核心业务。
一收一放之间,
01.云厂商巨头为什么绕过硅谷,找上Kimi?
要理解这次合作的分量,需要先看清前沿 AI 实验室的赚钱方式。
它们的收入大体由两部分构成:订阅服务和 API 服务,而 API 又分为官方渠道与第三方渠道,后者主要指的就是云厂商。由于云厂商坐拥更大的企业用户基数,微软的 Azure AI Foundry 和亚马逊的 AWS Bedrock 的企业付费用户规模都在 10 万以上,这部分渠道的收入占比往往很高。
由AI生成
以 Anthropic 为例, 2025 年它通过 Google Vertex AI 、 AWS Bedrock 等云平台访问所产生的收入,占总收入的比例约为 60% 到 75% 。谁能在云厂商的平台上占据一席之地,谁就握住了触达全球企业客户的阀门。
以往,中国开源模型厂商通过宽松许可,允许云厂商自由部署自家模型并向用户提供算力服务,模型厂商不参与收入分成,能从云厂商收入里分一杯羹的,只有闭源模型厂商。并且中国的很多企业用户也在同时为海外云厂商和闭源模型公司付费。
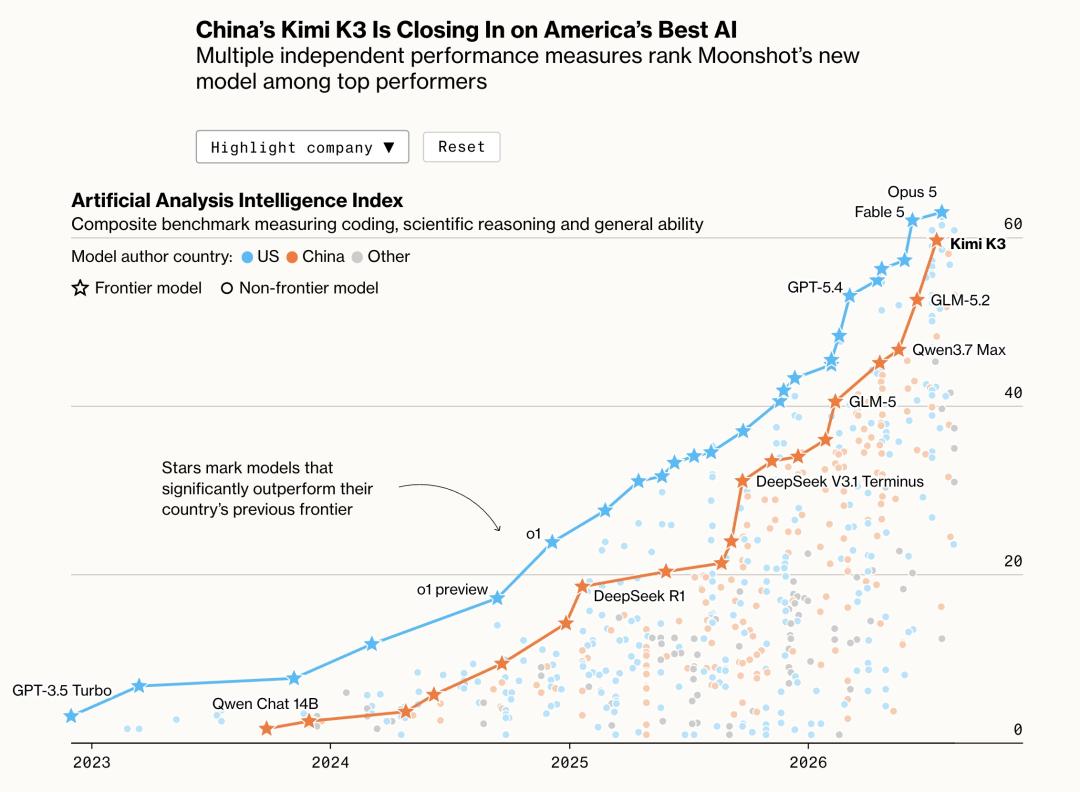
Artificial Analysis Intelligence Index等多项独立测评将K3列入全球第一梯队
分成背后,是云服务的格局正在被改写。上半年,中国公司还在为调用海外模型付费,下半年,全球最大的云厂商开始为中国模型分成。角色对调,是模型能力此消彼长的直接结果,中国模型公司的技术能力,第一次有了明码标价的底气。
对
对 AWS 来说,这同样是一笔划算的安排。引入 K3 ,意味着 Bedrock 的模型货架上多了一个前沿选择,全球企业客户不必把筹码全部押在两三家闭源实验室身上。
这笔账更现实的一层,体现在价值分配上。头部闭源实验室正以极高的推理毛利获取利润,再拿利润向下整合芯片、电力、云和软件。以 Anthropic 为例,据外媒报道,如果剔除渠道分成和模型训练成本,其毛利率可能超过 80% 。一旦模型层只剩两三家寡头,云厂商手里的算力就会失去议价能力,沦为大模型公司的 “ 包租公 ” 。它们迫切需要一个能与闭源模型抗衡的前沿模型,把手里的算力卖出更好的价钱,而 K3 恰好是能够达到能力最前沿的开源选择。
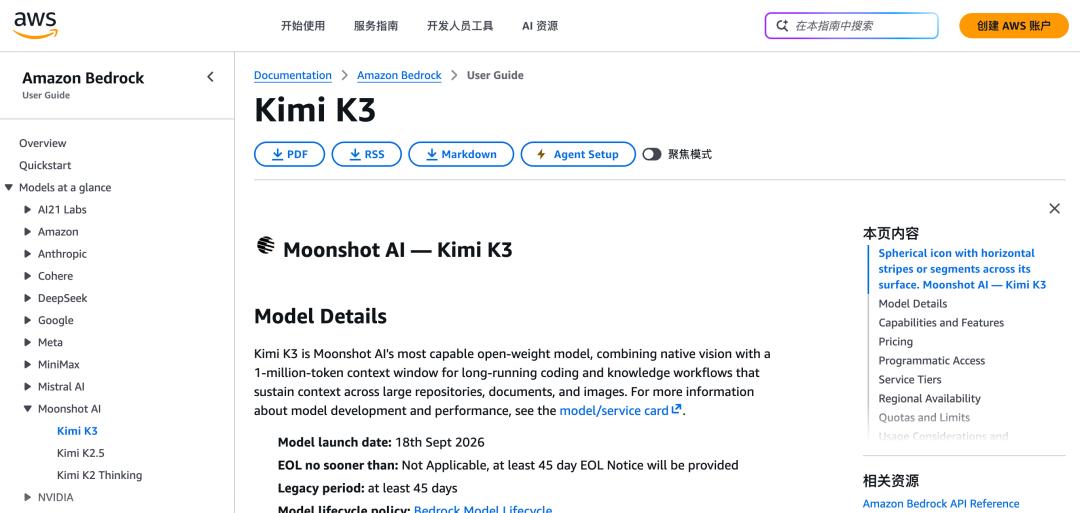
AWS已部署
为
当一家中国公司的模型被全球产业链上下游同时选中,分成协议的意义就远不止一纸合同,而是一种新的站位。
02.同一道FDE题,硅谷关门,Kimi开门
与 AWS 的合作只是故事的上半场。拿到定价权的同时,
9 月初,月之暗面正式启动
图源 / 月之暗面
月之暗面方面表示,随着
AI 在企业落地是一个看似美好,实际操作起来却非常困难的事。与 C 端用户不同,企业对安全性、稳定性、本地化部署和行业 know-how 的要求高出几个量级,模型再强,接不进业务流程就只是演示品。 FDE 模式由美国软件服务公司 Palantir 首创,本质是把咨询公司的服务能力产品化,把工程师派驻到客户生产现场,一待就是几个月,帮助客户把软件部署进业务的每一个环节。
Palantir 正是靠这套打法,把软件送进了政府、军队和大型企业的核心系统, FDE 也由此成为企业 AI 落地的关键拼图。
硅谷的闭源代表公司已经在这条路上大举投入。 OpenAI 通过外部招聘加收购成熟团队扩张 FDE 人员规模,并投资 40 亿美元成立 OpenAI Deployment Company ; Anthropic 则以自有 FDE 团队加合作伙伴的方式规模化交付,并联合高盛、黑石等成立企业 AI 服务公司。
对部署闭源模型的 FDE 来说,核心在于理解客户业务需求,交付高级提示工程、 Agent 与 Skills 、评测模型框架和规模化部署等一系列服务。闭源两强选择自建队伍,把智能和落地能力一起攥在手里,试图将企业 AI 这块蛋糕整个吞进自己的版图。
同样面对这块蛋糕,
为什么最后一公里要交给伙伴?因为企业级 AI 的瓶颈早已不在模型能力,而在规模化落地。数据显示, 95% 的企业 AI 试点没有可衡量的 ROI ,预计到 2027 年底,超过 40% 的 Agentic AI 项目将被取消。
除此之外,落地所需的行业 know-how 高度分散,既有系统与权限体系的集成、业务流程的适配、安全合规的口径,只有长期深耕各行业的服务商才真正懂得。企业 AI 真正稀缺的,早已从更强的模型能力转向把模型用起来的工程能力。让专业的人去做专业的事,是 “ 登月计划 ” 最朴素的逻辑,也是它区别于硅谷路线的根本所在。
市场的投票同样直接。首批合作伙伴中软国际、亚信科技、金山云、亚康股份、华胜天成,几乎覆盖了金融、政企、能源、法律、通信等与 AI 落地契合度最高的业务场景。合作官宣当日,中软国际股价上涨 23% ,亚信科技盘中一度涨超 25% 。
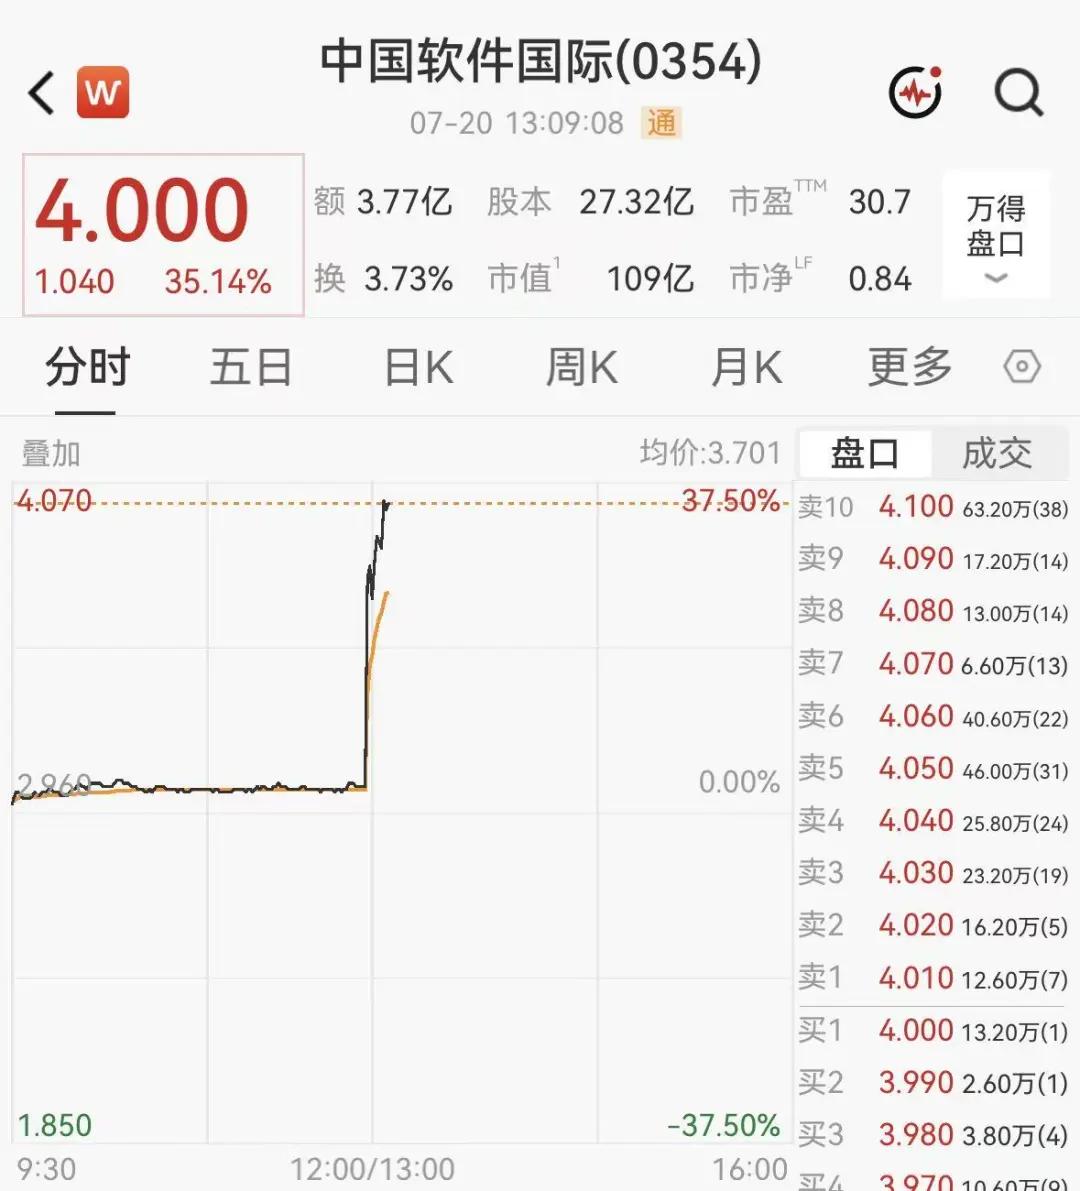
中国软件股价大涨,公司与月之暗面签署“登月计划”合作协议
资本市场用真金白银说明了同一个道理,当第一梯队的模型能力遇上最深的行业积累,企业 AI 的想象空间才刚刚打开。
03.不做微软、不做Palantir,Kimi只要AGI
回过头看,与 AWS 的合作和 “ 登月计划 ” 其实是同一条主线的上下半场:上半场回答智能如何定价,下半场回答智能如何分发。向上拿到的是定价权,向下放出的是分发权。
这条主线上,
这套打法能够成立,建立在开源模型商业价值持续兑现的基础上。据中金公司测算,凭借高性价比和高智能水平,开源模型正获得海内外用户的广泛认可,调用量呈趋势性提升。预计 2026 年,海外开源模型收入预计将达到百亿美元量级;到 2027 年,全球开源模型调用量占总 Token 量的 50% 到 70% ,价值量将占大模型市场的 12% 到 30% 。
中金认为,开源模型的加速渗透可能带动整体 Token 单价下行,但基于开放和普惠,更多使用场景将被解锁,整体 Token 使用量或将大幅提升。
单价向下、总量向上,蛋糕在做大。这意味着,即便不谈对闭源模型的替代,开源模型自身也足以长成一门百亿美元级别的生意。
这也解释了为什么
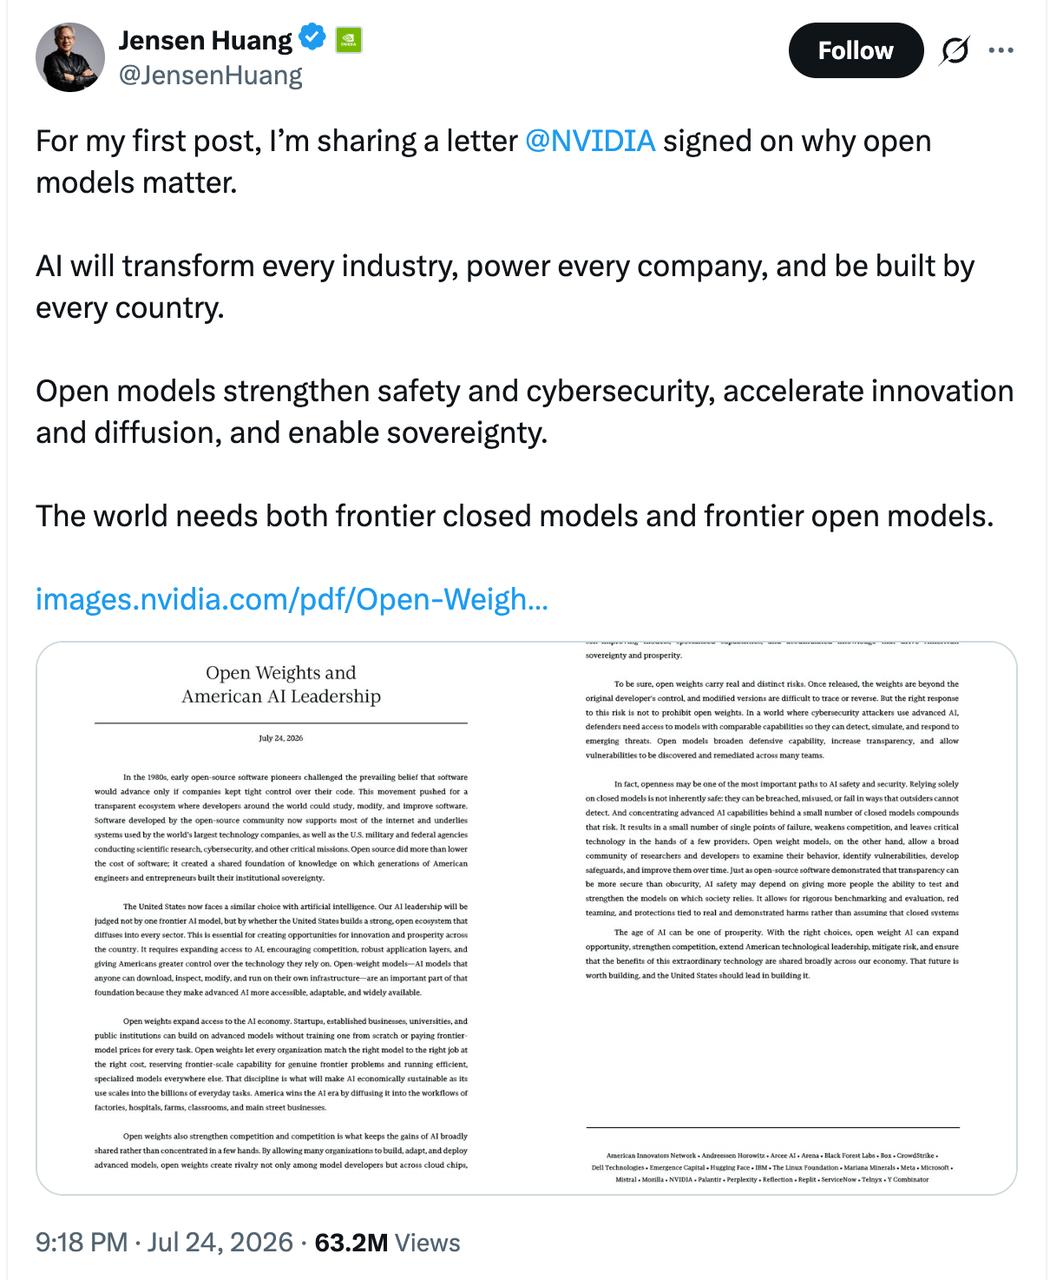
黄仁勋发布其X首帖及开放权重公开信,主张开放模型关乎创新、竞争、安全与技术主权
相比之下,闭源模型的牌桌上,主要玩家只有硬件厂商和模型厂商两方,卖显卡的和卖模型的赚的盆满钵满,产业链的其他环节却赚得不到什么钱。闭源模型在智能上限上或许保有阶段性优势,却缺少开源模型那样丰富的场景生态和普惠的性价比。
而在沿着 Scaling Law 走向 AGI 的漫长进程中,开源是不可或缺的力量,更多场景的接入、更多开发者的参与,本身就是智能演进最好的养料。从这个角度看,
这也引出了
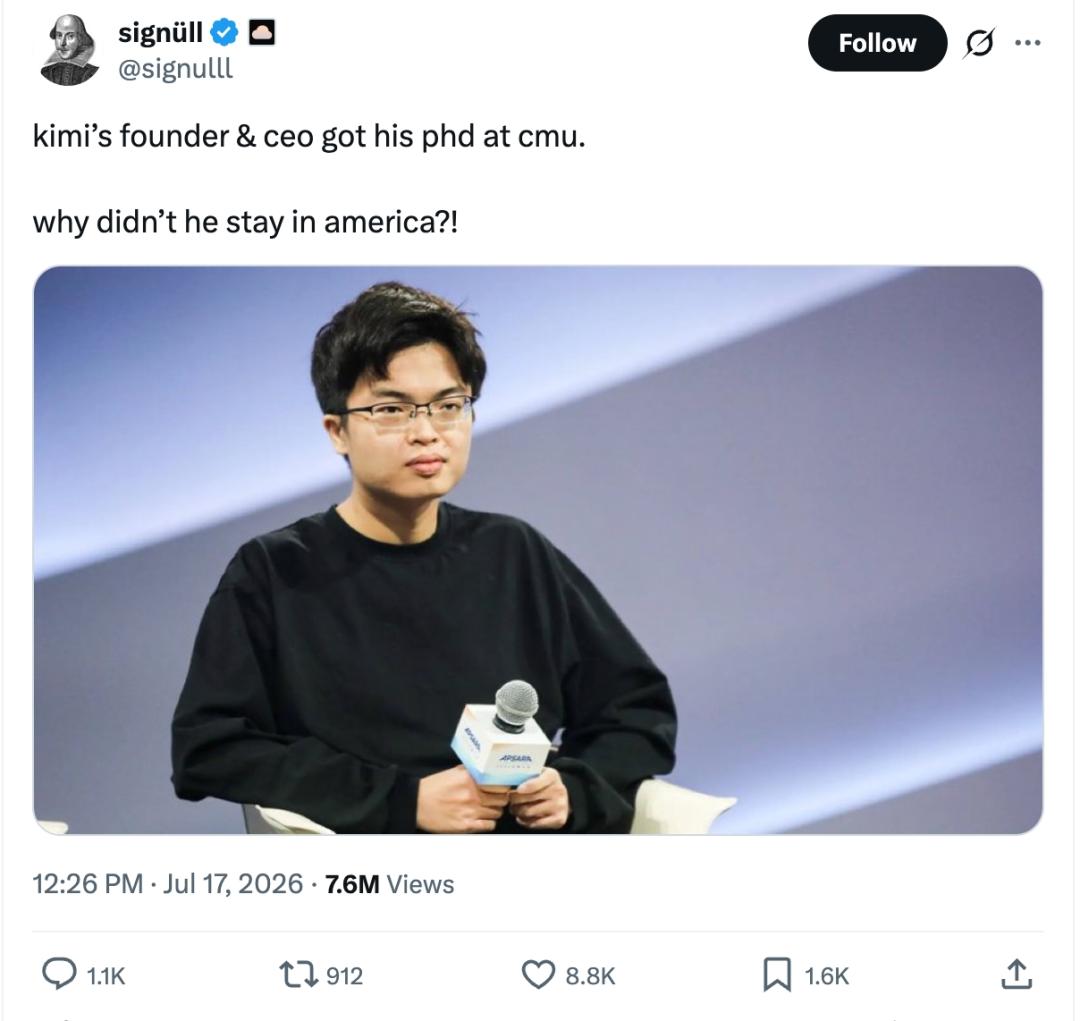
美国民众对于月之暗面创始人的讨论
与硅谷同行的大规模扩张相比,这种克制本身就是一种选择。这批人的目标很纯粹:做好模型,把分发交给云厂商,把落地交给最懂行业的人。
从交专利税到收分成费,中国科技公司花了几十年时间,才走到价值链的上游。
