

 搜索


中国大模型的出海生意,第一次从 "送"变成了"收租"。
前几日,亚马逊AWS宣布:月之暗面旗下2.8万亿参数的
据外媒爆料,月之暗面寻求的分成比例,最高到30%。
这次合作是什么规格
公开资料能确认的是:
数据在AWS边界内处理,不共享给模型提供方,与闭源模型同一安全边界;
商业模式为收入分成,最终比例双方均未披露;
K3同步上架阿里云百炼,海外推理服务商名单已超10家,包括Together AI、Fireworks、Baseten。
此前中国模型出海的惯例是"开放权重+低价API":模型给你,赚个名声。
机制:开源模型怎么收钱
秘密藏在K3的许可证条款里。
协议规定:被许可方或其关联方若运营MaaS业务,且连续12个月总营收超过2000万美元,商业化使用K3之前必须与月之暗面单独签约。这道闸门的意思是——个人开发者、研究者、小公司免费用;靠托管我的模型做大生意的,坐下来谈分成。
整条资金与数据链路是这样的:
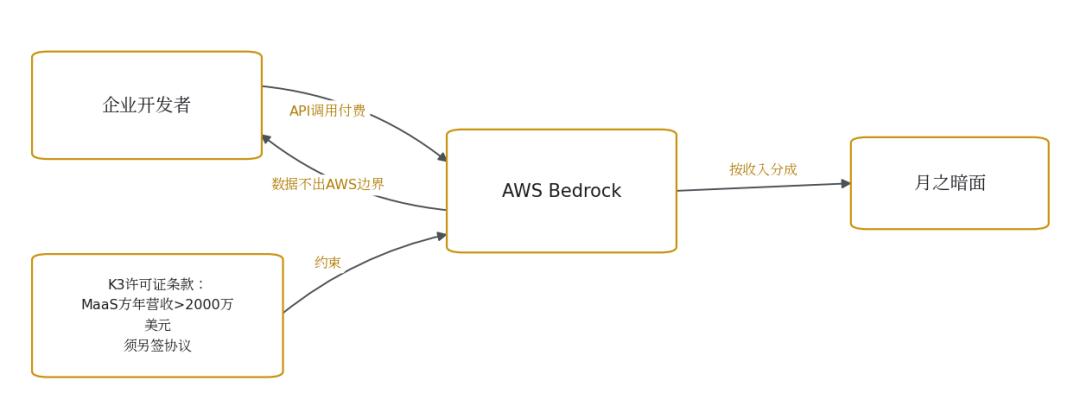
这套设计把开源切成了两层:权重开放赚规模和口碑,许可证条款在商业规模出现时收钱。网撒出去,哪片水域鱼多,就在哪片收租。
为什么是现在
直接原因是收入节奏在倒逼。
据彭博9月11日报道,月之暗面8月ARR突破10亿美元,6月时还只有3亿;公司内部目标是年底冲到20亿美元。支撑这套数字的,是K3七月发布后的调用量爆发,以及正在推进的500亿美元估值融资和港股IPO计划——外媒称募资约30亿美元,已有约12家美国基金询问投资机会。
合理推演是,分成模式在这个节点落地,战略价值大于收入本身:它向资本市场证明,中国大模型的海外流量可以变成可预测、可重复的现金流。这句话会直接写进IPO的估值模型。
配套动作也在跟进。9月17日,月之暗面发布金融行业解决方案,接入Wind、标普全球、财新等10多家数据源,内置9项金融Skill,工行、中金、中信建投、易方达等数十家机构已在用。中信建投首席信息官透露,自建评测里K3综合得分最高。行业方案+云厂商分成,B端和C端两条收入线同时铺。
边界与推演
几个关键变量目前没有答案。
分成比例没披露。30%是"寻求"口径,云厂商议价能力不弱,实际数字大概率有折扣。Bedrock上架也不等于调用量——企业开发者最终用不用,取决于K3与同平台模型的实际体验对比。
地缘是另一个变量。中国模型部署在美国云上服务全球企业,数据安全审查和政策风向随时可能生变,这门生意的政策风险溢价不低。
社区讨论里还有一种担忧:许可证条款能约束合规大厂,约束不了灰色地带的小型MaaS服务商,执行成本取决于月之暗面的法务和监测能力——这一说法尚无实际案例印证。
微软Azure和谷歌云的谈判据报仍在进行。如果三大云全部落地,合理推演是,"中国模型分成出海"会从个案变成范式,其他国产模型厂商大概率跟进类似条款。
最后
这次合作的行业意义,在于中国大模型出海完成了商业模式的换挡:第一阶段拼使用量和开发者口碑,第二阶段把使用量折算成持续收入。
可信度层面,落地事实是扎实的——AWS官方上线、阿里云百炼同步、金融方案已有机构在用;不确定的是收入弹性,分成比例、实际调用量、年底20亿ARR的兑现度,都要等财报和招股书说话。
对行业来说,下一个观察点是其他国产模型会不会跟进"MaaS条款"。如果会,开源协议本身,就从法律文本变成了商业模式的一部分。
