

 搜索


2026年的前三个季度,我们见证了AI以狂飙之势,加速融入物理世界。无论是工厂里的具身智能,还是城市中的自动驾驶,大模型若要感知现实、执行动作,其吐纳的每一比特数据流与控制流,都必须从物联网企业的模组与传感器中穿透而过。
然而,当我翻开这些物联网企业的财务报表时,一个残酷的现实却浮出水面:AI时代,那丰厚的溢价与利润,却并未在物联网企业的账本上停留。
在当下的商业版图里,一道价值“剪刀差”已然成型:底层的“连接”正在不可挽回地贬值,顶层的“智能”却在毫无上限地溢价。而身处其间的物联网企业,正面临着与价值“擦肩而过”的尴尬境地,难以分得智能跃升的红利。
这一幕何其眼熟。它像极了移动互联网时代电信运营商的宿命:耗费巨资、披荆斩棘铺设好了底层的高速信息网络,最终赚得盆满钵满的,却是长在管道之上的微信、抖音等OTT企业。
今天,历史的隐喻似乎正在重演。在AI席卷万物的浪潮中,如果迟迟找不到新的定位,物联网企业所面临的最大生存危机,可能将是一场不可逆的集体“管道化”宿命。
那么,这个看似无解的死局,到底有解吗?
五条自救之路与三条冷酷的“价值铁律”
我们需要先看透一个残酷的商业真相:AI时代,产业链上增值的利润,大概率会流向占据以下三种生态位的地方。
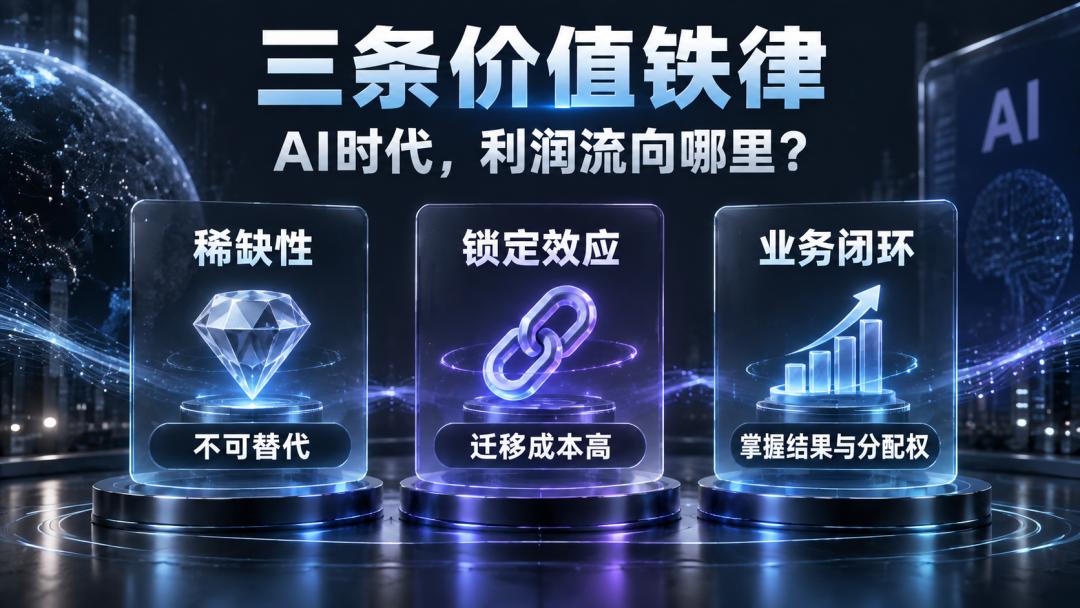
第一是稀缺性:具备不可替代的技术壁垒或资源壁垒;
第二是锁定效应:构建极高的客户迁移成本与替换门槛;
第三是业务闭环:掌握最终交付结果的决定权与价值分配权。
对照这三条铁律,今天的物联网企业尴尬地发现,自己并未占据有利地形:
连接没有稀缺与锁定:连接已沦为高度标准化的商品,随时可被低成本替代;
数据经手却不经营:物联网企业只是数据的“搬运工”而非“持有者”;
商业闭环不在手里:绝大部分物联网硬件只负责感知,不负责决策与执行。
面对这种系统性的价值剥离,行业内并非没有察觉。过去两年,无数从业者在焦虑中摸索,逐渐总结出了五条“自救之路”:
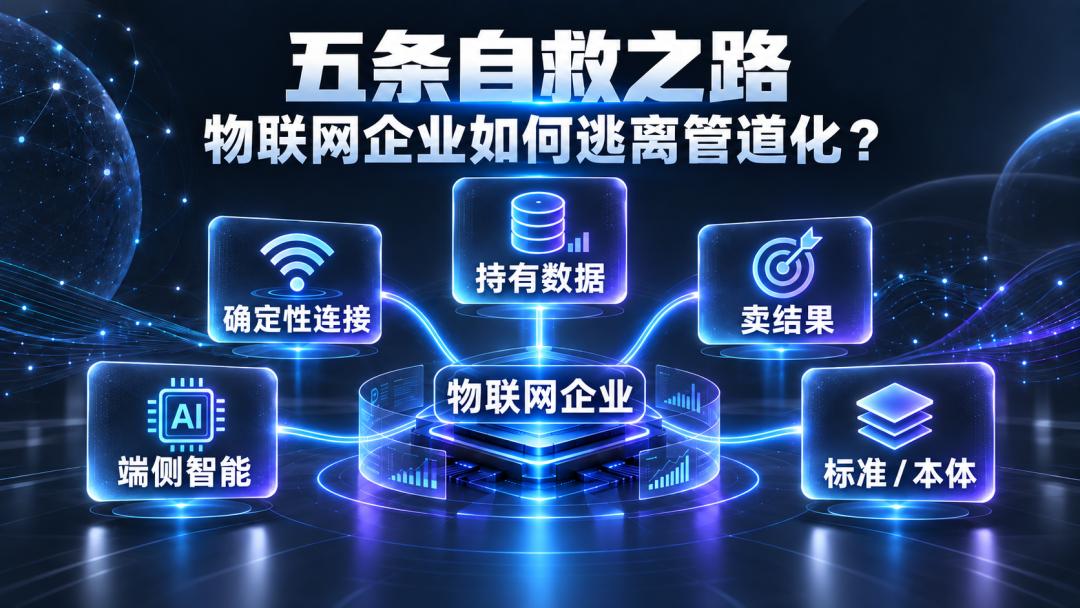
道路一:连接从“覆盖”走向“确定性”。这是连接层的自救。广覆盖的连接会持续贬值,但高确定性的连接可以重新定价。比如5G-A极低时延与高可靠性的保障、RedCap的成本性能档位,以及让网络本身变成传感器的“通感一体”。
道路二:把智能装进连接里(端侧智能)。当AI模型跑在端侧,价值就物理性地落在了模组和网关里。如今,带NPU的智能模组与普通Cat.1模组的价差,就是AI价值流进物联网企业的实证
道路三:从“传数据”到“持有数据”。“数据二十条”将数据权利拆分为持有权、加工使用权和产品经营权。物联网企业离数据源最近,有条件通过边缘侧的清洗加工拿到“加工使用权”,通过提供高质量数据集拿到“经营权”。
道路四:从“卖设备”到“卖结果”。按设备数量收费,AI的增值就与物联网企业无关;但如果按结果收费(如节能分成、减少停机时间、提升良率),AI的增值就自动流进了物联网的合同。
道路五:从部件到本体,从产品到标准。纵向整合是“硬路”,比如传感器公司直接做灵巧手,模组公司下场做整机;横向做枢纽是“巧路”,比如Matter协议之于CSA联盟。
这五条路看起来条条大路通罗马,但现实却很骨感。
当我们把这五条路重新放回前面提到的“三条价值铁律”中去检验时,一个商业规律浮出水面:转型的难度与分润的能力成正比,越容易走的路,越不容易分到利润。
为什么会产生这种反转?要理解这一点,我们得看透AI时代财富流动的底层逻辑。AI带来的所有增值,本质上是“结果层面”的增值。工厂少停机一小时、产线良率提高一个百分点、设备少耗一度电…这些由AI创造的增量利润,只会流向那份“按结果签约”的合同里。
而今天的物联网企业大部分在卖什么?卖的是“技术指标”和“设备参数”。时延多少、精度多高、功耗多低。当责任止步于“指标交付”或者“设备验收”时,收入也就被锁死在了“硬件BOM成本+微薄制造利润”的格局上。
前两条路(确定性连接、端侧智能)最容易走,但它们只是技术指标的升级。指标升级带来的溢价,很快就会在内卷中被抹平。
而后三条路(持有数据、卖结果、做标准/本体)确实能通过铁律的检验,但代价是极其高昂的:它要求一家物联网制造企业“脱胎换骨”,变成一家完全不同基因的公司。
所以,这篇文章可能并不能提供一份轻松的“自救清单”,因为前方根本没有坦途。我们只能提出一套分析的商业机制,并用四家上市公司的真实报表去验证这个机制。
被我选中的四家公司分别是,汉威科技、移远通信、涂鸦智能和中控技术:
1. 汉威科技(感知层代表):作为国内传感器龙头,它代表了物理世界数据采集的最前线;
2. 移远通信(通信层代表):作为全球蜂窝物联网模组巨头,它是“连接”的代名词;
3. 涂鸦智能(平台层代表):作为全球领先的IoT PaaS平台,它是设备上云的枢纽;
4. 中控技术(应用层代表):作为工业自动化控制的龙头,它深扎垂直行业。
跨越鸿沟的三种代价:用时间熬、拿资本换、甚至交出控制权
既然从“卖规格”走向“卖结果”是一场脱胎换骨的基因重组,那么企业想要完成这种蜕变,必然要支付高昂的代价。观察当前物联网企业的实践,我们发现市场上存在三种支付代价的“硬通货”:时间、资本,甚至企业自身。
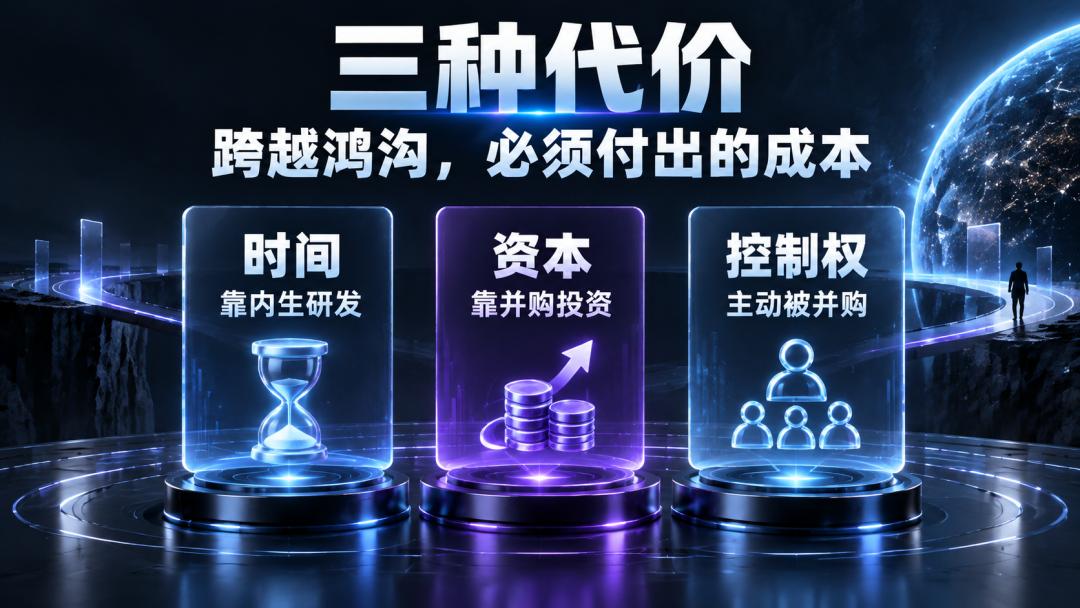
第一种代价是“时间”,即依靠内生力量亲力亲为。
移远通信在半年报中披露了自研的轮臂式具身机器人整机平台及割草机器人方案;中控技术则列出了四足、轮式、挂轨式巡检机器人,以及面向教育和展厅的人形机器人标准方案;汉威科技通过控股子公司苏州能斯达布局柔性触觉传感器,目前已形成覆盖触觉、嗅觉、平衡、力控、视觉的具身智能产品矩阵。
这条路走得最慢最苦,但胜在行稳致远,不会在资产负债表上埋下高昂的商誉。
第二种代价是“现金与股权”,即通过外延式并购直接买入。
移远通信出资6000万元,参股了专注CMOS工艺毫米波雷达芯片设计公司岸达科技11.54%的股份,可切入智能驾驶与机器人感知市场,这是资本路径的“轻量版”,只买上行收益,不背整合风险。而“重量版”则是汉威科技。多年来,它将嘉园环保、沈阳金建、英吉森等十几家公司收入囊中,业务版图从传感器一路扩张到环保工程、城市软件和供热运营。
第三种代价最反直觉,是“交出业务本身”,即主动被并购。
来看最近发生的一个海外案例,Identiv在RFID标签领域深耕多年,2025财年该业务收入达2150万美元,但毛利率仅有6.1%。今年9月,Trackonomy宣布完成对Identiv物联网标签业务的收购,合并后的Trackonomy整合了半导体、智能标签和端到端解决方案三大板块。
将这三种“支付方式”放在一起审视,我们会发现这些企业有着极其清醒的共识:他们不惜代价,为的都是抢占生态位中的“核心位置”。
无论是移远参股底层雷达芯片,还是中控和汉威亲自下场做机器人与触觉传感器,没有一家在盲目跟风收购大模型或纯具身智能软件公司。
然而,买到了核心位置,并不意味着万事大吉。这里隐藏着两个限定条件:
第一,买到了资产位置,不等于重塑了商业契约。
商业契约分为两种:一种是对“存量结果”负责,属于传统运营,比如保证暖气供热、网络畅通;另一种是对“增量结果”负责,属于价值分成,比如通过AI少烧了多少煤、降低了多少停机率。AI时代的超额利润,大部分存在于第二种契约里。
回看汉威买到的众多位置,离结果最近的是供热运营。它确实承担了交付最终结果的责任,但问题是供热价格由政府主导,合同锁死在“存量”上。担责但无定价权,导致该业务2025年毛利率仅为10.85%。最终,汉威在2025年10月公告,拟以4.40亿元将供热业务子公司汉威智源65%的股权出售给郑州高新区国资平台,理由是“配合郑州市供热一张网、中心城区供热一体化”。
可见,位置是资产,可以靠资本买来;但契约是关系,必须靠实力去重构。
第二,关于并购与被并购的角色定位。
前文提到的Identiv交易,引出了一个反直觉的推论。在这场交易中,收购方是一家Physical AI企业,而被收购方是一家传统硬件公司。这笔交易的实质是,估值更高的一方(AI公司)用自己的股权,吸纳了估值较低的资产(硬件业务)。对卖方Identiv而言,它成功拿到了AI公司未来增长的“看涨期权”,同时甩掉了低毛利硬件的泥潭。
但如果反过来操作呢?物联网企业如果拿自己按“硬件逻辑”估值的股票,去高溢价收购按“AI逻辑”估值的资产,那么每做一笔交易,都在摊薄自身股东的权益。
因此,对于物联网企业而言,在恰当的时机“被并购”,或许是实现价值最大化的更优解。
这个推论,将是我们推演行业终局的关键线索。
写在最后
在这个赢家通吃的时代,物联网企业正站在一个进退维谷的十字路口。向前一步,是需要脱胎换骨、九死一生的基因重组;退后一步,则可能是不可挽回地沦为“智能时代管道”的宿命。
无论是用时间去熬、拿资本去换,还是干脆交出控制权,都是在为一张通往“价值分配”的门票买单。
在2026年这个AI加速落地的当口,那些身处风暴中心的物联网头部企业,谁能真正摸到AI时代超额利润的门槛?在下篇文章中我们继续拆解。
