

 搜索


“离职一年多了,钱还是没有拿回来,”深兰机器人的一名前员工这样说。
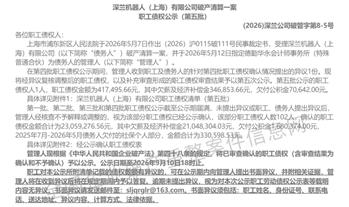
2026年9月,深兰机器人(上海)的第五批职工债权公示在法院系统披露:欠薪超过2300万元,其中欠薪和经济补偿金超过2100万元,欠缴公积金和社保个人部分另算,涉及一百多名员工。而早在今年5月,上海浦东法院已受理其破产清算,德勤接手了这家公司。
这家公司并非无名小卒,它的母公司深兰科技,曾是估值 140 亿元的 AI 独角兽;深兰机器人最风光时,甚至将产品送进了韩国LG集团的采购名单。
“倒闭大概是因为资金周转不过来,又一直拖延工资”,有接近深兰机器人人士表示,“而且当时的很多订单并未大规模执行,因为产品到了真实场景并不适应,只能做展示用。”
而同一时间,走到破产法院门口的,还有李泽湘参与投资的泳池机器人公司智橙动力,其破产的原因或同样来自资金的不足和现金流的断裂。
“引以为傲的订单,没有大规模执行”
2021年是深兰机器人最风光的时候。
那一年,公司宣布与韩国LG达成消毒机器人合作,LG计划按全球需求在三年内采购数万台机器人,官方披露订单金额超过7亿元。
为了接这些订单,深兰机器人的产能开始扩张,产品线也铺得满满当当:室内清洁、室外清扫、紫外消毒、配送等场景均有相关产品,此外还有割草机器人、园艺机器人和载人AGV。
但是,这笔在当年让深兰机器人引以为傲的订单,在后来员工的口中并未取得预期效果。
有员工表示,在市场对消毒机器人的需求退潮后,这笔订单也并没有得到大规模执行,“就算执行了,可能效果也不好,因为很多产品在真实场景中并不能有效落地,只能做展示用。”
在订单失效,现金流无法周转的情况下,2023年,深兰机器人就陷入“欠薪”的泥潭。据常州市人社局公告:2023年5月至10月,深兰机器人(常州)公司拖欠30名员工工资合计约71.83万元,人社部门下达行政处理决定书后,公司拒不改正、拒不履行。这里的常州公司,正是之前灯火通明的常州工厂。
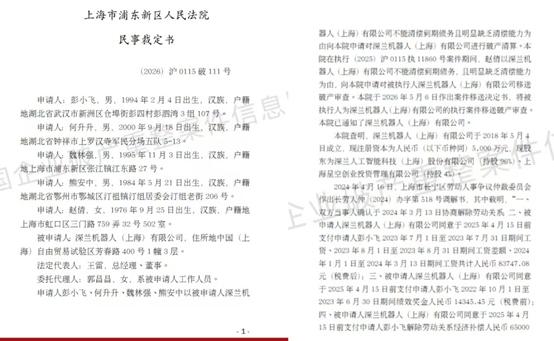
随后,深兰机器人的欠薪问题越来越多,涉及的员工也越来越广泛。最终,部分员工开始申请强制执行。今年5月初,上海浦东法院受理深兰机器人(上海)破产清算,5月末全体在职员工被解除劳动合同。到7月,管理人已经掌握101名潜在职工债权人。
不过,到目前为止,员工们把钱要回来了吗?
有前员工告诉《BUG》栏目,申请强制执行后,听说是有一小部分员工的薪水被结清,但是大部分员工还在等待应有的薪水,“现在也不仅是工资问题,应有的公积金也没有补缴。”
对于子公司的破产,深兰科技在9月16日回复,称公司加快推进对长期亏损的传统业务的裁撤和清算关闭取得实效,具备战略价值但非主营业务的分立剥离已经完成。
不过,值得一提的是,深兰机器人的母公司深兰科技也处于同一片风暴中。据公开资料,深兰人工智能科技(上海)股份有限公司2026年5月23日被执行32.94万元,5月28日被限制高消费;9月15日终本36.24万元;9月18日因一起仲裁裁决再次被限高。上海市浦东新区人民法院(2026)沪0115破申230号公告显示,已有债权人向法院申请对深兰人工智能科技(上海)股份有限公司进行破产清算。
倒下的远不止深兰
“2026年是青黄不接的一年——前一波募集的钱花得差不多了,新老交接之际,手也会相对收紧”,有多位投资人告诉《BUG》栏目,步入2026年下半年,对机器人企业的投资也有了一定变化。
而在如此“收紧”之下,因资金问题倒下的也不止深兰机器人一家,如明星公司智橙动力,也走到了破产的门口。
智橙动力(苏州)科技有限公司成立于2021年9月,创始人为小米生态链企业摩象网络的前CEO,主要做泳池清洁机器人生意。它的股东名单光鲜得像一份机器人名人堂:成立不到一个月险峰长青进场,清流资本、青橙资本参与Pre-A,2024年3月由李泽湘的清水湾基金、甘洁的知行一号基金领投A轮,2025年1月又拿到科沃斯数千万元战略投资。
与深兰机器人相同的是,智橙动力倒闭的原因也来自资金运作的失灵:泳池清洁机器人本身便有一定的淡旺季属性,这种属性很考验公司对于现金流节奏的把握,加上该公司面向的主要为欧美市场,远销海外为其成本又增添了一定压力。虽然智橙动力有着足够多的明星资本,但其海外订单却未能支撑住公司的现金流。
此外,近两年来,机器人赛道资本持续火热,但倒闭的远不止这两家明星公司:如今年1月,骨科手术机器人企业龙慧医疗被裁定破产清算,同月苏州厚智机器人也被相城法院受理破产;就连估值一度超过200亿,累计融资约54亿元的达闼机器人,也在近两个月被列为失信被执行人、限制高消费。
有机器人圈内人士告诉《BUG》栏目,目前市面上许多机器人企业的订单只停留在Demo阶段,本身的现金流靠下一轮融资续命,“比如一家企业,用一个‘世界模型+教授或天才少年’的标签,在早些时候就能轻易拿下巨额融资,大多数企业的产品都无法支撑其真正走下去,所以倒闭也是必然的。”另有某机器人公司领导表示,现在机器人圈的估值偏高,“远远高出我们的预期。”
“PPT公司”行不通了
客观来看,投资人的钱,正在变得越来越“挑”。
"2023年和2026年出来还是很不一样的。" 在一场关于机器人的圆桌讨论上,美元基金投资人陈昱回忆,2023年市场刚认识“具身智能”这个概念,大家还在问“这和上一波服务机器人有什么区别”,那时候只要有技术团队、有概念,融资相对容易,估值也没那么夸张。
但到了2026年,情况变了。
“现在市面上少说有两三百家具身的公司,投资人有点审美疲劳了”,陈昱说,最后的投资动作变成了“打钩钩”——有人、有概念就下注,多头下注,等于买一个行业ETF。
而到了2026年下半年,连这种“买ETF”的撒网式投资也在收紧。
有业内人士告诉《BUG》栏目,目前圈内能够感受到,融资脚步在变缓。据他观察,现在投资人已然不止看PPT上的技术故事,而是会对其机器人产品具体的场景、具体的商单和客户有了更多考察,“有一些企业,这些基础的东西甚至都可能拿不出来。”
在另一位资深投资人看来,人形机器人离真正成熟还有相当距离。而真正跑通的,反而是那些做产线的协作机器人。“落地并不难,难的是赚钱。”在他的判断中,人形机器人整机企业要真正赚钱,“至少得三五年”。
某种程度上,这也解释了为什么今年以来,会有一批曾经的明星机器人企业会倒下。对于这批企业来说,订单只停留在Demo阶段,无法真正获得稳定客户和复购订单,现金流依靠下一轮融资续命。融资脚步一旦衔接不上,企业便会立刻难以生存。
从公开的数据来看,流入具身智能赛道的钱并没有减少:2026年上半年,国内具身智能赛道融资约934亿元,已然超过了2025年全年。但从市场的具体情况来看,钱已然不再无差别地流向每一个有“天才少年+世界模型/物理模型”标签的企业,而是有了更多维度的考察。
“可能之后一段时间内,这个行业会消停一些,不过这对于行业来说也是好事。”上述业内人士如是说。
