
 搜索

具身智能的数据采集的基础设施,正在政策与市场的双重推力下急速扩张。
作为产业冷启动阶段诞生的新型基础设施,数采中心原本承担着采集机器人视觉、力控、动作轨迹等真机数据的职能,成为国内具身模型迭代的重要数据源。但随着产业发展,一套“国资采购机器人本体、企业回购采集数据”的闭环交易模式快速流行,一些具身智能企业大干快上的数采中心项目也开始引发外界关注和争议。
真正将质疑推向台前的,是9月9日梅卡曼德机器人创始人邵天兰的一条朋友圈。他直指部分”名气很大、估值很高”的具身智能企业,借“数采中心”与地方政府、投资方、供应商的关联交易,制造虚假、不可持续的收入,以此冲刺上市。具身智能企业、地方政府、虚增收入——三个关键词叠加,让这个原本只在闭门讨论中流传的话题被放在了聚光灯下。
政策要“实景实训”,市场在挤泡沫,资本在重估收入质量。三股力量交汇之下,遍布全国的数采中心,正迎来一场关于真实性与持续性的拷问。
“卖设备—回购数据”的生意经
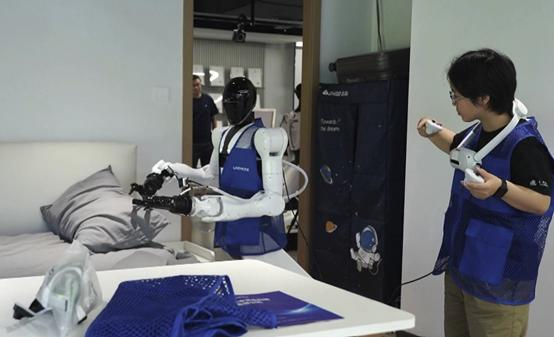
数采中心,即具身智能数据采集中心,是近两年伴随人形机器人热潮兴起的新型基础设施。操作员通过手柄或VR设备远程操控机器人,在样板间内反复执行抓取、分拣、搬运等任务,逐帧记录视觉、关节角度与力控反馈数据。
根据相关机构统计,截至2026年8月,全国已建成106家集中式具身数采中心,其中84家投运,但尚未形成稳定的商业闭环。更引发外界担心的是,在长三角与珠三角外,一些具身智能企业与一些地方政府共建的数采中心,落子在明显不具备具身智能产业基础与地利优势。
它们的共同特征是:由地方国资平台出资建设,向机器人企业采购本体设备,再由企业回购数据。
邵天兰批评的核心,正是这套结构——“机器人卖给地方国资主导的数采中心,再通过租赁公司等渠道把数据买回来,收入就做出来了”。
这套“卖设备—回购数据”的模式,在行业内到底有多普遍?
“几乎绝大多数数采中心都在使用。”灵御智能联合创始人兼CEO金戈在接受《科创板日报》采访时坦言。灵御智能的商业路径是“卖本体—卖数据—卖能力”三步走,今年6月开始出货自研机器人本体,月均出货近百台,累计已超过300台。其中,宜宾西南具身智能训练中心项目采购了30台本体,签约方宜宾发展产城投资有限公司是当地国资平台——该订单占其总出货量不到10%。
金戈提供的客户结构颇具代表性:数采中心客户台数占比近50%,京东七鲜超市这类实景场景客户占30%,科研机构及其他模型企业合计占20%。从收入贡献看,数采中心和实景场景客户合计贡献70%至80%的订单收入。其本体定价在11.99万至19.99万元区间。
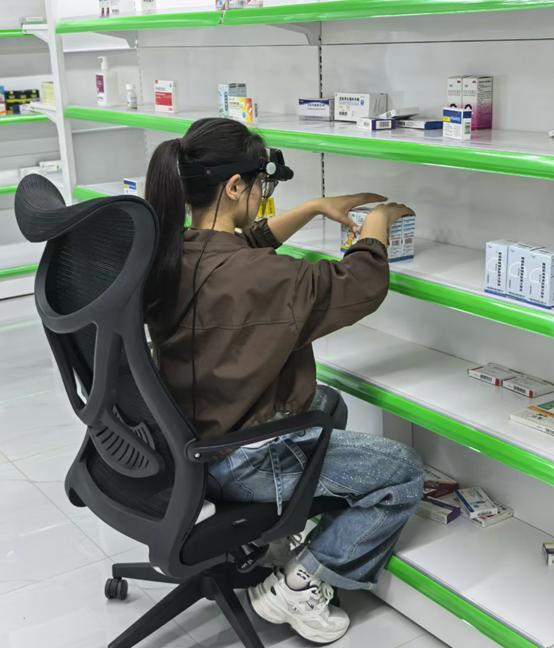
京东全球数采中心实景
他称,两班倒每日工作16小时的情况下,客户回本约需八九个月,“但行业内几乎没有客户真正做到三班倒。”
对于模式本身,金戈认为应与“刷单”区分。他以订单农业作比:机器人是生产数据的工具,国资平台承担重资产,利用地方低成本要素生产数据;企业不自建数采工厂,以低于市场的价格回购数据,商业逻辑本身成立。回购数据有两个去向——企业自用训练模型,或对外销售给大模型企业。
“被市场诟病的刷单,指的是高价回购没有实际使用价值的数据,单纯做高账面收入。这才是邵天兰批评的核心,并非全盘否定这套商业模式。”金戈认为。
松延动力创始人姜哲源划出了另一条界限。近日,他在接受媒体采访时表示,公司今年没有任何一笔来自数采的订单。他的判断标准更为直接:“如果对方只买机器人做数据采集,那是真实订单。但如果对方购买机器人的同时,要求机器人公司回购数据,那就不真实。”
数采中心关键在于后续运营
水木资本董事长唐劲草曾投出他山科技等知名具身智能项目。他告诉《科创板日报》记者,此类安排在行业闭门讨论中“有所耳闻”,邵天兰的公开挑明,“可能说明相关问题已经积累到了一定程度,行业内实际发生的情况,大概率比外界看到的要多”。
但唐劲草也强调,地方国资数采需求有真实成分。“数据采回来主要服务于模型训练、策略优化和产品迭代,这个链条在行业早期有合理性,地方也有产业布局和招商诉求。关键在于后续运营:设备是否持续开机、数据是否有真实的外部买家,各中心差异很大。”
“如果企业收入明显依赖这类一次性采购,预算收缩的冲击会相当直接。因为缺乏工厂客户那样的自然续单能力。”唐劲草向《科创板日报》记者表示。
灵御智能联合创始人兼CEO金戈同样承认风险:“一旦地方财政预算收缩,高度依赖这类订单的企业,营收会出现断崖式下滑。”
他援引邵天兰的机器人L0—L10分级体系指出,具备长期价值的收入应来自L8—L10的真实终端业务,而当下行业很多订单停留在L0—L3,“大多只是演示Demo,但市场却按照成熟阶段给估值,造成明显的估值和现实错位,绝大多数企业甚至连L3都尚未实现。”
如何判别数采模式是否具备可持续性?北京石景山区具身智能训练中心方面对《科创板日报》记者给出了明确的行业参照:核心标准在于数据飞轮能否真正转动。可持续的数采模式具备三个核心特征:
第一,有真实产业牵引,数据从真实需求中来、回到真实场景中去,与制造业伙伴形成"真实场景、真实需求、数据回流"的闭环;第二,拥有高维数据资产,而非仅靠2D动作轨迹数据,通过构建4D世界模型形成统一数据底座,数据越积越厚形成长期壁垒;第三,训练与验证形成全闭环,打通"采集—建模—训练—验证—回流"全链条,包含失败样本采集与自主恢复能力训练。
石景山数采训练基地实景
上述训练中心负责人认为,仅靠设备堆叠和动作演示、没有统一数据底座、只采集"怎么做"的二维数据、数据不回流迭代的模式,很容易陷入"展厅演示"困境,难以长期留住企业、形成产业生态。
具身智能企业估值回归“硬指标”
争议之后,资本对具身智能企业的的评估标准正在重构。
唐劲草向记者透露,这轮争论之后,投资机构的出手节奏明显放慢,评估标准更加侧重收入质量和真实运营数据。
“以前市场热的时候,订单量、出货量、收入增速很容易直接推高估值,现在大家会追问这些收入是谁贡献的,设备有没有真正用起来,客户明年还买不买。”
在尽调环节,机构已经建立起多维度的验证方法。唐劲草介绍,主要从设备端、资金端、客户关系几个角度交叉验证:设备端看开机率、耗电量、维保记录,“这些硬指标比合同和验收单更能说明问题”;资金端看回款方是谁,中间有没有隔贸易公司或租赁平台;再核查客户与股东、投资方之间有没有关联关系,定价是否公允。
对于数采中心相关收入的占比,机构并没有设定一刀切的红线。“客户完全独立、设备正常在跑、数据有外部买家,这种收入占比高一些也没什么问题。”唐劲草表示,真正值得警惕的是几个信号同时出现:增长特别快,客户和投资方关系很近,设备利用率低,数据最后主要被企业自己买回去。
“最坏的情况,直接不把这块收入算进核心估值。”唐劲草同时判断,随着IPO审核对客户独立性、收入持续性、现金流追问得越来越细,“产品同质化严重、收入又主要靠政府单子和数采中心撑着”的企业会最先出局。
金戈把数采中心定义为“行业早期冷启动的必要过渡形态”,同时不讳言泡沫的存在:“部分企业把过渡阶段的数采收入用来冲刺上市,如果上市之后依旧找不到真实终端客户,风险最终会由二级市场股民承担。”
多名业内资深人士告诉《科创板日报》记者,数采中心不会消失——真机数据在后训练阶段仍不可或缺。但这个由地方政府、国资平台、机器人企业共同搭建的过渡性装置,正在从估值故事的主角,退回它本来的位置:一块产业起步期的垫脚石,而非通往资本市场的跳板。
对那些寄希望于它做高收入的企业而言,潮水退去的速度,可能比想象中更快。