

 搜索


2025 年底,我去医院看感冒,医生说我是风寒。
我跟他说:“
话还没说完,就被医生打断了,最后确诊还是风寒,那一次我差点吃错药。
今年再去医院结果又说顺嘴了:“
这回医生对我挺好,还让我坐下慢慢说。
AI成了线上医疗市场的鲶鱼
2025 年初 ,
当几亿人已经习惯在同一个窗口里问工作、查资料、写东西,关于身体健康的问题也顺理成章不断向AI提出。OpenAI 在 2026 年 1 月发布 ChatGPT Health 时披露,全球每周已有超过 2.3 亿人使用 ChatGPT 询问健康和保健问题;到 7 月,这个数字超过 3 亿。中国用户使用AI的情况也有类似的趋势在发生,而且非常迅速。
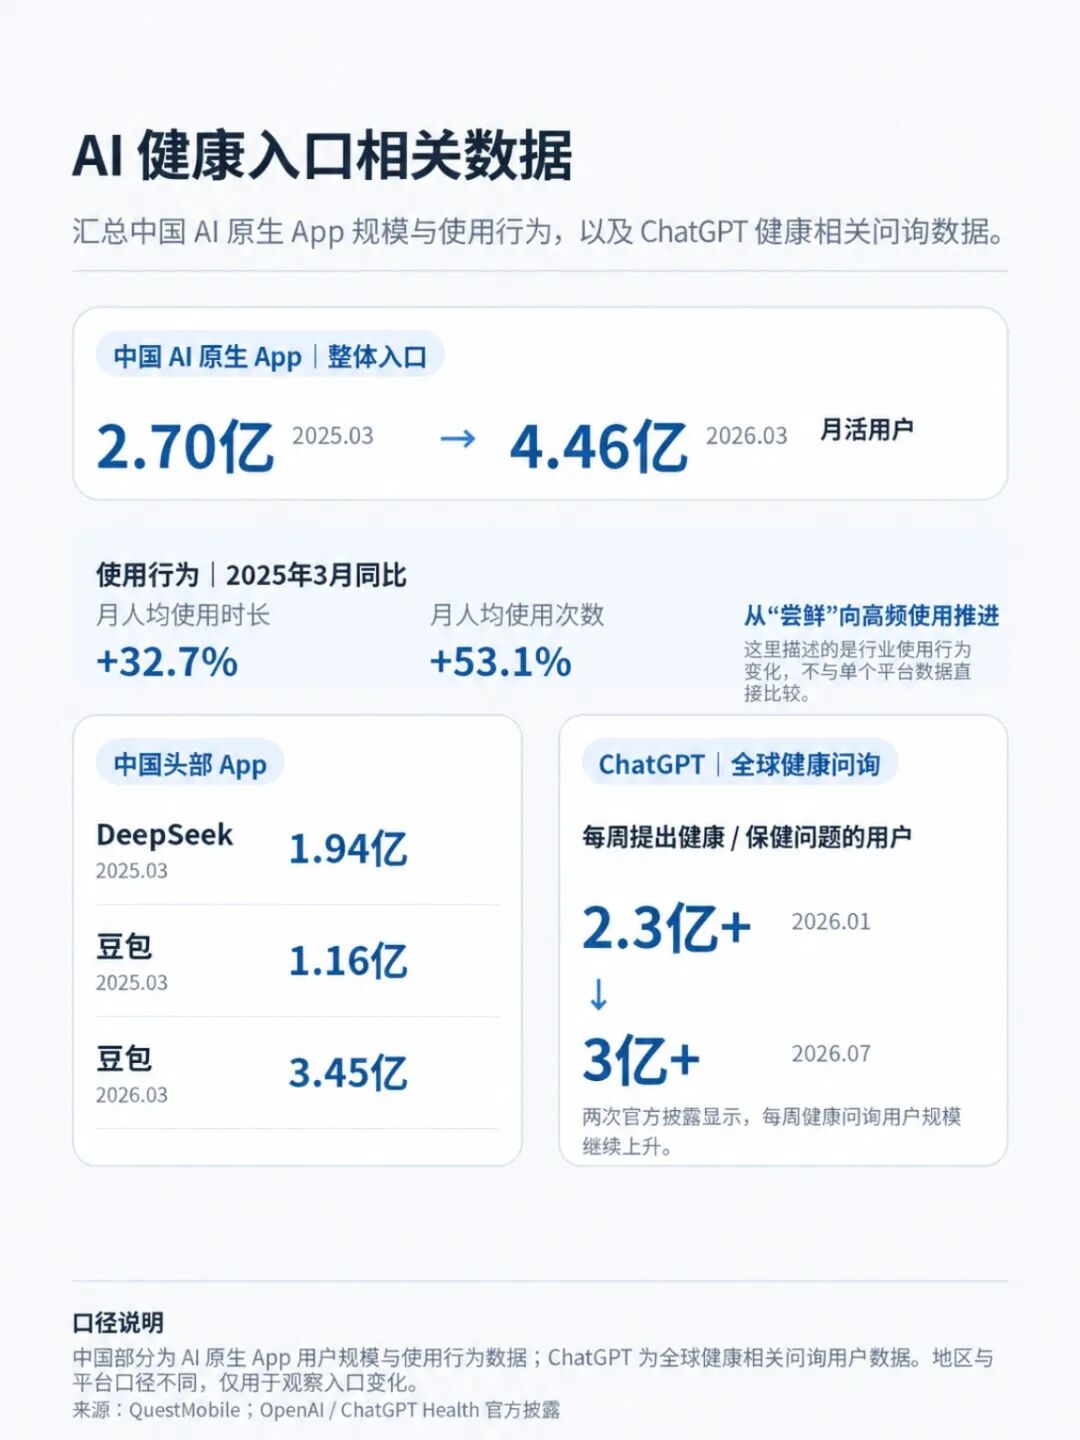
AI 健康入口相关数据(数据来源见图内)
中国线上医疗已经发展十几,从营收方面看还有不小的发展空间。2022 到 2025 年,京东健康营收从 467.36 亿元增长到 734.41 亿元,年度活跃用户从 1.543 亿增加到 2.177 亿,日均在线问诊从 30 万以上增加到 50 万以上。
平安健康走的是另一条线:2022、2023 年经历收入收缩和亏损,2024 年转盈,2025 年重新恢复增长。阿里健康则从 FY2022 亏损转到 FY2023 盈利,到 FY2026 营收达到 342.55 亿元,利润达到 19.36 亿元。
这并不是说“AI 起来了,传统线上医疗就下去了”,发生变化的主要是用户处理健康问题的入口,而我们可以观察的是同一个时间段内还有哪些事情正在发生。
2025 年,蚂蚁完成对好大夫的收购。好大夫从 2006 年开始做互联网医疗,到 2025 年,已经积累了 9520 万有互联网医疗服务记录的患者,累计医患交流 11.6 亿次;收购完成时,拥有 28 万实名注册医生。另一边,支付宝医疗已经连接超过 3600 家医院,覆盖医保、挂号、购药等服务。
2025 年 6 月,蚂蚁推出独立 AI 健康应用 AQ。
用户首先面对的不再是医生列表或医院科室,而是 AI。健康科普、就诊咨询、报告解读、健康档案都围绕这个入口展开;它背后同时连接着 5000 多家医院和近百万医生。
如果只看前台,AQ 很像一个典型的 AI 原生产品。很多原来需要搜索、找科室、翻资料才能完成的动作,被压进了一个对话窗口。
但前面已经有支付宝铺好的医院、医保、挂号和购药能力,又接进了好大夫近二十年积累下来的医生、患者和医患关系。
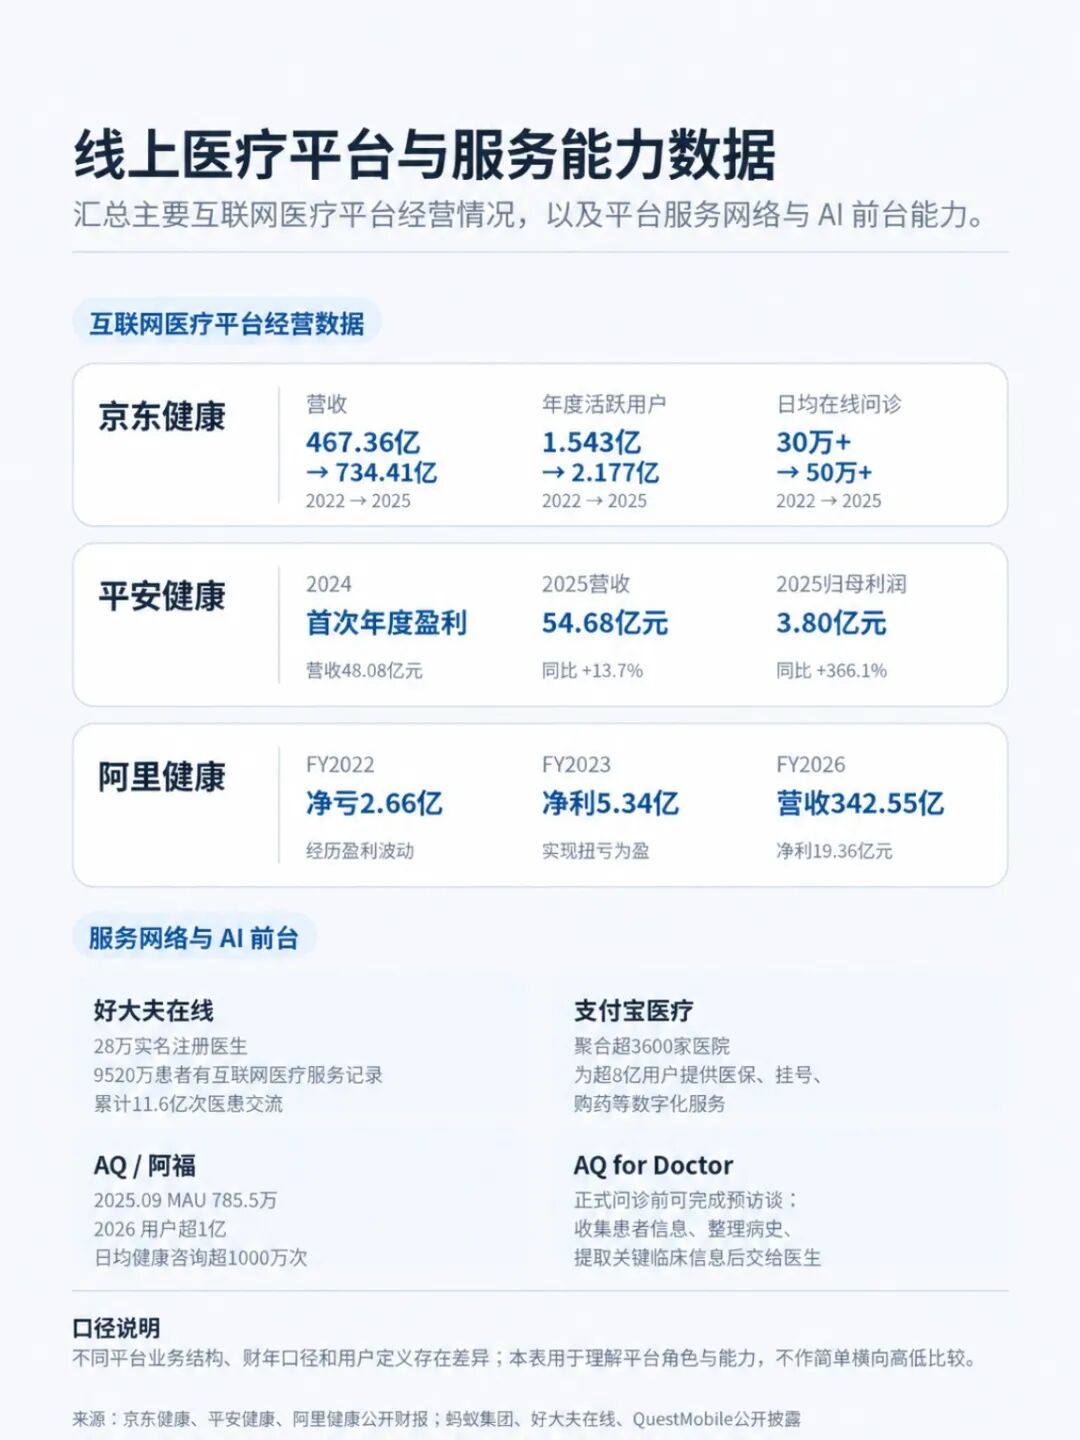
线上医疗平台与服务能力数据(不同平台口径见图内)
2025 年 9 月,AQ 月活达到 785.5 万。到 2026 年,蚂蚁披露 AQ/阿福总用户已经超过 1 亿,每天处理超过 1000 万次健康相关咨询。
2026 年 8 月,好大夫医生版升级为 AQ for Doctor/阿福医生版,并与消费者端打通。医生 AI 智能体可以在正式问诊前先向患者追问、收集资料、整理病史,再把关键信息交给真人医生。
前台可以很快换成 AI,但很多用户还是需要真正往医疗服务深处走,因为后面对接的是真实的医生、医院以及解决健康问题的医疗服务。
去医院之前已经和AI聊过不少了
用户行为的变化更多体现在就诊前的咨询入口发生了转移,“问 AI”和“找医生”也并不矛盾。
Rock Health 2025 年对 8000 名美国成年人进行调查,使用 AI 聊天机器人获取健康信息的比例从 2024 年的 16%上升到 2025 年的 32%。
42%的受访者在问完 AI 后会继续搜索其他资料,40%的受访者会继续咨询医生或医疗专业人员,81%的受访者至少采取了一项后续行动。
KFF 2026 年的调查里,65%的用户使用 AI 主要是为了更快获得信息,41%的用户是在决定是否看医生前先了解情况;还有人拿它解释检查结果、理解治疗方案,或者帮助判断下一步。使用 AI 处理健康问题的人里,41%上传过检查结果、医生记录等个人医疗信息。
过去分散在搜索、咨询、个人整理和等待去看医生之前需要做的事情,现在可以在同一个 AI 窗口里完成了。
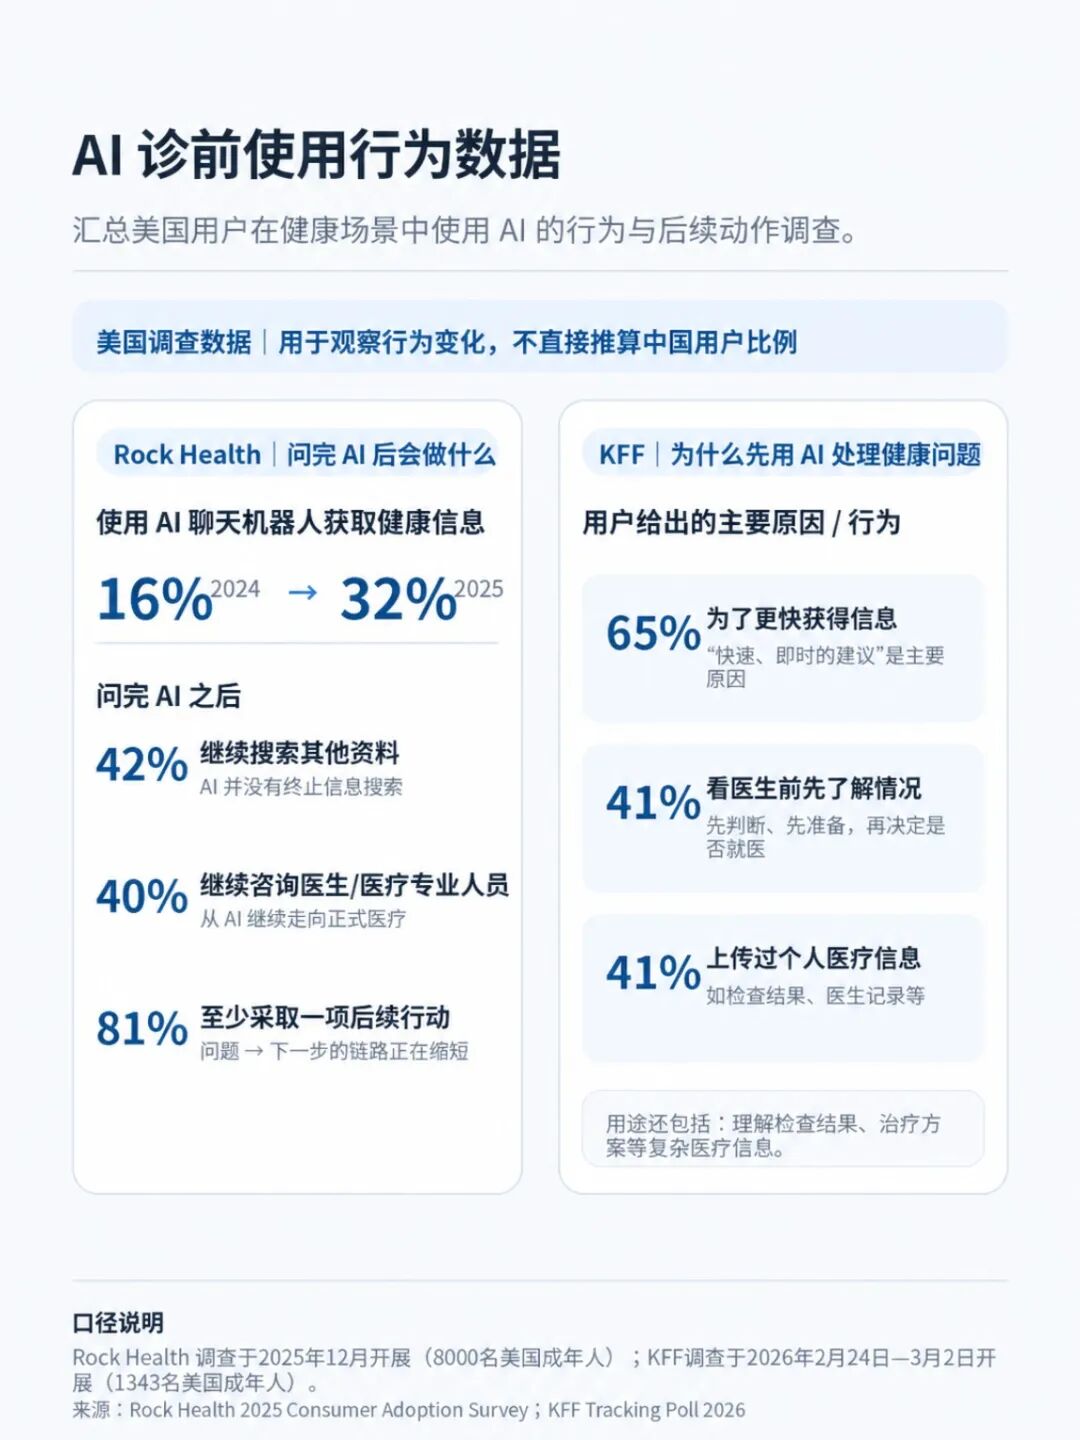
AI 诊前使用行为数据(美国用户调查数据)
一张化验单人们看不懂,可以拍下来问AI一句:“这个高不高?”
药名记不住,直接拍药盒。皮肤出现变化,不知道怎样描述,就先给一张照片。甚至连完整的问题都没有,只是从“我最近好像有点不舒服”开始,一边聊一边把情况补充好。
有句话叫久病成医,看病的时候要想少跑冤枉路,尽快把病看好,需要自学不少知识,看不少资料,要能看懂报告里哪个指标异常,药叫什么名字。
而多模态和实时语音降低的是这部分的理解成本,可以把更多原始材料直接交给 AI,尝试过的用户会很快养成使用习惯。
随着AI的发展,拥有更强的记忆和更长的上下文处理能力,很多用户在沟通中会发现AI能记住很多自己的情况,很多数据、检查结果自己可能要核查化验单才能找到,现在问一下常用的AI就知道了。
ChatGPT Health 已经允许用户主动连接医疗记录和 Apple 健康等数据,比较新旧检查,查看一段时间里的睡眠、活动和运动变化。这也提供了一种身体状态可以进行综合对照和判断的数据基础。
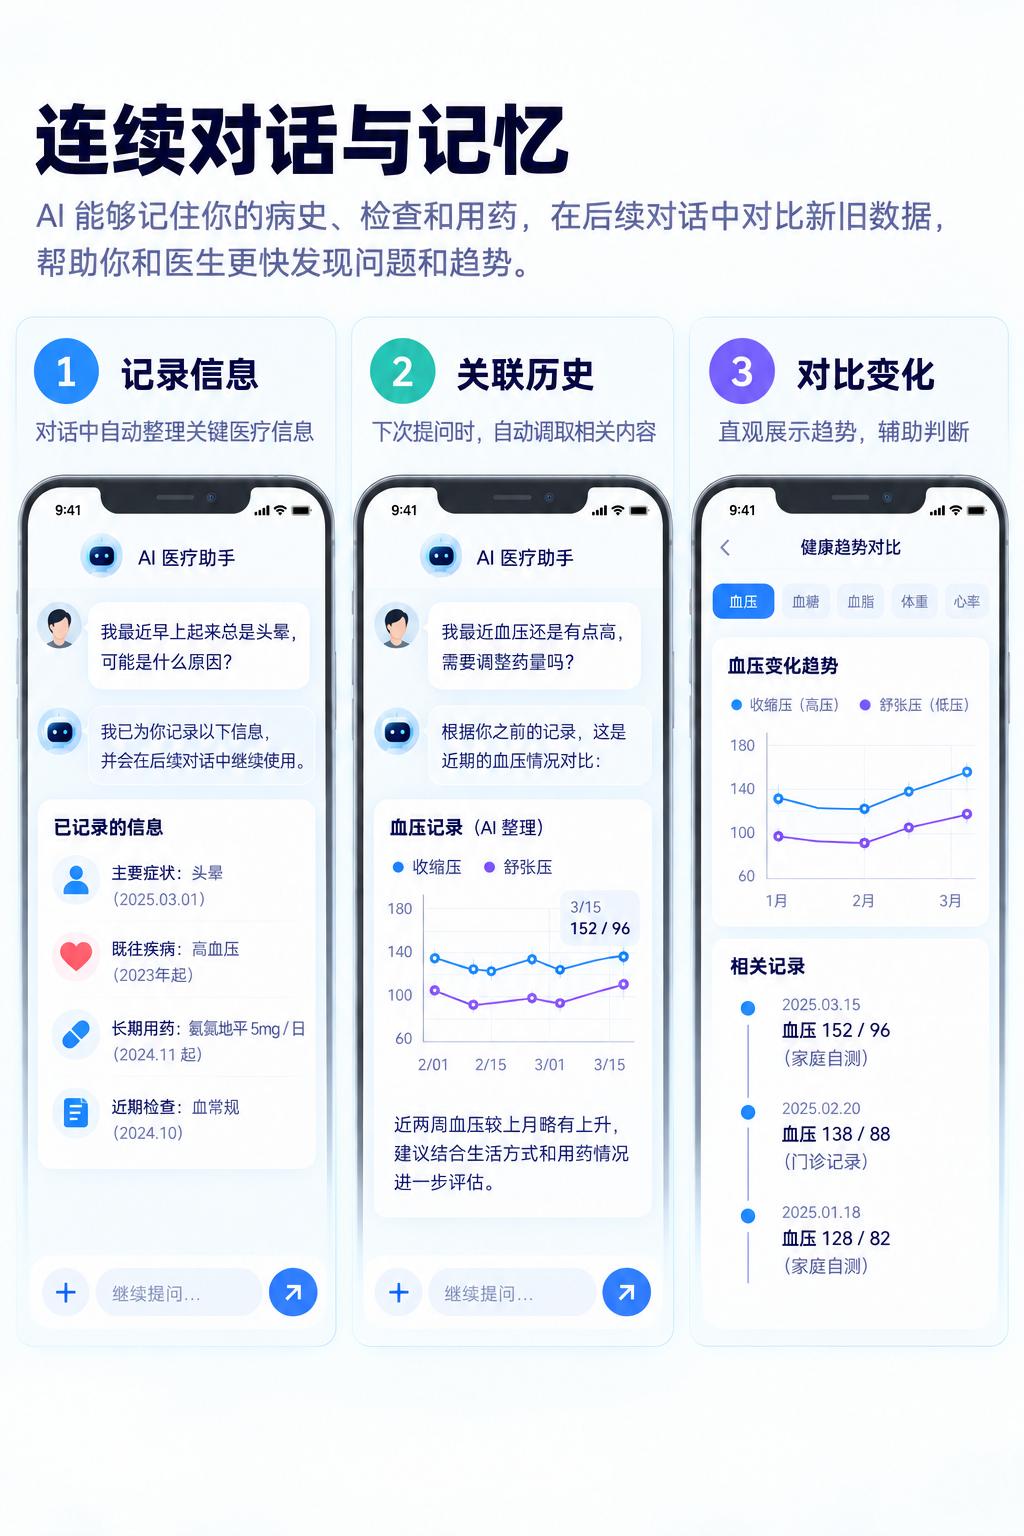
连续对话与记忆示意:让前一次的信息进入下一次交流
去看医生时,AI这些能力还可以提供一项实用的帮助:整理诊前信息。
蚂蚁阿福可以把连续多年的体检报告放在一起读取,比较关键指标变化,并把资料存入个人健康档案。腾讯健康的患者档案可以由 AI 整理病情时间线、既往病史、检查报告和指标趋势;智能预问诊通过多轮追问形成诊前报告。京东健康从 2024 年开始用 AI 辅助采集患者病情。患者先提交简单主诉,AI 再追问症状时间、位置和伴随症状,整理成病情概述交给医生。
这里有一个很重要的限定:京东明确提出,AI 负责追问和整理,诊疗意见仍然由医生给出。OpenAI 对 ChatGPT Health 的定位同样保留了这条线——支持医疗,而不是代替医疗诊断和治疗。
我自己那次感冒已经碰到过另一面:如果 AI 给出的判断错了,而人直接把答案当成诊断,那可能就会吃了不对症的药,引起更多的麻烦。
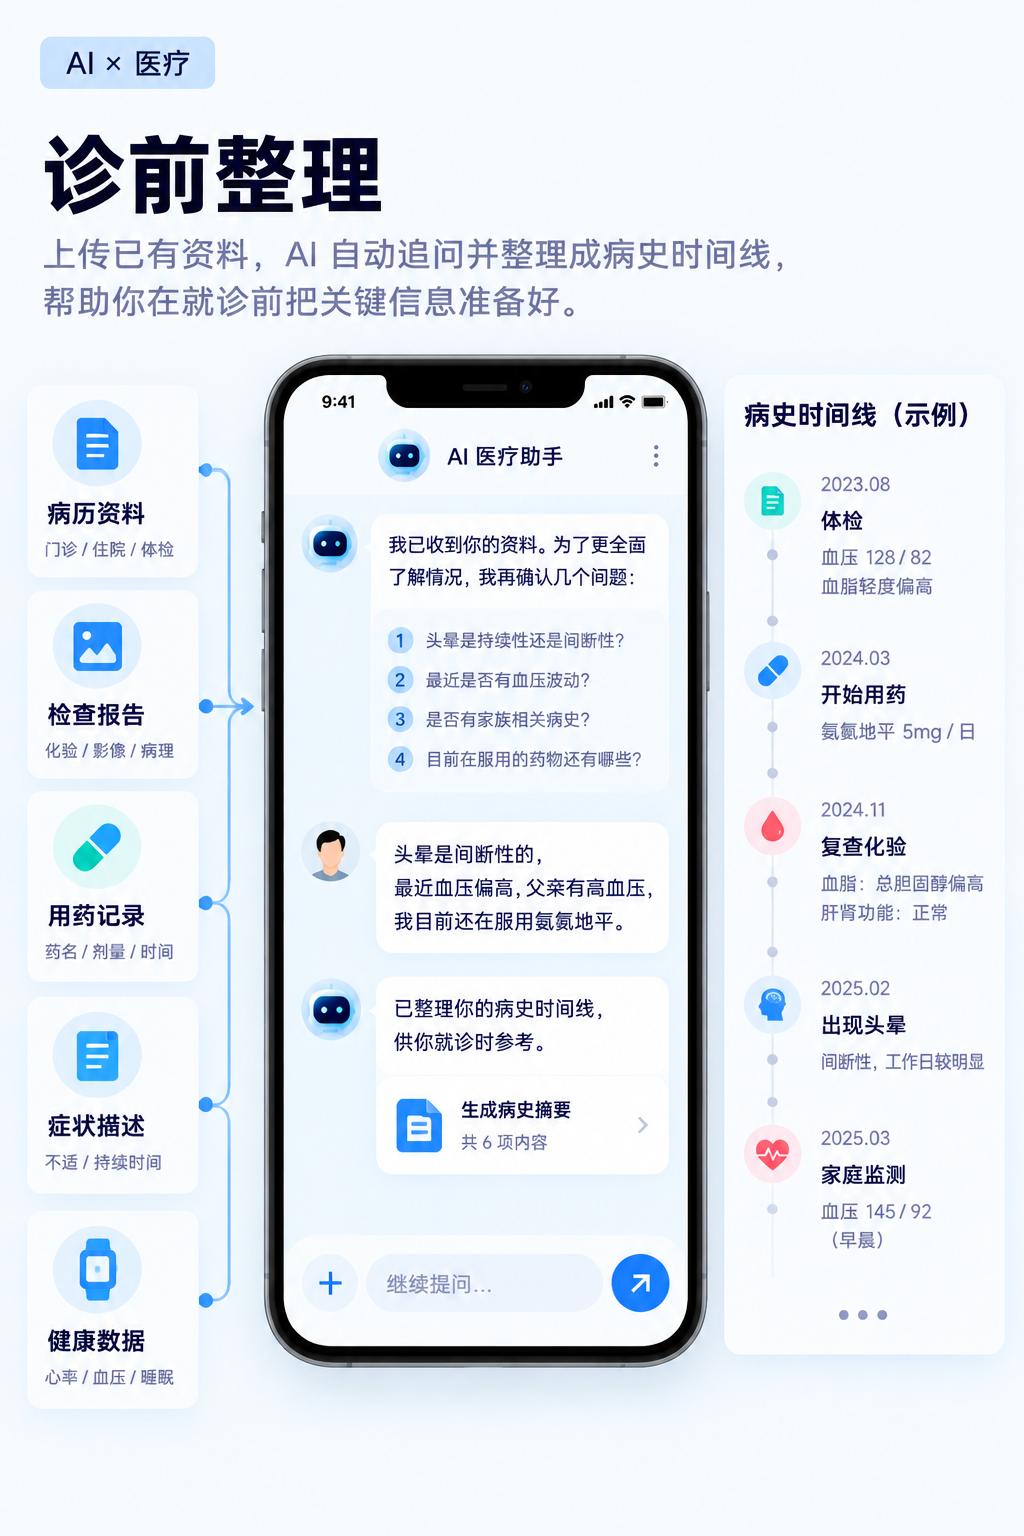
诊前整理示意:AI负责读取、追问和整理,诊疗意见仍由医生给出
两次和医生提起
AI不只是在回答问题了
过去大多数健康信息来自一次体检、一次问诊,或者身体出现明显不适以后的一次主动记录。现在手表已经可以长时间采集心率、血氧、HRV、睡眠等数据。比如华为不断强化 PPG、多光路传感和长期健康监测,本质上是在让身体状态从一个个孤立的时间点,逐渐变成可以连续观察的数据。
当这些长期数据再进入 AI,上下文就开始真正有价值。
一次心率偏高意义有限,几个月的数据放在一起,才可能看到变化;一张体检报告只能描述当时的状态,几年的检查结果放在一起,才能形成趋势。AI最适合处理的,恰恰是这种人很难长期自己整理的大量信息。
一边是大模型理解能力、记忆、多模态和上下文不断提升;一边是手表等设备持续产生健康数据;另一边,越来越多用户已经习惯先问 AI,再决定下一步做什么。
于是,医疗的入口正在从医院、挂号平台和专门的医疗 App,继续往用户每天都在使用的 AI 和设备上移动。
入口变了,后面的资源也会跟着重新组合。
医生可以提前得到更完整的病史和趋势,减少问诊里反复确认基础信息的时间;医院可以把部分咨询、随访和健康管理延伸到院外;用户也可能少跑一次医院、少重复一次检查,更快找到真正需要的服务。
对京东健康、平安健康、阿里健康、蚂蚁这些公司来说,这同样意味着新的空间。
过去互联网医疗首先解决的是挂号、问诊、买药这些具体环节。AI把入口进一步往前推以后,健康管理、问诊、药品、保险、慢病管理和后续服务都有机会围绕同一个用户连续展开。它们多年积累的医生、医院、药品和保险资源,也有机会在新的入口下发挥更大的价值。
所以 AI 医疗更大的变化可能是:AI、穿戴设备、医生、医院、药品、保险和互联网医疗服务,正在围绕一个人的长期健康数据重新连接。
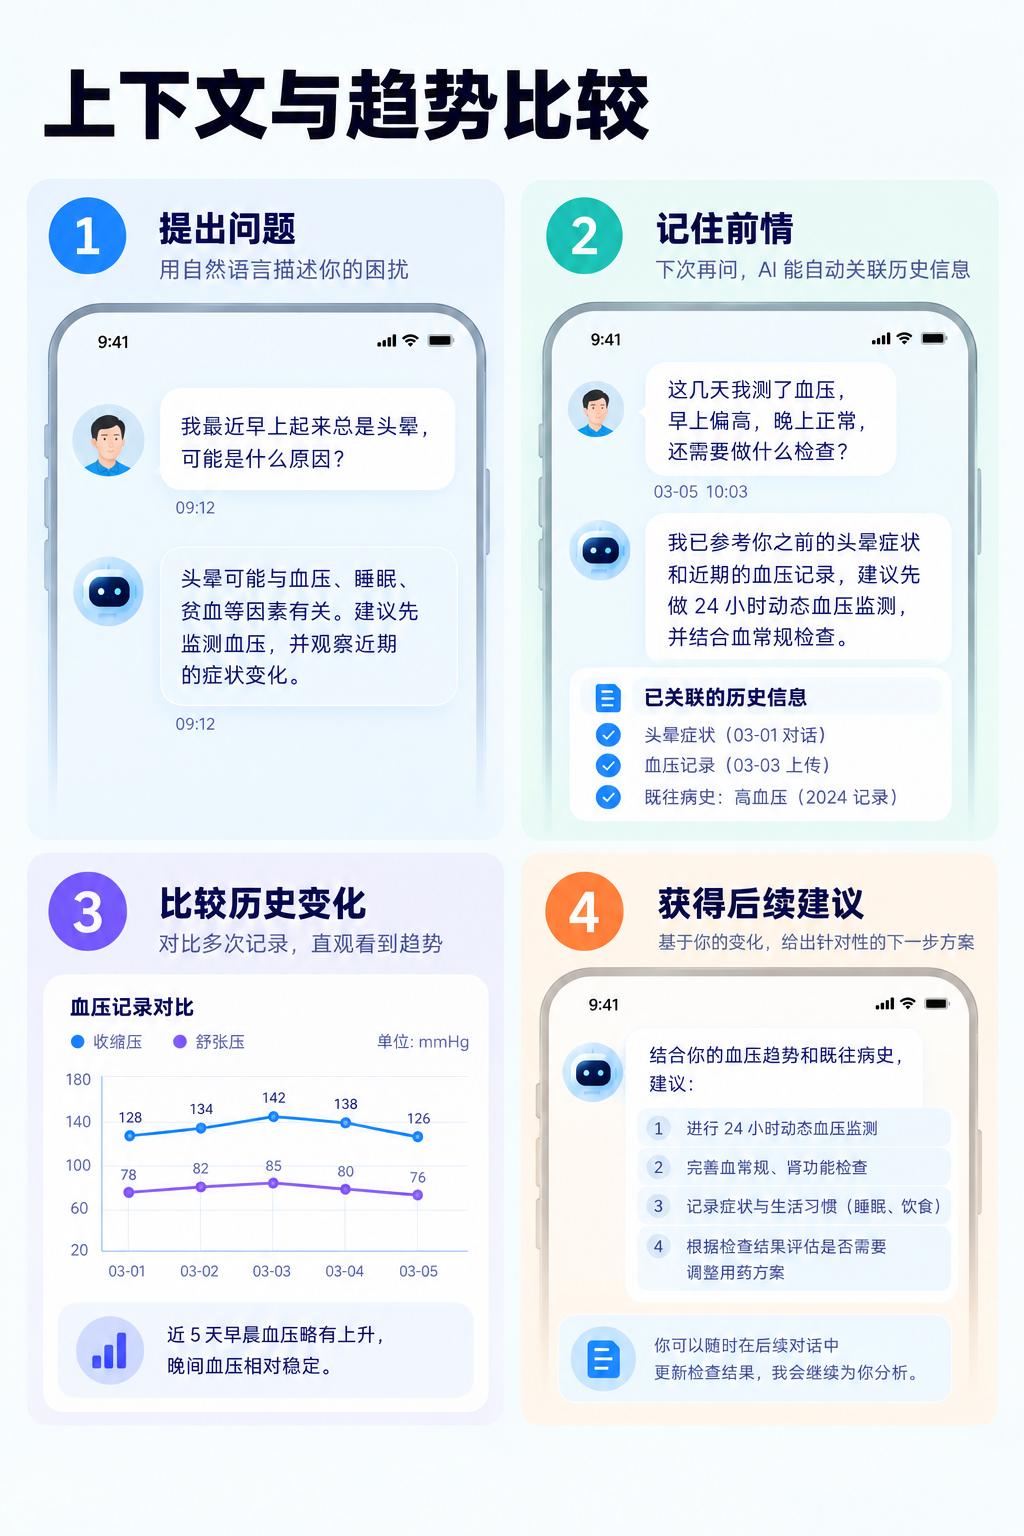
上下文与趋势比较示意:从单次提问到长期数据变化
过去互联网医疗解决的是“把一部分医疗搬到线上”,现在 AI 正在让分散在设备、用户、医生、医院和平台之间的数据与服务真正开始流动起来——医疗行业的竞争也不会围绕更像医生的聊天机器人展开,而是看谁能把这些资源组织得更有效,让一个人更早发现问题、更容易找到合适的服务,也让有限的医疗资源发挥更大的价值。
