

 搜索


AI 硬件正在改写自己的竞争单位。
眼镜、吊坠、耳机、戒指、桌面机器人、AI 玩具、汽车、音箱,甚至一盏台灯,都开始接入智能。形态一路向外生长,过去两年反复悬在行业头顶的“下一部 iPhone”却渐渐退到了后面。
最近苹果的新动作,让这种变化变得更显眼。新的家居中枢被推上台前,门锁、门铃、温控器、摄像头等设备则继续向房间各处铺开。一个最擅长把软硬件收进同一件产品里的公司,这一次也没有试图让一台机器包办所有事情。
设备继续向外长,中心开始从设备本身移到设备之上。
这很像现阶段 AI 硬件的状态,没人知道终点长什么样,于是先让答案分叉。
这未必算得上深思熟虑,但至少比假装知道答案诚实。
过去押在一件“终极设备”上的命题,被拆成了许多次更轻、更具体的试错。
可这场散开也把新的缺口露了出来,硬件可以各自获得感知、记忆和行动能力,一个人的身份、上下文和权限却依然碎在不同系统里。每多一个新的触点,就可能多出一份关于同一个人的记录、一套新的账户,以及一堵新的生态墙。
入口正在从一台设备,散成一张网。也许过去真正押错的,不是设备,而是层级。
真正需要被集中起来的,未必是某一种硬件形态,而是设备之上的那一层。它最终叫中枢、超级 App,还是别的什么并不重要。
重要的是,这一层至今还没有真正长成。
网已经撒开,下一场竞争开始发生在收网的一端。
你好,这里是「AI物燥」。
在所有人追答案的时候,先把问题看清楚。
当他们选择“撒网式押注”
散开不是一次预先设计好的路线,它是一次集体转向的结果。
转向之前,行业其实共享着同一种想象,一轮新的计算革命,应该由一台新的个人终端来完成收口。
这种想象,很大程度来自智能手机留下的成功经验。过去二十年,iPhone 把通信、地图、支付、娱乐和互联网服务陆续收进一块屏幕,也给硬件行业留下了一种很深的思维定式,一个时代总该有一个中心入口,而入口最好是一台设备。
所以当大模型的浪潮涌进来,几乎所有人的第一反应都是同一道题:AI时代的iPhone,会长什么样?
Humane AI Pin 和 Rabbit r1,是这道题最认真的两个答题人。两者都带着“重新发明个人终端”的野心出发,也都付出了昂贵的代价。Humane 已经退场,Rabbit 则在今年 9 月完成了一次意味深长的转身,OS3 被放到云端,通过 Web、Telegram 和 r1 进入同一个账户,还可以连接多台电脑执行任务。
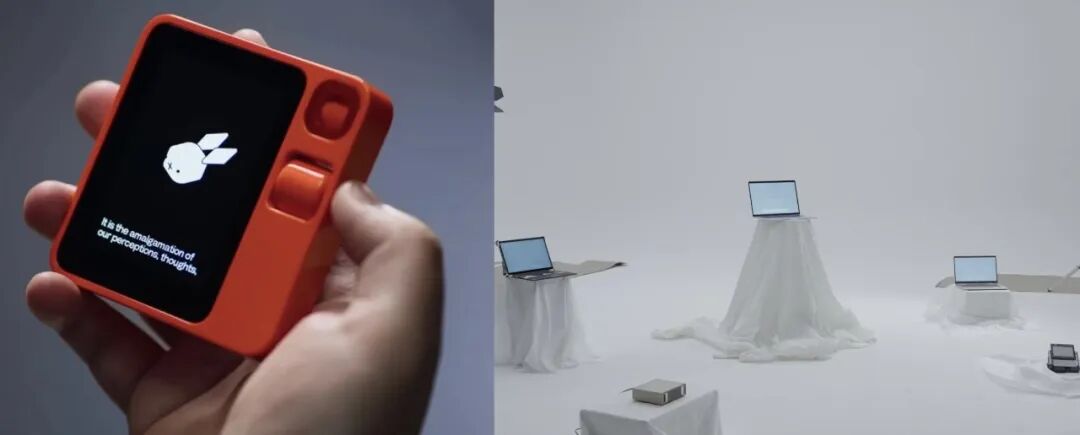
Rabbit 从 r1 到 OS3
一台曾经试图成为答案的硬件,如今变成了答案的一部分。
它们的经历让整个行业看清了一件事,新硬件本身,并不会因为接入 AI 就自动成为新的计算中心。
至少到现在,单一入口这道题,没有人解出来。
但行业没有因此放弃硬件。
Meta 还在重押眼镜,OpenAI 也仍然在寻找新的个人设备。真正发生变化的,是硬件和智能之间那层绑定开始松动。
Muse 可以从手机、电脑和 Web 继续进入新的设备,高通直接提出未来会更加“agent-centric,而不是 device-centric”,Alexa+ 也开始出现在电视、汽车和音箱里。越来越多公司开始接受一件事,AI 可以拥有很多落点,而不必把自己的全部价值押在某一个外壳上。
发硬件的手没停,押硬件的心变了。
偏偏也是在这个时候,试一个新位置变得越来越便宜。
模型、语音、多模态和 Agent 能力正在变成可以采购和组合的基础设施,上游芯片与平台也开始覆盖越来越多终端。火山引擎披露,截至 2025 年 6 月,接入
当“给硬件装个 AI”不再是研发能力而是可采购、可组合的基础设施,策略自然从“想清楚再做”变成“都做了试试”。
于是行业寻找答案的方法变了。
“下一部iPhone”的诱惑没有消失,只是它不再是唯一的赌法。
一只手押可能的中心设备,一只手把触点铺向更多现实位置,这套动作如今几乎是所有大厂的标准姿势。
赌桌还在,但已经没人 all in 同一张牌。
每块硬件,都是一张问卷
把这些散落的硬件当产品看,多半还显得粗糙。当问卷看,就比较有意思了。
当终极形态暂时无解,这些产品开始承担另一种作用,把"人与 AI 应该以什么方式相处"这道大题,拆成几十个小实验,撒进真实生活里去试。每个产品都在替行业问一个问题,阅卷人是用户。
最先被试出来的,是感知的边界。
AI 想获得更多上下文,硬件就要离人更近。记事挂饰、录音吊坠、智能眼镜,本质上都在争取过去机器拿不到的那部分生活。难题却很快从“能不能记录”滑向了“应该记录到哪里”。
Limitless 给录音加上 Consent Mode,DayoTag 强调本地保存。Meta 一边继续做带摄像头的眼镜,一边又推出完全拿掉摄像头的 Ray-Ban Meta Audio,只留下声音和 AI。技术能力明明还能往前走,产品却开始主动退一步。
这类退让比增加一个传感器更值得看。
第一视角当然珍贵,持续录音也能让模型获得更多上下文,但一件硬件真正进入生活之后,用户并不是唯一的参与者。街上的陌生人、办公室里的同事、坐在对面的朋友,都可能被顺手带进设备的数据范围里。AI 能看见、听见多少,最终不会只由传感器决定,还要由人和周围环境愿意开放多少来决定。
所以感知越强,边界反而越重要。
再往下,问题变成了,一件 AI 硬件凭什么长期待在生活里。
陪伴产品最容易把“模型有多聪明”当成卖点,真实使用却不断把评价标准往别处推。Ropet 披露 90 天留存达到 80% 到 90%;LOVOT 的长期用户数据则跨到了三年。两者共同提醒了一件事是,陪伴产品真正难的不是第一次让人觉得有趣,而是新鲜感过去以后仍然值得存在。
这也解释了为什么一些产品开始主动减少对话。
LOVOT 不靠复杂语言维持关系,bibo 把更多交互交给眼神、姿态和触摸,YareLampGo 用转头和灯光表达状态。它们试的是一件很具体的事,AI 的界面不一定非得是聊天框。
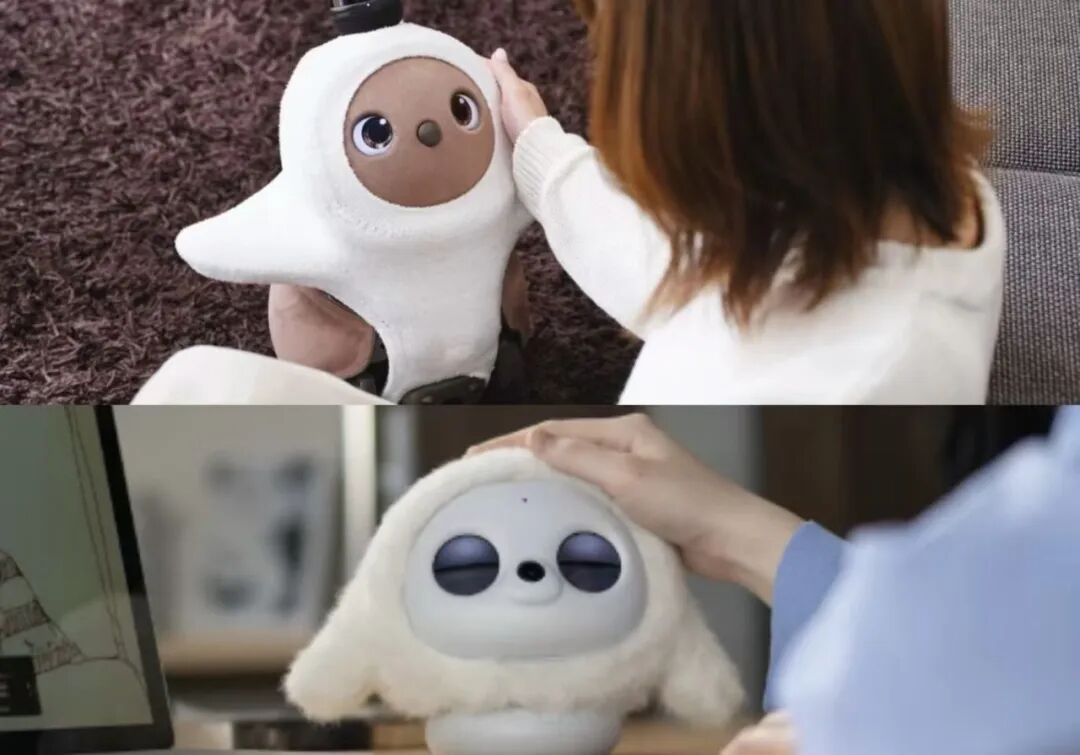
LOVOT、Ropet 官网
现实里的陪伴并不总需要高信息密度。一个动作、一次回应,甚至适时保持安静,都可能比再多说一段话更适合长期相处。对于这类产品,聪明是一种能力,低负担则更接近产品成立的条件。
这也是这一轮探索里一个很容易被忽略的变化,AI 硬件并不只是在寻找新的设备形态,也在重新寻找 AI 的交互语言。
再往前,问题从相处进入行动。
谷歌的新 Nest 摄像头已经能回答"垃圾车周四几点来的",Alexa+ 进了宝马的车,Muse 准备替你购物订票、再从中抽佣。
前面几问答错了,损失的是体验,这一问答错了,交出去的是钥匙。
这些问卷没有一张答完,但边界已经试出了轮廓。真实场景让佩戴时长、使用频率、留存和持续授权替行业筛选答案。
而探索本身也因此有了另一层价值。
今天很多产品最终可能不会成为一个稳定品类,但它们试出来的东西未必会一起消失。持续记忆该怎样被采集和调用,Agent 的状态怎样让人感知,动作能不能成为界面,权限应该在哪一步重新交还给人,这些经验会从具体产品里脱落出来,逐渐变成后来产品可以复用的能力。
移动互联网早期也经历过类似过程。大量 App 消失了,一些最初属于单个产品的交互方式却留了下来,最后变成所有人默认理解的语言。
AI 硬件现在也可能处在这样一个阶段。
大家表面在造产品,实际上,所有人都替那个尚未出现的 AI 中枢系统寻找一套现实世界的交互原语。
当记忆、感知、表达和行动分别落在不同设备里,单个产品能回答的问题也就到这里了。
谁来成为所有 AI 硬件背后的“超级app”
这场散开,并不是没人试着收拢。
在单一厂商的围墙里里,“同一个 AI 跨设备工作”已经发生。Siri 的对话历史可以经 iCloud 在不同 Apple 设备间延续;Meta 也在让 Muse 从手机、电脑和 Web 继续进入新的硬件入口。设备可以换,账户、会话和部分上下文开始留在更上层。
围墙之内,线已经开始接上,真正的断点出现在跨出围墙之后。
一个人身上很快可能拥有好几个AI,眼镜里一个,耳机里一个,手表里一个,车里一个,家里还有一个。它们都在积累关于你的信息,却各自守着一份版本。
每换一台设备,你就得重新做一遍自我介绍。
它们各自认识你,却谁也不认识彼此。
这里缺的那层东西,其实可以从手机时代的超级 App 里找到一个参照。微信不关心你用什么牌子的手机,它关心你的聊天、支付、出行是不是都发生在它里面。
现在,类似的逻辑正从屏幕里走出来。AI 硬件所谓的“中枢”,更接近这种连续性,身份、记忆和权限留在上层,再根据任务调用不同设备与 Skill。
过去超级 App 聚合数字服务。Personal AI 往前一步,要组织的是散落在不同场景里的信息、服务和行动能力。
比尔·盖茨三年前就下过同一个判断,Android、iOS 和 Windows 都是平台,Agent 将是下一个平台。他说这话时谈的还是软件,今天,这个判断开始进一步到硬件里。
问题恰恰也卡在这里。
Matter 解决“设备能连上”,MCP 开始解决“模型会调工具”,但再往上一层,哪台设备此刻有权知道什么、哪段记忆应该被继承、AI 又能替用户做到哪一步,目前仍没有公共答案。
更麻烦的是,这个缺口并非没人看见,而是所有人都想按照自己的方式补。
谁掌握持续增长的用户记忆,谁就掌握下一次服务的起点。换句话说,很有可能谁掌握了这层中枢,谁就握住了下一个时代的入口。
这样的资产,很难有厂商愿意轻易交给一个公共平台。于是每家都选择先把围墙修高,把互通留给未来。
于是,“小范围的中枢”反而更早出现。
家庭就是一个很典型的空间。设备足够密集,账户和空间边界又相对稳定。
小米披露,其 IoT 全球设备连接数已经超过 11 亿台。Miloco 2.0 则开始把这些设备往更上层组织,以摄像头作为环境输入,MiMo 负责理解,再由 Agent 调用米家设备,同时加入身份识别、家庭记忆和长期任务。
它已经不只是“用一句话控制一个家电”,而是在试着让系统理解目标,再组织一组设备完成它。
小米总裁卢伟冰最近谈米家也说:“再听话,本质还是‘遥控器’。下一步要走向的,是主动智能”
小米还远没做出一个通用的Personal AI中枢,但家庭场景至少指出了一种可能,中枢未必从某台随身设备里长出来,也可能先从一个空间里长出来。
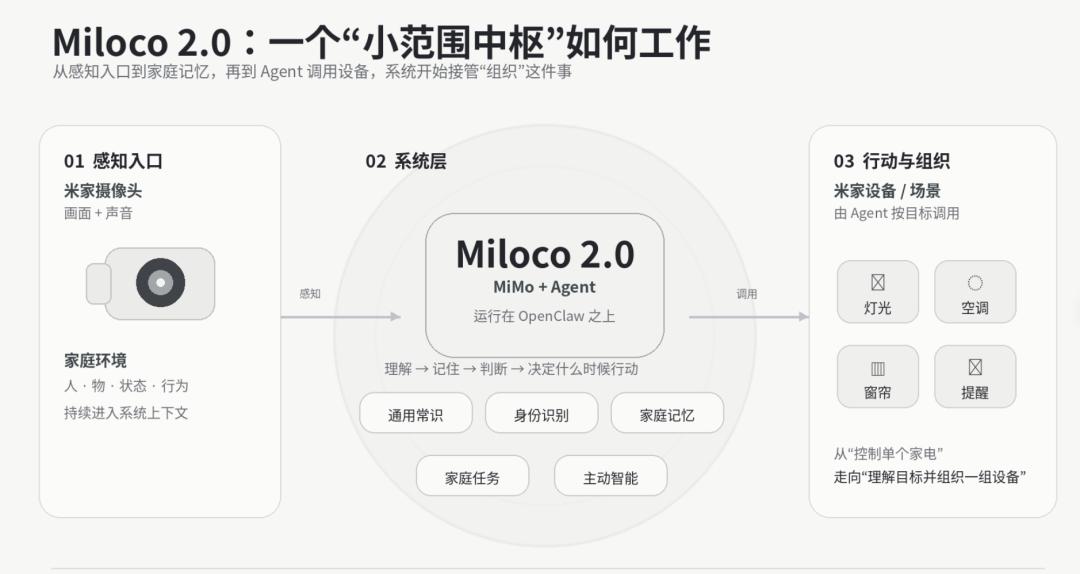
Xiaomi Miloco 2.0
这才是散开真正的代价。形态越发散,上下文越容易破碎,中枢的缺席也就越昂贵。
行业接下来真正稀缺的东西,也会随之换位置。除了更强的模型和更新的硬件形态,上下文的连续性,以及建立在连续性之上的行动授权,会变得越来越重要。
商业逻辑也会被这层变化改写。
过去的硬件是一锤子买卖,设备卖出,关系结束。现在设备只是关系的开始,真正增值的是云端那份越积越厚的记忆。硬件赚一次的钱,记忆赚长期的钱。
AI 硬件下一阶段真正开始拉开差距的,已经不只是谁能造出下一台爆款硬件,而是谁能让一个 AI 连续地活在不同硬件之间。
回看硬件的历史,人一直在适应物,学键盘,学触屏,学着把意图翻译成按钮。
这一轮散开,是这个方向第一次倒转过来时扬起的尘。技术正在离开那些固定的界面,一
等尘埃落定,大概不会再有人如此频繁地谈论入口。就像今天,没有人关心电是从哪个插座进入房间的。
最终形态仍然藏在雾里,但另一个时刻已经越来越近。也许这一次,先敲门的不是某台万众瞩目的机器,而是让千万台机器彼此相认的时刻。
