

 搜索


过去两年,说起大模型的“价格屠夫”,没人会想到Claude。
10月8日凌晨,位置换过来了。Anthropic推出了一款主打日常简单任务、走低价路线的轻量级模型Claude Haiku 5.5,10万tokens以内的请求每百万tokens输入0.10美元、输出0.50美元,单价只有上一代的1/10,甚至比国内同为小模型的
几乎同一时间,OpenAI宣布GPT-6全量上线,付费用户可使用GPT-6 Sol,免费用户也能用上GPT-6 Luna。有网友调侃,OpenAI这是要“变
一家降到地板价,一家直接免费,海外两大巨头同时对价格动了手。它们图什么?0.1美元的Claude、免费的GPT真的好用吗?当便宜不再是国产大模型的专属,
01.Claude比DeepSeek还便宜,是真的
本轮模型厂商的价格战重心,集中在小模型身上。
旗舰模型通常承担着模型厂商的品牌与技术上限,定价不宜大改。而小模型以有限的推理成本承接高并发、轻量化任务,是争夺开发者的入口,也最适合拿来打价格战。
小模型中,当前最具可比性的三个样本是
先看定价。
API方面,Claude Haiku 5.5与GPT-6 Luna同价:输入在10万以内,每百万tokens输入0.10美元、输出0.50美元。横向对比
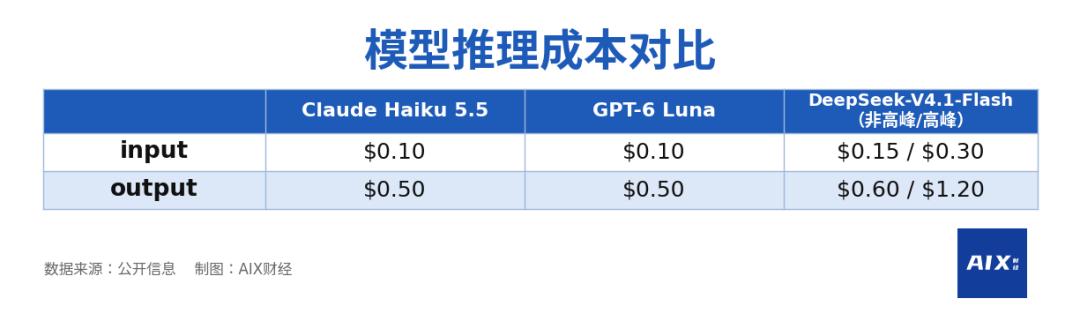
GPT-6 Luna在此基础上更进一步,OpenAI已将其下放至ChatGPT免费层,C端用户可零成本使用。
需要说明的是,Haiku 5.5的低价有一个前提,每次发送的内容不超过10万tokens。超过这条线,输入输出价格均涨为原来的五倍(0.50/2.50美元)。
如果同一份材料要反复使用,
我们以一份4万tokens的产品文档为例,置顶后连续追问,每轮新增提问500tokens、回答300tokens,均按非高峰价计算。
第一轮,文档要写入缓存。按Anthropic的缓存写入价(保留5分钟为0.125美元/百万tokens),加上回答,Claude合计约0.52美分;
从第二轮起,双方的文档部分都进入缓存价,这时
也就是说,如果是轻度使用,随手问几次,Claude是便宜的。如果是重度复用,把文档当知识库反复查,
账算清楚了,剩下的问题是:这么便宜,好用吗?
Haiku 5.5的定位是执行层模型,摘要、压缩、分类、数据库查询,以及作为大模型的子代理执行子任务,均在其设计范围内。按Anthropic公布的基准,其各项维度的表现均强于同级别的GPT-6 Luna。
需要注意的是,这些成绩都是厂商自报,
综合现有信息,可以下一个结论,三家小模型能力差距不大,均能胜任其目标场景。价格上,在“短上下文、API裸价”口径下,Haiku 5.5与Luna的价格确实降至
值得一提的是,Anthropic为这一低价设定的适用范围,恰好是其过往请求分布的主体,按官方口径,约90%的Haiku请求发送内容不超过10万tokens。也就是说,绝大多数日常用量都落在优惠区里,0.10美元是Anthropic算过账的入口价。至于入口之外从哪里赚钱,就要从它的整张价格表来找答案。
02.把价格打到0,图啥?
同一张价格表上,一家公司最便宜和最贵的模型,跨度巨大。OpenAI的GPT-6分三档,最贵的Astra输入10美元,比Luna贵出百倍。Anthropic也类似,旗舰Fable 5.1输入10美元,主力档Opus 5.5输入4美元,均比Haiku 5.5高出不少。0.1美元与10美元之间,卖的是不同的东西。
先看Anthropic。
第一笔是入门价,不求赚钱。覃相的判断是,小模型这一档大概率是微利或保本,但它不是亏钱引流的工具,而是整个商业生态的流量引擎与生态构建抓手。单次调用可以不赚钱,但只要调用量足够大、开发者足够多,用户就留在这个生态里,后面订阅、长文、企业服务这些更贵的收入,才有机会发生。0.1美元/百万tokens的输入价格,买的是这张入场券。
第二笔才是收入。入门价让出去的部分,要靠更贵的档位赚回来。Haiku 5.5超10万tokens后,输出价涨为原来的五倍;Opus一档的输入单价是Haiku低价档的40倍,承接的是长文档、复杂任务这些账单膨胀的场景。
同一天,Anthropic还宣布Sonnet5.5的缓存读取价从0.20美元砍至0.10美元。这一刀“砍下去”,主要是为了留存,Claude Code等Agent应用中,系统提示、工具定义与历史上下文每轮均需重复读取,缓存读取占输入的大头。对靠它写代码的团队来说,Agent每跑一轮,这些固定内容都要重新读一遍,一个月下来,缓存读取往往超过新增内容本身。这次砍的正是账单里占比最大的那块。低价吸进来的新客要接住,已在付费的老客也要留住。
Anthropic敢这么降,是因为它的基本盘不在token差价上。它的收入主要是Claude Code带动的开发者订阅与企业席位,入门档就算不赚钱,也能用存量账户补回来。
OpenAI的账,算法不同。
它是真免费,但有条件。ChatGPT的免费版从来都有,过去跑的是上一代模型,旗舰升级、免费层接旧型号。而这一次,免费用户拿到的是与旗舰同代发布的Luna,免费与付费的代际差被抹平了。但成本是可控的,免费层有次数限制,跑的又是小模型,成本压在低位,却能拉来用户。同时,Luna API照收0.10美元的输入价,说明免费只限于C端,免费用户消耗的算力,OpenAI可以记在获客成本里。
这套分层定价,已经成了海外大模型公司的共识。Google动手最早,旗舰Gemini 3.1 Pro(输入2美元、输出12美元),小模型是Flash家族,免费端为Flash-Lite。也正因为有这套多层结构托底,各家才不怕0.1美元的API不赚钱。
国内的情况不太一样。“国内旗舰虽然也不是完全不收钱,GLM、
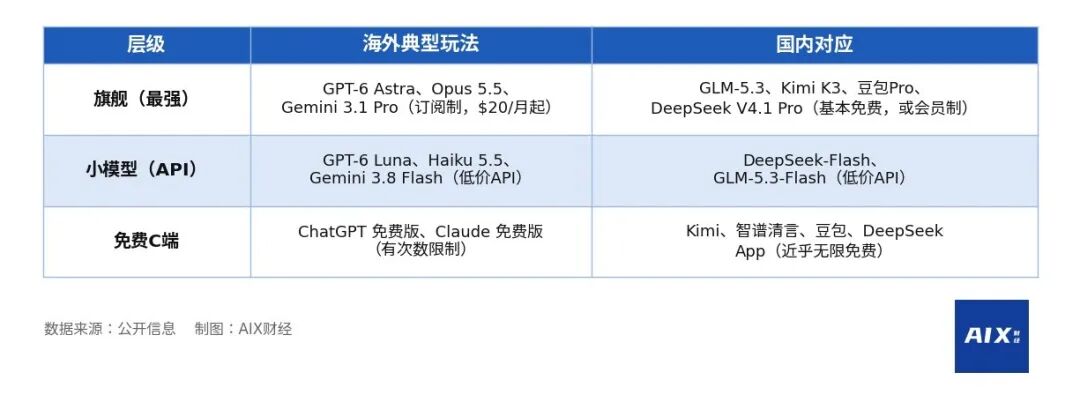
对Anthropic和OpenAI来说,0.1美元是门槛,门槛后面还有别的收入。但到了国内厂商这里,能不能也成“门槛”,取决于除了裸价之外,它们手里还有没有别的牌。
03.海外低价潮下,国内头部模型怎么接?
综合几位从业者的判断,牌有没有,要分国内、海外两个市场来看。
在国内,影响有限。价格只是用户决策的一个因素,海外低价能夺走的,主要是价格敏感型用户。
多位从业者表示,
国内其他几家大模型厂商的处境各不相同,短期来看,各有各的壁垒。
但在海外,压力是真的。
Haiku 5.5会分流一部分原本倾向
那么接下来怎么接?从业者的答案类似:拼价格意义不大,更重要的是补结构。
一方面是补分层,建立旗舰+小模型+免费端的三层结构,让旗舰敢于定价、小模型走量、免费端做渗透;另一方面是放大开源。闭源低价不可避免,但开源生态、私有化部署、定制化服务,是国内厂商手里唯一不依赖裸价的牌。
但国内厂商真要照搬三层结构,也有几个卡点。
首先是C端很难收费。在国内,免费已经是用户的默认预期,谁先收费,谁就可能先流失用户。海外用户为软件订阅付费的习惯更成熟,国内厂商要在先免费铺开之后再收费,难度大得多。
其次是缺少一个能撑起订阅的产品。Anthropic敢在小模型上让利,背后有Claude Code带来的开发者订阅和企业席位兜底。国内各家的编程工具和会员产品还在起步阶段,订阅收入还托不住入门价的补贴。
各家离补齐的距离也不一样。
海外厂商敢把0.1美元当门槛,是因为门槛后面还有订阅、缓存、工具与企业服务这几份收入。如今小模型变成入口,token差价不再是利润主体,国内厂商真正要补的,是门槛背后那套收钱的结构。
*题图由AI生成。
