

 搜索


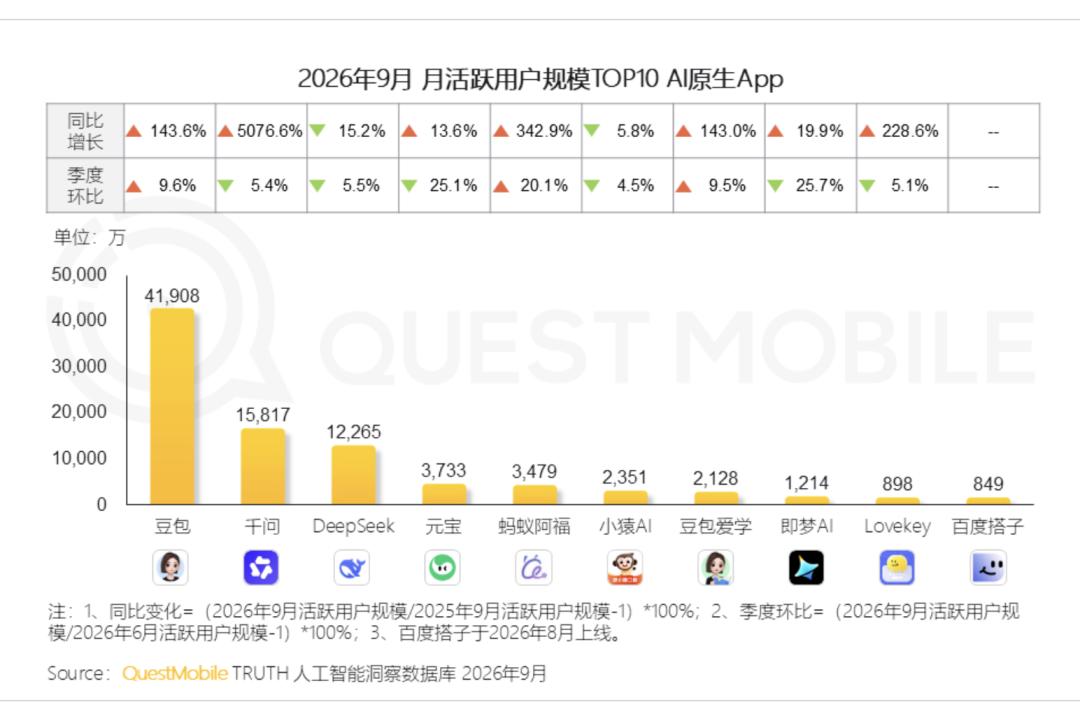
近日,第三方机构QuestMobile发布了2026年9月AI原生App月活跃用户规模TOP10榜单。在这个通用大模型神仙打架的存量盘子里,字节跳动旗下的AI教育产品“
同时,其同比增速高达143.0%,季度环比也保持着9.5%的正增长。值得注意的是,在这份前十名的榜单中,教育类产品仅占两席——排名第六的
对于字节而言,
大模型的存量博弈与垂直突围
要理解
2025年到2026年初,国内AI市场经历了一场疯狂的“百模大战”。字节的
通用对话类App的留存率天花板开始显现。用户对于“和AI聊天”的新鲜感褪去后,真正能留住他们的是具体的场景和不可替代的价值。
在这种背景下,教育成为了大模型落地最刚需、最痛点的场景之一。国内家长在辅导作业时的痛点、对优质资源的需求,以及极高的付费意愿,为AI科技应用提供了最肥沃的商业土壤。
重塑教育底座
字节对教育的执念由来已久。从早期投资晓羊教育,到推出GOGOKID、清北网校,再到2020年高调发布大力智能学习灯,字节曾试图用互联网的流量和硬件逻辑,重塑传统的教培和辅导市场。但在随后的业务线重组、行业周期的变化,以及教育硬件赛道极度内卷的竞争下,这些尝试最终都未能跑出真正意义上的国民级平台。
过去的互联网教育产品,本质上拼的是“名师资源”和“题库规模”。谁拥有更多的特级教师,谁掌握了最全的历年真题,谁就能占据高地。但这套模式有两大痛点:一是重人力,导致边际成本极高;二是名师资源无法复制,优质教育始终是稀缺品。
而大模型的爆发,改变了教育科技产品的底层生产要素。
它可以像真正的老师一样,用语音、拍照的方式,一步步启发学生找到解题思路;甚至能扮演“英语口语陪练”,或者用AI生成的知识点图谱,帮学生查漏补缺。这不再是一个工具,而是一个拥有极高智力、又无限耐心的“赛博家教”。它能够提供24小时的情绪价值和耐心陪伴,这是任何一个人类教师都难以做到的。
流量与硬件的协同
2026年1月,字节将“
技术层面,
更重要的是,字节在AI教育硬件上的布局,正在与软件形成协同。无论是早前大力智能灯的硬件积累,还是未来可能推出的搭载
商业化的阵痛期
但快速增长的另一面,是商业化路径的模糊。
问题在于,教育科技工具的使用频率天然存在天花板。语言学习类应用(如多邻国)有“每日打卡”的刚性场景,其日活/月活(DAU/MAU)比例通常能达到30%以上,属于典型的高频应用。而K12学习工具,本质上是“遇到不会的题才打开”的被动型产品,其日活与月活的转化比例在行业内普遍偏低。
这种悬殊的活跃度差异,并非产品优劣之分,而是由底层业务形态决定的:K12搜题与辅导属于“遇到问题才打开”的被动型工具,天然缺乏高频打开的场景。使用频率的差距,直接限制了K12教育工具后续的付费转化空间。
在国内市场,字节选择了免费策略;但在海外市场,字节旗下的另一款教育应用Gauth已经跑通了工具付费的模式,去年下半年月流水超过百万美元。同一个母公司,两个市场,两条路径。
教培派与大厂的博弈
目前AI教育市场大致存在三股力量:以字节、阿里为代表的互联网大厂,凭借大模型底座和流量优势快速切入;以猿辅导、
大厂的优势在于技术和流量,短板在于教育行业的“慢生意”属性。有从业者指出,大厂做教育AI的目的,往往在于获取流量与数据,反哺广告、云服务等主业,而非直接通过教育产品盈利。这种战略上的“不专注”,可能成为长期竞争中的劣势。
而教培派的优势,恰恰在于对教学场景的深度理解和教研数据的长期沉淀。猿辅导副总裁在2026年表示,AI行业的上半场是技术的快速迭代,下半场将进入垂类深耕的价值竞争阶段。这意味着,
结语
在AI原生应用的流量红利逐渐见顶的2026年,
但教育从来不是一门可以单纯靠流量和免费策略赢下的生意。用户规模的增长可以很快,付费习惯的养成却很慢;技术的通用能力可以复用,教学场景的深度理解却需要时间积累。
