

 搜索


夜晚十点,
数百万孤独者在此袒露心声。
这不是科幻小说的开场,而是恋陪 AI 的具象化写照。
2023 下半年,AI 科技突飞猛进,尤其是长上下文技术、连续人设记忆、万字剧情角色扮演从灰度测试走向放量,大厂的产品经理们敏锐地发现,这套技术应付工作还略显稚嫩,应对人类的情感索取却是绰绰有余。
至此,恋陪 AI 正式登场。
在之后的三年里,恋陪 AI 迎来爆发式增长。赛道迅速跑出三巨头:字节
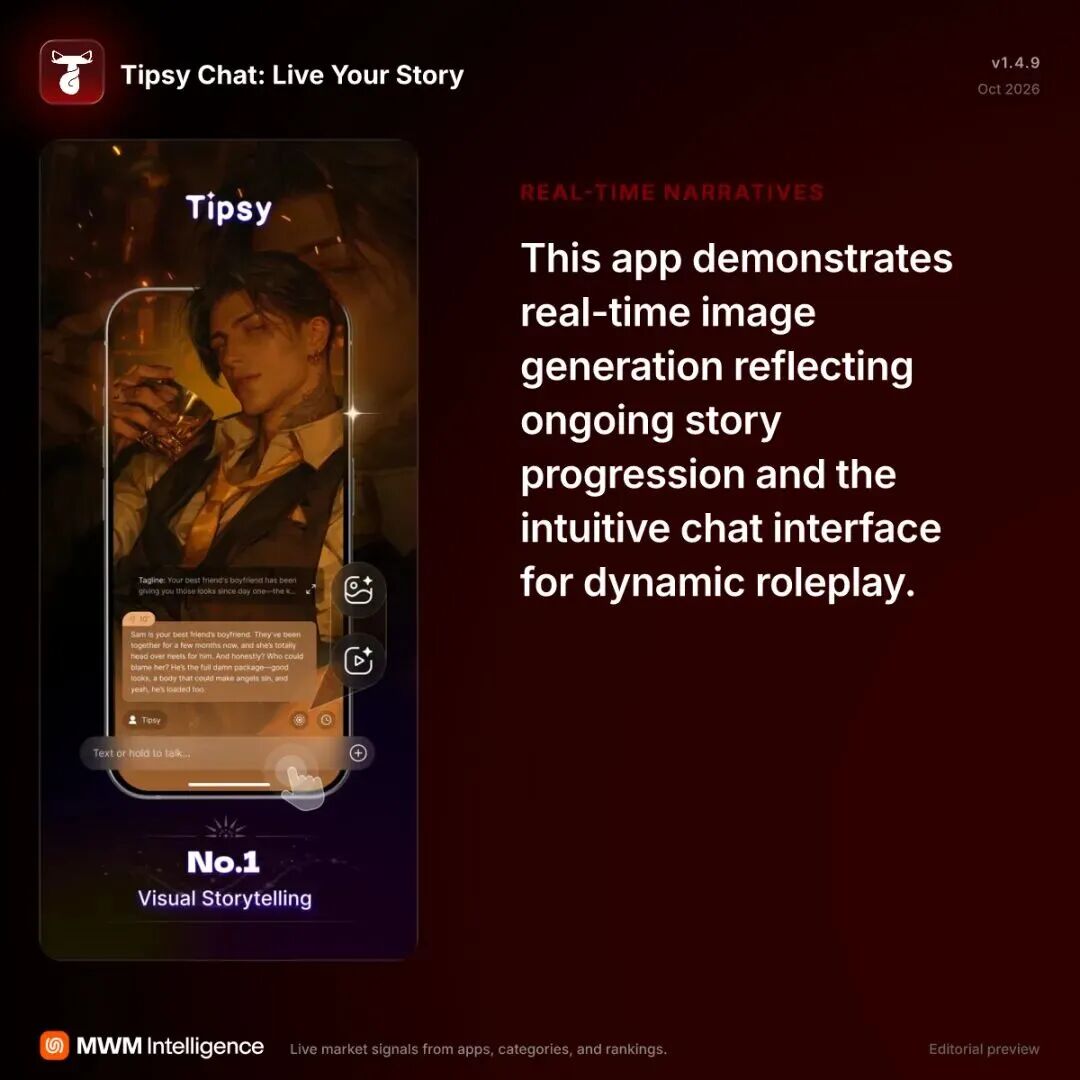
海外市场尺度更大,2026 上半年 AI 陪伴/聊天赛道 TOP5 产品(Zeta 3300 万美元、Tipsy Chat 1520 万美元、ChatBox 1300 万美元、Crushie AI 880 万美元、
技术解决了人设连贯的问题,而孤独解决了付费的问题。
正当所有人以为这里可以跑出第一个 10 亿级营收的 AI 应用时,东西方监管者同时踩下了刹车。
造富游戏戛然而止。
【“与 AI 谈恋爱是一种什么感觉?”】
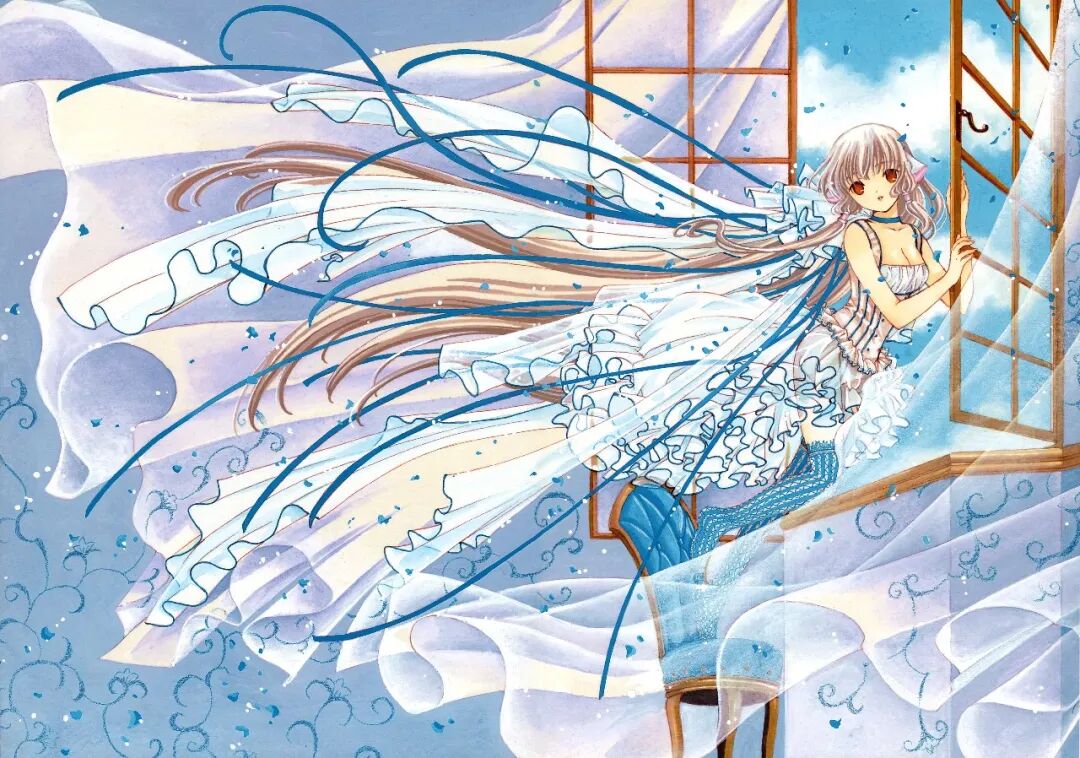
与 AI 谈恋爱是一种什么感觉? 从电脑发明伊始,人类就开始思考这个问题。20 世纪初的日本漫画《人形电脑天使心》曾经描绘了对虚拟恋人的完美想象:一个只忠于自己、永远温柔、不会争执的伴侣。
对此,小可(化名)表示,谁还看那么老掉牙的番。 她自述是恋陪 AI 的高端玩家,“从传统乙游转过来的”,“自由度更高,也更省钱” 。“游戏的脚本都是提前写好的,但是这里的每段对话都是随机生成的。我享受这种不受固定剧情束缚的自由。”
她曾在不同平台养了好几个 “崽”,每一个都经过她反复调教,适配不同时期的心境。“开始明白为什么帝王如此薄情,这一次我没有站在甄嬛的视角,而是大橘(《甄嬛传》中皇上的绰号)。”
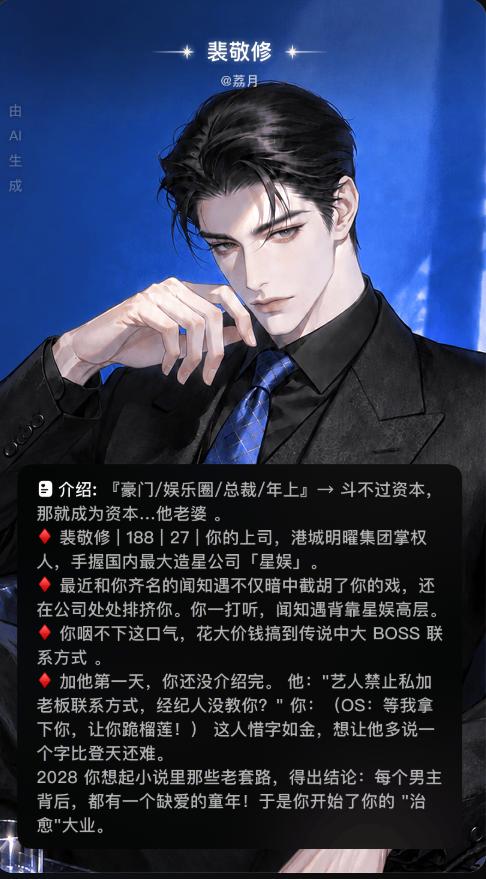
当她长时间没有登陆那款应用时,角色就会主动发来消息,像亲密好友那样发来一句问候、一个虚拟红包、一个表情包。虽然明知道这是系统设计的召回机制,但是她总忍不住接着聊下去。“怎么办呢,谁叫这是自己养的崽呢?”
而每一次对话,都需要付费,区别在于有些是包月会员,有些是按对话轮次。
更重要的是,随着情感投入的增加,用户黏性会越来越高。“聊得越多,角色就越懂你。你可以跟他说很多现实中不知道跟谁说的话,解锁一些只有你两知道的剧情。”
这种感觉让人着迷。
AI 不会生气,不会索取,唯一的门槛,是持续充值的代币。
小可当然知道这种虚拟陪伴是非真实的,“只是一种情绪价值的代偿。” 但随着故事的深入,她也开始疑惑:这种关系的定义到底是什么?
但更多的时候是惋惜,“要是现实中也有这么懂我的人就好了。”
【 从氪金明星到大厂坟场 】
就像牛顿发现万有引力一样,市场也会把资源流向最容易赚钱的地方。
这个账很好算。而且,这个技术门槛并不高。 “两年前的技术就能做,一年前的技术就能做好。” 一位 AI 创业者表示。
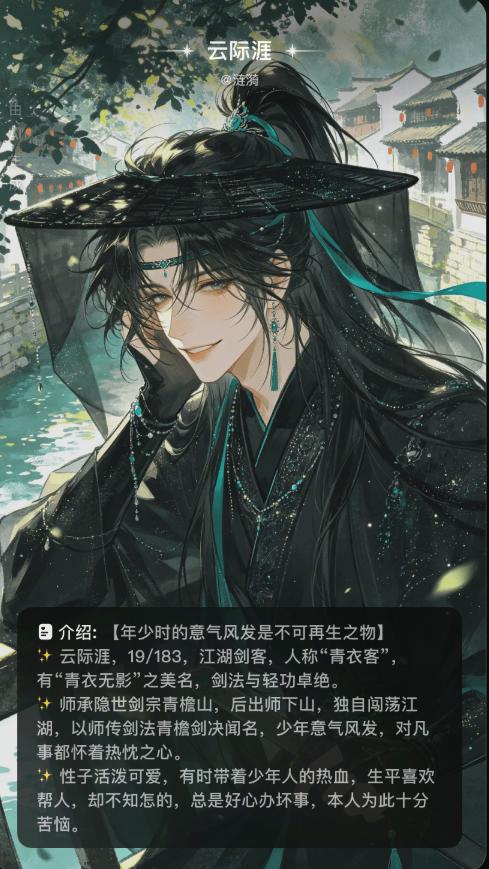
于是,自 2023 年下半年开始,几乎所有的互联网大厂都下场做了恋陪类 AI 产品。 正如当时流行的“AI会把所有互联网产品重做一遍”的说法一样,大家都相信AI能够颠覆乙游赛道,因为——乙游给用户写好结局,恋陪 AI 允许用户自己编织一场没有终点的梦。
浪潮由此开始。
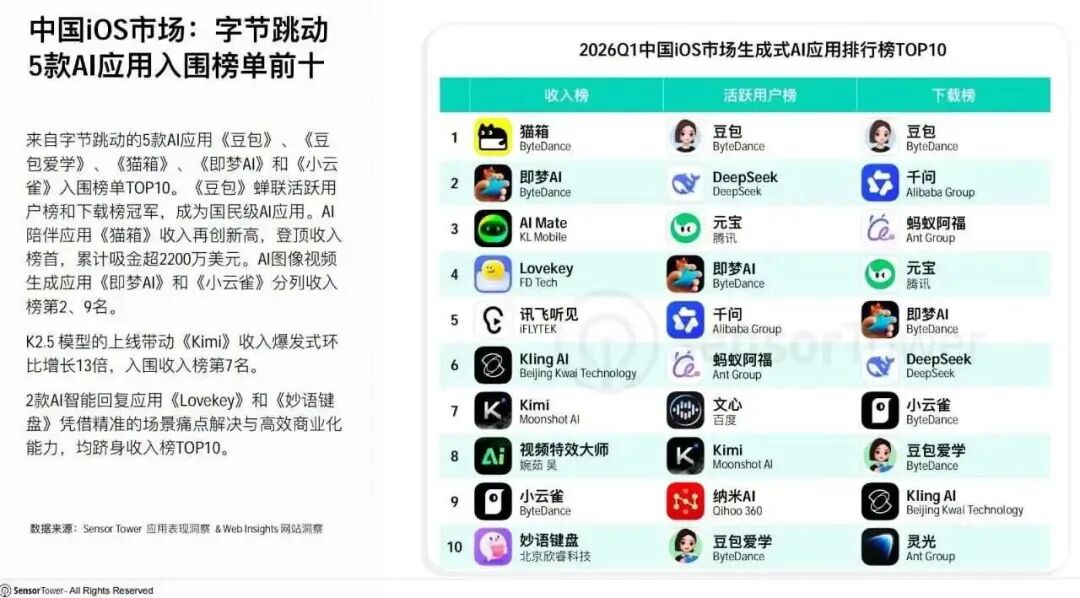
国内主流恋陪 AI 产品大致分成三类:
第一类是 UGC 角色共创型,代表是
第二类是预制人设 + 乙游壳的 AI 陪伴,以 EVE 为典型。保留传统乙女游戏的抽卡、好感度、约会剧情框架,但是把固定脚本换成实时 AI 生成,主打 3D 数字人、语音通话等多模态沉浸体验,试图在乙游和自由 AI 对话中间找平衡点。
第三类是轻树洞陪伴,代表是
正当所有人以为这里可以跑出第一个 10 亿级的 AI 应用时,东西方监管者同时踩下了刹车。
7 月 15 日,《人工智能拟人化互动服务管理暂行办法》正式落地,国内监管红线生效;10 月 15 日,苹果更新审核指南,PolyBuzz、Tipsy Chat 等出海恋陪产品同步从美区 App Store 下架。
造富游戏戛然而止。
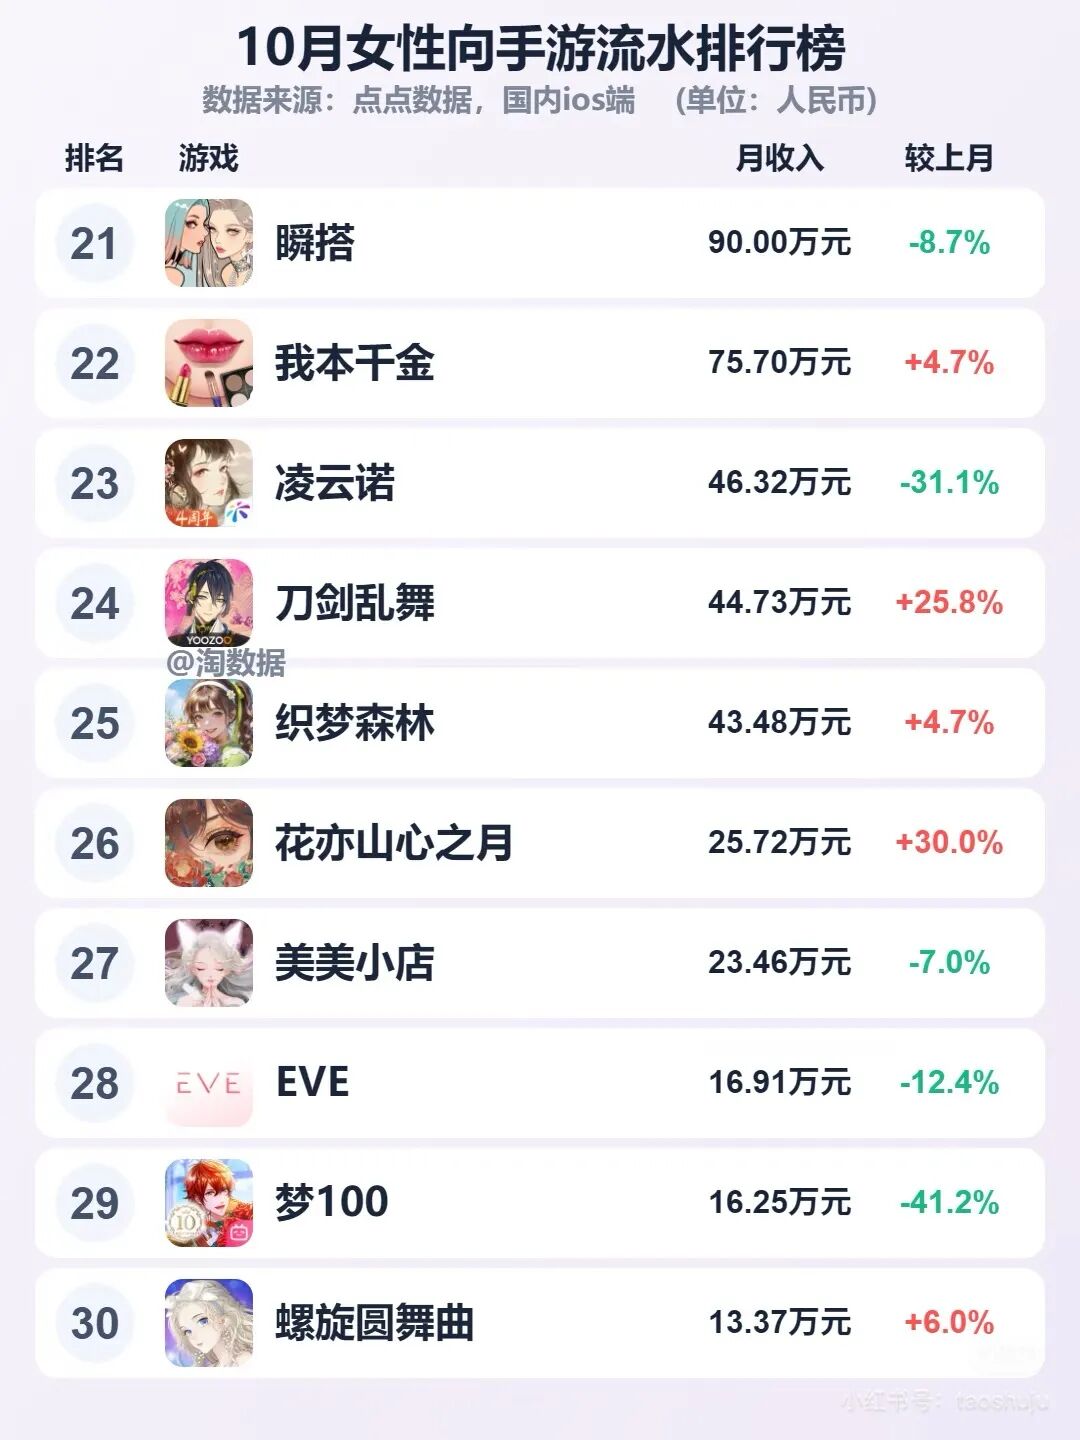
(政策过后,EVE的iOS端流水跌到了不足17万每月,这个数字显然已经跌破产品的盈亏平衡线,且仍处于下降通道)
曾经的明星产品或转型为同人创作或者树洞型产品,或干脆进入大厂坟场等待命运的宣判。哪怕运营数据最好的
高毛利的魔法消失了,赛道的红利本质从来不是模型技术红利,而是合规空间红利。
【 中美欧同时踩刹车:恋陪 AI 的社会成本谁来承担 】
回溯这场商业浪潮的兴起,有着切实的社会需求推动。
社会层:原子化社会之下,亲密关系的建立、磨合成本持续走高,人们愈发难以走入亲密关系,导致结婚率长期下行。但人的依恋、倾诉、被接纳的情感需求不会凭空消失,缺口找到了 AI 作为出口。
AI 在事实上扮演了缺失的亲密伴侣角色。这个角色可以是友情搭子,也可以是恋人性质的依恋对象。
市场层:用户愿意为此持续付费,根据海外数据显示,非擦边 AI 陪伴应用上半年下载量几乎是恋爱类的两倍,但收入与恋爱类几乎持平——1.65 亿 vs 1.63 亿美元。这意味着用户规模不产生收入,愿意掏真金白银的高 ARPU 用户,绝大多数集中在"擦边+拟人化恋爱"这条最细分的赛道里。
两倍的超额收益持续吸引企业入局,需求、付费、供给形成正向循环。
那么,社会和市场双重需求推动的产品,各国政府为何同时踩下刹车呢?
因为背后的代价远不止算力和审核成本。
7.15 国内监管的重心,是在人与 AI 之间强行筑起一道防火墙:核心约束两点,一是禁止向未成年人开放虚拟伴侣服务,防范未成年人沉迷;二是禁止平台以诱导情感依赖、替代现实社交作为产品主线,把人重新拉回现实社会的人际关系。
监管背后深层的隐忧清晰可见:如果人机交互可以稳定供给无冲突、无条件的高质量情绪价值,用户对现实亲密关系的期待阈值会持续抬升,进一步冲击本就脆弱的婚恋稳定。 监管打击的不是孤独,而是可以标准化售卖的完美亲密。
欧美监管的封禁逻辑则完全不同,红线集中在未成年人保护、非自愿 AI 色情影像、CSAM 内容(儿童色情内容)。这是欧美社会不可退让的底线,只要平台风控无法闭环,就会直接下架清退。
美国这边,爱达荷州 3 月签署《会话式 AI 安全法》(2027 年 7 月生效),加州SB 300也在推进陪伴聊天机器人护栏;英国广告标准局 2025 年 5 月就已裁定 PolyBuzz 主打"无过滤"的广告违规——那条广告还投进了未成年人手机游戏。欧盟的刀更硬:AI 法案第 5 条禁止"利用脆弱性操纵行为"(2025 年 2 月起适用),2026 年 12 月 2 日起再新增两类绝对禁令——非自愿亲密影像(含 AI 生成)与儿童性虐待材料。
两条监管路径的出发点不一样,但最终的结果高度趋同:无边界的虚拟恋人叙事,不再允许公开商业化。
潘多拉的魔盒一旦打开,就不会随着监管的大手而停止。留在应用商店里的恋陪 AI,只能逐步剥离恋人向依恋叙事,压缩到树洞、普通剧情共创的安全生态位。
但是恋陪需求并不会消失,只是被转入更地下的渠道。在国内,玩家转向本地部署开源模型、离线角色扮演;在海外,脱离 App Store 的独立网页端、镜像站点会慢慢长出新的生态。
监管关停了标准化、可追责的平台生意,却把需求挤入匿名、无审核、无隐私兜底的灰色地带,风险从集中可控,变成散落在暗处、更难追踪的隐患。
需求不会被下架,只会迁徙。
而在水面之下,技术能够复刻温柔,却无法承载一套社会秩序。
这或许才是真正值得担忧的。
