
 搜索

摘要:
供应链曾经意味着重资产和低利润率,物理AI给了它重新定价的可能,这恰恰是京东的优势所在。
凤凰网科技 出品
作者|Dale
编辑|董雨晴
AI行业正在从一场能力展示,变成一张现金流量表的考试。
当资本开支以万亿美元计,模型能做什么不再是唯一问题,应用能否及时产生收入和生产力,才是更紧迫的问题。路透社10月援引贝恩公司的测算称,超大规模云厂商及其他AI参与者需要在未来五年找到超过4.2万亿美元的新增收入,才能为基础设施建设提供资金。贝恩由此提出的问题是:应用能否及时到来,为这场建设买单。
这笔账,也正在改变中国互联网公司讲述AI的方式。
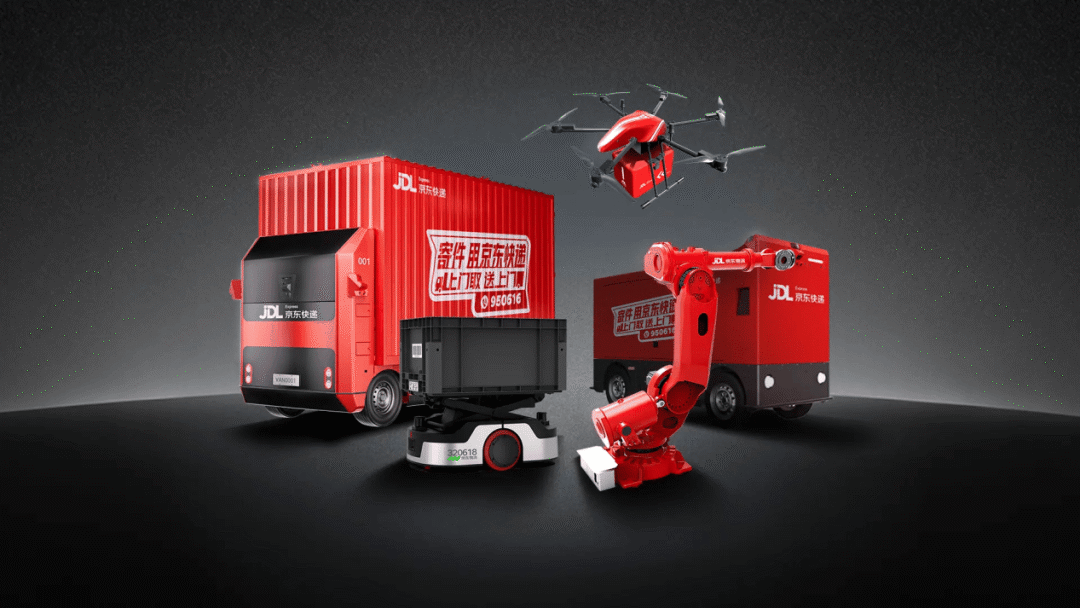
11月17日,京东发布2026年三季度业绩:收入3096亿元,服务收入占比接近25%,利润率连续四个季度回升。这组数字提供了一个观察窗口:京东正在把物理AI放进仓库、重卡、工业供应链、购物助手和机器人售后体系,让算力进入真实的交易与履约流程。
与从模型能力出发寻找应用不同,京东的路径是从既有业务出发改造流程。它要回答的问题也更具体:AI能否缩短路径规划时间,降低仓储和配送成本,帮助工业企业完成采购与生产协同,最终把技术投入折算成经营效率和消费增量。
京东的物理AI是从供应链里长出来的
所谓物理AI,不是给机器人接一个聊天模型,而是让模型理解环境、规划动作、调度设备,在真实世界完成搬运、分拣、配送和维修。它面对的约束比数字世界更硬:包裹体积、仓库布局、道路状况、设备寿命和人员安全,任何一项都不能靠生成一段更漂亮的文本绕过。
京东的起点,是过去20多年建设起来的供应链。仓储、运输、配送、工业采购和售后服务,本身就构成连续的物理场景。这里既有需要改造的作业流程,也有训练模型所需的真实操作数据,还有检验技术是否有效的经营指标。
三季度,京东物流发布“超脑”大模型3.0,将亿级包裹端到端最优路径规划的求解时间从分钟级压缩至秒级。在这套体系里,“超脑”负责决策和协同调度,“狼族”机器人进入仓储、分拣、配送等执行环节。京东物流还与合作伙伴在北京高级别自动驾驶示范区启动L4级自动驾驶重卡载货示范应用。
这些案例的重要性不在于机器人阵列有多大,而在于AI开始介入供应链的成本结构。路径规划快一秒,只有进入调度系统、减少等待和空驶,才会变成效率;机器人完成一次搬运,只有在高频作业中保持稳定,才会变成资产。真实履约中持续产生的异常样本和操作反馈,也为模型与设备改造提供了数字世界无法替代的数据来源。
这决定了京东物理AI的生长顺序:先把供应链中的作业环节拆开,寻找能够被算法改造的部分,再把模型和设备接回原有流程。它不是先有一项通用技术,再去寻找一个足够大的故事;而是先有一张运转多年的供应链网络,再尝试用AI改变这张网络的效率边界,这是一种截然不同的拥抱AI的思路。
从挤泡沫到谈落地,京东AI的触手
挤泡沫不意味着技术退潮,而是估值和投入开始接受现金流约束。落地也不等于发布多少款应用,关键是AI是否进入收费、履约或成本控制环节。
沿着供应链向外,京东首先把AI伸向工业端。京东工业发布JoyIndustrial 2.0系列工业模型和AI应用,并与AMD合作,方向是“工业大模型+智算硬件”的场景应用。在机器人产业链上,京东工业联合上下游企业发起零部件产业发展联盟,试图解决产品不好用、不耐用、不安全、用不起的问题;京东产发在广州和无锡建设的Robobase机器人产业基地,则覆盖研发、测试、中试、生产、展销和服务。
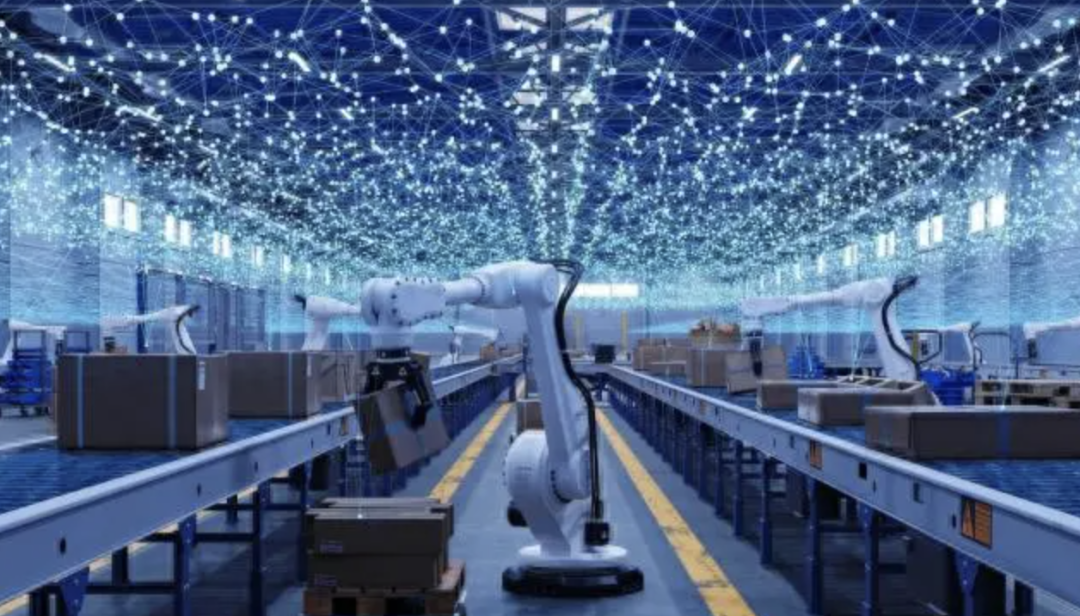
这些布局对应的是物理AI最现实的一道门槛:实验室里的可用,不等于产业里的可用。机器人要进入工厂和仓库,需要零部件适配、批量制造、场景验证和持续运维。京东既提供应用场景,也介入交易、交付和服务,实际上是在补齐技术从样机到商品之间的环节。
消费端的应用更靠近交易。三季度,京东APP 16.0上线AI购物助手“东东”,从帮助用户找商品,转向理解需求并调度商品与服务。京东数字人JoyAvatar累计服务超过10万家商家,数字人开播账号数同比增长超过220%;JoyInside则进入居家生活、亲子陪伴和健康养护等家庭场景。
服务是另一条容易被忽视的链路。京东已将首批接受培训的快递员转为机器人维修人员,并与近百家机器人企业开展售后维修合作。对物理AI而言,售后并非销售的附属环节。设备停机时间、维修成本和备件供应,直接影响客户是否愿意扩大部署。京东三季度服务收入764.2亿元,占总收入的24.7%,这张既有服务网络为机器人全生命周期服务提供了落点。
物理AI时代的比拼,刚刚开始
过去二十年,互联网平台擅长以轻资产方式放大网络效应,在流量、入口和技术上建立短期壁垒,再把壁垒兑现为高利润与估值溢价。AI基础设施竞赛的前半段沿用了相似叙事:抢芯片、抢算力、抢模型,以技术稀缺性争取资本。
物理AI把竞争拉回了更重的经营世界。模型之外,企业还要承担机器人本体、仓库改造、能源消耗、设备折旧、运维售后和人员培训。收益也不再只取决于用户增长,而取决于设备稼动率、故障率、单票成本、库存周转和投资回收期。这些指标,拼的是在实体经济上的长期积累。
这正是京东的机会。中国完整的制造业体系提供了零部件、设备和量产能力,密集的消费与流通场景提供了真实需求。物理AI与这两种优势结合,可能比单纯依赖新市场填补算力回报缺口更快形成商业验证。京东则同时扮演技术使用者、机器人销售渠道和售后服务商,可以把内部场景形成的能力向物流、工业和零售客户输出,用多层业务分摊研发与部署成本。
近段时间以来,围绕AI时代的主题,各大互联网公司均有所表态。
面对AI竞争,腾讯高层内部讲话称,“浪已经杀过来了。一些核心业务看起来地位稳固,但AI的进展飞快,远处的浪潮已经在吞没一个个山丘了,你不能还坐着欣赏。”百度层面则认为,AI的最终价值不在模型上游,在应用层,只有把AI真正用进各类真实场景中,技术能力才能转化为实际价值。互联网公司已经躬身入局,从自身擅长的角度切入这场迫切的变革。
此外,市场对互联网龙头的关注也已转向盈利改善的能见度、AI资本开支回报周期和现金流安全边际。京东三季度自由现金流净流出238.61亿元,新业务仍在投入期。在这一背景下,研发投入增长本身不构成价值判断,关键在于它能否转化为可持续的效率和收入。
京东要证明的,不是能否建成最大的物理世界运营中心,而是这个中心能否持续降低整个网络的履约成本,并让外部企业愿意为效率付费。供应链曾经意味着重资产和低利润率,物理AI给了它重新定价的可能;但物理世界中的设备、人员和运维,也会让这笔投入比在数字世界更复杂。
当AI进入仓库、工厂和家庭,竞争便从技术稀缺性回到经营效率。对京东来说,这是熟悉的战场,也是更难的一场仗。接下来的胜负,不取决于谁先讲出物理AI的故事,而取决于谁先把这笔产业账算平。