

 搜索


有业内人士引述《芯片战争》作者克里斯·米勒(Chris Miller)的一个产业论断,指出,中国虽然占据了全球光伏、电池、新能源车乃至中低端半导体 60%至80%的产量,但美国科技巨头却依靠算力生态与底层专利,抽走了全球高科技产业90%以上的纯利润。
米勒有没有说过这句话难以查实,但在各类公开场合,他确实反复阐述同一个产业观点:全球高科技产业链存在分工割裂,美国掌控芯片设计、EDA软件、底层IP与生态,制造环节放在东亚,顶层环节攫取更高利润。这是他真实的核心论断。
美国的利润模式,本质是"收租",不是造货
从美专家的判断中,美国企业的高利润,不是从制造来的,是从"收租"来的。收什么租?生态租、专利租、标准租、品牌租。
生态租最典型。苹果的iOS系统,全球15亿活跃设备,App Store每笔交易抽30%,什么都不用干,一年收租上千亿美元。
谷歌的安卓,靠搜索和广告,一年收租2000多亿美元。微软的Windows和Office,全球企业和个人都在用,授权费收到手软。
这些生意的共同点是:前期砸钱建生态,生态建起来之后,用户和开发者被锁死,后来者根本进不来,然后躺着收过路费。
专利租更狠。高通的通信专利,全球每部3G/4G/5G手机都得给它交专利费,费率大概是手机售价的3%到5%。
一部5000块的手机,高通什么都不用造,先拿走150到250块。更关键的是,你不用还不行,因为通信标准是它参与制定的,专利绕不过去。
标准租是当下最火的。英伟达的CUDA生态,本质上是AI芯片的事实标准。全球90%以上的AI开发者用CUDA写代码,代码写好了就只能跑在英伟达的芯片上。
你说AMD的芯片性能也不差?没用,开发者不用,软件不兼容,你卖不出去。英伟达靠这个标准锁定,AI芯片毛利率干到75%,纯利润率超过50%,一年赚700多亿美元。
品牌 租 就不用多说了。苹果手机,硬件成本大概3000块,卖8000块,多出来的5000块是品牌和生态的钱。耐克鞋,制造成本100块,卖800块,多出来的是品牌溢价。
美国企业的高利润,不是因为它们造货造得好,是因为它们占据了产业链的"收租位"——生态、专利、标准、品牌。
这些位置有一个共同特点:前期投入大、技术门槛高、一旦建立就有垄断性、后来者很难替代。 造货是体力活,收租是脑力活加资本活,利润当然不一样。
中国在分工里的位置:造货的,不是收租的
那中国企业在干嘛?在造货。
苹果手机,中国富士康组装,每部手机赚8到15美元的加工费,不到手机售价的2%。英伟达芯片,台积电制造,毛利率50%,已经是制造环节的天花板。
到了封测环节,毛利率20%就算不错;再到PCB板、结构件、连接器,毛利率10%到15%。越往物理制造端走,利润越薄。
光伏更典型。中国占了全球光伏组件80%以上的产量,硅料、硅片、电池片,每个环节的产能都在中国。
但2023到2024年全行业价格战,组件价格从每瓦2块多打到1块以下,一大批企业亏损,组件毛利率跌到5%到10%。
西方消费者享受着前所未有的便宜绿电,中国制造企业却在承受巨额债务和产能出清的阵痛。
新能源车也一样。中国占了全球新能源车60%以上的产量,电池占了70%以上。但价格战打下来,很多车企毛利率不到10%,比亚迪算是头部,毛利率也就20%左右,跟英伟达75%的毛利率比,差了好几条街。
这就是当下的分工:中国出人力、出土地、出资源、出环境,把货造出来;美国出技术、出标准、出生态、出品牌,把利润收走。
米勒看到的就是这个现状。
但这套分工,正在被动摇
米勒的问题在于,他把这个分工当成了永久状态。但实际上,这套分工的底层逻辑正在动摇。
为什么?因为"收租"的前提是:你有技术代差,别人造不出来,只能用你的。一旦别人把技术追上来了,把生态建起来了,你的"租"就收不成了。
中国企业现在干的事,就是从"造货"往"收租"爬。
最典型的是华为。5G标准必要专利,华为全球第一,占比超过30%。以前是高通收中国的专利费,现在华为开始收别人的专利费了,苹果、三星都得给华为交钱。
鸿蒙系统,设备数量超过10亿,正在挑战iOS和安卓的双寡头垄断。一旦鸿蒙生态建起来,苹果和谷歌的"生态租"就少了一块。
新能源车也是。比亚迪的三电技术(电池、电机、电控),专利数量全球第一,刀片电池、DM-i混动技术,开始向外授权。
以前是丰田、大众收中国车企的技术转让费,现在比亚迪开始收别人的了。
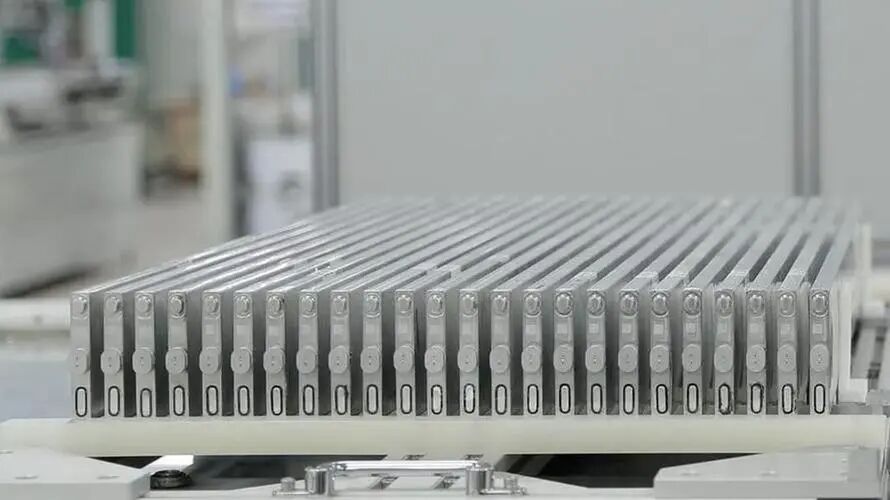
宁德时代的电池技术,全球市占率37%,麒麟电池、神行超充电池,技术领先行业一代,已经开始向海外车企授权技术。
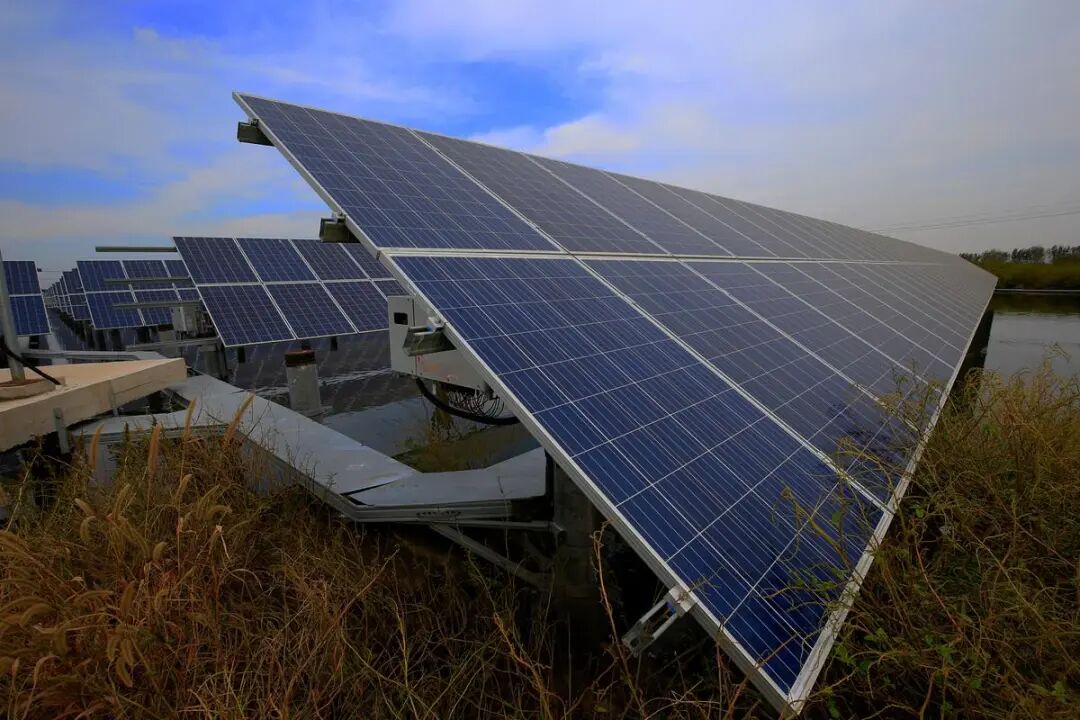
光伏更是。中国企业不只是有规模,还有技术。TOPCon、HJT、钙钛矿,下一代光伏技术的研发主力全在中国,专利数量占全球70%以上。
以前光伏技术是美国、日本领先,现在反过来了,中国企业开始收专利费了。
中国企业不是永远造货,是在从"造货"向"造货+技术+标准+品牌+生态"升级。 这个过程很难,要砸钱研发,要建生态,要打品牌,但已经在发生了。
美国模式也有软肋:一旦技术代差消失,租就收不成了
美国的"收租模式"看起来很爽,但有一个致命软肋:它依赖持续的技术代差。 一旦技术代差消失,生态被打破,"收租"的基础就没了。
最典型的例子是手机芯片。十年前,高通、苹果、联发科垄断手机芯片设计,中国企业只能买。
现在华为麒麟芯片回归,性能追上了高通,高通的芯片毛利率开始下滑,专利费也收得没那么硬气了。因为你有了替代品,我就不用非买你的了。
AI芯片也是。现在英伟达一家独大,靠CUDA生态收租。但中国的昇腾、寒武纪、海光,都在追。
一旦国产AI芯片性能够用,生态建起来,英伟达的"标准租"就会松动。美国为什么要制裁中国AI芯片?就是怕这一天到来。
通信设备更明显。二十年前,爱立信、诺基亚、阿尔卡特朗讯垄断全球通信设备市场,毛利率40%以上,收着专利费。
现在华为、中兴追上来了,爱立信、诺基亚的毛利率跌到30%以下,市场份额持续萎缩。因为技术代差没了,你就收不成那么高的租了。
所以美国的高利润,不是天经地义的,是靠技术代差撑着的。
一旦技术代差消失,利润就会回归正常水平。这就是为什么美国要拼命制裁中国高科技企业——不是怕中国造货,是怕中国追技术,怕中国建生态,怕中国动它的"租子"。
中国现在干的脏活累活,不是陷阱,是工业化的必经之路。日本、韩国当年也是从造货开始,一步步爬到技术、品牌、标准的位置。现在轮到中国了。
但这条路不好走。关键不在于造多少货,而在于能不能从"造货"升级到"造技术、造标准、造生态、造品牌"。规模是入场券,技术和生态才是定价权的真正来源。
历史的规律是:技术代差不可能永远维持,后发国家只要持续投入,迟早会追上来。当年日本追上了美国的汽车和电子,韩国追上了存储芯片和面板,现在中国在追芯片、AI、新能源、高端制造。
这套"中国造货、美国收钱"的分工,还能维持多久?答案不在米勒的书里,在中国企业的研发投入里。
