

 搜索


苦存储价格疯涨的PC、手机厂商们,终于有人出来“吹哨了”。
这几天,苹果、华为、小米、OPPO、vivo等手机厂商品牌,在新品发布会上,谈到最多一个关键词是“存储涨价”。这让手机厂商不得不改变策略。
于是,它们几乎很一致地决定:先上高端版,推迟标准版上新。
同样备受存储价格疯涨的PC厂商,日子同样不好过。今年上半年,全球笔记本电脑市场交出了一份并不算乐观的成绩单。
Omdia数据显示,2026年第二季度,全球PC市场出货6570万台,同比下滑3.6%。其中,笔记本电脑出货量同比下滑4.2%,仅为5170 万台。2025年第三季度以来,PC市场处于持续低迷状态。
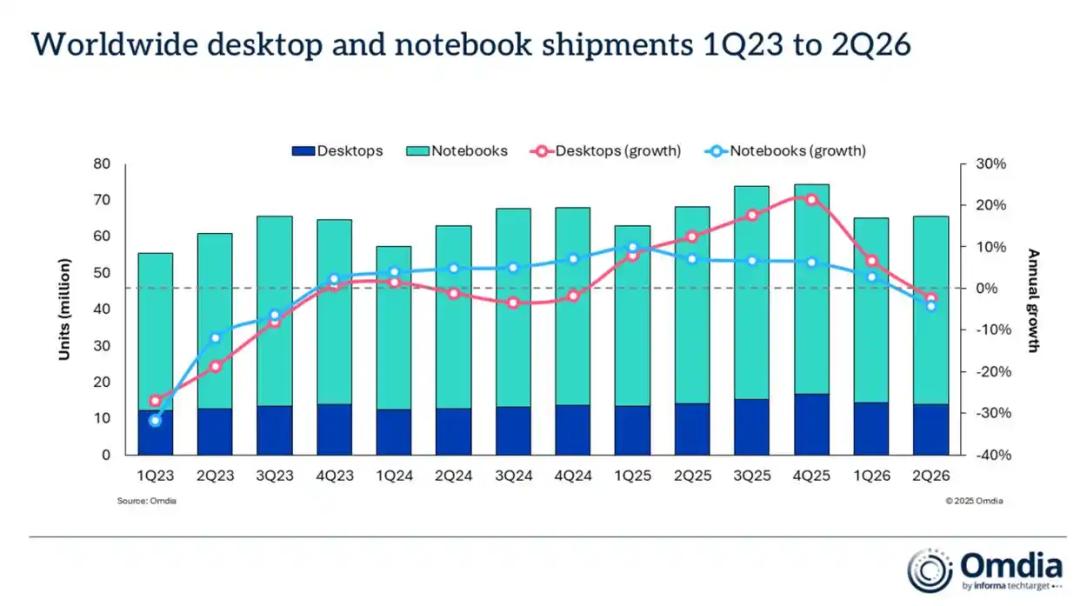
图片来源:Omdia
原因并不复杂:存储芯片价格涨得太猛了。
仅一季度DRAM、NAND合约价环比涨幅便分别突破80%与70%,直接抬高笔记本整机成本。
苹果、华为、小米等手机厂商,联想、宏碁等PC厂商,不得不被动涨价,消费者用脚投票,出货量备受影响。
于是,“吹哨人”出现了——宏碁董事长陈俊圣痛骂“存储三巨头”操控价格。
01.把牌桌给掀了
近日,在一场论坛上,宏碁董事长陈俊圣被问到存储缺货问题。他的回答很干脆:“怎么可能一路缺下去,大陆产能一直出来,已经完全没有缺货问题。”
这话一出,业内炸了。
此前,三星、SK海力士、美光三大原厂公开宣称,2027年全年DRAM和HBM产能已被预订一空,缺货可能延续到2030年。
采购方说没缺货,供货商说要缺到2030年,产业链上下游的市场感知,不可谓不大。
更关键的是,陈俊圣不仅否认缺货,还把三巨头的“老底”给掀了。他直言:三大原厂公开喊涨,是因为反垄断法不允许他们私下协调价格,只能公开声明来“隔空传话”。
这话说得相当不客气。
作为全球前五PC厂商,宏碁是存储芯片的下游买家,过去三年全球PC出货量超5000万台,抱怨涨价在情理之中,但直接指控上游"操控市场",无异于公开撕破脸。
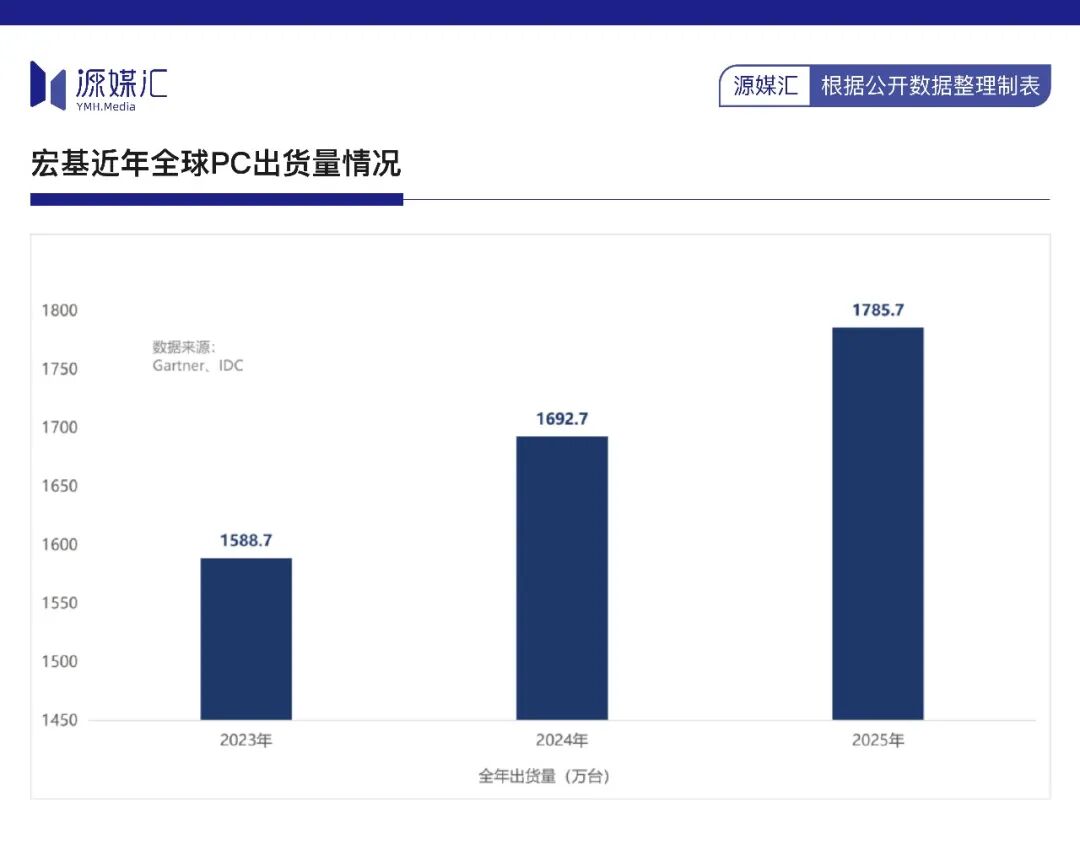
当然,陈俊圣说“大陆产能一直出来”,并非空口白话。
就在他上述言论传出的第二天,长鑫科技对外宣布,第五代DRAM技术平台(G5平台)实现量产。
从参数上看,G5平台的多项核心指标具备很强的竞争力:内存阵列有源区半间距微缩至11.95纳米,接近全球最顶尖的量产制程;每片晶圆产出裸片数量较上一代提升至少50%;同步展出的LPDDR5X产品单颗容量24Gb,较上代提升50%,且已进入规模量产。
换句话说,长鑫不只是能造,而且造得便宜。
目前,长鑫的LPDDR5X已打进旗舰手机供应链。近来,大热的“
此前,手机高端LPDDR内存市场一直被海外巨头把控。长鑫这次算是真正意义上撕开了一道口子。
长鑫给了陈俊圣公开叫板海外三巨头的底气。
但从整个产业全局来看,事情不能简单归结为海外三巨头刻意制造缺货哄抬物价,真实的产业图景更加复杂——AI产业与老牌硬件厂商的存储之争。
三星、海力士、美光都曾公开强调扩产,只是把新增的、最宝贵的产能,优先分配给了HBM和AI服务器。一颗HBM的单颗售价达数千美元,而传统消费级DRAM颗粒的单价,在涨价前只有3.2美元。
喝茅台还是喝二锅头?这是一个闭着眼睛就能做出决定的问题。
最终局面是,消费级存储的产能供给,正在被爆发的 AI 算力需求不断挤压。
TrendForce数据显示,2026年上半年,NOR Flash均价同比上涨100%-120%,SLC NAND涨幅130%-150%,下半年,SLC NAND的预期涨幅仍高达120%到170%。
双方分歧的源头,也找到了。
陈俊圣口中的“不缺货”,指向DDR4、普通DDR5这类大众化主流存储规格。得益于大陆产能集中释放,这类产品供给充足,DDR4甚至已出现价格松动。
真正供给紧张的,集中在少数高阶品类,例如适配AI PC的LPDDR5X、DDR5 9600,市场需求旺盛,但产能供给有限。
也就是说,宏碁看到的是大众消费级存储供给宽松,海外原厂聚焦的是AI相关高端存储的供给缺口。
作为“受害人”的宏碁陈俊圣,把牌桌给掀了。
02.钱进了谁的口袋?
那么,问题来了:这轮超级周期里,钱被谁赚走了?
最直接的受益者,当然是三星、SK海力士、美光这三大原厂。
财报数据都很炸裂,三巨头利润不断刷新纪录。
今年二季度,三星电子营业利润冲到89.5万亿韩元,同比暴增约18倍,几乎全部利润贡献来源于半导体业务。同期,SK海力士营业利润60.54万亿韩元,同比增长557%,营业利润率飙到76%。
美光最新一季(2026财年第三财季)营收414.6亿美元,同比暴涨346%,GAAP净利润282.4亿美元,毛利率攀升至84.9%。
国产存储龙头长鑫科技的成绩单,同样炸裂。
今年上半年,公司实现营收1503亿元,同比增长873.6%;归母净利润776亿元,而上年同期还是亏损23.32亿元;主营业务毛利率高达84.84%,相当于日赚约4亿元。
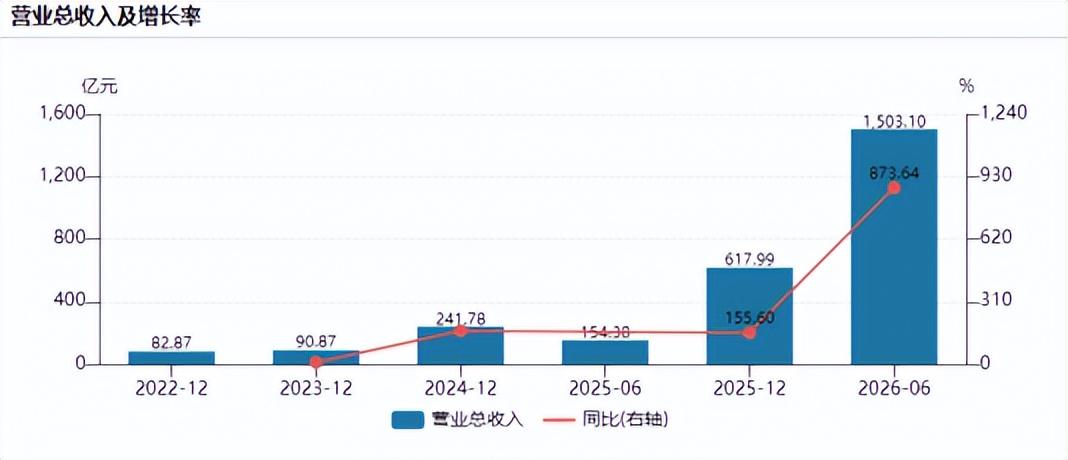
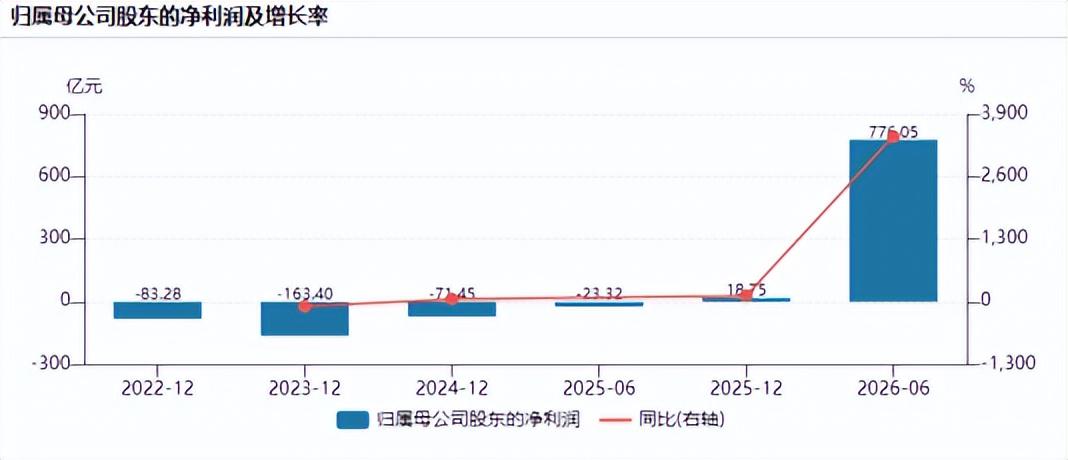
图片来源:wind
连亏八年,仅用一个季度便赚回了过去全部亏损的钱。
深圳“存储五虎”江波龙、佰维存储、德明利、香农芯创、大普微,也靠着这波周期,赚得盆满钵满。
和长鑫科技不同,它们不造晶圆,主营业务是模组封装、主控芯片设计、固件开发等,但刚好卡在涨价链条中最敏感的位置:上游颗粒涨价、下游终端缺货,中间的模组环节把守着稀缺资源的关隘。
打开财报、天眼查数据一看。上半年,江波龙、佰维存储、德明利分别实现营收约241亿元、156亿元、169亿元,归母净利润分别约为106亿元、72亿元、60亿元,同比增幅最高达71528%。
连今年上半年才登陆资本市场的“新兵”大普微,归母净利润也达到13亿元,上年同期为亏损3.54亿。
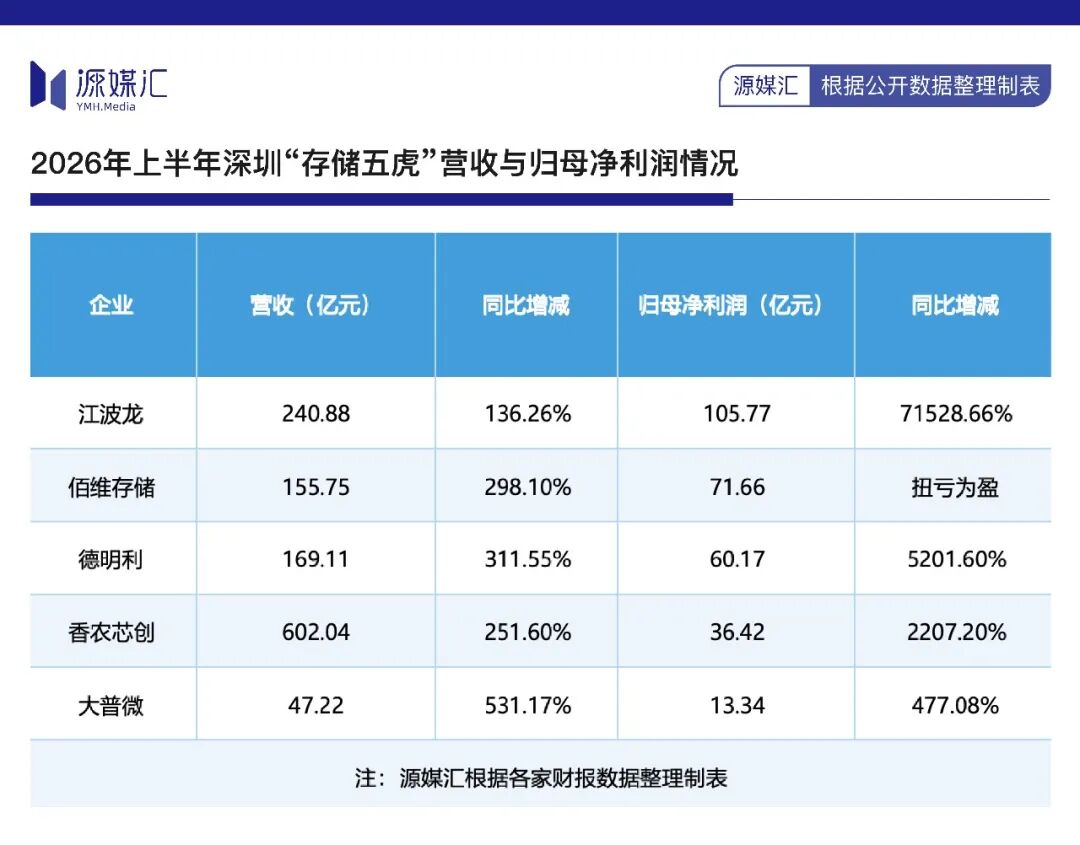
五家公司吃到这轮红利的逻辑,和海外三巨头赚定价权的钱、长鑫赚的是“国产替代的窗口期不一样。
江波龙们赚的是“节奏差”的钱——谁在涨价前锁定低价颗粒,谁的库存策略更激进,谁就能在涨价周期中把利润弹性拉到最大。
当然,深圳“存储五虎”并非单纯依靠行业风口。以江波龙为例,上半年百亿级的利润背后,离不开长年沉淀的供应链资源与成熟的库存管理能力。
03.涨价还没结束
相比宏碁董事长掀桌子,长鑫在本轮周期中的地位变迁,更值得关注。
今年二季度,长鑫科技营业利润率达到约82%。
背后有行业景气周期,也有结构性因素:全球存储巨头把产能向HBM和服务器DDR5倾斜,通用DRAM出现了结构性空缺,长鑫接住了这波溢出需求。
陈俊圣在判断价格走势时,特别把“大陆产能持续进入市场”作为关键变量。他说大陆供应商报价更有竞争力、供应量较大,可能带动市场价格出现转折。
这个判断,侧面点出了一个事实:存储芯片的定价权格局,正在发生松动。
普通消费者关心的问题还是:电脑什么时候降价?
陈俊圣的判断是:四季度PC终端价格仍可能上调5%到20%,价格高点大概率出现在2027年年中,随着上游原厂新扩的产能开出,预期记忆体、SSD的采购价有机会较今年下滑。
短时间内,存储芯片的超级周期还没有结束,但内部已在分化——DRAM因为AI需求持续旺盛,紧张局面可能还要维持一段时间;NAND可能在明年下半年迎来拐点。
对于国产存储来说,这轮周期的意义不只是赚钱。
长鑫用G5平台的量产证明了一件事:中国存储芯片已具备参与高端市场竞争的技术能力。接下来要看的,是这种能力能不能转化为持续的产能输出和定价影响力。
也在近期,赚了钱的深圳“存储五虎”再度豪赌,比如江波龙、佰维存储选择“抄底”自己股票,德明利加快推动32亿元定增计划。
而对于备受煎熬的手机厂商、PC厂商和消费者来说,苦日子快到头了。
注:文章素材来源于官方报道和公开资料,观点仅供参考|部分图片来源于网络,如有侵权请告知删除。
