
 搜索

最近,知名投资人但斌在一次视频采访中提到一个很有意思的现象:“中国人一主导某个产业,马上就没利润了,这个是比较要命的东西。”
我们不妨把这个问题称为“但斌之问”。
这问题之所以值得讨论,并不是因为这句话已经给出了答案,而是因为它准确地触碰到了中国制造业一个长期存在的悖论:过去几十年,中国企业在越来越多产业中完成了从追赶到领先的跨越,产量越来越大,成本越来越低,供应链越来越完整,技术迭代也越来越快,但产业地位的提升并没有在所有行业里同步转化为更高的利润。某些行业甚至出现了相反的现象,越是接近全球领先,价格竞争越激烈,企业盈利反而越困难。
光伏是“但斌之问”最典型的案例。中国企业已经在全球产业链中形成压倒性的规模和成本优势,却长期面对利润被压缩的问题。但如果因此得出“中国企业只要主导一个行业就必然失去利润”的结论,又显然过于简单。
宁德时代同样身处竞争激烈的中国制造业,而且主要营收仍然来自中国市场,却能够保持较强盈利;更值得注意的是长鑫科技。2026年第二季度,日本经济新闻比较三星电子、SK海力士、美光科技、铠侠控股、闪迪和长鑫等主要存储芯片企业后发现,长鑫4月至6月按EBIT口径计算的营业利润率达到82%,不仅高于三星半导体业务的70%和SK海力士的76%,甚至高于同期比较中的美光。
这样一来,“但斌之问”就更值得追问了。如果中国企业一旦主导产业就必然失去利润,那么长鑫这样一个后来者,为什么反而能在一个长期由韩美企业主导的产业中出现如此高的利润率?
问题真正的关键,或许并不在于“中国企业是否主导一个产业”,也不在于销售发生在国内还是海外,而在于企业形成的规模、技术和成本优势,究竟会迅速变成整个行业的公共能力,还是能够进一步沉淀为一种竞争者不容易复制、客户不容易替代的能力。
光伏、宁德时代和长鑫,恰好提供了三个不同的答案。
中国擅长做技术扩散
理解“但斌之问”,可以先从一个简单的情形出发。
假设一家企业率先把一种产品的成本从100元降到80元,只要其他企业短时间内无法复制,这20元成本优势就有可能转化为额外利润。但中国制造业一个非常突出的特征,是技术和生产能力的扩散速度很快。设备厂商会改进设备,供应商会掌握新的工艺,工程师会在企业之间流动,竞争者也会迅速跟进并扩大产能。于是,一家企业刚刚形成的成本优势,很快就可能变成整个行业的共同能力。
这种情况下,技术进步带来的收益并不一定主要留在企业内部,而很可能通过价格竞争转移给消费者。原本成本80元、售价100元的产品,竞争者进入以后可能卖到90元;当成本继续下降到70元以后,又可能有人进一步降到80元。这样一来,整个行业的生产率不断提高,消费者获得了越来越便宜的产品,而企业创造出来的效率收益却被不断压缩。
中国制造最强大的地方之一,恰恰在于它不仅能把东西做出来,而且很擅长把一种先进能力迅速推广成全行业能力。对整个社会而言,这当然是一种巨大的效率优势,但对单个企业而言,它也意味着领先时间往往非常短。企业利润能否长期存在,并不单纯取决于“做得有多好”,而取决于竞争者多久可以做到和你差不多。如果一种技术优势只能维持半年,它再先进,也很难形成长期租金。
很多中国制造行业的问题并不是企业不够优秀,恰恰相反,是行业里的企业都太擅长学习和追赶。单个企业扩产、降价、继续投资新技术都有自己的合理性,但当所有企业同时这样做时,整个行业就可能进入一种持续的囚徒困境:每一家企业都在提高效率,整个行业却在不断把利润让渡出去。
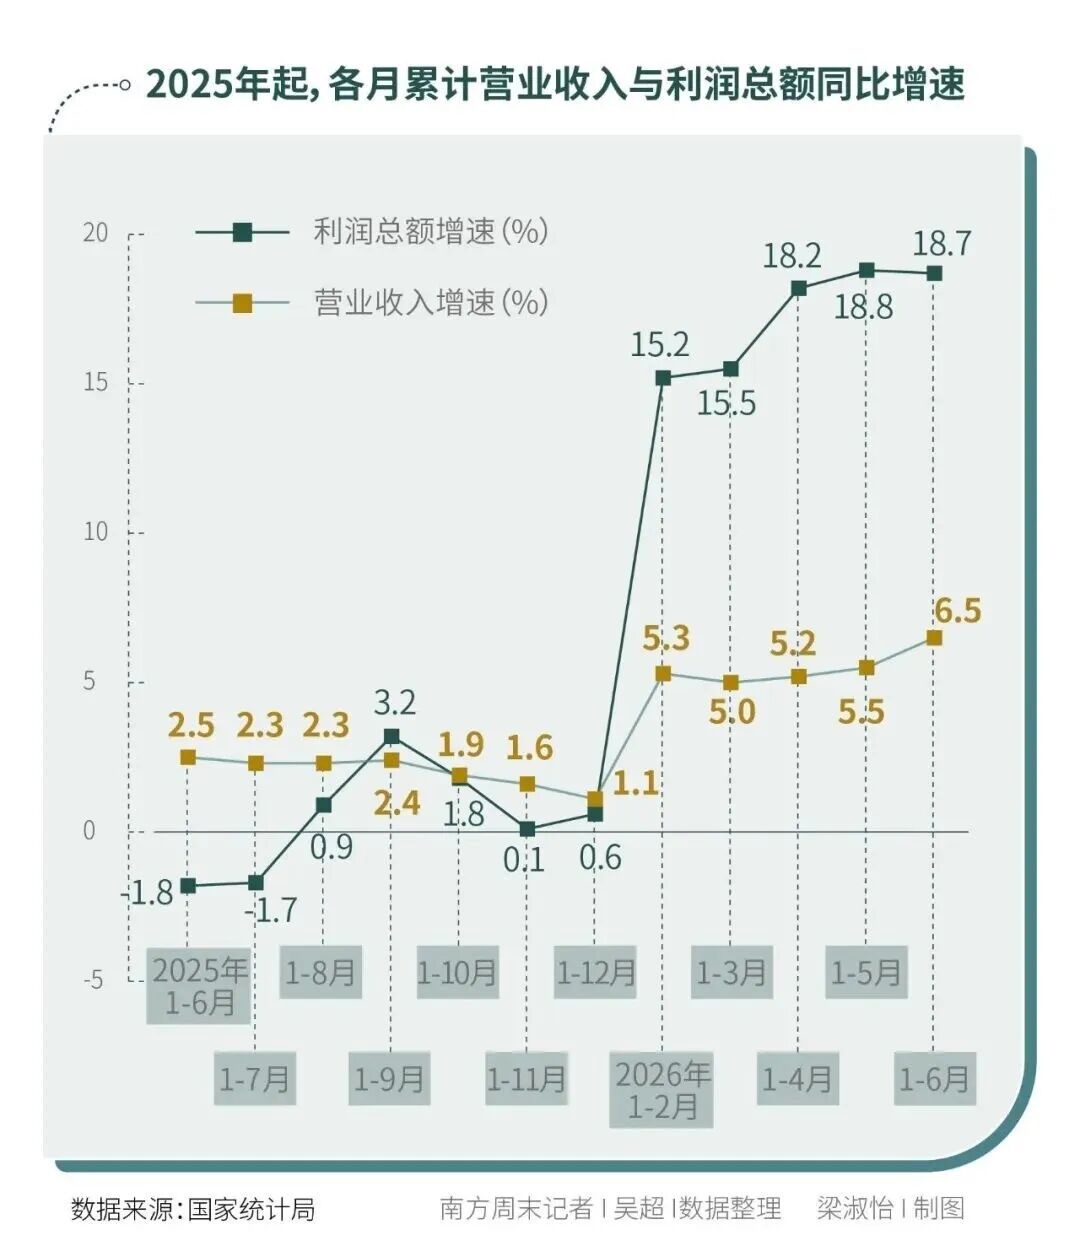
粤开证券首席经济学家罗志恒分析指出,企业利润率改善还与降本增效有关,“工业企业利润增长中,部分原因来自‘省钱’,而非‘多赚’”。
于是,中国制造便经常出现一种看似反常的现象,产业越成熟,企业越强,产品越便宜,但行业利润反而越薄。这里真正缺少的不是生产效率,而是把效率优势长期保留在企业内部的能力。
光伏行业:技术扩散并未形成技术门槛
光伏是观察这一机制最清楚的案例。
中国光伏产业已经完成了从技术追赶到规模领先,再到全球化竞争的全过程。无论从产能、成本、供应链完整程度还是技术迭代速度看,中国企业都已经形成了很强的全球优势。按照通常的商业逻辑,一个行业如果技术领先、成本最低、规模最大,应该能够获得相当可观的利润,但现实并没有沿着这条路径发展。
其中一个重要原因,是光伏产业中的技术和产能都比较容易扩散。一家企业提高了转换效率,其他企业很快就能跟进;一家企业通过扩大规模降低单位成本,竞争者也会迅速扩产;一家企业试图通过降价扩大市场份额,其他企业为了维持份额也只能继续降价。
这样一来,技术进步并没有被某一家企业长期占有,而是不断变成整个行业的共同能力。领先者刚刚建立的优势,往往很快就会成为行业的新基准。
更值得注意的是,光伏虽然已经高度全球化,但进入全球市场并没有自动改变这种竞争结构。中国企业一起走向世界,也把彼此之间的价格竞争一起带到了世界。
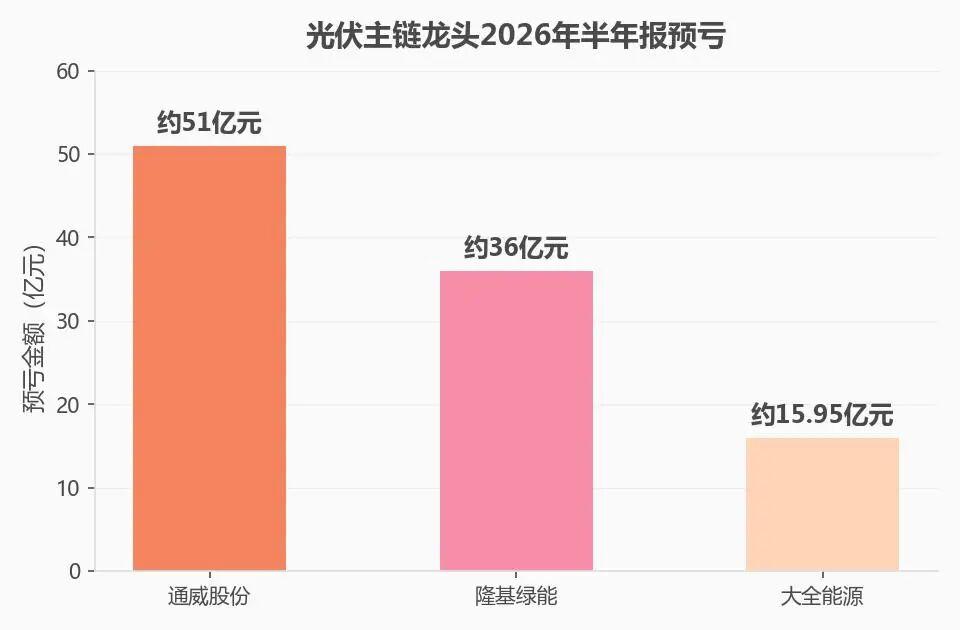
光伏主链龙头企业2026年半年报预亏——中国光伏“流血称霸”,赢了市场,输了利润。
理论上,如果一家中国企业进入海外市场以后,面对的是成本明显更高、供应链效率更低的本地企业,它完全可以把一部分成本优势转化成利润,而不必全部转化成价格下降;但是,当大量中国企业同时进入同一个市场,彼此之间仍然是最主要的竞争者时,国内的价格竞争就很容易被复制到海外。
因此,光伏提供的真正教训并不是“出口没有意义”,而是市场扩大本身并不会改变竞争结构。只要产品仍然高度可替代,技术仍然可以快速复制,客户转换成本仍然很低,那么企业无论是在中国市场竞争,还是在欧洲、中东或者拉美竞争,利润都可能被持续压缩。光伏的问题不是没有完成全球化,而是全球化之后仍然没有形成足够强的不可替代性。
从这个意义上说,光伏重新定义了“世界第一”的含义。如果世界第一只是成本最低、产量最大、市场份额最高,它并不必然意味着企业的高利润,因为客户依然可以在几家供应商之间自由切换。
只有当客户难以绕开你时,规模优势才可能真正转化成经济租金。中国光伏最值得骄傲的是把一种原本昂贵的能源技术迅速变成了全球性的低成本产品,但从企业价值捕获的角度看,也正因为这种能力扩散得如此彻底,技术进步带来的相当一部分收益最终通过价格下降让渡给了全球消费者。
宁德时代:建立起自身的不可替代性
如果说光伏说明了规模领先和全球化并不自动带来高利润,那么宁德时代则说明了另一个问题:即使主要收入仍然来自中国市场,只要企业建立了足够强的不可替代性,也可以在高度竞争的环境中保留利润。
宁德时代所在的动力电池行业同样是资本密集型制造业,而且中国新能源汽车市场恰恰是全球竞争最激烈的市场之一。如果简单地把利润问题归因于“国内市场竞争太激烈”,宁德时代就很难解释。更合理的解释是,它已经逐渐从一个高效率制造者,变成了一个不容易被替代的系统型供应商。
这种变化首先体现在竞争优势的性质上。如果一家企业的优势只是一种电池配方,那么竞争者迟早可以复制;如果优势只是某一条生产线,设备厂商最终也可以把类似设备卖给其他企业;如果优势只是单位成本更低,竞争者也可能通过扩大规模继续追赶。但当企业的能力逐渐变成材料体系、电芯设计、制造工艺、良率控制、热管理、BMS、快充、安全验证、长期运行数据、客户共同开发以及全球交付能力的组合以后,竞争者需要复制的就不再是一项技术,而是一整套长期积累形成的组织能力。
对于惨烈的光伏行业价格战,曾毓群曾说,“因为宁德时代在撑着这个价钱,只要我们把价钱降下来,它比光伏还惨”。
宁德时代更重要的变化,在于它逐渐形成了客户转换成本。动力电池并不是普通标准件,更换供应商往往意味着整车企业要重新处理电池结构、BMS、安全测试、热管理、整车空间、充电体系乃至长期质保。
一个已经经过大量验证、拥有长期运行数据、能够稳定供货并且参与整车开发的供应商,其价值显然不只是电芯本身。到了这个阶段,供应商实际上出售的是一种经过验证的可靠性,而不只是一个零部件。
所以,宁德时代能够保持较强盈利,并不是因为它主要在海外赚钱,也不是因为中国市场竞争不够激烈,而是因为客户选择它时已经不能只比较价格。对客户而言,更换供应商本身已经产生较高成本,这才是真正形成经济租金的地方。
宁德时代因此提供了对“但斌之问”的第一个重要修正:中国企业并不是只要做到行业顶部就必然失去利润,真正的问题在于,这种领先究竟是一种容易被追上的成本优势,还是一种能够持续积累,并最终嵌入客户产品体系的系统能力。
长鑫科技:尝试穿越行业周期
如果说宁德时代已经构成了对“但斌之问”的一个反例,那么长鑫最近披露出来的经营表现,则让这个问题变得更加有意思。
日本经济新闻近期比较了三星电子、SK海力士、美光科技、铠侠、闪迪和长鑫等主要存储芯片企业的财务表现。按照其基于QUICK FactSet和各公司资料计算的EBIT口径,长鑫2026年4月至6月的营业利润率达到82%,高于美光同期可比口径的80%、SK海力士的76%,也明显高于三星半导体业务的70%。这一利润率在参与比较的六家主要存储芯片企业中居于首位。
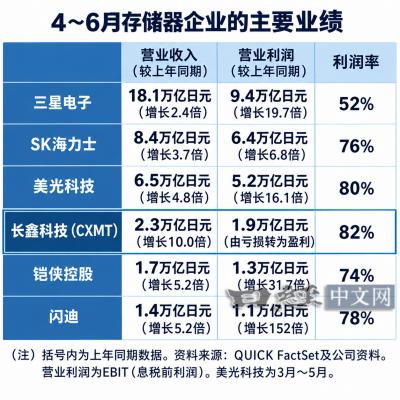
这个数字尤其值得重视,因为它几乎是“但斌之问”的一个反向案例。长鑫并不是一家依靠互联网平台效应或者品牌溢价获得高利润的企业,而是处在半导体制造这个资本极其密集、技术迭代极快的产业中。
按照“中国企业一进入,价格就会被打下来”的通常逻辑,一个中国DRAM厂商快速扩大产能以后,最容易出现的结果应该是价格下降和行业利润收缩。但至少在2026年第二季度,实际情况恰恰相反:中国企业不仅进入了这个市场,而且获得了比几家传统国际巨头更高的营业利润率。
当然,82%不能简单理解为长鑫已经永久性地拥有了比三星和SK海力士更强的盈利能力。存储芯片具有极强的周期性,而这一轮高利润还有一个非常重要的产业背景:AI服务器对HBM的需求急剧增长,三星和SK海力士等企业把越来越多产能和投资转向HBM,结果压缩了普通DRAM尤其是DDR5的供给。DDR5价格因此大幅上涨,而长鑫恰好在这一市场拥有大量产能,从而成为这一轮供需变化的重要受益者。有分析甚至指出,在这一阶段普通DDR5的盈利能力一度超过HBM。
但即使把周期因素考虑进去,这个数字仍然很重要,因为周期机会只有在企业已经拥有产品、产能和客户的时候才有意义。三星和SK海力士向HBM转移留下了一个市场空间,但长鑫如果没有完成DDR5的大规模量产,没有达到主流客户的性能和可靠性要求,也不可能接住这个空间。
从这个意义上说,82%的利润率并不能证明长鑫已经形成了永久壁垒,却证明它已经不再只是一个依靠低价争取订单的国产替代者,而具备了在全球供需结构发生变化时参与产业利润重新分配的能力。
这与长鑫此前已经出现的两个信号可以放在一起理解。一个信号是,其相当高比例的收入已经来自中国大陆之外,这意味着它的需求不能再完全用中国本土的国产替代解释;另一个信号是,长鑫部分DDR5产品的市场价格已经接近三星和SK海力士,并没有依靠大幅折价争取市场。
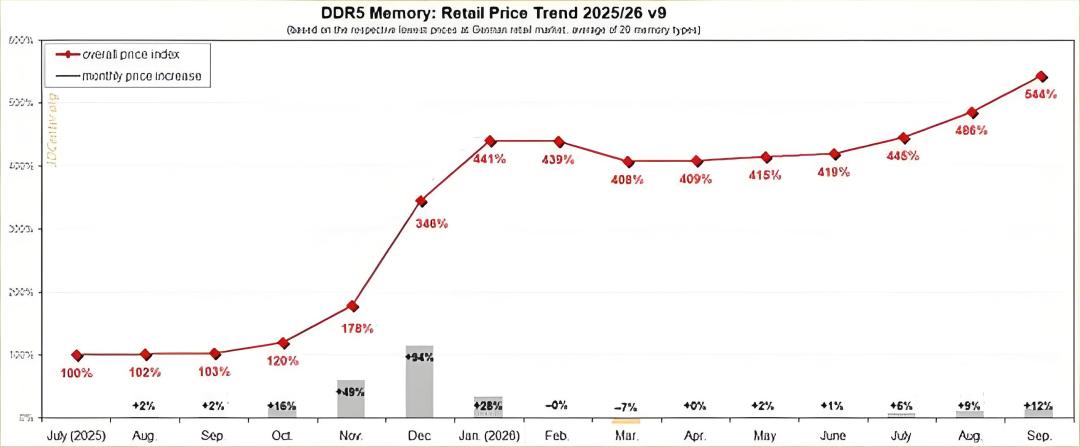
自今年年初以来,DDR5内存价格处于持续上涨通道之中。进入第三季度后,涨价速度进一步加快。
当一个企业既能够在大陆之外形成相当规模的销售,又能够以接近国际主要竞争者的价格出售产品,并且在一个景气周期中获得同行领先的利润率时,问题就已经不再是“它能不能做出DRAM”,而是它能不能把这种竞争地位持续下去。
这也正是为什么长鑫下一步真正值得观察的,不是82%这个数字本身,而是82%之后会发生什么。存储芯片的历史从来不是一个持续高利润的故事,而是一个不断在短缺、扩产、过剩和价格下跌之间循环的故事。
三星、SK海力士和美光真正形成壁垒的地方,并不在于某一个季度赚了多少钱,而在于它们能够在景气时获得巨额现金流,在低谷时承受巨额亏损,同时仍然保持下一代技术和资本开支,从而在下一轮周期重新取得领先。
对于长鑫而言,真正的考试因此还在后面。它能否把这一轮高利润转化为下一代工艺、服务器DRAM乃至更高端存储产品的研发和资本投入,能否在未来DDR5价格重新下跌的时候维持现金流和研发能力,能否连续经历几轮完整的存储周期以后仍然保持全球主要供应商的位置,这些问题将决定它究竟只是抓住了一轮产业周期,还是正在真正进入一个由三星、SK海力士和美光长期占据的全球寡头俱乐部。
留住利润:中国制造的下一目标
把光伏、宁德时代和长鑫放在一起看,“但斌之问”就可以得到一个比“中国企业太卷”更完整的回答。
中国企业主导一个行业以后,利润确实经常受到压缩,但这并不是“中国制造”本身必然产生的结果,而取决于企业形成的优势究竟是什么性质,以及这种优势能不能长期阻止竞争者进入或者客户替换。
光伏说明,如果企业的领先主要体现为成本、规模和生产效率,而这些能力又能迅速扩散,那么即使整个产业已经做到全球领先,技术进步创造的收益仍然可能通过价格竞争不断转移给消费者。
宁德时代说明,情况并非必然如此:当成本领先进一步发展成技术迭代、系统能力和客户转换成本以后,即使企业的主要市场仍然在竞争激烈的中国,也能够保留相当一部分利润。
长鑫最新的表现则进一步告诉我们,即使是在标准化程度较高的半导体制造领域,中国企业也未必只能依靠低价进入市场;一旦行业本身具有极高的进入壁垒,而企业真正跨过了技术和量产门槛,它同样可能进入全球产业利润的核心分配体系。
当然,长鑫82%的利润率也提醒我们,不能把任何一个季度的高利润简单理解成永久性的企业能力。存储行业价格的大幅上涨,本身就是供需失衡的结果,而高利润又会反过来刺激投资和扩产。
因而,区分“周期利润”和“结构性利润”非常重要。真正能够回答“但斌之问”的,不是谁在一个季度赚得最多,而是谁能够在经历完整的技术周期和价格周期之后,仍然维持一种难以替代的产业地位。
这也使得我们可以把中国制造企业的演进看成三个层次。最初是“别人能做的,我也能做”,解决的是国产替代问题;随后是“别人能做的,我可以做得更便宜”,解决的是生产效率和成本优势问题;真正困难的第三步,则是“即使我不比别人便宜,客户仍然愿意买,而且想换掉我也没有那么容易”。到了这一阶段,企业才真正从高效率制造者转变成了经济租金的长期分享者。
因此,“但斌之问”真正值得讨论的,可能并不是中国企业为什么总是把利润做没了,而是为什么一些中国企业的竞争优势只能停留在降低成本,而另一些企业却开始把成本优势进一步转化成技术壁垒、客户依赖和市场进入壁垒。光伏代表了前一种困境,宁德时代已经相当程度上完成了第二种转换,而长鑫正在接受一场更特殊的考试:它能否利用一个本来就高度寡头化的产业结构,把这一轮追赶最终变成一个长期席位。
图源《荒野猎人》
如果长鑫能够经历下一轮存储低谷以后依然留在牌桌上,那么82%的利润率真正值得记住的就不是这个惊人的数字本身,而是它背后的产业含义:中国制造并不注定只能通过降低价格改变世界,也可能在一些足够高壁垒的产业里,第一次真正把自己创造的价值留在企业内部。
到那个时候,“但斌之问”的答案或许就更加清楚了:中国企业主导一个产业并不会天然消灭利润,真正容易消灭利润的,是一种可以被快速复制的领先;真正能够留下利润的,则是那些即使竞争者看得见,也没有办法迅速复制的能力。
(作者系上海金融与法律研究院院长)