

 搜索


特斯拉与英伟达将向三星电机合计投资3.7万亿韩元(约28亿美元)共建FC-BGA基板产线。本文解析客户直接出资上游的产能绑定新模式、AI基板供需缺口,以及全球高端封装基板竞争格局的重构。
交易:客户直接给上游出资的少见操作
10月22日报道称,三星电机将获得特斯拉与英伟达合计3.7万亿韩元(约28亿美元)的芯片相关投资,用于在韩国世宗市建设先进芯片基板(FC-BGA)生产线;根据长期合同,这些产线将为两家公司供应基板。
出资结构清晰:特斯拉出资1.1万亿韩元(约8.3亿美元),英伟达出资2.6万亿韩元(约19.7亿美元)。这笔钱不是订单预付款,而是直接投向生产设施建设——客户从买产品的角色,变成了共建产能的出资人。用途上,特斯拉已签下5年长约,2029年至2033年拿货,芯片用于自动驾驶汽车和人形机器人Optimus;英伟达则于10月21日宣布三星电机加入其基板供应链,初期利用韩国现有产能供货,并推进世宗、釜山工厂升级与新建,到2028年分配给英伟达的产量预计将占三星电机年度封装基板总产能的相当大比例。
放在三星电机的整体投资盘子中,这笔外部资金只是其中一部分。上个月该公司披露:拟向世宗的FC-BGA生产设施投入4.27万亿韩元,向越南封装基板制造设备投入2.51万亿韩元,合计6.78万亿韩元——这是其成立以来针对单一产品的最大规模投资;若计入越南厂房扩建,总支出预计将超过8万亿韩元。世宗主攻高难度、高附加值产品,新产线计划2028年9月量产;越南侧重规模化供应,预计2028年4月完成建设。
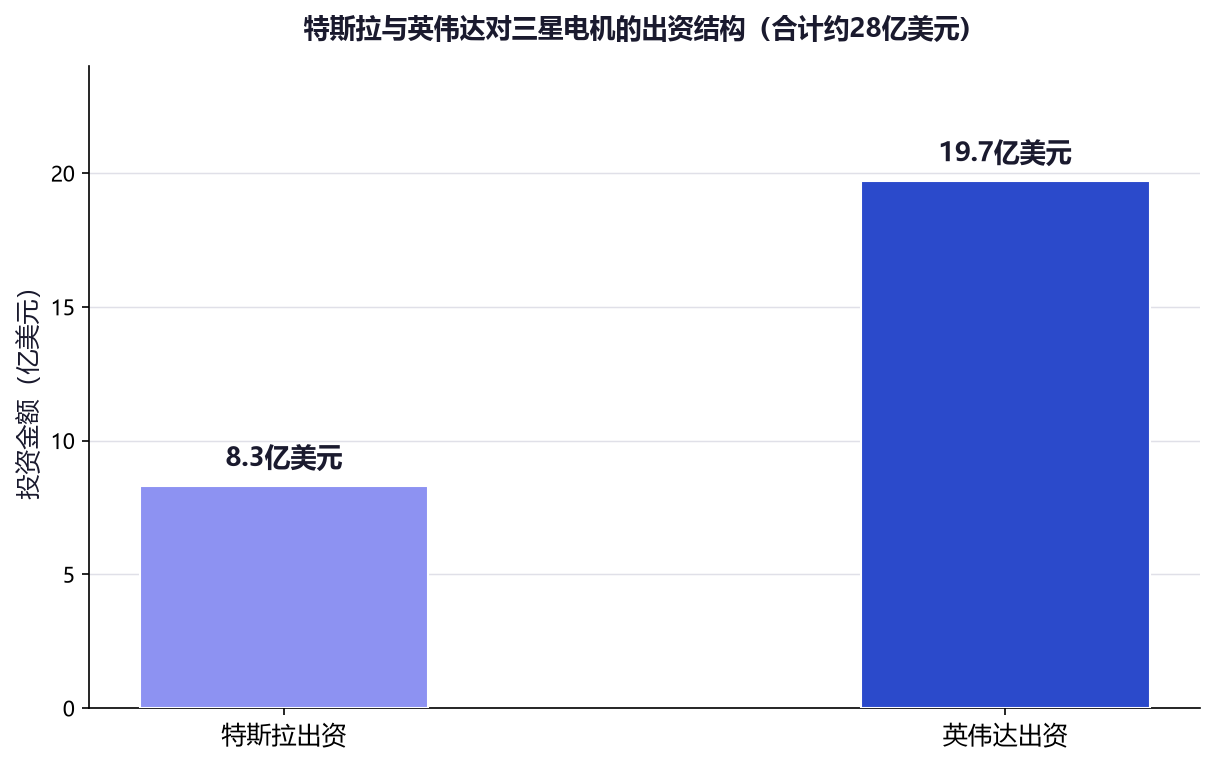
【图表:三星电机FC-BGA扩产投资结构】
逻辑:AI把基板变成了新瓶颈
客户愿意直接掏钱建产线,根源在于基板已经成为AI供应链的新卡点。
FC-BGA(倒装芯片球栅阵列)基板是高密度封装基板,通过微凸点把AI加速器、GPU、CPU等高性能芯片直接连接到主板,承担电信号与电力传输。相较传统引线键合,其信号传输距离更短、速度更快、电力效率更高,被广泛视为AI芯片不可或缺的关键部件。
需求端在爆发。AI服务器运行中,除GPU外还需CPU负责数据预处理和输入输出,带动基板需求同步增长;AI服务器所用GPU和CPU基板,以及Chiplet异构集成等高价值产品需求激增。供给端却跟不上:全球高端FC-BGA基板市场主要由日本Ibiden、韩国三星电机等少数厂商主导,供需缺口长期存在;三星电机社长张德贤此前透露,服务器和数据中心用FC-BGA的需求量已超过当前产能50%以上。2026年起其FC-BGA产线进入满负荷运转,据业内测算,若为新需求新增产能,设备投入动辄以百亿美元计——扩产周期长、资本强度高,正是客户下场出资的直接动因。
对客户而言,这笔账同样划算:与其在基板缺货时接受涨价和排队,不如直接锁定产能。特斯拉锁定2029至2033年的供货,覆盖其自动驾驶与Optimus机器人的芯片放量周期;英伟达则把供应链延伸到封装基板环节,缓解GPU出货的物料瓶颈。谁付钱谁锁产能,正在成为AI硬件时代的新商业范式。
格局:巨头云集的高端基板战场
三星电机的底气来自行业地位与订单背书。全球高端FC-BGA市场由日本Ibiden、新光电气、韩国三星电机等少数厂商主导,供给集中度高。三星电机2025年半导体基板产线平均稼动率为70%,2026年已满负荷;封装解决方案业务一季度营收7250亿韩元,同比增长45%。
订单侧的信号密集出现。10月19日,三星电机披露与一家全球大型企业签署价值3605亿韩元的存储半导体封装基板供应合同——这是其首次披露封装基板领域的长期协议,使今年已披露的长期协议总数达到7份,累计合同总额约4.3万亿韩元。更早前,市场传出其正与一家美国云服务商就AI服务器用MLCC进行最后阶段谈判,规模约5000亿韩元。
竞争者也在行动。LG Innotek的FC-BGA产线同样满负荷,2025年稼动率升至80.8%;日本Ibiden持续扩产服务英伟达;台系欣兴、南电等厂商在AI基板市场分食订单。值得关注的是,基板技术本身也在迭代——玻璃基板、CoWoP等新方案对传统FC-BGA构成长期潜在替代,巨头直接出资建产线的同时,也在押注技术路线不改道。
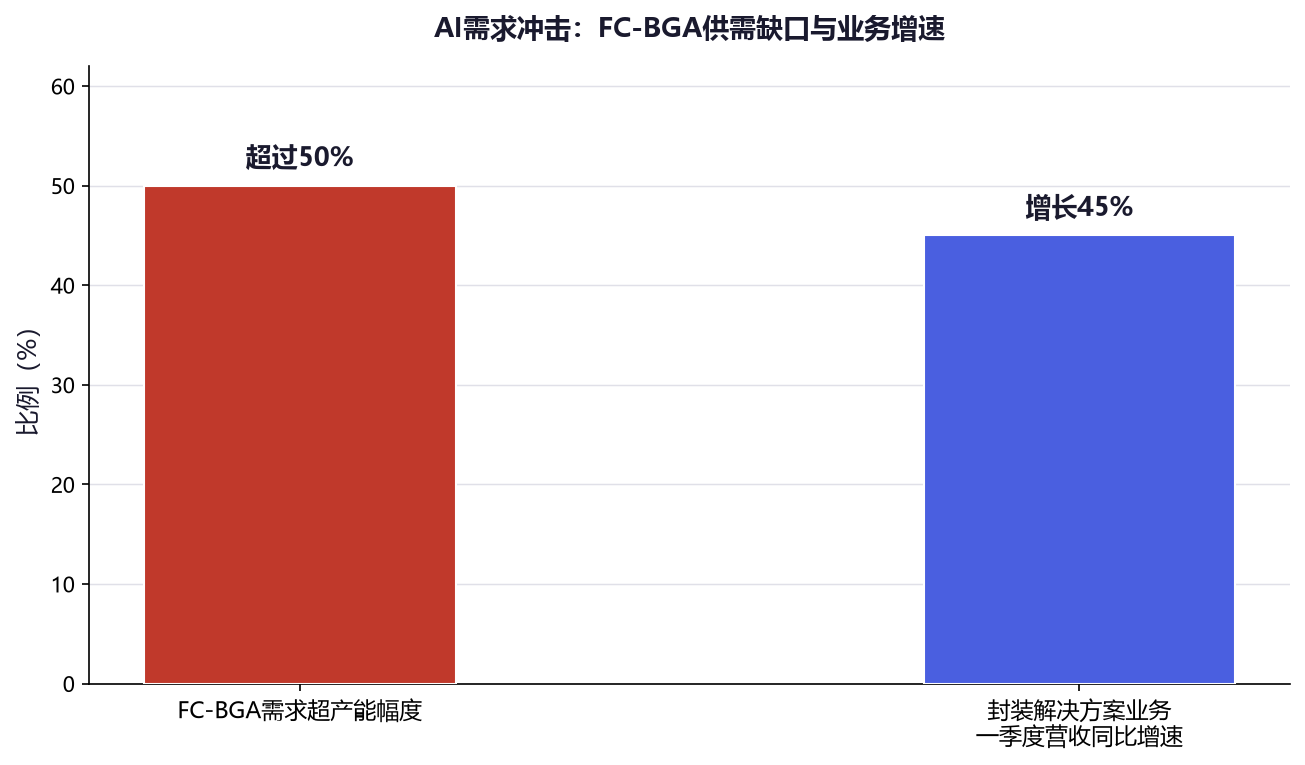
【图表:FCBGA供需缺口与业务增速】
启示:AI供应链的垂直整合2.0
这笔交易标志着AI供应链进入“垂直整合2.0”阶段:第一轮是台积电与客户共建产能(台积电亚利桑那厂的客户预付与承诺),第二轮则是客户直接出资上游材料与封装环节。英伟达先后投资英特尔、绑定Terafab、注资三星电机,正在把从晶圆、封装到基板的整条链都纳入自己的影响圈;特斯拉则在Terafab之外为Optimus与自动驾驶芯片开辟第二供应通道。
对产业而言,客户出资上游意味着两点:其一,AI硬件的紧缺已从芯片传导至封装材料,未来可能继续向设备、原材料环节蔓延;其二,头部客户的产能锁定将挤压未结盟中小客户的供应空间,基板市场的马太效应将加剧。三星电机以客户资金建设产能、以长约锁定销路,把扩产风险转嫁给了需求方——这是一次教科书级的风险重构,也预示着AI供应链的竞争,正从“谁能买到芯片”升级为“谁参与建设了产能”。
结语
28亿美元买不来一座晶圆厂,却足以锁定一条基板产线数年的产出。当英伟达和特斯拉把资本开支直接投向三星电机的厂房,AI供应链的权力结构正在重写:客户不再是价格的接受者,而是产能的共建者。对三星电机,这是成立以来最大单品投资的订单背书;对行业,这是基板从幕后走向AI舞台中央的信号。下一个被客户出资锁定的紧缺环节,或许已经排上了日程。
