

 搜索


1.【IPO一线】嵌入式存储独立厂商全球第二、中国内地领军,晶存科技赴港IPO备案获批
2.西安奕材举行2026年投资者交流会 量价齐升周期开启,盈利弹性加速释放
3.亚世光电前三季度营收7.35亿元,归母净利润同比增长97.27%
4.中颖电子前三季度营收11.08亿元,归母净利润同比增长69.9%
1.【IPO一线】嵌入式存储独立厂商全球第二、中国内地领军,晶存科技赴港IPO备案获批
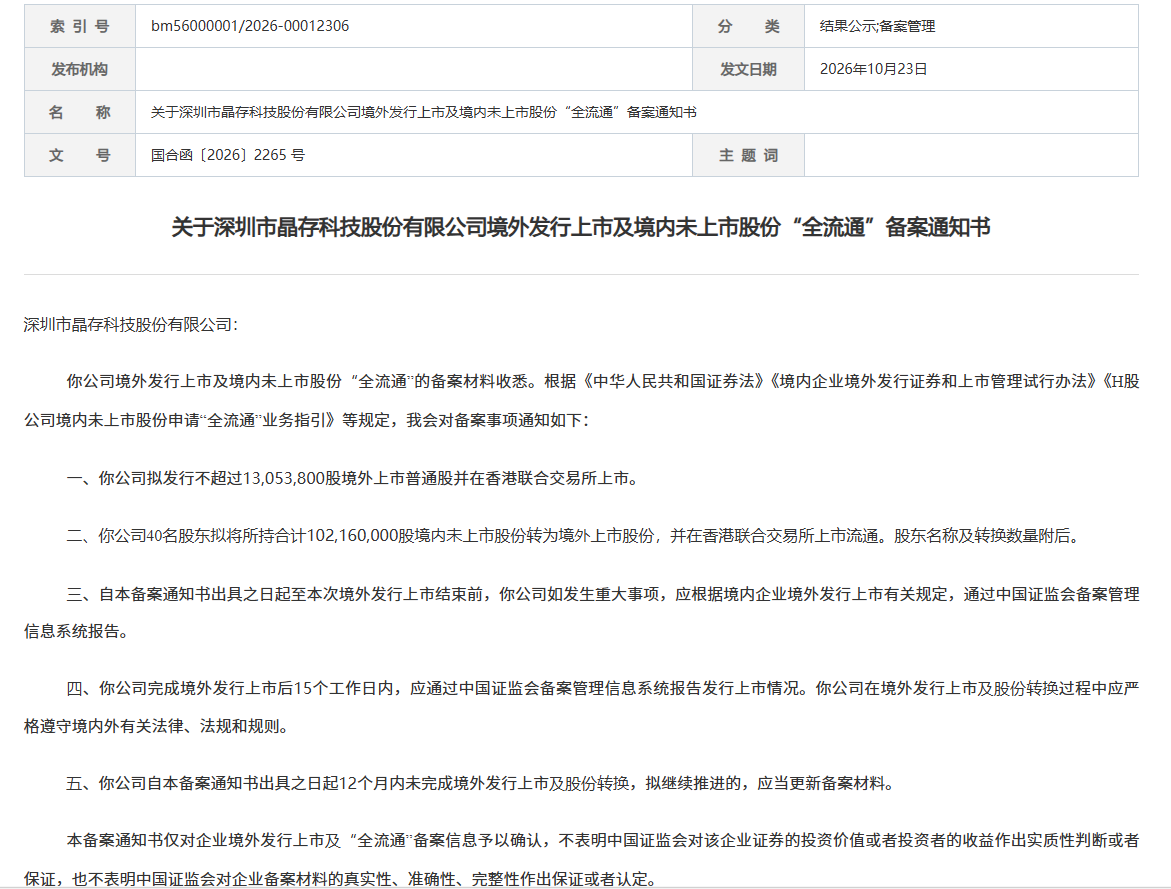
10月23日,中国证监会国际合作司披露了关于深圳市晶存科技股份有限公司境外发行上市及境内未上市股份“全流通”的备案通知书。根据《中华人民共和国证券法》《境内企业境外发行证券和上市管理试行办法》《H股公司境内未上市股份申请“全流通”业务指引》等规定,证监会就该公司备案事项作出通知:晶存科技拟发行不超过13,053,800股境外上市普通股并在香港联合交易所上市;同时,公司40名股东拟将所持合计102,160,000股境内未上市股份转为境外上市股份,并在香港联合交易所上市流通,股东名称及转换数量附于通知书后。
根据港交所IPO招股书披露,晶存科技计划将募资净额用于研发、测试及商业化计划作AI应用的高性能DRAM产品;用于专注于升级现有存储器主控芯片及开发新的存储器主控芯片的研发,以及配备该等自研主控芯片的存储产品的研发、测试及商业化,旨在战略性地扩大产品组合及提升市场竞争力;用于建设新生产基地,旨在扩大生产能力并提升内部运营能力;用于研发及测试新车工规产品,以把握市场机遇;以及用于一般公司及营运资金用途。
晶存科技是中国内地领军嵌入式存储产品独立厂商,主要专注于嵌入式存储产品及其他存储产品的研发、设计、测试(作为生产流程的重要环节)和销售。独立存储器厂商是指不营运自有存储晶圆厂,而是从外部来源采购晶圆的半导体存储厂商,彼等利用自身的设计、封装或测试能力,集成从外部采购的晶圆和其他组件,以提供多样化的存储产品。嵌入式存储产品是嵌入在电子设备中的存储产品,专为特定设备的空间和功能限制而设计,主要用于存储设备的操作系统、应用程序、用户数据和固件。晶存科技的嵌入式存储产品包括基于DRAM的产品、基于NAND Flash的产品以及多芯片封装嵌入式存储产品,其他产品主要包括固态硬盘和内存条。
特别是,晶存科技搭载自研主控芯片的嵌入式存储产品,将自主研发的NAND Flash主控芯片与NAND Flash集成,形成eMMC、UFS、eMCP和ePOP产品。NAND Flash主控芯片作为存储器的核心处理单元,负责管理闪存存储单元及与主机系统的连接,并执行协同、运算和控制等功能。在产品配置方面,eMMC和UFS仅集成主控芯片与NAND Flash,而eMCP和ePOP则同时集成主控芯片、NAND Flash和DRAM。晶存科技还就其他第三方提供的产品为部分客户提供测试服务,作为存储解决方案的补充。
晶存科技的核心技术团队在嵌入式存储器领域深耕约二十年,打造了获得客户广泛认可的RAYSON®和ARTMEM®品牌。其产品应用于多元化的终端领域,包括消费电子产品,例如智能手机、笔记本电脑、平板电脑、教育电子、智慧家居、可穿戴设备及智能机器人,同时也涵盖工业领域和智能座舱系统,并为上述终端设备提供高性能、高可靠性及高耐用性的数据存取能力。面向人工智能全域变革,晶存科技为AI手机、AI PC、机器人及智能座舱系统等跨时代产品落地提供富有市场竞争力的存储方案。
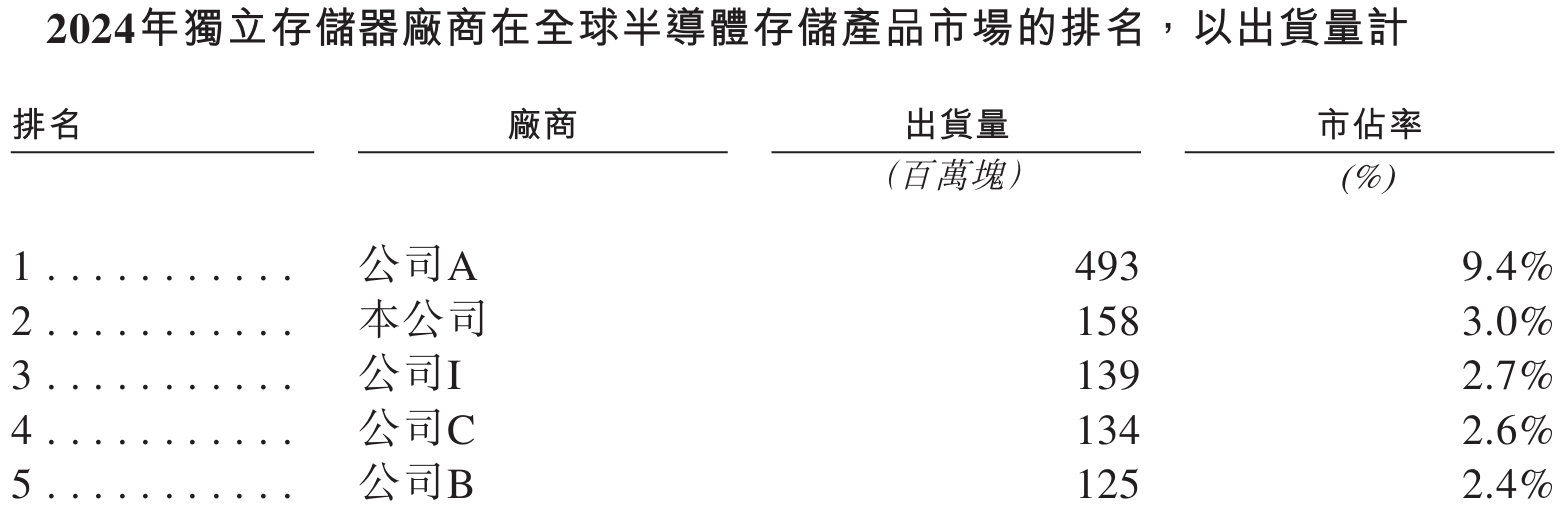
全球半导体存储产品行业是一个庞大且快速增长的市場。根据弗若斯特沙利文的资料,以出货量计,2024年全球半导体存储产品市场规模达138亿块。随着AI技术突破带来的新的存储需求与存储产品本身的技术产品升级驱动,到2029年全球半导体存储产品以出货量计的市场规模将增长至194亿块,2024年至2029年的年复合增长率为7.1%。晶存科技主要参与全球半导体存储产品行业中的全球嵌入式存储产品市场。以出货量计,2024年全球嵌入式存储产品市场规模达86亿块,预计到2029年将增长至123亿块,年复合增长率为7.4%。全球嵌入式存储产品市场由存储产品原厂(IDM)和独立存储器厂商组成,晶存科技在该市场主要与全球及当地独立存储器厂商竞争。以2024年的出货量计,前五大嵌入式存储独立厂商在独立存储器厂商中占据35.4%的市场份额。晶存科技在全球嵌入式存储市场所有独立存储器厂商中排名第二,在独立存储器厂商中占据8.2%的市场份额。
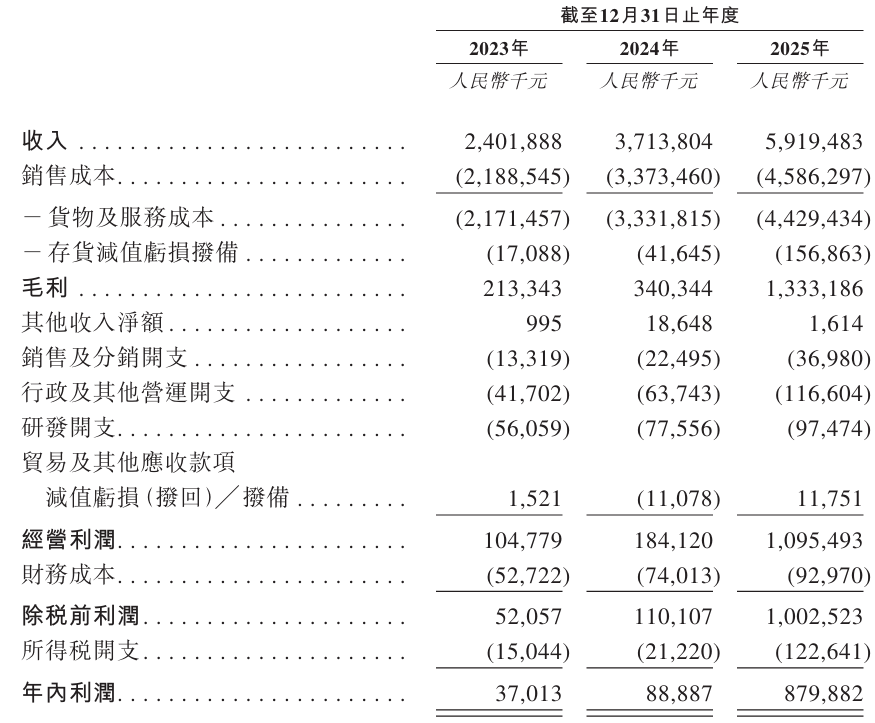
财务数据方面,晶存科技的收入由2023年的人民币24亿元增加54.6%至2024年的人民币37亿元,并进一步增加59.4%至2025年的人民币59亿元。于2023年、2024年及2025年,净利润分别为人民币0.37亿元、0.89亿元及8.80亿元。
2.西安奕材举行2026年投资者交流会 量价齐升周期开启,盈利弹性加速释放
10月23日,西安奕斯伟材料科技股份有限公司(688783.SH)举行2026年投资者交流会,公司核心管理层与广大股东、投资机构围绕半导体市场格局、公司经营业绩、产能与产品布局及未来展望进行深入交流。在当前AI产业持续爆发的需求驱动下,12英寸硅片正进入供不应求、价格上行的新周期;公司以持续向好的经营质量与长远清晰的战略路径,传递出稳健增长与盈利弹性加速释放的良性信号。
市场洞察:AI驱动需求高增,硅片进入量价齐升新周期
交流会上,公司总裁刘还平先生首先就全球半导体产业趋势作了系统分享。在AI、具身智能、新能源汽车等新技术驱动下,全球半导体市场规模持续突破,2026年有望超过1.6万亿美元;云厂商资本开支大幅扩张,晶圆厂加速扩产,叠加HBM、双晶圆键合等先进技术对单位耗片的显著抬升,12英寸硅片需求保持高增长。
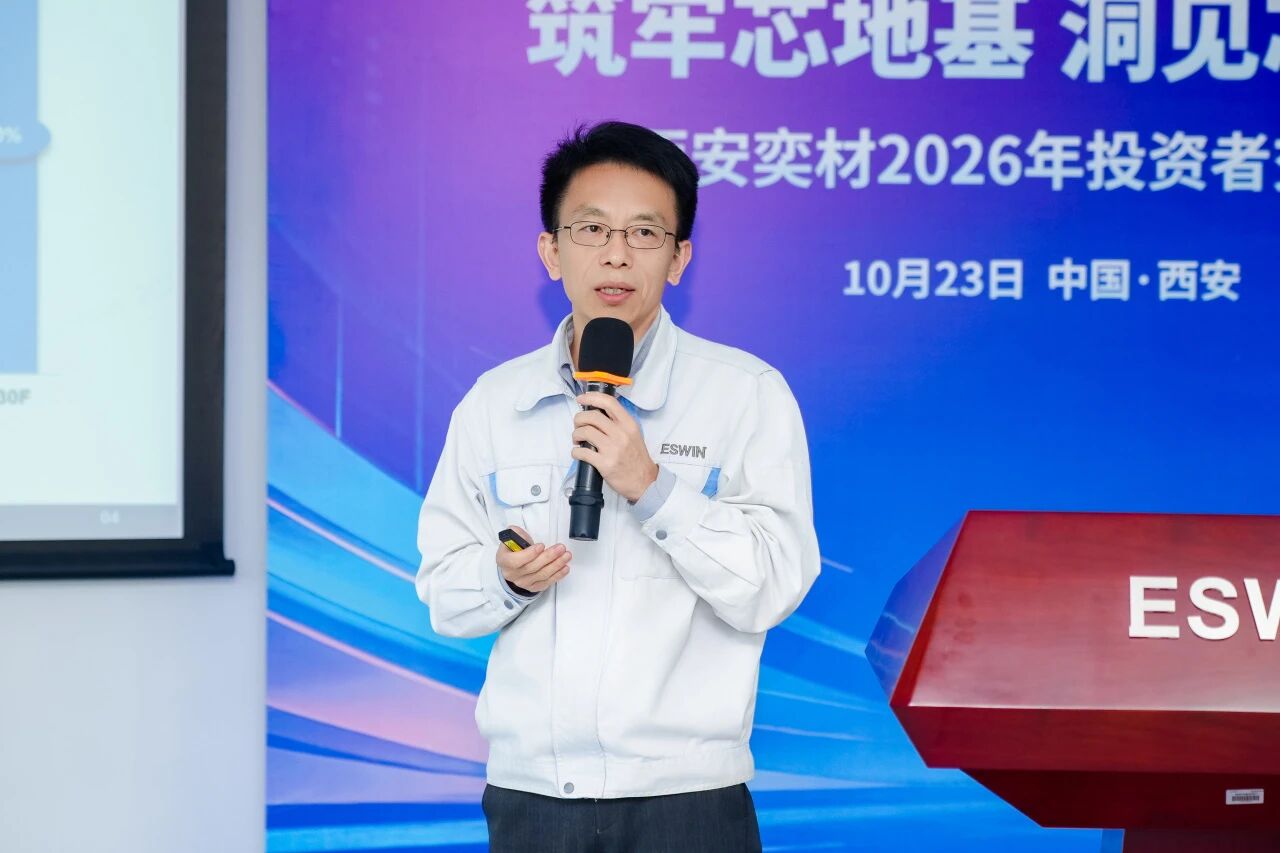
西安奕材总裁刘还平作报告分享
从供需格局来看,上述旺盛需求持续传导,而行业供给释放尚需时间,12 英寸硅片市场供需趋于紧张,行业正迎来量价齐升的结构性上行周期。
产能与产品布局:两大基地三座工厂,头部客户全面覆盖
产能布局方面,公司持续深耕12英寸硅片主航道,已形成西安、武汉两大基地、三座工厂协同扩产格局。其中,西安基地2026年将具备约120万片/月产能,武汉基地第三工厂加快建设,目前首批设备已搬入,计划2027年6月首批产品投产。与此同时,公司参股欣晖材料、奕源科技,在12英寸硅片基础上,拓展石英部件、空白掩膜版、硅部件和碳化硅部件等品类,不断强化对客户的综合配套服务能力。
客户开拓方面,公司12英寸硅片全球出货份额约7.7%、位列全球第六,国内出货份额约25%、稳居国内第一;截至三季度,累计通过验证客户达210家,三星、SK海力士相继导入,全球头部存储与逻辑客户实现全面覆盖,并从测试片向逻辑、NAND、DRAM等更高价值正片供应持续延伸。
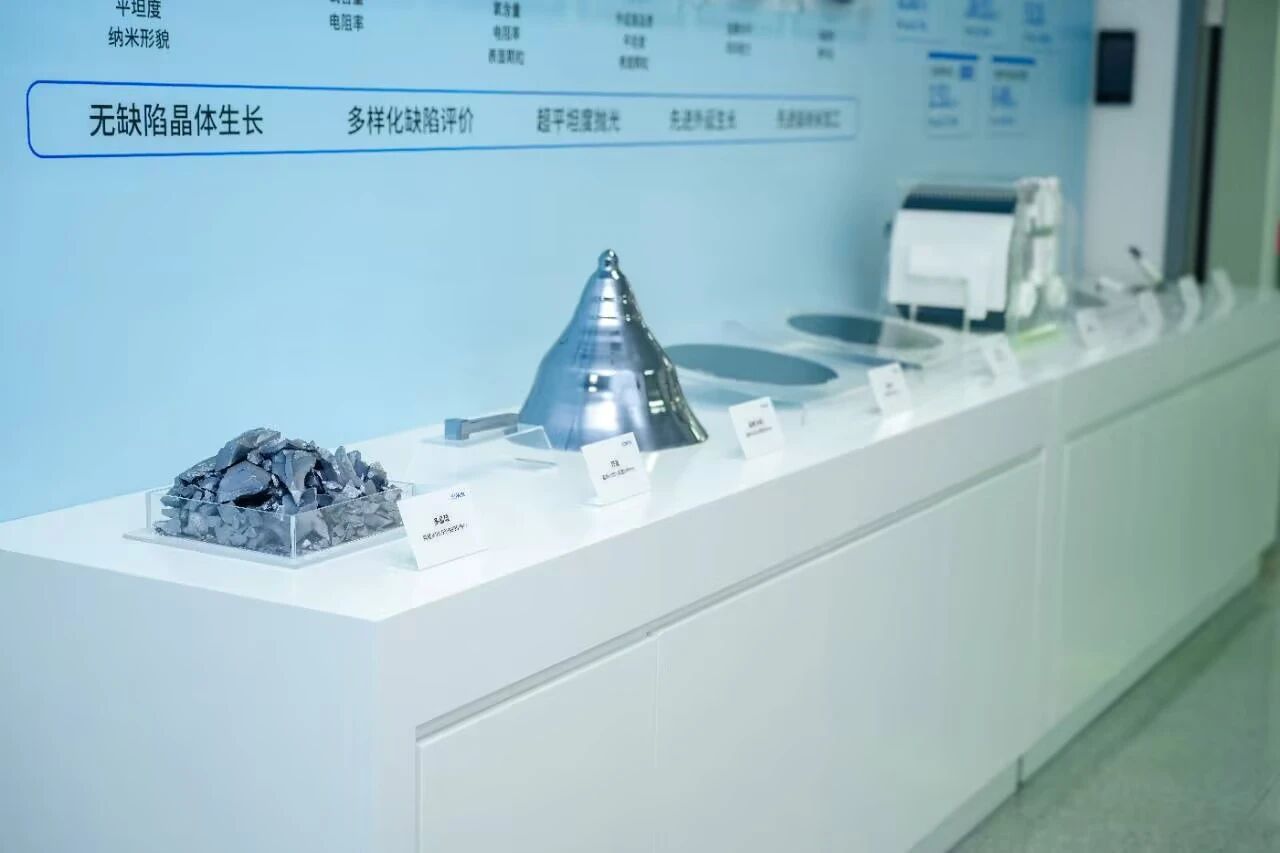
西安奕材展出硅片产品及生产流程
前三季度业绩:产销两旺,规模效应持续释放
业绩方面,2026年前三季度,公司实现营业收入26.51亿元,同比增长37.16%;销量830万片,同比增长42.72%。其中,Q3单季营业收入10.62亿元、销量331万片,同比分别增长68.50%、67.98%。
刘还平提到,在前三季度价格基本锁定的情况下,业绩增长主要来自销量提升与产品结构优化:Q3毛利率提升至6.45%,为近7个季度最高;正片占比达84.02%。外延片Q3超越抛光片成为第一大品类,高端测试片自年初以来增长93%,高附加值产品占比持续提升。
公司产能利用率维持高位,Q3产销率达108%,在手订单充足;前三季度EBITDA累计12.16亿元,经营韧性强劲,经营质量持续改善。归母净利润1.51亿元,实现扭亏为盈。
未来展望:三重共振,2027年盈利弹性加速释放
刘还平表示,展望未来,长单已锁定2027年产能90%以上,后续叠加产能释放、价格上行、成本摊薄三重因素,盈利弹性将显著增加。目前行业新一轮涨价主要客户已完成磋商,将于2027年落地执行。
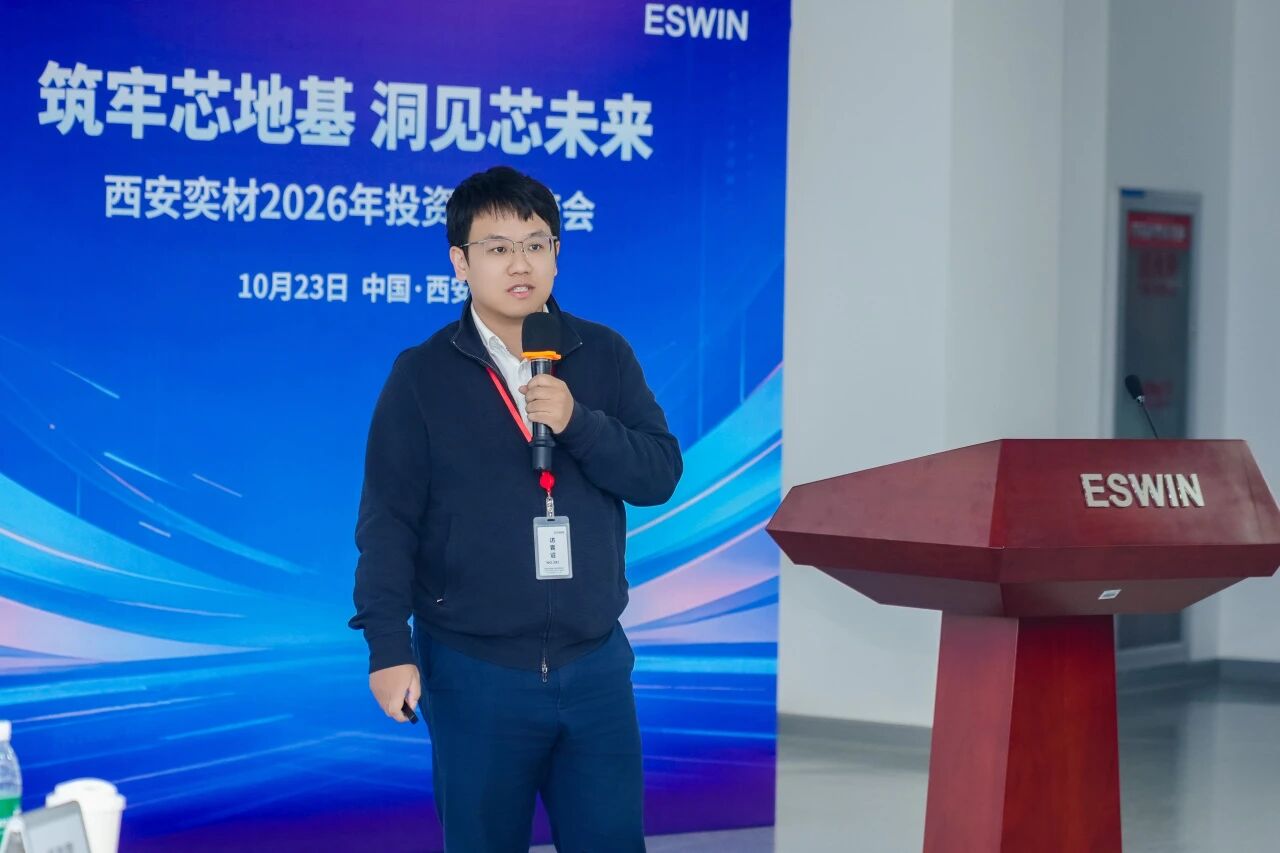
中信证券分析师陈旺作行业研判
本次交流会上,中信证券分析师陈旺先生也围绕半导体行业新一轮上行周期背景下国内硅片公司机遇作报告分享。陈旺认为,AI 算力资本开支拉长了本轮半导体上行周期,硅片市场迎来结构性供需紧缺,看好先进轻掺与重掺硅片的涨价弹性。对比上一轮三年左右的量增周期,依托 AI 需求带来的确定性增量,本轮行业的量增周期有望延续五年左右,硅片价格上行周期才刚刚起步。放眼长期,海外市场拓展将打开全新增长曲线,国产 12 英寸硅片行业具备广阔的成长空间。
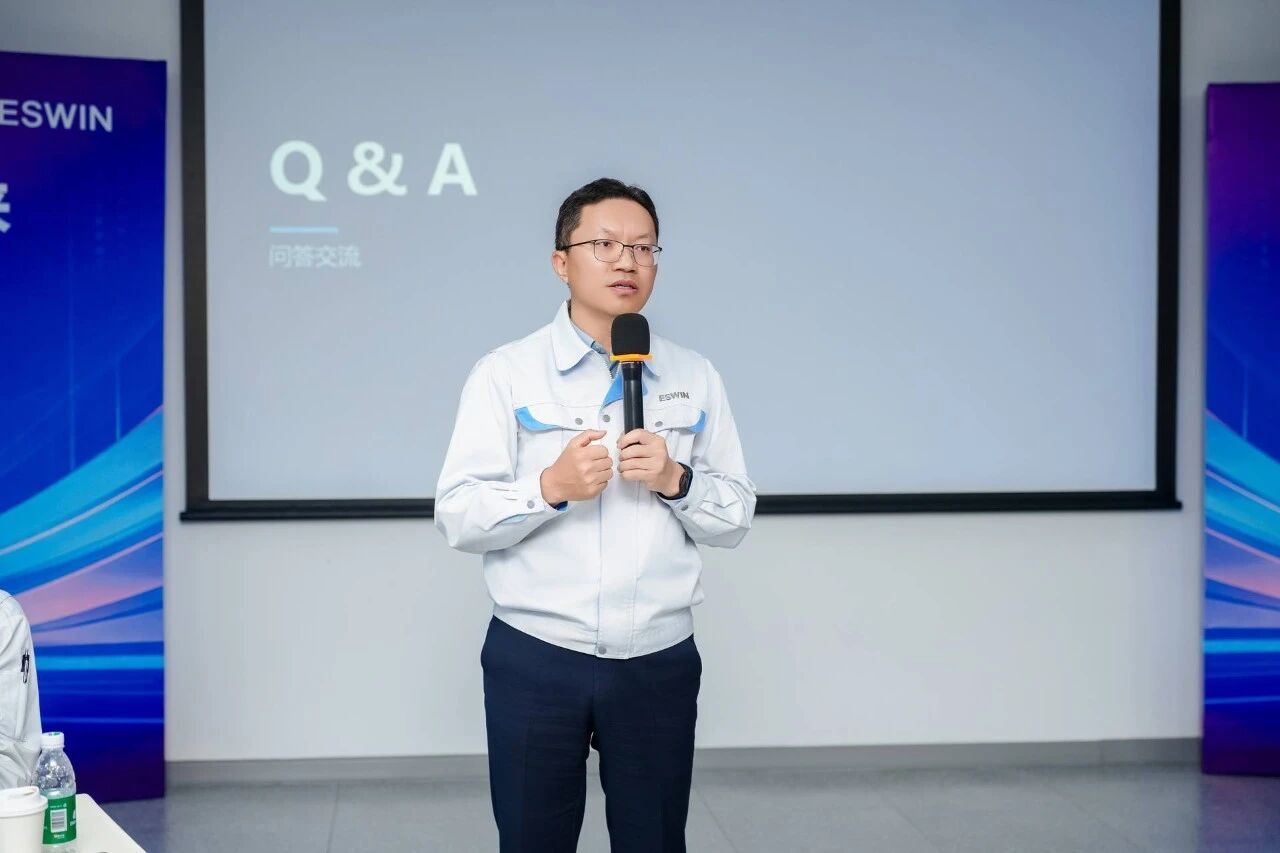
西安奕材董事长杨新元作总结发言
交流会最后,西安奕材董事长杨新元作总结发言。他表示,立足新一轮硅片上行周期,公司将按照战略规划,快速释放产能,不断提升管理运营能力,提高产品良率和品质稳定性,加速先进技术突破,同时强化产业协同,以持续向好的经营业绩回馈广大投资者的信任。(奕斯伟材料)
3.亚世光电前三季度营收7.35亿元,归母净利润同比增长97.27%
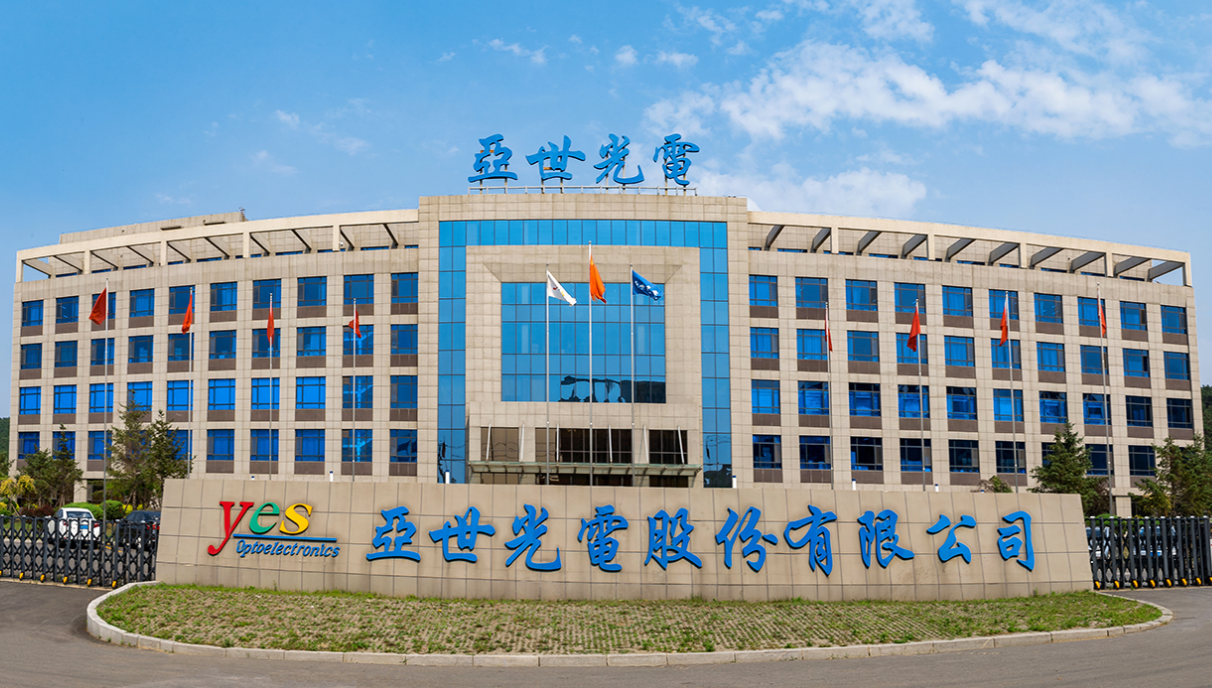
亚世光电(集团)股份有限公司(证券代码:002952)10月23日披露2026年第三季度报告。数据显示,今年前三季度公司实现营业收入7.35亿元,同比增长9.90%;实现归属于上市公司股东的净利润2465.04万元,同比增长97.27%;扣除非经常性损益后的净利润为2048.33万元,同比增长198.37%。营收稳步增长,利润实现较大幅度提升,其中扣非净利润增速显著高于归母净利润,主业盈利改善明显。
分单季看,第三季度公司实现营业收入2.63亿元,同比增长11.39%;归属于上市公司股东的净利润为1010.09万元,同比增长41.95%;扣除非经常性损益后的净利润为892.69万元,同比增长43.12%。
现金流与资产层面,前三季度公司经营活动产生的现金流量净额为1502.44万元,上年同期为-4525.56万元,同比由负转正,报告解释主要系销售商品、提供劳务收到的现金增加所致。截至报告期末,公司总资产为12.01亿元,较上年度末增长5.70%;归属于上市公司股东的所有者权益为8.90亿元,同比增长2.29%。报告显示,期末存货为3.28亿元,较期初增加,主要原因为订单增加、储备原材料、半成品及成品相应增加。
4.中颖电子前三季度营收11.08亿元,归母净利润同比增长69.9%
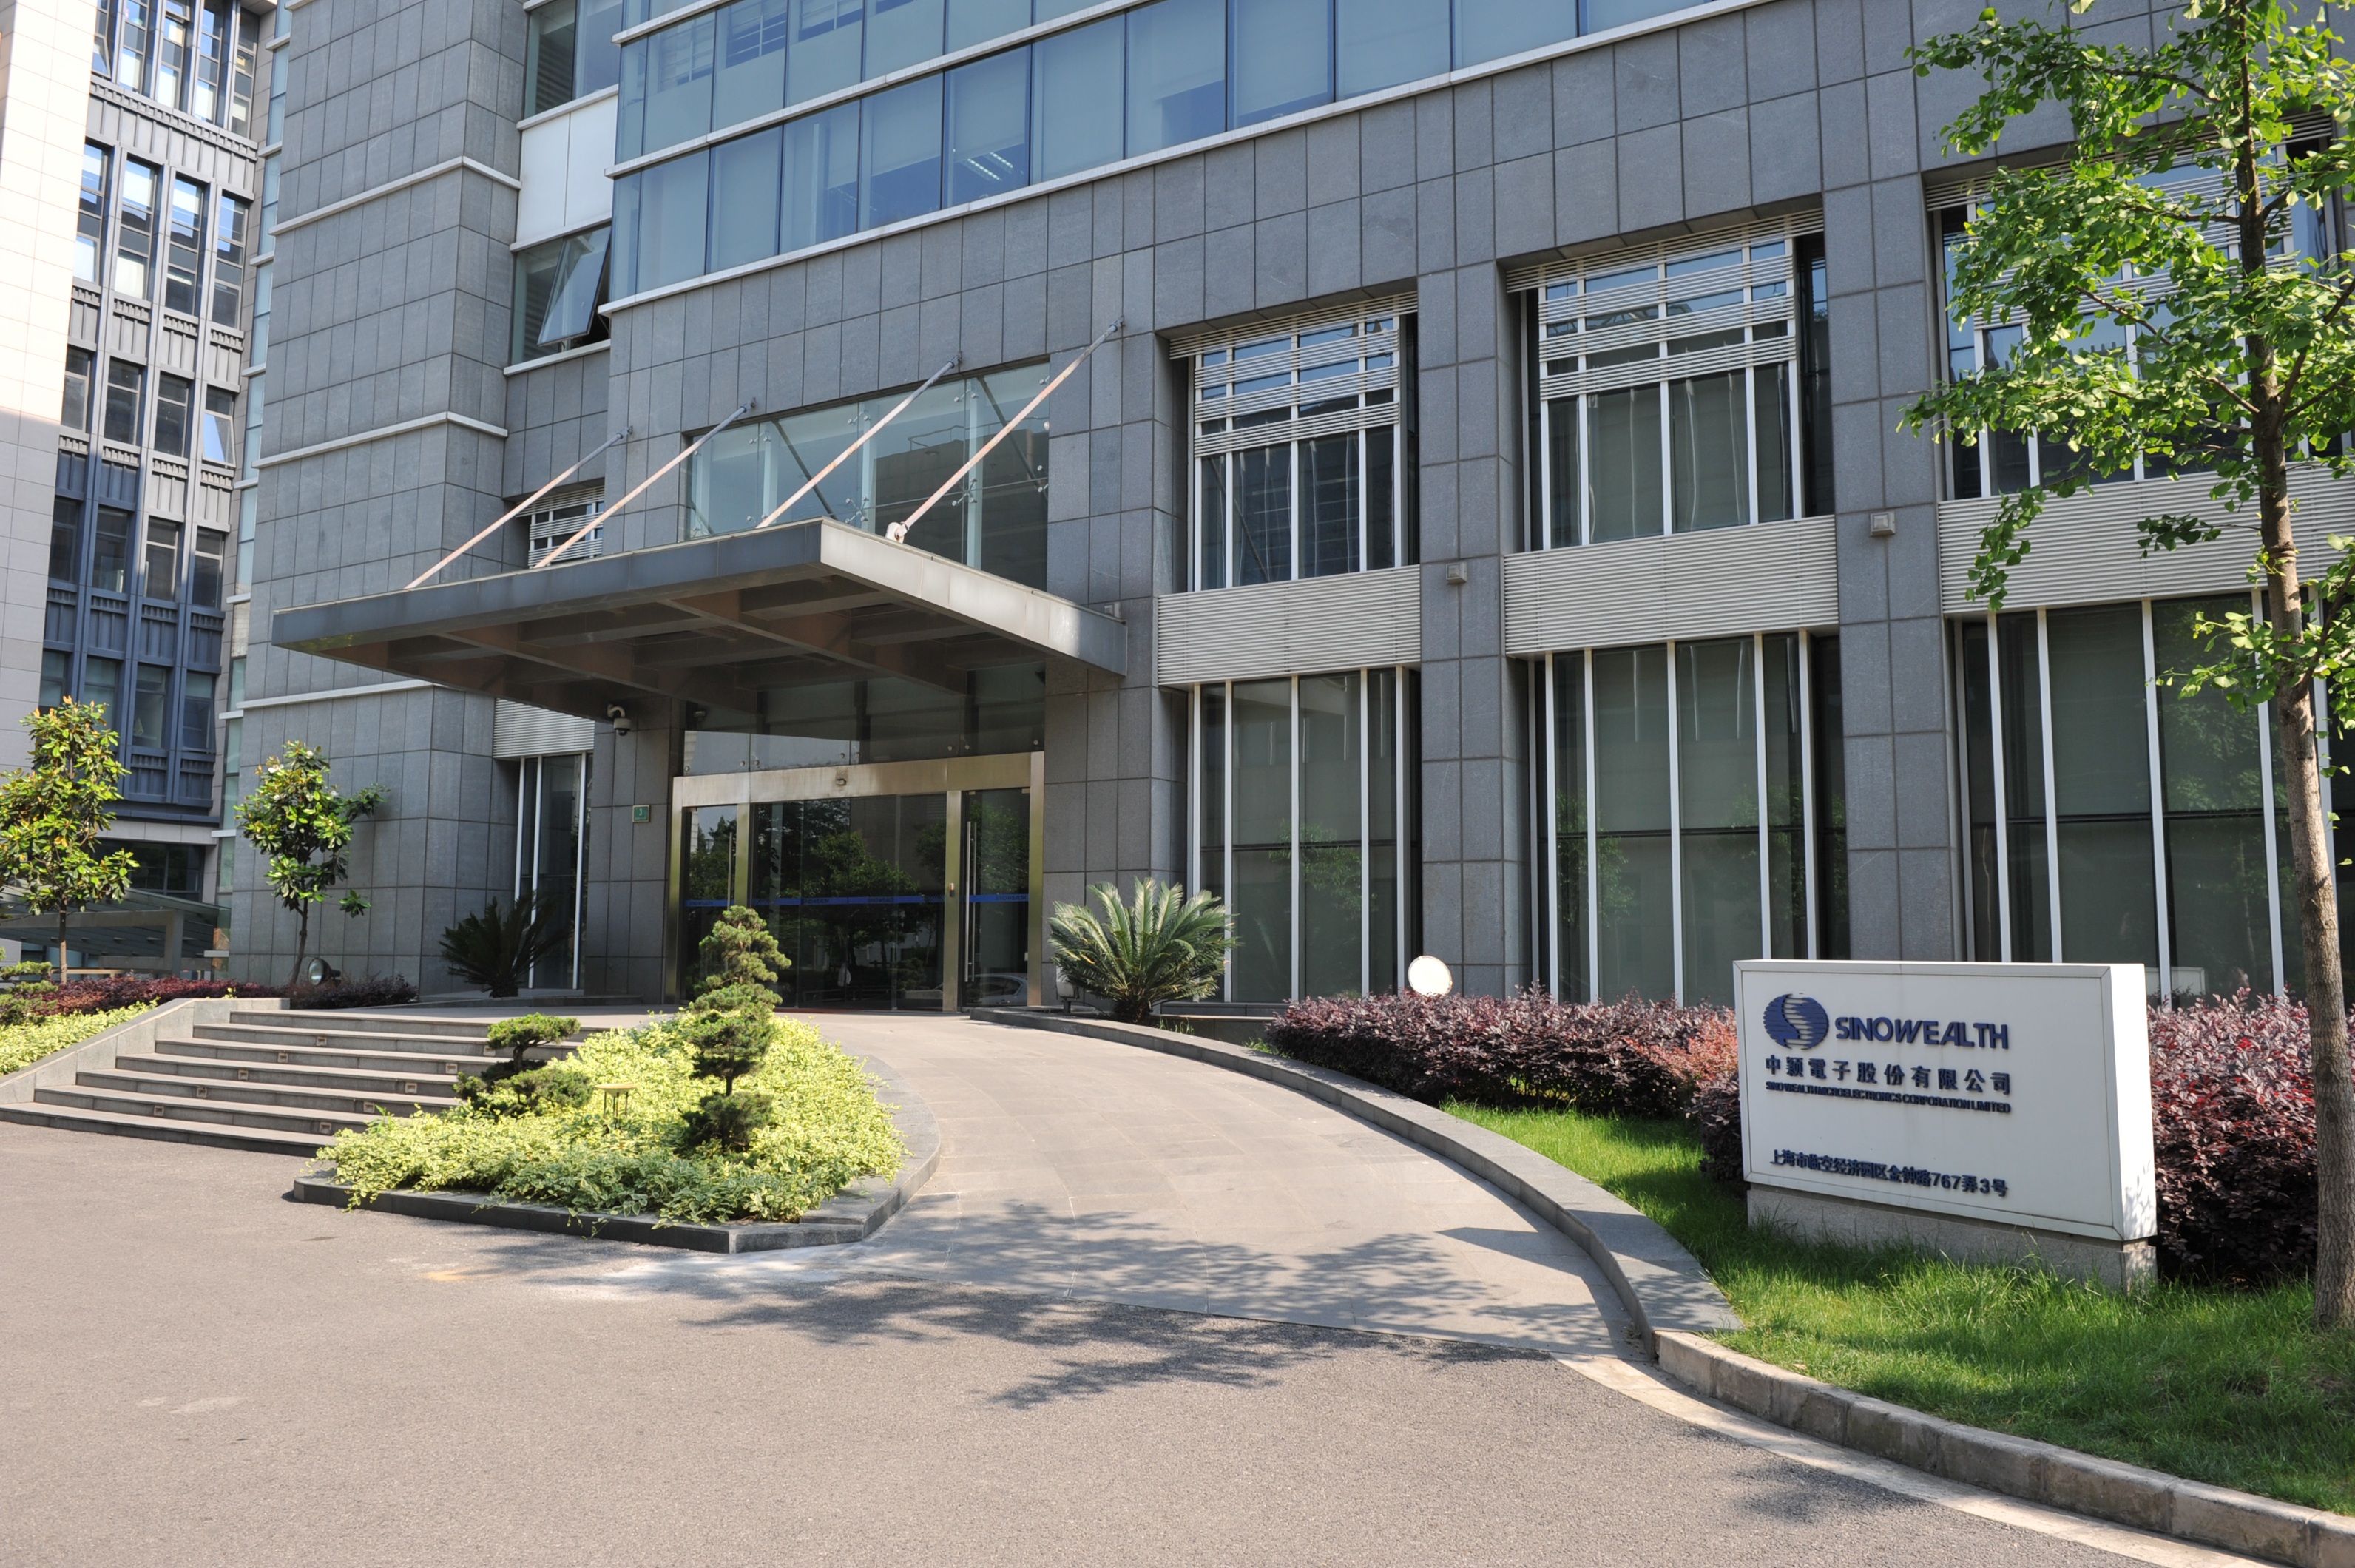
中颖电子股份有限公司(证券代码:300327)10月22日披露2026年第三季度报告。数据显示,今年前三季度公司实现营业收入11.08亿元,同比增长14.60%;实现归属于上市公司股东的净利润9692.20万元,同比增长69.90%;扣除非经常性损益后的净利润为8046.31万元,同比增长46.06%。报告解释称,受全球半导体行业整体宏观环境带动,公司经营业绩进一步改善,前三季度综合毛利率为30.98%,同比去年同期基本持平。
分单季看,第三季度公司实现营业收入3.85亿元,同比增长22.57%;归属于上市公司股东的净利润为2592.65万元,同比增长62.21%;扣除非经常性损益后的净利润为3387.43万元,同比增长102.61%。报告显示,三季度公司主营业务销售持续增长,毛利率较上半年逐步修复,单季毛利同比增加2280万元,增幅22.43%;营业费用亦有一定程度降低,较去年同期减少390万元,主要系控股子公司芯颖科技费用减少所致。
报告对控股子公司芯颖科技的经营风险作出提示。芯颖科技所处OLED显示驱动芯片行业竞争持续加剧,其产品目前主要应用于手机维修市场及品牌穿戴设备领域,尚未实现品牌智能手机市场的成功导入,中长期成长空间受限;同时,国内OLED市场受客户结构及产品特性影响,行业整体毛利偏低,若无足够规模效应支撑,盈利难度较大。芯颖科技自身经营规模较小,累计亏损严重,经营持续承压,报告期内尽管管理层持续降本增效和业务调整,但受行业人才竞争加剧及自身业务收缩优化等影响,人员流失严重,持续亏损,面临资金链紧张等压力。此外,报告期内公司投资的合伙企业确认公允价值变动损失847万元。
资本运作方面,公司向特定对象发行股票已于2026年9月获得中国证监会同意注册的批复,本次发行最终发行价格为20.05元/股,发行数量49407114股,募集资金总额为9.91亿元,扣除发行相关费用后募集资金净额为9.84亿元,将用于高端工业级(含车规)模拟、数模混合芯片研发及产业化项目、高端工业级(含车规)主控SoC(含智能化)研发及产业化项目及补充流动资金。
现金流与资产层面,前三季度公司经营活动产生的现金流量净额为1.84亿元,同比增长8.06%。截至报告期末,公司总资产为21.98亿元,较上年度末增长1.99%;归属于上市公司股东的所有者权益为18.31亿元,同比增长2.86%。
