

 搜索


ASM International三季报三重超预期:营收同比增约45%,四季度指引高于一致预期,2027年目标上调至超57亿欧元,提前三年锁定2030年目标,公司归因于AI相关产能投资。
核心观点
1. ASM三季报的罕见之处不在超预期的幅度,而在“兑现”的方式:当季营收、下季指引与中期目标三线齐超,公司史上首次提前给出2027年指引,将原定2030年达成的销售目标提前三年锁定,AI产能投资由此从财报电话会里的“叙事”变成了可证伪的财年目标。
2. 传导链条清晰可验证:云厂商AI资本开支流向AI芯片与高带宽存储扩产,先进制程单位产能投资逐代抬升,ALD作为先进制程薄膜工艺的“标配”成为确定性受益环节,ASM以全球第一的ALD份额卡位核心。
3. 行业横截面印证景气共振:ASML三季度营收同比增长55.2%,应用材料增长24.8%,泛林集团增长约54%,SEMI将2026年全球设备销售额预测上调至1659亿美元;AI相关设备支出占比由约15%跃升至约35%,成为设备需求的主导变量。
4. 高预期之下需盯住验证变量:供应链与洁净室瓶颈制约交付节奏,存储扩产的结构分化、出口管制的地缘扰动,都是判断景气“下半场”的关键观察项;订单出货匹配度与2027年指引兑现进度,将决定行情从叙事驱动转向业绩驱动的成色。
三重超预期:一份“兑现型”财报的含金量
这份财报的罕见之处,不在于超预期的幅度,而在于“兑现”的方式。ASM International三季度营收11.59亿欧元,同比增长45%(固定汇率口径增长44%),落在指引区间上沿并创下单季纪录,明显高于市场预期的11.0亿欧元;毛利率维持在52.0%的高位,净利润3.081亿欧元。四季度指引12.3亿欧元、上下浮动5%,同样高于伦敦证券交易所集团调查中分析师平均预计的11.8亿欧元。
真正让市场意外的是中期目标。ASM预计在固定汇率下2027年营收将超过57亿欧元,较今年7月“超过46亿欧元”的原预测大幅上调约24%,也高于分析师平均预计的54.1亿欧元——这意味着公司原定2030年实现的销售目标,将提前三年在2027年达成。Degroof Petercam资深分析师迈克尔·罗格将这份财报概括为“三重超预期”(triple beat):三季度业绩、四季度指引与年度展望,三线齐超。
摩根大通在最新研报中点出了这份财报更深一层的信号:ASM历史上首次在四季度尚未开启时便提前给出下一财年指引。在该公司看来,这一动作传递出订单能见度“非常强”的判断;而鉴于ASM历来指引风格谨慎,提前给出的数字大概率偏保守——指引隐含的2027年约34%的营收增速,甚至低于摩根大通对2027年晶圆厂设备(WFE)支出增长38%的预测,后续仍存上调空间。
资本市场的反应直接而充分:财报发布当日,ASM美国存托凭证上涨7.89%至836.74美元,公司同步宣布了最高3亿欧元的股票回购计划。首席执行官希cem·姆萨德(Hichem M'Saad)的表述是理解这份财报的钥匙:“需求环境依然非常强劲,我们的客户普遍面临产能紧张的局面,并正在迅速采取行动提高产量。”公司同时坦承供应链正处于紧张状态,正与供应商及客户合作加快设备交付。需求旺到迫使公司谈论供给侧约束,这在设备行业历来是景气强度的确认信号。
从AI资本开支到设备订单:传导链条正在跑通
AI产能投资如何变成设备商的收入表?传导链条可以拆成三级:云厂商与互联网平台的资本开支流向AI加速芯片与高带宽存储(HBM),芯片需求推动代工厂与存储厂商扩产,扩产最终落为设备订单。
链条最上游仍在加码。Gartner预计2026年全球人工智能支出将达2.67万亿美元、同比增长49.5%,其中超过一半投向基础设施。制造端的印证更为具体:ASM的主要客户台积电2026年资本开支计划超过520亿美元,部分指引口径最高看至640亿美元;英特尔亦计划在新工厂建设与设备采购上投入约200亿美元。
中段的结构变化更值得关注。先进制程的“单位产能投资”正在逐代抬升——3纳米节点单位产能投资较5纳米增加38%至55%,2纳米较3纳米再增约50%;而半导体制造环节超过70%的资本开支直接投向设备。换言之,即便晶圆产能扩张同样的幅度,先进制程时代流到设备商手里的“蛋糕”比例也在天然变大。日经亚洲的统计显示,HBM堆叠、CoWoS先进封装与GAA环绕栅极等AI相关设备需求,占全球设备支出的比重已从约15%跃升至约35%,三年间翻倍有余。
链条末端则由ASM自己给出了确认。公司明确表示,2027年的增长动力主要来自存储芯片和先进逻辑芯片制造商的强劲需求——随着科技企业扩建AI数据中心,半导体制造商正加快扩产并增加先进设备投资。ASML在同一周期给出了侧面验证:其三季度财报电话会上,管理层表示当前规划的2027年至2028年供给仍不足以满足需求,部分客户已在讨论2029年乃至2030年的订单。
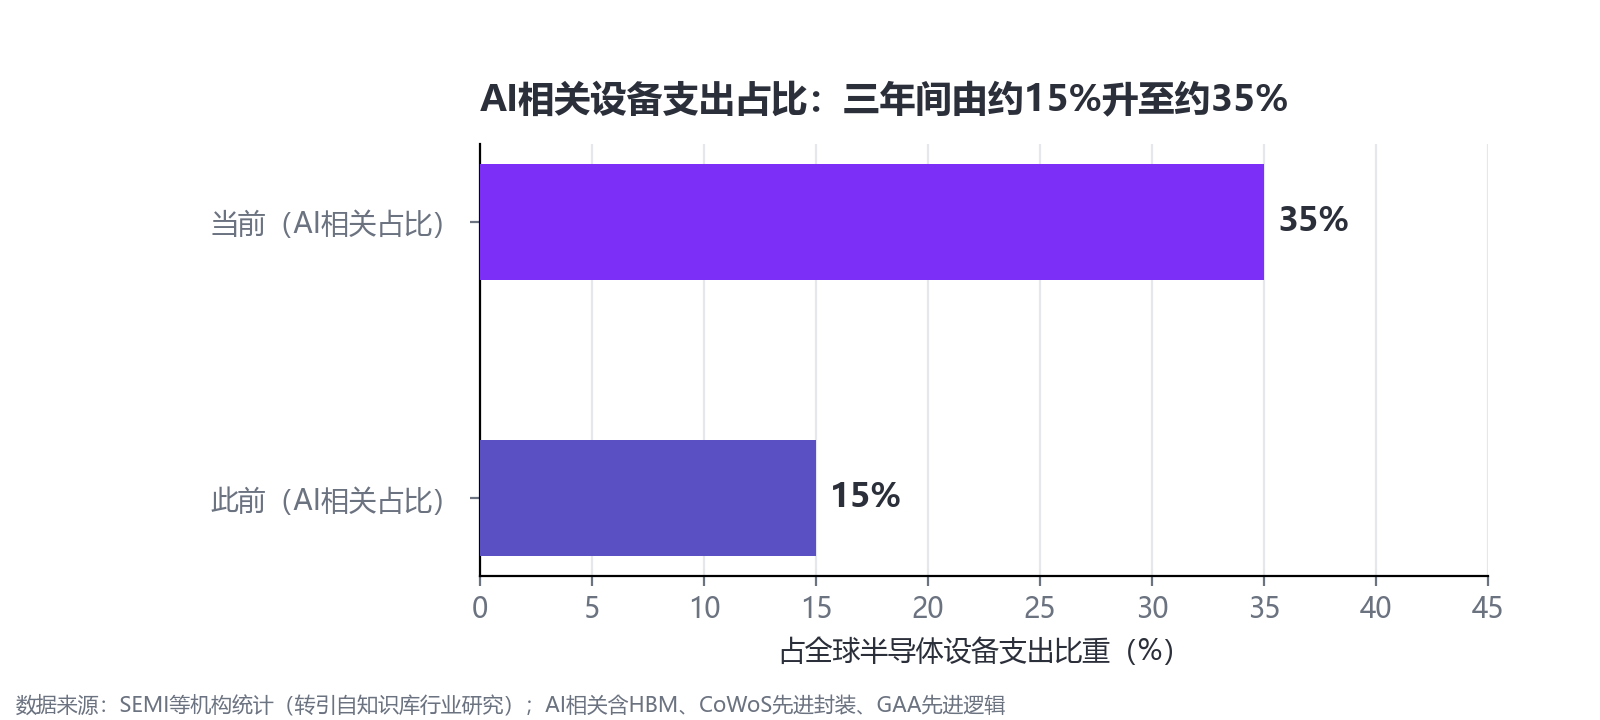
占比从15%到35%的跃迁,意味着设备需求的主导变量已经切换:上一轮周期看手机与PC的换机节奏,这一轮看AI算力基建的建设进度。结构性力量正在替代周期性力量,这是本轮设备行情区别于以往的核心特征,也是“景气度”三个字在当下可以被当作成长性来讨论的原因。
ALD卡位:一次沉积一个原子层的技术壁垒
ASM为什么能在AI扩产中拿到超额增速?答案藏在其主业——原子层沉积(ALD)的工艺特性里。ALD每次只往晶圆上沉积一个原子层,厚度控制精确到埃级,能在复杂三维结构表面实现近乎100%的阶梯覆盖。芯片制程越先进,对这种"逐原子建造"能力的依赖就越深:High-K栅介质、GAA纳米片的硅锗交替堆叠、3D NAND的高深宽比阶梯填充,都离不开ALD的保形沉积。
更关键的是技术演进的方向。随着DRAM存储器向类逻辑的高介电常数金属栅乃至4F2架构迁移、逻辑芯片推进背面供电网络并迈向1.4纳米节点,ALD与外延工艺的层数和复杂度将持续增加——先进制程每前进一步,ALD的工序数量不是持平而是在增加。这正是ASM能够长期跑赢WFE行业增速的底层逻辑,也是摩根大通判断其2027年盈利预期仍将上修的产业依据。
ASM在这个环节的卡位近乎“教科书级”。2007年,公司的Pulsar ALD设备成为全球首个用于铪基High-K材料大规模量产的系统,由此确立全球最大ALD设备供应商地位,市占率一度超过50%;Gartner口径下,2020年ASM在全球ALD市场份额高达46%,位居第一;VLSI Research统计的2019年单晶圆ALD设备市场,其份额达到53%。摩根大通的表述更为直白:ASMI已在ALD设备的逻辑芯片市场占据主导地位,全球主要先进制程厂商在5纳米、3纳米、2纳米工艺中均已采用其设备。
市场空间本身也在扩张。按照ASM在2023年投资者日披露的预测,全球ALD市场规模2022年约26亿美元,2025年将增至31亿至37亿美元,2027年达42亿至50亿美元,2022年至2027年复合增速10%至14%。对照当前AI驱动的扩产节奏,这一预测偏保守的概率不低——ASM自己把2030年的目标提前到2027年,本身就是对行业增速最直接的重新定价。此外,公司2022年收购意大利LPE进入碳化硅外延设备市场,电动车功率器件需求为ALD之外提供了第二条增长曲线。
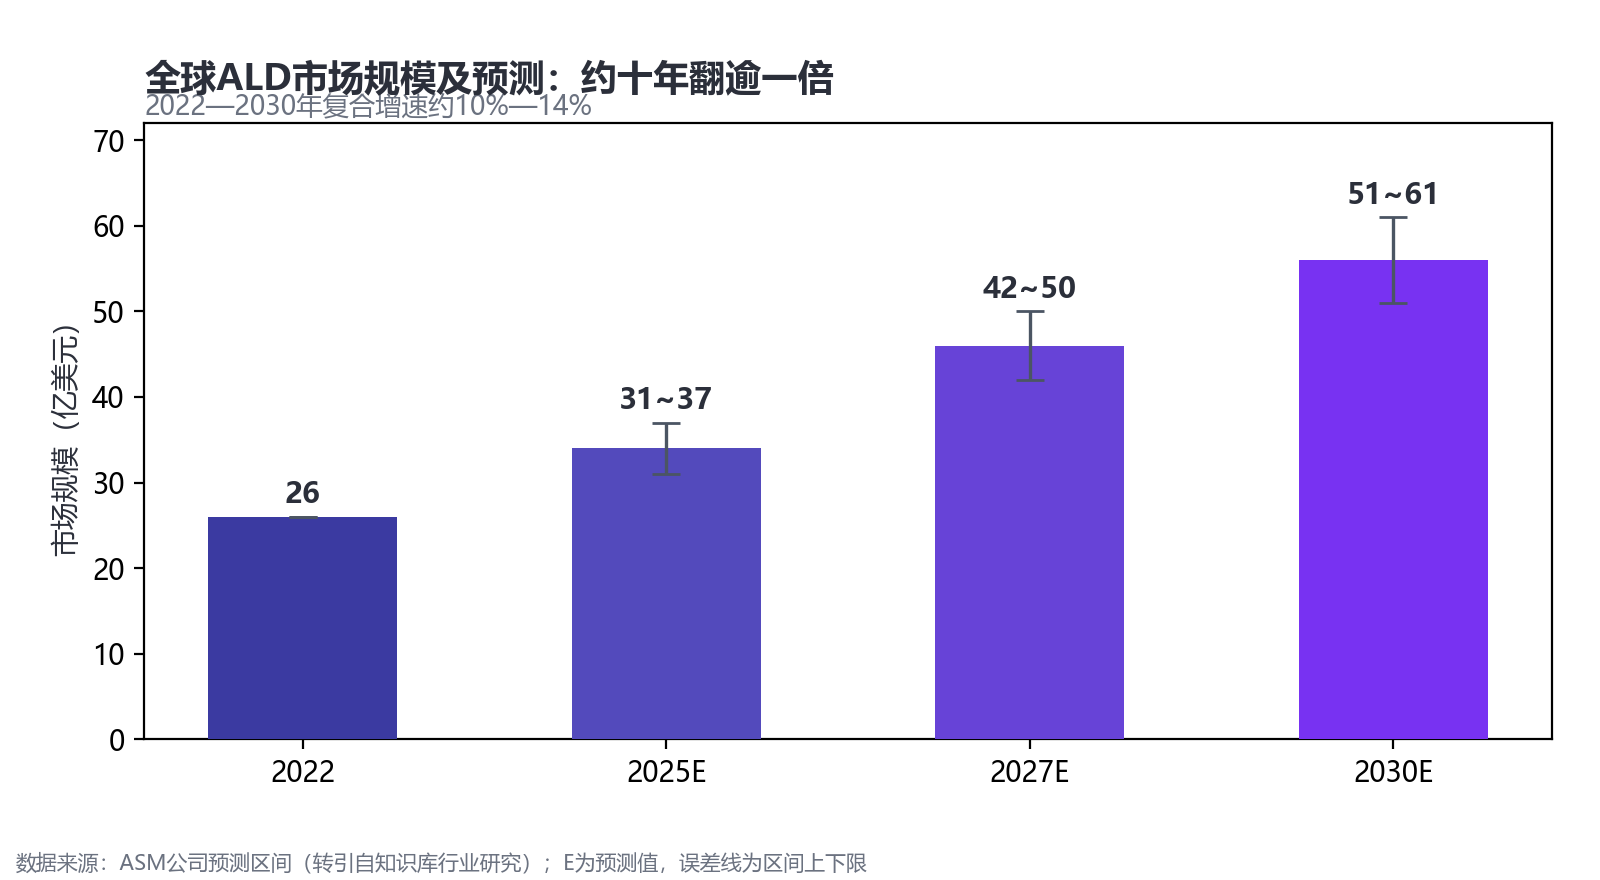
ALD是“先进制程渗透率”与“单机价值量”双升的环节:制程节点每推进一代,ALD工序层数增加带来设备用量增长,而埃级厚度控制带来的技术壁垒又支撑着设备单价与毛利率。国产链条上的映射同样清晰:微导纳米是国内首家将量产型High-K ALD设备应用于集成电路前道产线的厂商,其ALD产品在营收规模、订单总量和市占率上连续多年位居国内同类企业第一;拓荆科技ALD设备收入同比激增191.8%,累计出货反应腔超过140个。当全球ALD蛋糕以双位数复合增速扩张时,设备环节的技术卡位者无论在阿姆斯特丹还是在本土产线,都在分享同一场先进制程的红利。
行业横截面:ASML、应用材料与泛林的景气共振
单家公司的超预期可能被解释为个体执行,但当龙头设备商在同一周期集体交出超预期答卷时,行业景气便有了横截面意义上的证据。
光刻环节,ASML三季度净销售额116.62亿欧元,同比增长55.2%,创历史新高;净利润49.60亿欧元,同比增长133.4%;公司同时将2026年全年净销售额指引上调至440亿至450亿欧元,并预计四季度进一步升至142亿至152亿欧元。订单端的信号更为领先——此前一个季度其新增订单曾达创纪录的132亿欧元,远超市场预期,其中存储客户贡献过半。产能端,ASML正基于2026年约65台低数值孔径EUV的产能规划推动扩产,2027年拟提升30%、2028年研究再提升30%;单价高达3.8亿美元的高数值孔径EUV亦已获得台积电、英特尔与三星合计18台订单。
沉积与刻蚀环节,应用材料2026财年第三季度营收91.15亿美元,同比增长24.8%,毛利率50.3%;其中半导体系统业务收入70.40亿美元、同比增长26.5%,代工与逻辑占比67%,DRAM收入占比由22%升至26%,反映AI算力驱动下存储资本开支明显回暖。管理层预计2026自然年公司半导体设备业务增长将超过30%。泛林集团最新季度收入82.19亿美元,同比增长约54%,下一季度指引86亿美元、上下浮动4亿美元;其原子层刻蚀(ALE)设备订单翻倍,主攻400层以上3D NAND堆叠——与ALD同属"原子级加工"阵营的ALE订单放量,从刻蚀侧印证了先进结构对原子级工艺的密度要求。泛林管理层还给出过一个量级判断:未来五年约2.5万亿美元的AI数据中心资本支出,将对应约2000亿美元的晶圆厂设备支出,其中超过一半流向存储。
公司 | 最新报告期 | 季度营收 | 同比增速 | 关键信号 |
ASM International | 2026年三季度 | 11.59亿欧元 | +45% | 四季度指引12.3亿欧元超预期;2027年目标超57亿欧元,提前三年锁定原2030年目标 |
ASML | 2026年三季度 | 116.62亿欧元 | +55.2% | 全年指引上调至440亿至450亿欧元;客户预计2028年前行业持续供不应求 |
应用材料 | 2026财年三季度 | 91.15亿美元 | +24.8% | 代工逻辑占半导体系统收入67%;预计2026自然年设备业务增长超30% |
泛林集团 | 最新财季 | 82.19亿美元 | 约+54% | 原子层刻蚀订单翻倍;下季指引86亿美元,超市场预期 |
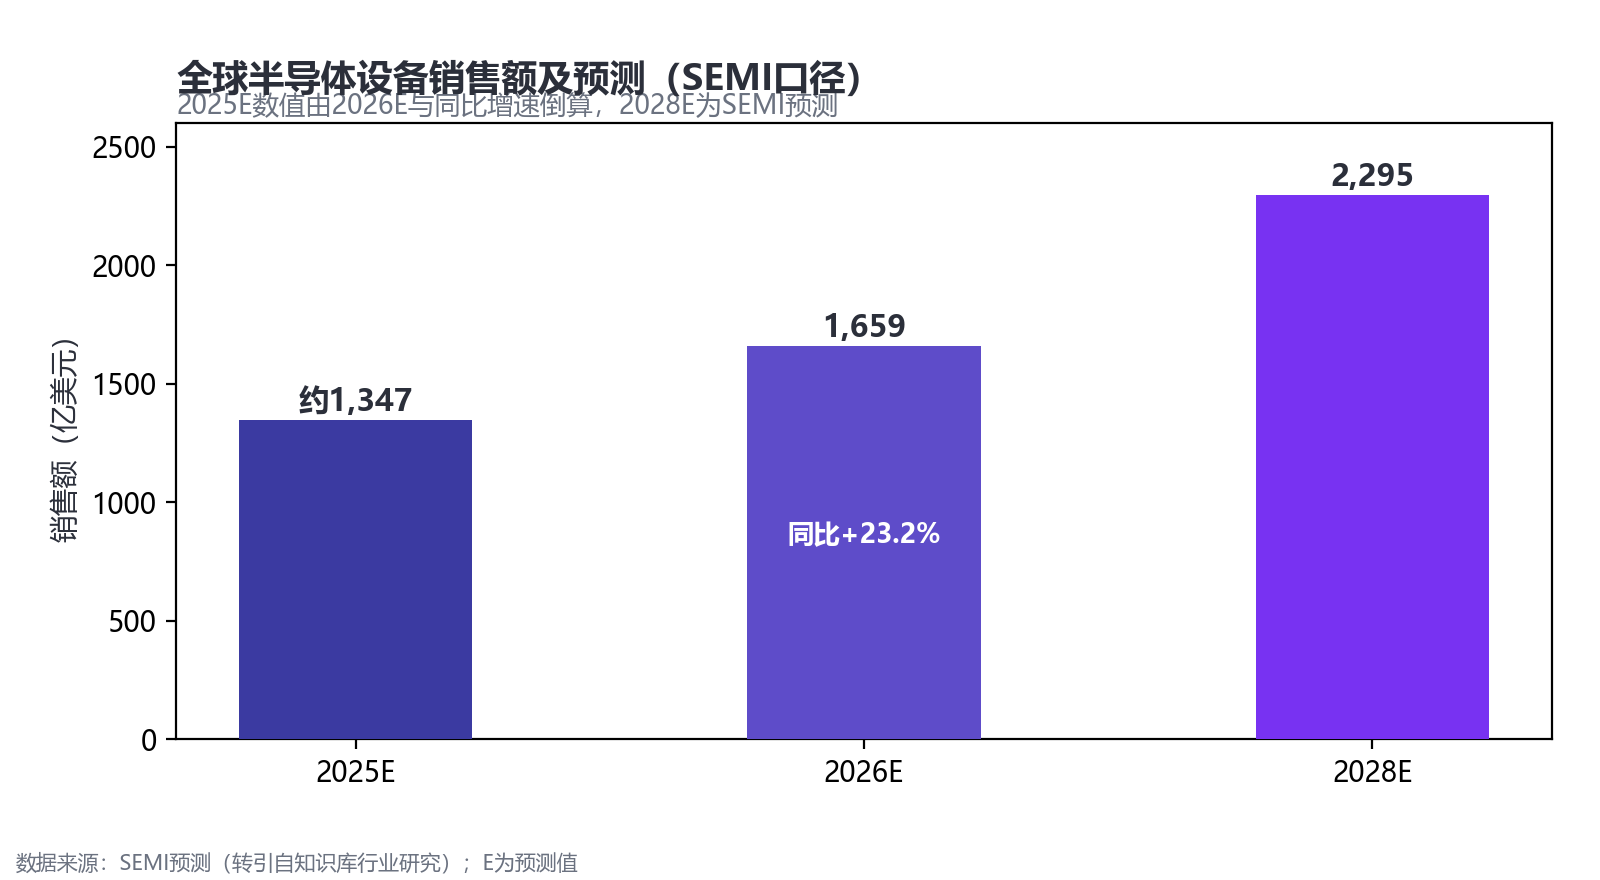
总量口径同样在上修。SEMI预测2026年全球半导体制造设备销售额将达1659亿美元、同比增长23.2%,创历史新高,2028年有望进一步增至2,295亿美元,实现连续五年增长;其中300毫米晶圆厂前道设备投资2026年预计达1490亿美元、同比增长31%。中信证券更为激进,预计2028年全球半导体设备市场规模将超过2900亿美元。
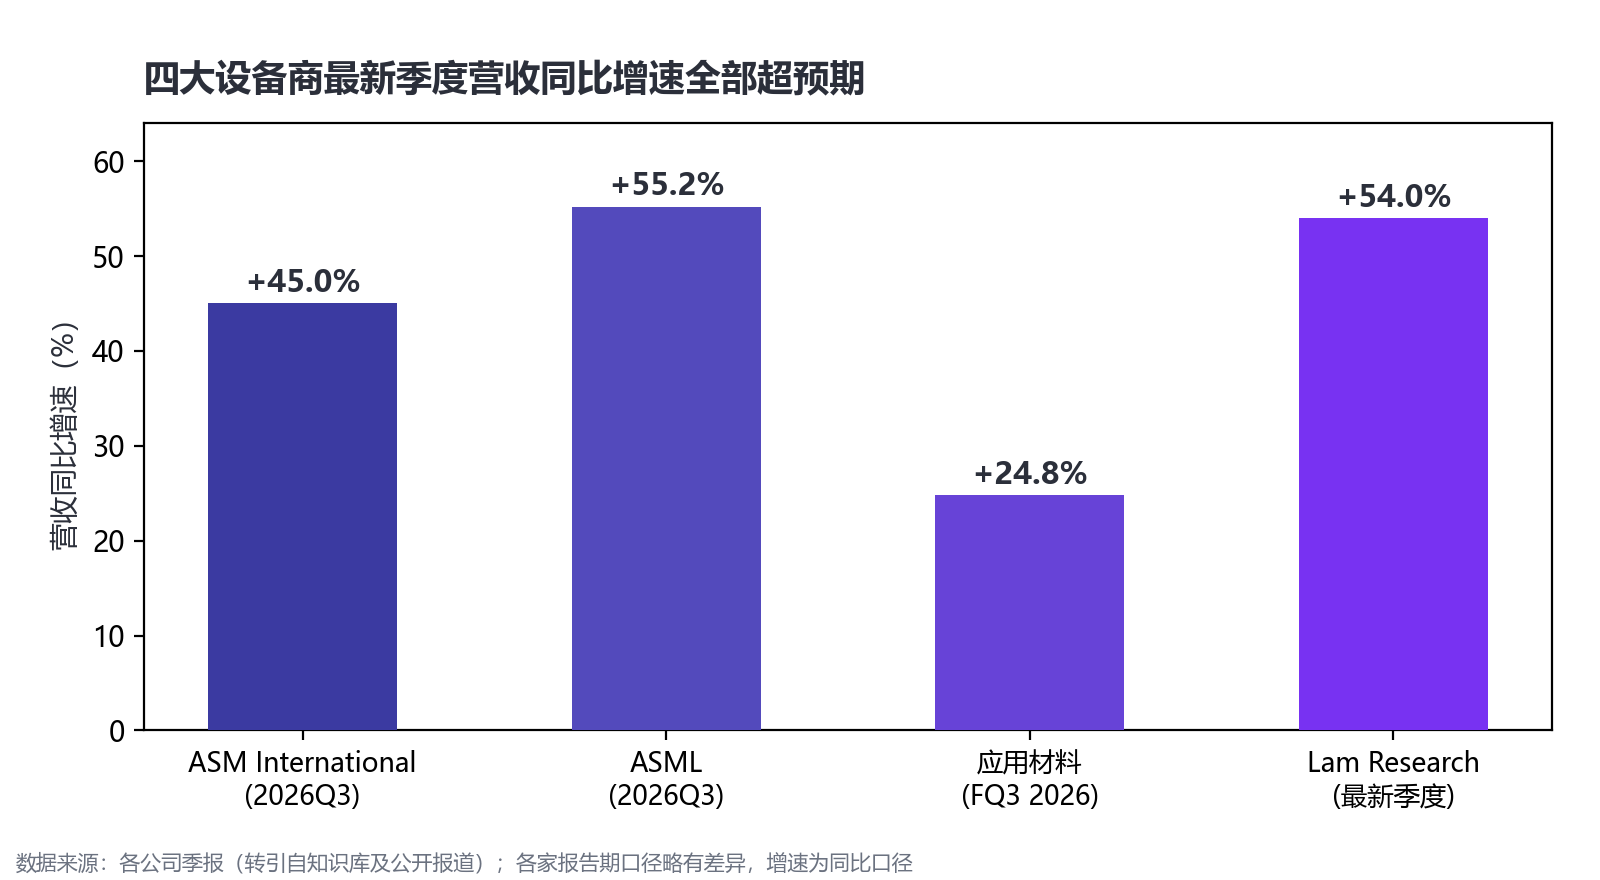
四大龙头增速虽有差异——应用材料因成熟制程与显示业务拖累增速相对温和,其余三家均在45%以上——但方向完全一致,且全部由AI相关需求驱动。设备行业的“景气共振”很少以这样的斜率出现:上一轮由智能手机驱动的2017年周期中,龙头设备商的单季增速普遍在20%至30%区间,本轮45%至55%的增速意味着需求强度已达“超级周期”量级。
区域结构上,一场再平衡也在同步发生:美国亚利桑那、得州与纽约新建晶圆厂的设备投资增速达45%,高于中国台湾的28%与韩国的22%;应用材料预计2026年美国市场营收占比将由25%升至35%,首次超过占比约28%的中国大陆市场。设备需求的地理重心正在向美系产能回流倾斜,这既是AI算力地缘竞争的结果,也将反过来强化设备商的订单能见度。
下半场:景气度持续性如何验证
将ASM这份财报放进行业坐标系,其信号意义便清晰起来:AI产能投资不再只是资本市场的叙事,而是已经以“提前三年的财年目标”这种最难撤回的形式,写进了设备商的业绩承诺。设备板块正在从“叙事驱动”转向“业绩驱动”,而2027年57亿欧元的目标,本身就成了一个可跟踪、可证伪的公开路标。
但高预期本身就是风险。投资者正密切关注财报,以寻找“需求能否跟上巨额投资”的证据——这句话反过来读,就是一旦证据不足,回撤也会同样剧烈。ASML上一轮周期中就曾因单季订单不足市场预期的一半而单日重挫16%。当下验证景气“下半场”,需要盯住三组变量。
最直接的考验来自供给瓶颈对交付节奏的约束。ASM自身警告供应链处于紧张状态;蔡司光学元件与真空系统等关键零部件交期已延长至12个月;应用材料则发现,过去两个季度其全球跟踪的晶圆厂项目已超过100个,客户能否新增足够的洁净室空间,将决定中期设备市场增长的兑现速度。需求不缺,缺的是把需求按时变成收入的交付能力——这既保护了在手订单的“确定性”,也约束了收入确认的“斜率”。
同样需要警惕的是存储扩产的结构分化。泛林口径下,当前存储投资以DRAM为主,NAND仍以技术升级而非新建产能为主,大规模NAND新建产能可能要等到2027年或2028年。存储超级周期若在某一品类上提前降温,设备订单的季度节奏就会波动——SK海力士“存储短缺持续至2030年”的判断固然提振了设备股,但存储厂商的资本开支历来是设备行业波动最大的来源。
地缘与出口管制的扰动则是另一重变数。若ASML对中国大陆的销售进一步受限,全球设备市场增速恐被下修3至5个百分点;中国大陆2026年设备市场占比预计约28%,成熟制程的DUV、刻蚀与薄膜设备需求仍然稳健,但管制升级的每一次传闻都会放大板块波动。
对半导体设备景气度而言,最好的验证方式不是预测下一个季度的数字,而是跟踪三个最诚实的指标:ASM等厂商的订单出货匹配度、先进封装产能的解除瓶颈进度,以及2027年指引的兑现轨迹。若2027年ASM如约站上57亿欧元,本轮由AI重塑的设备周期,将证明自己是成长周期的开端,而非又一轮繁荣与衰退的简单重复。到那时回看,这份“三重超预期”的三季报,或许正是行业定价逻辑切换的起点。
