

 搜索


11月12日,美东时间上午9点30分。英伟达开盘后一度跌14%。一个月前,这家公司的市值还是5.5万亿美元。收盘时跌幅收窄到4.34%,报166.19美元,市值4.01万亿。单日缩水约1820亿美元,约合1.2万亿元人民币。
这根V型走势本身就是一份“诊断书”。市场用半天时间卖掉了“黄仁勋”,又用半天时间买回“英伟达”。
四天的时间线很紧。「商业秀」根据公开报道,梳理了一下这四天究竟发生了什么。
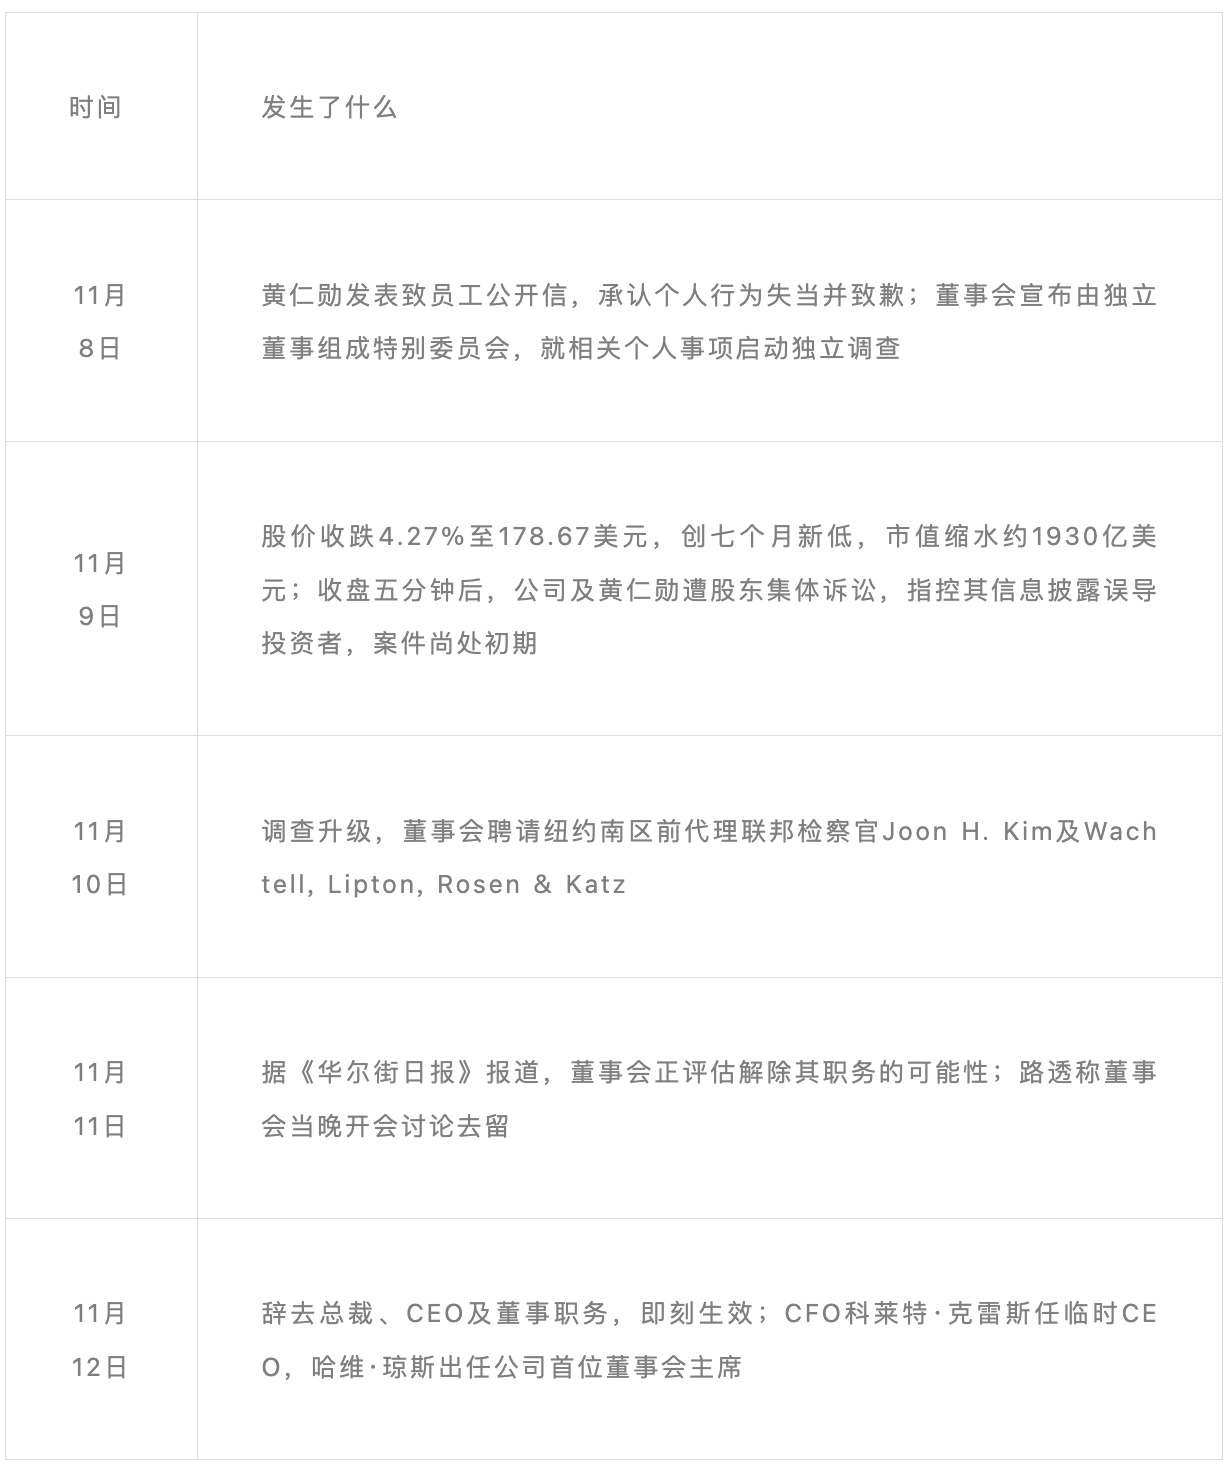
关于黄仁勋的个人层面的争议,不在本文讨论范围。那么,这件事在商业上只剩一个问题:一家5.5万亿美元的公司,为什么可以在四天里失去决策能力?
答案不在那封公开信里,或许在1993年。
01 一家没有备份的公司
1993年4月,加州圣何塞一家Denny's餐厅。黄仁勋、克里斯·马拉科夫斯基、柯蒂斯·普里姆三个人决定做图形芯片,而红杉和Sutter Hill给了2000万美元。
三年后,公司差点死掉。NV1押错了技术路线,账上的钱只够撑几个月,黄仁勋后来反复讲的一句话是“我们离倒闭只有30天”。到1997年,RIVA128赌上全部身家,四个月卖出百万片,公司活了下来。
1999年1月22日,英伟达上市,发行价为12美元。同年10月,GeForce 256被定义为“世界上第一个GPU”。
真正的分水岭在2006年。
CUDA发布,让GPU可以跑通用计算。这是一个在当年完全不合理的决定,每年数亿美元的投入,连续投了近十年,华尔街年年问“这东西什么时候赚钱”,游戏显卡的利润被研发费用一口口吃掉。
直到2012年,多伦多大学用两块GTX 580训练出AlexNet。
2016年,黄仁勋又亲手把第一台DGX-1送到OpenAI。那时OpenAI成立不到一年。
后面的故事被外界讲了太多遍。2020年69亿美元收购Mellanox,2023年5月市值破万亿,2024年6月拆股,2025年7月破4万亿、10月破5万亿,2026年10月6日股价触及243.37美元,市值5.5万亿。
值得说的不是这些数字,是这些决定的共同点,那就是没有一个是从流程里长出来的。
CUDA在头七年是一项财务上的负资产。如果2008年的英伟达有一个强势的独立董事会、一个“聚焦核心业务”的接班计划、一套资本回报率考核,CUDA大概率会被砍掉。英伟达今天的护城河,是33年里一系列“当时看起来不理性”的押注叠出来的。这种押注只能由一个人承担,也只能由一个人否决。
但真正值得看的不是他做成了什么,而是这套系统里有没有第二个人。
2026年3月,黄仁勋在做客Lex Fridman播客时说得相当清楚。他不相信正式的继任计划,“如果你整天被接班这件事困扰,那你应该怎么做?把一切拆解开来。如果你真正关心公司在你离开后的未来,最重要的事情是尽可能频繁、持续地向团队传递知识、信息、洞察、技能和经验。”
他把接班理解成一个持续传递知识的过程,而不是一个可以被任命的岗位。
组织是照着这个理念搭起来的。2024年,他说公司有60名高管直接向他汇报。到2026年11月,这个数字仍有33人。在董事会里,他是唯一的内部董事;董事会此前没有常设主席,只有每年由多数董事推选的牵头董事。他持股约3.58%,是第五大股东,也没有特别投票权。
换句话说,他对这家公司的控制,不来自股权,不来自章程,而来自他本人在场。
英伟达自己在2026财年年报里写过这段风险。如果未能确保有效的继任规划、知识传承以及高管和关键员工的平稳过渡,可能影响公司的战略规划、执行和长期发展。这是一句标准的年报措辞,在11月之后,它变成了字面意思。
11月8日到12日,董事会做的事,很大意义上是给一份写了33年、从未备份的文件找了一个副本。
找不到。《纽约时报》采访的猎头公司Christian & Timbers首席执行官杰夫·克里斯蒂安说,即便在英伟达内部挑一个能暂时管理公司的人也不容易,多数现任高管只负责特定的产品或技术领域,没有管理数千人的经验。
路透社引述科技分析师丹·艾夫斯更直接:“Jensen is not replaceable,管理层里没有第二个人可以无缝接任CEO。”
Futurum Group首席执行官纽曼对《华尔街日报》说,从很多方面看,黄仁勋就是英伟达的乔布斯。区别在于,乔布斯之后还有库克,英伟达的名单上只有一个名字。
所以这四天里发生的事,不是“董事会果断切割”,或许是“董事会发现自己没有第二个选项”。
02 不在财报里的资产,和不在财报里的负债
只看资产负债表,英伟达干净得反常。毛利率75%,现金充沛,账上不缺钱。
但5.5万亿的估值里,至少有三样东西从来没有记过账。
第一样是政治通道。
黄仁勋不只是CEO。过去三年,他是硅谷少数几个能同时走进白宫、海湖庄园和利雅得王宫的人。美国商务部前副幕僚长塞克雷托的说法是,“他是人工智能地缘政治中一股独特的力量”。
这块资产有过明确的变现记录。据路透社等媒体报道,2025年底,特朗普政府同意允许H200对华销售,此前黄仁勋为此游说了很久。对一家已经被出口管制切掉大半中国业务的公司来说,这是唯一一条还留着的缝。
缝有多大,数字很清楚。中国收入占英伟达总营收的比例,从2022财年的26.4%降到2026财年的9%;2026财年第一季度(截至2025年4月),公司没有向中国大陆发过一颗数据中心Hopper芯片,计提45亿美元减值,并预计H20限售带来80亿美元收入损失。
IDC的数据是,2026年上半年英伟达在中国数据中心AI芯片市场的份额降到34%,华为28%,而一年前,这个差距还有31个百分点。
9%不是终点,是残留。
而现在,这条缝正在被从另一头焊死。11月4日,美国众议院外交事务委员会、中国问题特别委员会、情报委员会三位共和党主席联名要求黄仁勋在11月18日做闭门简报;参议院民主党人要求商务部长卢特尼克保存与英伟达及黄仁勋的全部往来记录。
Baird分析师特里斯坦·杰拉的判断是,H200的许可很可能被撤销,Blackwell及之后的架构彻底无缘中国,经东南亚“新云”转口的路径会被堵上。
这件事不影响下个季度的1080亿美元,影响的是2028年的可寻址市场。而可寻址市场是5.5万亿估值里最难被证伪、也最容易被打折的那一部分。
通道的另一头连着供应链。根据路透社11月12日报道,从韩国到中国台湾地区的合作伙伴都在重画计划,台积电当日跌2%,SK海力士跌1.6%。
一位中国台湾地区供应商高管说,“英伟达要多少产能我们都支持,但新CEO可能不像Jensen那么激进”。Counterpoint研究副总裁尼尔·沙阿的判断是,如果没有他,英伟达在生态层面的投资和双边AI基建交易会放缓。
第二样是循环融资。2026年,英伟达公告的此类交易规模超过5400亿美元。加上与OpenAI、SK集团的框架,合计超过7500亿美元,约为其2026财年营收的3.5倍。
结构并不复杂。7月,媒体报道英伟达正与OpenAI谈判,为后者在俄亥俄州一个10吉瓦、500亿美元的数据中心项目提供最高2500亿美元融资担保,同时讨论为OpenAI的芯片采购提供最高3500亿美元融资。
此前,公司还联合华尔街搭了一个5000亿美元的第三方资本平台,自己提供最高相当于项目规模25%的融资支持。6月,英伟达五年来首次发债,250亿美元,认购额850亿,四倍超额。
供应商同时是股东、担保人和订单受益者。做空次贷成名的迈克尔·伯里在社交媒体上写:“转啊转啊转。英伟达在给ChatGPT花在英伟达芯片上的钱做担保。”吉姆·查诺斯说得更直接,“英伟达要为自己卖到数据中心的芯片,提供三分之二成本的融资担保。”
黄仁勋的回应是“荒谬”。他的逻辑也成立,AI基建缺的不是钱,是电、是土地、是变压器。而英伟达的出资比例很低,第三方资本会独立尽调,需求是真的。
需求是真的,这一点必须承认。四大云厂商2026年资本开支指引合计7200亿至7400亿美元,同比增长78%;微软Azure单季增长48%,谷歌云增长103%,AWS增长39%;英伟达数据中心毛利率75%。前四轮“AI泡沫论”都被业绩证伪,因为它们质疑的是需求。
第五轮不一样。它质疑的是“谁在为需求付钱”。
数据显示,谷歌二季度自由现金流-59亿美元,上市22年来首次转负;Meta三季度-21亿美元。当买方开始用负债支付资本开支,卖方的应收账款就变成了整个行业的信用敞口。英伟达的CDS从年中到11月12日涨了逾两倍,涨的不是自己的违约概率,是这条链条的风险溢价。
还有一层期限错配。数据中心债务的久期通常按十年安排,GPU的经济寿命按三到五年折旧。黄仁勋的反驳是,2020年的A100今天仍在满载运行,经济寿命可能接近十年。两种算法之间的差额,就是这批资产的真实减值风险,也是“芯片当抵押品”这件事最脆弱的地方。
第三样,是黄仁勋本人的信用。2500亿美元的担保,签的是英伟达的资产负债表,但支撑它的是“这个人不会走”。他先离场了,克雷斯可以接着签字,签不出同样的信任。
这不是财务问题,是治理问题。你不能把半个行业的杠杆,建在一个人的个人信用上,然后再假装这是“第三方资本”。
暗资产被清零的速度,比暗负债暴露的速度快得多。这也是四天里最容易被忽略的一件事。
03 谁在给5.5万亿定价?
外部竞争常被简化成“AMD追上来了”。11月12日前的五个交易日,AMD涨了21%。那是资本的情绪,不是市场份额。
真正的变化其实在客户结构里。数据显示,英伟达数据中心收入中,约一半来自最大的几家超大规模客户。而2026财年,两家客户分别贡献22%和14%,合计36%,到2027财年上半年,三家客户各超10%,合计44%。2023财年,没有任何单一客户超过10%。
这些客户同时在造自己的芯片。比如谷歌2026年TPU出货量预计600万片,英伟达GPU 700万至750万片,在谷歌自己的AI服务器里,自研ASIC占比已达70%,英伟达只占30%。比如博通的AI ASIC业务2025财年收入超过200亿美元。
摩根大通预计,2026年定制AI ASIC市场规模600亿至700亿美元,2027年ASIC/XPU在加速器出货中的占比将升至54%,首次超过GPU。
英伟达在AI加速器市场的份额,预计从约80%降到75%。这是“蛋糕变大、刀变多”,不是“卖得少了”,是绝对收入还在涨。
但失去的性质变了。失去一个客户的一笔订单,和失去一个客户的全部增量,其实是两件事。当谷歌、亚马逊、微软把新增算力全压在自己的芯片上,英伟达能分到的只剩外部市场。
而这个转换恰好发生在推理时代。训练是一次性资本开支,推理是每天在烧的运营成本。训练比峰值算力,推理比每个token的成本。
SemiAnalysis的测算是,TPU的有效运算总成本比英伟达旗舰低20%到50%,每美元性能最高4倍。这不是“性能差一点”,是商业模型上的结构性差异。
CUDA的护城河仍然在,但它保护的是训练和通用性,不是单位token成本。
资本市场的定价机制,也在把风险放大。根据高盛在10月初的估算,2026年三季度,标普500超过三分之一的EPS增量由英伟达和美光两家贡献,增量规模超过其余490家之和。
而野村的统计是,自3月30日以来,10只股票贡献了标普500七成的涨幅,其中英伟达占13%,即3个百分点。这意味着,英伟达的关键人风险已经不能靠分散投资消化。
当一家公司的CEO个人风险可以在一天里抹掉1.2万亿元市值,这个风险就已经被证券化、被指数化,摊到了每一个持有美国指数的人身上。
这也是为什么华尔街的姿态如此别扭。摩根士丹利把英伟达从首选名单里剔除,但维持“增持”。美银同样剔除,维持买入,富国、花旗下调目标价。评级不变,信念动摇,卖方分析师可以改目标价,但是改不了指数的权重。
11月17日,英伟达应该会发布一份好看的财报。但是,数字越好看,问题越不容易被看见。
33年里,黄仁勋做对的事,是把一家卖显卡的公司变成了AI时代的基础设施。而他做错的事,是让这套基础设施在组织上始终只有一个人。前者创造了5.5万亿美元,后者让这5.5万亿在四天里被重新定价。
段永平在社交平台上的回答很短,“短期对英伟达的生意不会有影响,几年后就要看他们能不能找到好的CEO了。”但斌的说法是,AI的浪潮不会因为一个人的离开而终结。
两句话都对,也都避开了一个事实。那就是,这轮AI竞赛的组织形态,仍然停在创始人时代。5.5万亿美元的资产,是用1993年的治理结构在管理。
黄仁勋用了33年证明,一个人可以决定一家公司的上限。市场则是用了四天提醒,一个人也可以决定它的下限。
现在,最有价值的思考是,英伟达或许要回答的问题,不是“下一个黄仁勋在哪里”,而是“为什么33年里,从来没有准备过第二个”。
【参考来源】
01 英伟达公司公告、2026财年年报及2027财年第一、第二季度财报;
02 ABC News《With Jensen Huang under pressure, Nvidia finds itself with no succession plan》(2026年11月12日);
03 《英伟达股价连日回调 美股AI泡沫论演化之路怎么看》新华财经;
04 《科技公司循环融资或吹大产业泡沫》经济日报;
05 IDC中国AI芯片市场数据(2026年上半年);
06《华尔街日报》《纽约时报》《路透社》《彭博社》《金融时报》等。
