

 搜索


英伟达的黄仁勋时代落幕了。
11月12日,黄仁勋辞去英伟达总裁、首席执行官及董事职务,结束了长达33年的掌舵生涯。公司执行副总裁兼首席财务官科莱特·克雷斯(Colette Kress)出任临时CEO,直至正式继任者确定。
自1993年英伟达创立以来,黄仁勋几乎就是这家公司的代名词。英伟达长期采用高度扁平化的管理架构,约60名下属直接向黄仁勋汇报,公司没有公认的二号人物。黄仁勋的每个战略抉择,都会在整个AI产业掀起连锁反应。
这场突如其来的人事巨变,让英伟达迎来了前所未有的考验。
目前来看,黄仁勋为英伟达留下了短期难以逾越的护城河,但这并不足以解决公司面临的所有难题。
01 完全不同的东西
据Vanda Analytics数据,黄仁勋宣布卸任当天,散户在美股开盘后半小时内买入了约1.11亿美元的英伟达股票,创下该股有记录以来开盘阶段的最大散户买入规模。
散户们的信心并不难理解,「别人恐惧我贪婪」。黄仁勋离开,但英伟达的技术和生态优势依旧存在。
首先,英伟达未来几年的技术路线早已有了明确规划。
早在2025年3月,英伟达便公开了延伸至2028年的产品路线图。从Blackwell、Rubin到Feynman,GPU、互连网络等核心技术的迭代方向均已有明确安排。
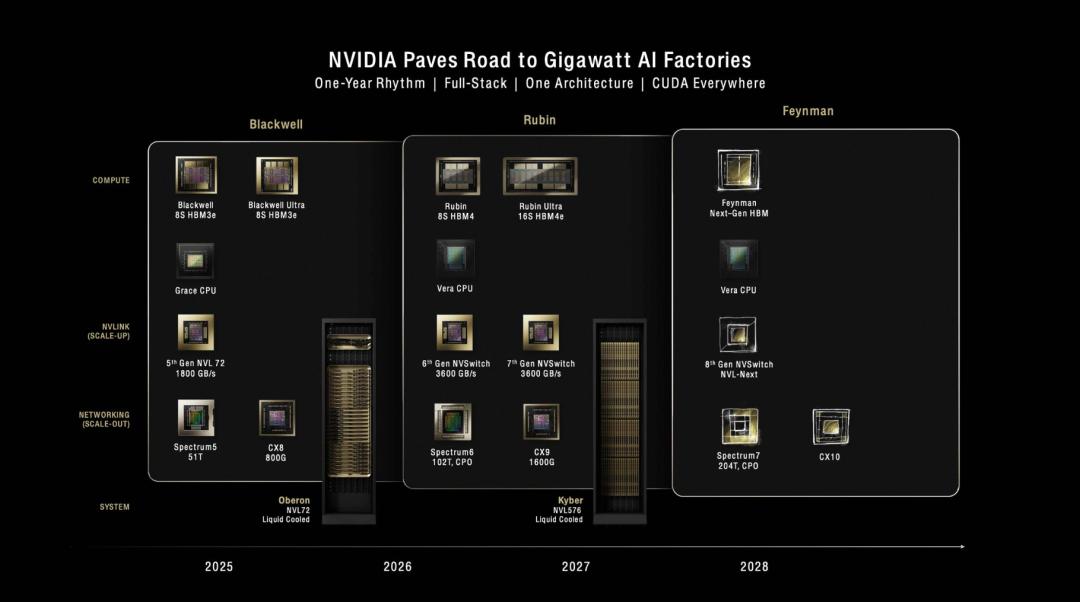
这意味着,至少在短期内,英伟达仍可沿着既定的技术路线推进产品研发与迭代。
而且,英伟达的护城河不止是芯片性能领先。
今年8月26日的英伟达财报电话会上,分析师曾追问黄仁勋:OpenAI、Anthropic 一边接受 NVIDIA 的投资和支持,一边开发自己的 AI 芯片,英伟达怎么看这种竞争?
黄仁勋的回答是:「We're building something very different.」(我们打造的是一种完全不同的东西)。
很多竞争对手的 XPU 是为某个云平台或特定推理服务设计的,而英伟达提供的是覆盖整个 AI 生命周期、能够部署到不同云平台的完整 AI 工厂平台。
他还表示,自己「百分之百有信心」,OpenAI、Anthropic等企业未来很长时间仍会使用英伟达的计算平台。
今年8月的一笔合作,可以解释黄仁勋的底气。联发科与英伟达达成合作,将利用后者的NVLink Fusion技术,为客户开发定制AI芯片,并接入英伟达的数据中心系统。同时,英伟达斥资35亿美元,购买联发科发行的可转换债券。
▲早在2023年英伟达和联发科宣布在汽车领域达成合作
乍看之下,这笔合作颇为微妙。联发科正大举进军定制AI芯片市场,本是来争夺英伟达GPU生意的,为何反而选择合作?
原因在于,造出一颗性能强大的芯片,和让成千上万颗芯片高效协同工作,是两回事。
大型AI数据中心不仅需要芯片,还需要让芯片之间高速交换数据,并将大量计算设备连接成庞大的集群。业内分别将这两个过程称为Scale-up(纵向扩展)和Scale-out(横向扩展)。
因为对AI数据中心而言,真正重要的不只是单颗芯片的性能,而是花同样的钱、消耗同样多的电,究竟能完成多少计算任务、生成多少Token。
这恰恰是英伟达的优势所在。它通过NVLink、NVSwitch实现芯片之间的高速互联,再利用InfiniBand、Spectrum-X等网络技术,将计算设备组织成大规模AI集群。
2025年推出的NVLink Fusion,则进一步向其他芯片公司开放了这套能力。 除了联发科,亚马逊、富士通、高通、Arm和Marvell等企业,也已加入这一合作生态。
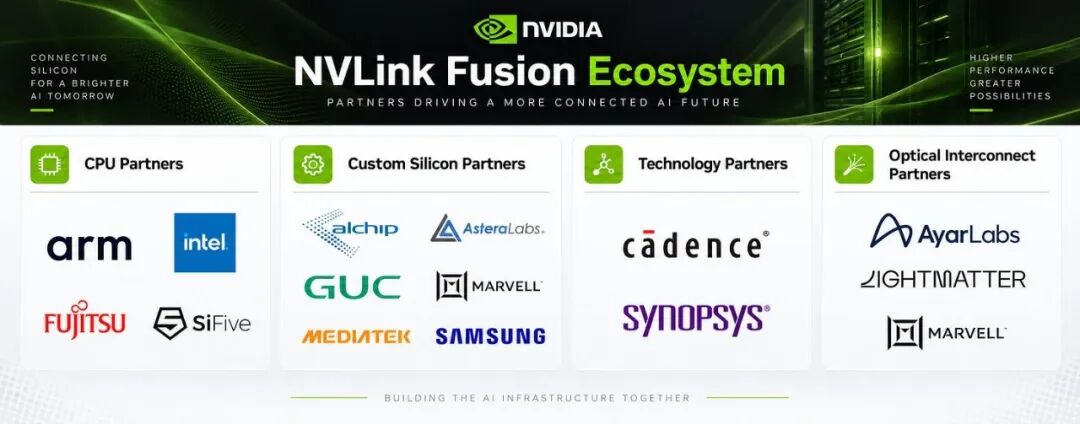
英伟达的算盘是,即使未来部分GPU订单流向定制芯片,只要这些芯片仍然使用英伟达的互连和网络系统,它就有机会继续从中获利。
通过整合芯片、软件和网络,提高整套AI计算平台的运行效率,英伟达就有机会吸引更多客户。
这种不断自我强化的循环,才是英伟达比单纯的芯片性能领先更难复制的护城河。
这些历经多年形成的竞争优势,不会随着黄仁勋的离开而轻易瓦解,但未来能维持多久却不好说。因为这道壁垒的每一块砖上,都镌刻着黄仁勋本人的鲜明印记。
02 舵手缺席,护城河外暗流涌动
失去舵手的英伟达,此时所面临局面的复杂程度,比以往任何时候都要高。
除了当前资本市场对AI泡沫的恐慌,英伟达护城河外也在暗流涌动——
英伟达的大客户们,恰恰是最想降低对其依赖的人。
谷歌、亚马逊、微软等每年向英伟达采购大量GPU的云巨头,正加速自研ASIC(专用芯片);OpenAI、Anthropic等AI模型公司也开始自研芯片,试图从模型一路掌控到算力。
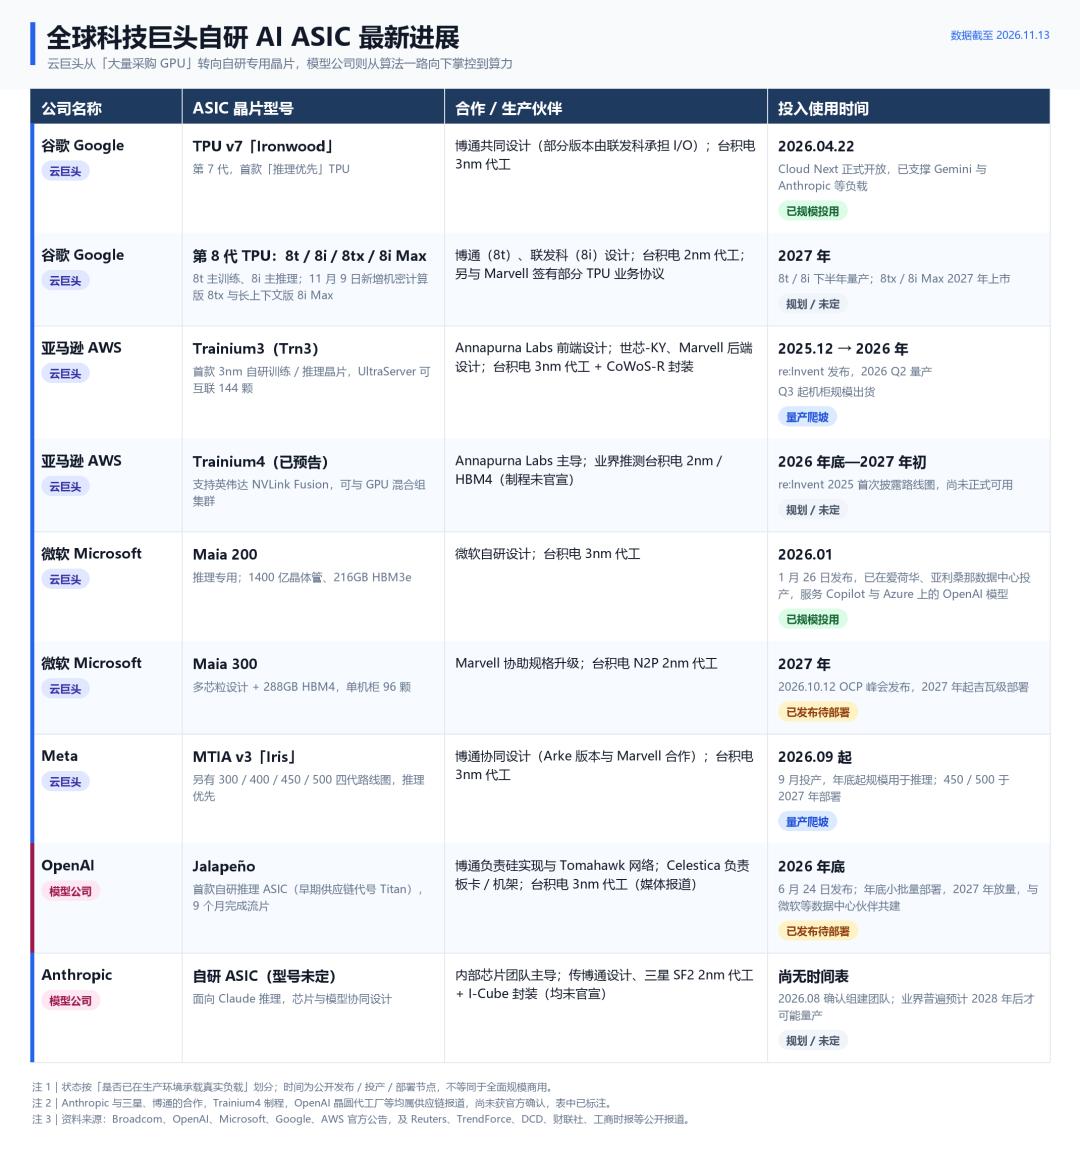
今年10月,微软宣布自研芯片Maia 200正式投入生产使用,开始支持Microsoft Copilot等业务,并计划于2027年扩大部署规模。亚马逊也在加快部署自研芯片Trainium。根据今年初披露的数据,Trainium2已承担Amazon Bedrock平台的大部分推理任务。
长久以来,英伟达的芯片供不应求,拥有强议价地位,连科技巨头都得亲自出面争取供货。
甲骨文创始人拉里·埃里森曾回忆,一次饭局上,自己与马斯克多次恳求黄仁勋多卖给他们一些GPU,甚至不断表示希望英伟达多收点钱。最后他补充说,这顿饭确实起了作用。
AI技术的持续迭代,已经让行业看到一丝挑战CUDA生态护城河的可能性。
今年11月,Anthropic在IPO路演中披露了一项技术进展。过去,该公司接入一款新的芯片平台,往往需要数十名工程师花费数月时间,移植和优化底层计算程序。但团队借助自研的Claude Mythos Preview模型,仅用约3天,就让一款模型的提示词处理任务在AMD MI355X芯片上达到可用性能,相关计算内核几乎全部由AI完成移植或编写。
这意味着,随着AI编程能力不断提升,过去需要大量工程师投入的软件适配工作,有望大幅提速。而软件迁移成本的下降,也可能让企业更容易尝试英伟达之外的芯片平台。
相比模型训练,推理任务的场景更加多样化。英伟达GPU虽然具有通用性优势,但对于规模庞大、需求相对稳定的推理任务,专用芯片可以针对性优化,以更低的成本完成计算。
这意味着,大客户们有机会和动力将部分算力需求转向自建平台,逐步降低对英伟达的依赖。
而黄仁勋的离任,很可能转化为竞争对手的战略窗口。尤其是,未来英伟达或许也很难像过去那样为AI企业「输血」了。
03「AI央行」还能继续放水吗?
长期以来,黄仁勋不仅是AI芯片的最大供应商之一,还是整个AI产业的重要资金支持者。
下游云厂商、AI模型公司对AI的需求支撑着英伟达的高增长,一旦算力需求不及预期,云厂商收缩资本开支,最终影响的就是英伟达的收入和市场地位。
因此,英伟达不光卖铲子,还要确保挖矿的人有钱买铲子。
第一步,是亲自给客户兜底。
中小云厂商想抢AI基础设施的生意,却不敢把全部身家押在GPU上。设备买回来容易,算力能否租出去,却没人能保证。英伟达给出的方案是:你大胆采购、建数据中心,如果未来有闲置算力,我按协议回租或购买。
CoreWeave就是一个典型案例。面对市场对算力过剩和高额开支的质疑,英伟达拿出长期算力采购承诺,相当于给它的未来收入加了一层保险。云厂商因此更容易融资,拿到钱继续买GPU,英伟达也稳住了订单。
但如果整个行业都靠英伟达兜底,现金流再丰厚也扛不住。于是第二步来了:把华尔街也拉上车。
2026 年 8 月 10 日,英伟达官网正式官宣联合贝莱德、黑石、高盛等华尔街六大资管机构搭建算力融资平台,计划撬动 5000 亿美元第三方资本,借钱给AI公司/云厂商采购 GPU 建 AI 数据中心。
英伟达俨然成了一座「AI央行」:既卖核心资产,也为购买资产提供信用。更巧妙的是,这些支持围绕英伟达的算力平台展开,技术合作叠加资本支持,也让英伟达与下游客户的利益联系更加紧密。
但这套玩法有一个前提:真实AI需求最终必须接得住这些投资。否则,风险就不只留在英伟达账上,而是被分摊进整个产业与金融体系。
而且这座「算力央行」的运转,离不开黄仁勋本人的战略意志。
在黄仁勋看来,投资AI产业,并不是简单地寻找几家最有潜力的公司押注,而是要尽可能支持整个生态的发展。
今年4月,他在播客中谈及投资逻辑时就表示,英伟达不打算只挑选赢家,而是希望支持所有人。这一理念并不难理解。对英伟达来说,只要整个AI产业不断发展,无论最终哪家公司胜出,都有机会成为其芯片和算力平台的客户。
黄仁勋看重的,不只是单笔投资的财务回报,还有整个行业增长带来的长期收益。
据路透社报道,黄仁勋对AI初创企业的支持,远不止签署投资协议。他会深入研究这些公司的技术,帮助它们争取客户,甚至亲自参与融资电话会议,协助吸引外部投资者。
在多位创业者和投资人看来,黄仁勋本人已经成为连接AI技术公司、云厂商和资本市场的重要人物。
但这种激进的投资风格,在英伟达内部并非没有争议。
据路透社报道,现任临时CEO、原首席财务官科莱特·克雷斯,过去曾多次对黄仁勋推动的高风险投资和融资安排提出异议,双方的分歧涉及OpenAI、AI基础设施公司Lambda等企业。
过去,黄仁勋凭借创始人身份和长期积累的权威,能够在重大投资中发挥主导作用。如今,接任者是否还有足够的魄力延续这套激进的投资战略?
毕竟,连特朗普提名的英伟达新董事——全球最强职业经理人库克,接过乔布斯的衣钵后,也未能让苹果继续引领技术革命。
