

 搜索


1. 海关总署:我国10月集成电路出口大增137.1%
2. 三星显示和LG显示计划2027年提高OLED面板价格
3. 机构:2026年全球 OLED 智能手机面板出货量将下降3%
4. TrendForce:2027 年翻新内存在智能手机渗透率将达 7-9%
5. 苹果iPad涨价 消费者不买账了 Q3国内销量大跌45.2%
6. 第44周国内手机份额:苹果28.7%居首回落,华为19.4%逼近20%
1. 海关总署:我国10月集成电路出口大增137.1%
海关总署数据显示,我国10月集成电路出口395.94亿美元,同比增长137.1%;稀土出口8223.99万美元,同比增长45%;汽车出口196.92亿美元,同比增长37.6%;手机出口175.69亿美元,同比增长13.2%。
另外,据海关统计,2026年前10个月,我国货物贸易进出口总值44.81万亿元人民币,同比(下同)增长20%。其中,出口25.99万亿元,增长17.6%;进口18.82万亿元,增长23.6%。10月份,我国货物贸易进出口总值4.87万亿元,增长31.2%。其中,出口2.79万亿元,增长28.7%;进口2.08万亿元,增长34.7%。
从贸易方式看,前10个月,我国一般贸易进出口26.8万亿元,增长13.2%;加工贸易进出口8.92万亿元,增长28.4%;保税物流进出口7.69万亿元,增长44.1%。
2. 三星显示和LG显示计划2027年提高OLED面板价格
据报道,三星显示和LG显示计划在明年上调有机发光二极管(OLED)显示器面板的价格。此外,这两家公司已下调了2027年OLED显示器面板的出货目标;此举反映出他们担心价格上涨可能会抑制市场需求。
市场研究机构Sigmaintell于11月11日表示,三星显示和LG显示计划在2027年提高OLED显示器面板的价格。该机构指出:“原材料成本的上涨促使这两家公司下调了明年的OLED显示器面板出货目标。”
据Sigmaintell分析,存储芯片价格上涨以及关键零部件的短缺,正给显示器市场带来压力。人工智能(AI)半导体需求的激增,导致图形处理器(GPU)和图形存储器的供应趋紧。此外,受DRAM短缺以及半导体封装和测试环节瓶颈的影响,用于控制显示器画面的“缩放集成电路”(scaler IC)的生产周期,已从不到一个月延长至一到两个月。
高端游戏显示器细分市场受到的影响尤为明显。Sigmaintell预计,明年的显示器需求将集中在刷新率为200Hz至360Hz的QHD(四倍高清)机型上;而刷新率在400Hz及以上的QHD机型,以及240Hz的UHD(超高清)机型,其增长则会因供应受限而放缓。此外,主流OLED显示器的规格预计将集中在320Hz至360Hz的刷新率区间。
整体游戏显示器面板市场的增长速度预计也将放缓。预计今年全球电竞显示器面板出货量将增长9%,达到4230万片(2025年为3870万片);到2027年,出货量将保持平稳,维持在4230万片。
与此同时,OLED面板的出货量预计将有所增长。据Sigmaintell预测,三星显示的电竞OLED面板出货量将从今年的370万片增至明年的430万片;LG显示的出货量则将从160万片增至200万片。两家公司合计出货量预计将增长约19%,从530万片增至630万片。
该机构表示:“三星显示和LG显示将通过OLED业务的增长,来抵消LCD市场的萎缩。然而,受存储芯片价格飙升影响,OLED面板价格随之上涨,这预计将对明年的市场需求产生抑制作用。”
3. 机构:2026年全球 OLED 智能手机面板出货量将下降3%
近日,市调机构Counterpoint Research在报告中指出,预计2026年全球OLED智能手机面板市场将继续承压,出货量预计将同比下降近3%。存储器供应受限和生产成本上升正在影响智能手机的需求和生产,给显示面板制造商带来更多挑战。
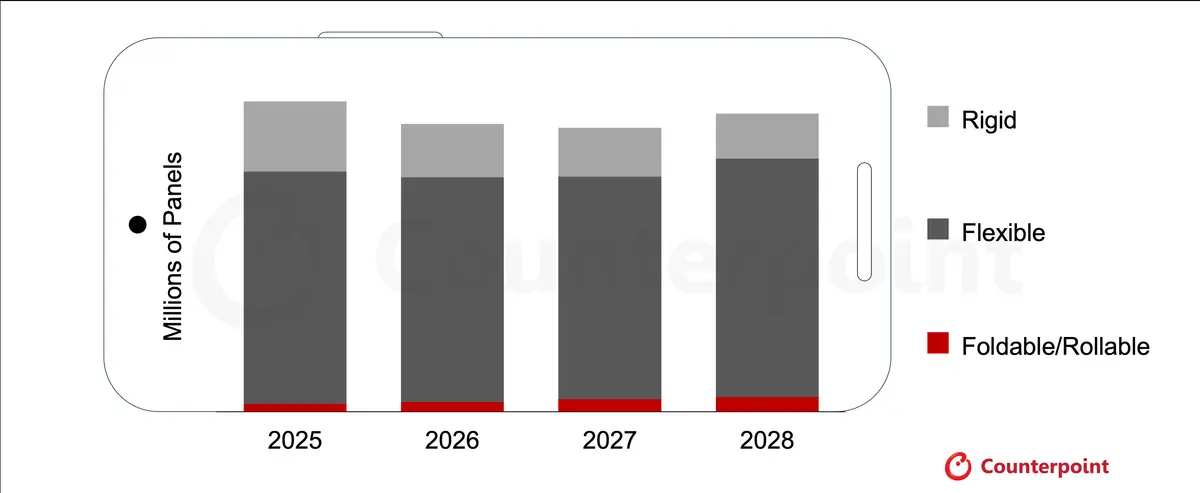
该机构称,预计OLED智能手机面板总出货量将从2025年的8.94亿片下降至2026年的8.29亿片,之后逐步回升至2028年的8.58亿片。总体而言,预计2025年至2028年间的复合年增长率将下降约1.4%。预计到2026年,OLED智能手机面板收入将同比下降超过5%,反映出关键细分市场的出货量疲软和价格压力。然而,随着需求恢复正常以及市场向更先进的显示技术转型,收入预计将逐步回升。可折叠/可卷曲OLED面板有望成为收入增长最快的细分市场,这得益于其高端定位以及智能手机制造商参与度的不断提高。
从厂商表现来看,三星显示(SDC)将在2026年继续保持其在OLED智能手机面板市场的领先地位,而LG显示器(LGD)和京东方(BOE)则有望通过与苹果和其他智能手机品牌加强合作来巩固其市场地位。中国面板制造商之间的竞争预计也将持续激烈。
4. TrendForce:2027 年翻新内存在智能手机渗透率将达 7-9%
集邦咨询(TrendForce)最新存储行业研究显示,移动 DRAM 合约价格的持续走高,正促使智能手机厂商更多采用成本更低的翻新内存(Reballed Memory,重新植球内存),这一趋势在入门级与平价机型中尤为明显。
TrendForce 预计,翻新内存在智能手机市场的渗透率将在 2026 年达到约 3%~4%,并有望在 2027 年进一步攀升至 7%~9%。目前市场上流通的翻新内存以 LPDDR4X 4GB 为主,主要应用于售价 1299 元人民币以下的 4G 智能手机。
预计 DRAM 涨势在 2027 年第一季度将进一步加剧,手机厂商的成本结构势必承受更严峻的考验。在此背景下,采用降规元器件与翻新内存的策略,或将逐步从低端向更高价位段渗透,成为各品牌应对长期内存高价周期的核心成本管控手段。
尽管翻新内存在智能手机领域的渗透率持续提升,但其应用仍主要局限于入门与平价机型。即便 2027 年装机量进一步扩大,其占全球智能手机内存年度消耗总量的比重依然有限。因此,翻新组件的增加,预计难以对当前 DRAM 合约价的上行趋势构成实质性冲击。
集邦咨询强调,翻新元器件采购渠道复杂,且批次质量一致性存在较大不确定性,这可能会削弱整机的可靠性并缩短使用寿命。此类质量风险不仅可能透支消费者信任、损害品牌口碑,还会导致后续保修与售后维修支出激增。因此,手机厂商必须在眼前节约的物料成本与长远的产品质量及售后成本之间,进行审慎权衡。
5. 苹果iPad涨价 消费者不买账了 Q3国内销量大跌45.2%
11月12日消息,根据洛图科技(RUNTO)数据,2026年第3季度,苹果iPad在国内主流电商平台的销量同比下滑45.2%,销量份额降至19.1%,同比减少8.5个百分点。
最明显的反差出现在主力机型上:贡献苹果超6成销量的iPad第11代,均价同比上涨14.2%,达到3468元。负责走量的产品贵了,消费者却没有照单全收。
据洛图科技分析,苹果6月底上调iPad全系列售价,调价对需求的影响在第3季度进一步显现,主力机型涨价成为销量承压的重要原因。
当然,平板市场整体也不好过。第3季度,中国消费级智能平板全渠道销量为636.1万台,同比下降20.1%;前3季度累计销量1914.8万台,同比下滑19.1%。
需要区分的是,苹果45.2%的降幅来自主流电商平台监测,636.1万台则是行业全渠道数据。统计范围不同,不能直接当成同一张成绩单比较。
即便销量明显回落,苹果仍守住了当季主流电商平台销量、销额双第一。但它与其他品牌之间的份额差距,正在缩小。
2026Q3 中国智能平板市场主流电商平台TOP品牌销售表现
华为以16.6%的线上销量份额排名第2,销量同比下降21.9%,通过存量机型的鸿蒙焕新版本,继续吸引用户关注。
联想的表现更抢眼:线上销量同比增长61.7%,份额升至11.4%,排名第3,量额排名均比上半年提升1位。其中,拯救者Y900系列贡献了品牌17.6%的销量,游戏平板成为增长来源之一。
小米及Redmi以11.3%的份额紧随其后,销量同比下降12.2%。小米平板7是品牌核心走量机型,内部销量占比达到18.1%。
OPPO及一加排名第5,份额为5.5%,销量同比增长31.4%,增速在前5品牌中仅次于联想。
6. 第44周国内手机份额:苹果28.7%居首回落,华为19.4%逼近20%
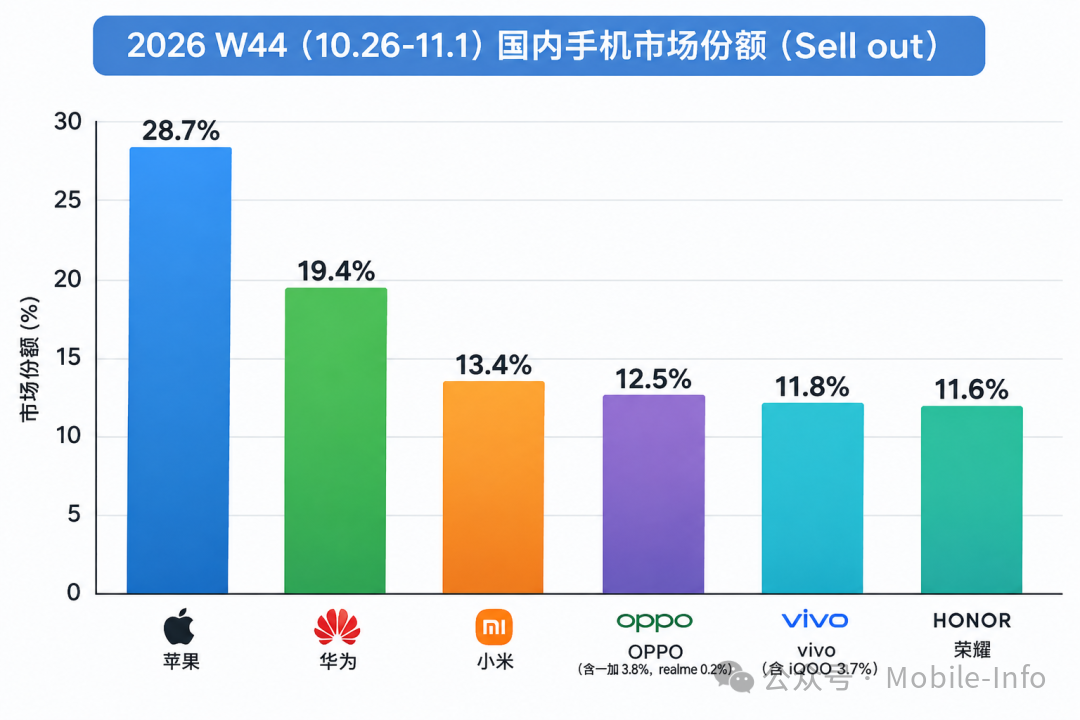
11月9日,数据博主RD观测发布2026年第44周(10月26日—11月1日)国内手机市场Sell out(零售出货)份额数据。当周大盘环比微升,但更受关注的是结构变化:苹果连续数周站在30%以上后首次回落至28.7%,华为以19.4%继续逼近20%关口;与此同时,腰部四家厂商被挤进不足两个百分点的差距区间,竞争进入白热化。
头部:苹果降至28.7%,华为距20%仅差0.6个百分点
本周苹果以28.7%的份额继续位居第一,但已从此前连续数周的30%以上高位回落。华为以19.4%排名第二,距离20%只差0.6个百分点。两家合计拿下48.1%,仍占据大盘近半壁江山,但“高位回落+追兵逼近”的组合,让头部格局出现微妙变化。
从节奏上看,这一变化恰好发生在双11大促开跑当口。苹果的强势通常依赖新机周期与渠道补贴叠加;而华为产品线在2000元至6000元价位段铺设较密,更容易在旺季承接增量。苹果领先幅度收窄、华为逼近20%,成为本周头部最值得关注的信号。
腰部:四家挤在1.8个百分点内,合计几乎追平头部
真正激烈的战场在腰部。小米以13.4%位列第三,OPPO以12.5%排名第四,vivo以11.8%位列第五,荣耀以11.6%排名第六。四家份额全部落在11.6%至13.4%之间,最大差距仅1.8个百分点;vivo与荣耀之间只差0.2个百分点,在周度数据中基本相当于“并列”。
更值得注意的是,腰部四家合计份额达到49.3%,与头部两家48.1%几乎打平,甚至略高1.2个百分点。换言之,头部两家吃走约一半市场,剩下的一半则由四家体量接近的厂商互相撕咬。国内手机市场真实的集中度,正在这种“头部吃一半、腰部混战”的结构中体现出来。
子品牌:腰部排名的隐藏变量
拆开口径后,腰部排名会再变一次。OPPO的12.5%中,一加贡献3.8个百分点,realme贡献0.2个百分点,主品牌口径约8.5%;vivo的11.8%中,iQOO占3.7个百分点,主品牌约8.1%。也就是说,若按单一主品牌份额比较,OPPO和vivo都排在小米(13.4%)与荣耀(11.6%)之后。
一加与iQOO两家子品牌合计7.5个百分点,接近腰部四家总盘子的15%。它们承担了线上、性能与年轻化价位段,让主品牌不必在2000元档亲自肉搏。这套“一个牌子两种打法”的结构,已成为腰部厂商维持排名的必要条件——若缺少子品牌贡献,OPPO和vivo将从第四、第五滑到第七、第八名开外。
第44周的数据显示,双11开局并未简单放大头部优势,反而让腰部竞争更显胶着。苹果能否守住份额水位、华为能否突破20%、腰部四强谁先拉开差距,将成为接下来几周国内手机市场的主要看点。
