

 搜索


作者/刘毓坤
编辑/杨睿琪
凤凰网科技讯 11月14日,一款印刷OLED产品量产约半年,良率从投产初期的个位数提升至70%左右;武汉t12产线产能从3K大板提升至9K大板;一项技术研发13年后,TCL华星才决定建设8.6代线。三个数字背后,是这家面板企业对技术路线、量产可行性和投入节奏的权衡。
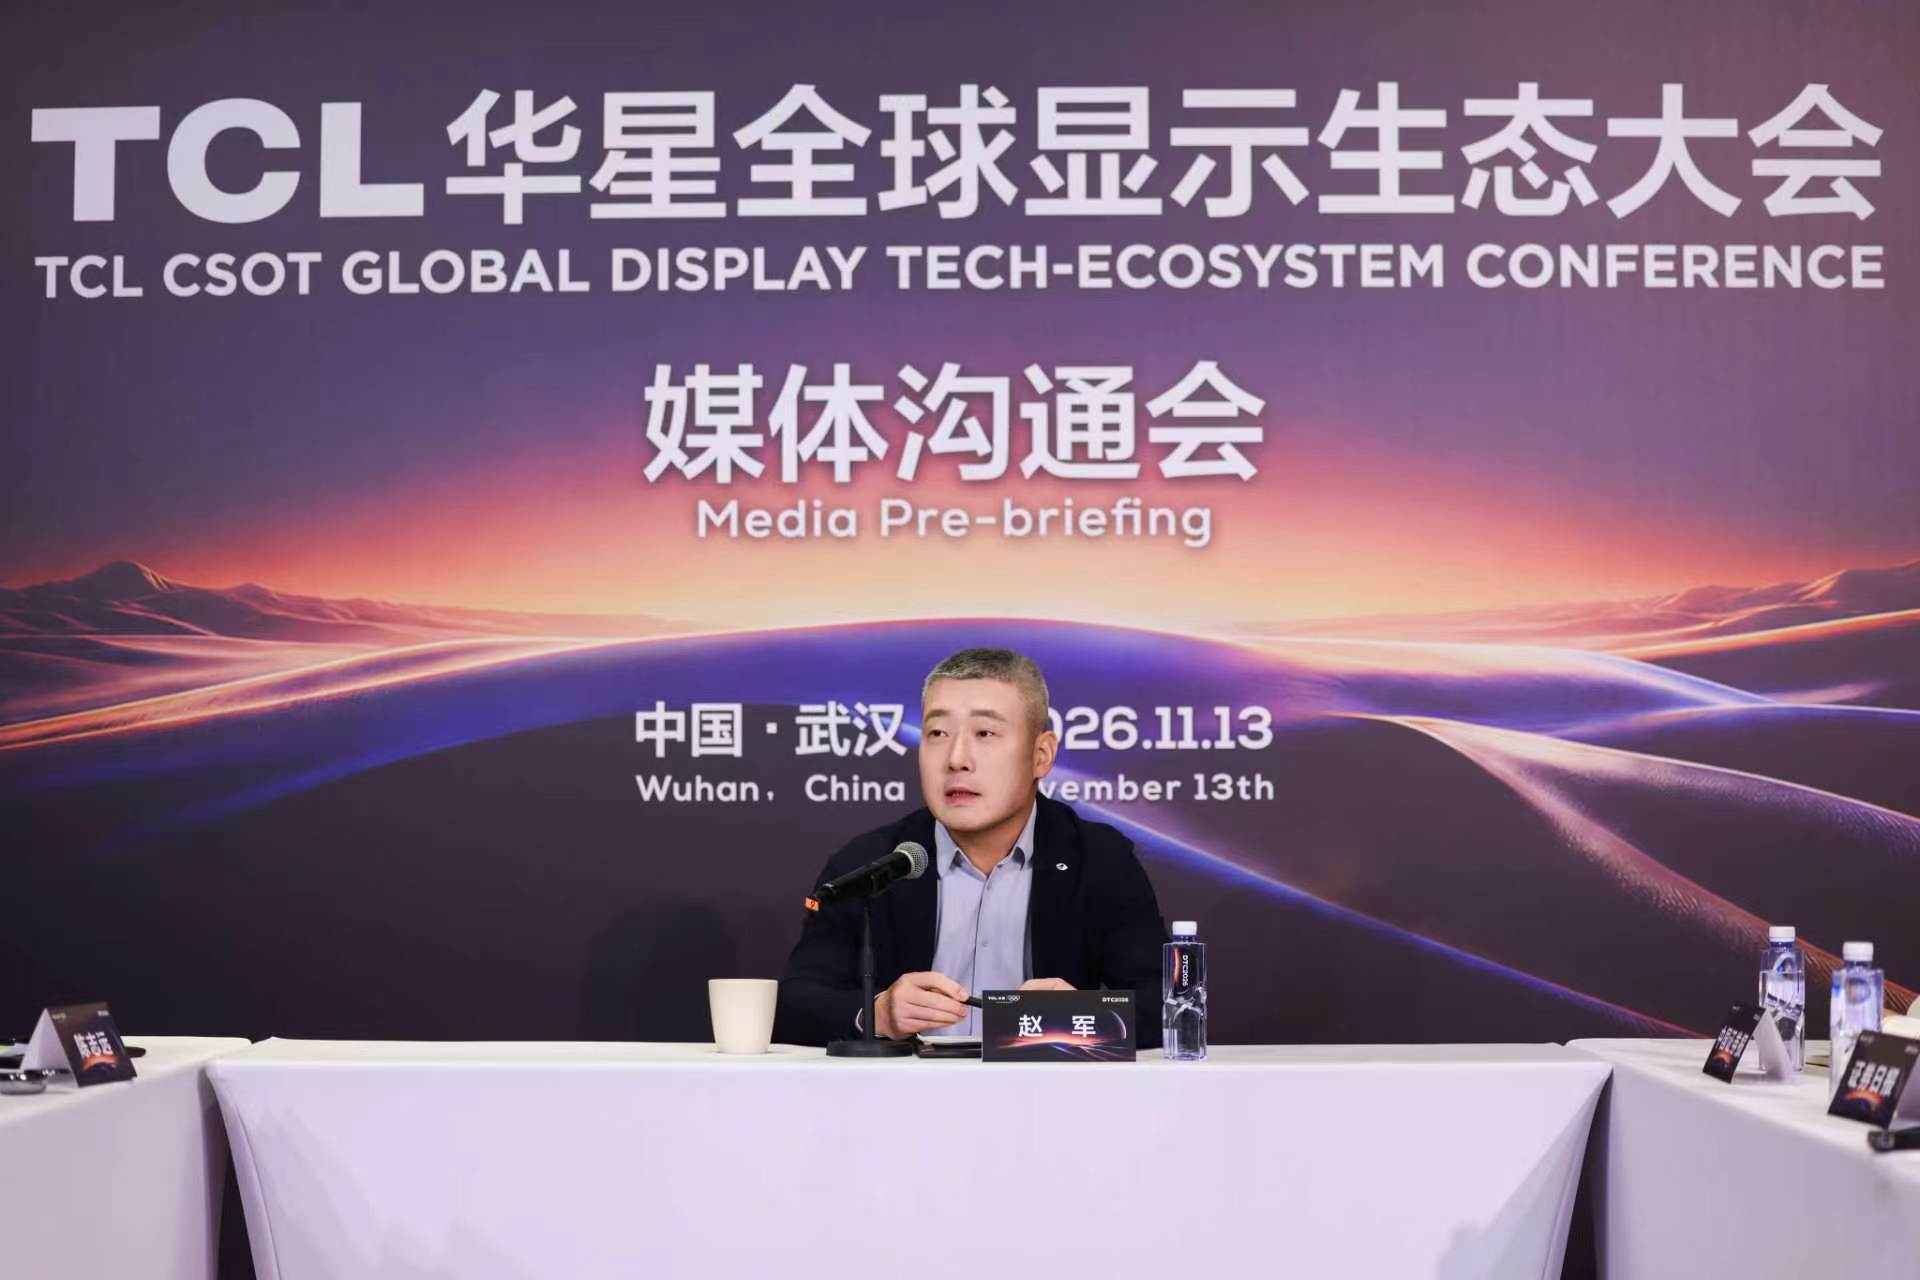
11月12日,2026年TCL华星全球显示生态大会(DTC2026)开幕前夕,TCL科技高级副总裁、TCL华星首席执行官赵军在武汉接受媒体采访,回应印刷OLED量产、OLED供需、AI终端及面板价格周期等问题。
规模领先之后,短板在哪里
中国显示产业已实现规模领先,但规模并不等同于完整的话语权。赵军将话语权和产品定义权的支撑归纳为产能、市占率、盈利能力和技术领先性。他表示,中国大陆LCD产能已占全球70%以上,“已经牢牢掌握了LCD产业的主导权”。
OLED则呈现分化。在以手机为代表的小尺寸FMM OLED(蒸镀OLED)领域,中国企业产能和出货量与韩国企业旗鼓相当,但在技术、产品竞争力及全球头部客户认可方面仍有差距。印刷OLED更多聚焦中尺寸;在Mini LED直显、Micro LED等MLED及印刷OLED等新型显示领域,赵军判断,中外企业基本处于同一起跑线,中国企业未来的成长机会和竞争力更值得乐观。
真正的补课方向还在产业上游和生态。“海外企业尤其是韩国,在OLED产业的知识产权、关键材料、关键设备上能力的构建,是值得我们去学习和借鉴的。”赵军同时直言,中国企业在行业标准方面仍较薄弱。
印刷OLED,先回答量产问题
TCL华星同时布局LCD、FMM OLED、印刷OLED和MLED。赵军给出的资源配置逻辑,是让LCD等成熟业务持续贡献利润和现金流,构成经营基本盘,再为成长型业务提供投入资源。过去两年,这一做法已取得成效。多业务组合的作用,是降低单一市场波动对经营稳定性的影响。
技术取舍则有三道门槛:是否存在真实需求场景,需求是否有足够增长空间,以及能否商业化落地。“如果这个技术纯粹是为了炫技,纯粹是为了做规格或者做参数自嗨,不做也罢。”赵军透露,过去几年公司内部砍掉不少项目,重要原因正是缺少应用场景。
印刷OLED从研发到t8决策,走的正是这套验证路径。赵军表示,TCL华星做印刷OLED已有13年,在第12年才决定投建8.6代线,关键不仅是技术趋于成熟,还要看可量产性、可制造性和规模化量产能力。t12稳定量产、良率达到一定水平后,公司才初步判断t8可行。
目前,t12首款产品于4月投入量产,良率已从个位数提升至70%左右;多款产品同时量产,其中两款已在两三个月前实现量产出货。多家头部客户释放了积极信号和具体产品需求。对于27英寸500Hz印刷OLED电竞显示,赵军表示仍在开发完善,上市时间需根据品牌客户产品规划安排。
t8建设也在推进。10月31日,产线正式搬入生产设备,由厂房建设转入设备搬入和量产准备阶段,计划于2027年第四季度量产。赵军称,t8启动是生态合作的转折点,上游设备、材料伙伴和下游客户均由观望转向增强信心,但因商业约定未披露具体名单。
OLED竞争“残酷”,增量来自哪里
当下OLED市场面临供需两端挤压。一方面,内存价格飙涨抑制终端需求;另一方面,新增产能陆续释放。赵军形容,当前竞争“处于相对比较残酷的状态”。但他同时列出需求复苏的可能来源:内存价格回归理性、OLED向入门级产品渗透,以及车载、平板等中尺寸应用扩大。
这也是TCL华星仍启动t8的背景。赵军认为,印刷OLED除画质外,在材料成本、投资成本和运营成本上均有显著优势,并具备健康护眼、环境友好特点。“只要我们把印刷OLED的竞争力发挥出来,把它做到极致,不管市场出现什么变化,我们都有底气直面挑战。”
他并未回避原理优势与产品优势之间的距离:“要把它原理上的优势转化成技术的优势、产品的优势,还需要做大量的工作。”对于中尺寸OLED,他列举了蒸镀OLED、印刷OLED和光刻蚀OLED三条路线,并将不同路线比拼竞争力视作良性竞争,以区别于相同技术、类似产品扎堆扩产带来的同质化失衡。
折叠屏是另一个增量观察点。赵军称,苹果入局是折叠手机的“加速器”。市场信息表明,2026年全球折叠机需求约2800万台,同比增长约36%;据预测,2031年规模或达4600万台。在大折叠左右折叠、小折叠上下折叠之外,国内品牌此前已推出类似阔折产品。阔折占折叠机的比例,有市场预测称将由当前的50%升至2031年的70%。
当折叠机达到4000多万、接近5000万台时,赵军判断,它将从尝鲜产品变成主力机型。赵军认为苹果的折痕处理相对较好;针对这一痛点,TCL华星已有降低折痕的技术,并将与客户推动量产。
AI终端变化,屏幕不再只是部件
赵军将AI终端分为三类:传统终端增加AI能力,如AI PC,对交互和低功耗提出更高要求;形态未变但内涵改变的原生AI终端,他举例称,英伟达基于Spark平台的PC可在本地运行大模型,虽性能强、算力规格高,但价格也很贵,首批产品全部采用OLED屏;形态与内涵全面更新的AI原生终端,以带屏AI眼镜,即通常所说的AR眼镜为代表,可能需要硅基Micro LED等全新技术。
对应到产品,超宽屏是用LCD或OLED等相对成熟的技术进行形态创新。主流16:9屏幕之外,用户与智能体对话需要额外显示面积。赵军判断,第一代原生AI PC基本采用OLED屏,第二代可能有LCD加入,而高端原生AI PC对显示素质的要求,为印刷OLED提供了适配机会。
玻璃基封装则跳出显示,进入AI基础设施。其基础并非另起炉灶,而是TCL华星在大尺寸玻璃基微米级加工、玻璃布线和平整度控制上的能力外溢,同时也需要玻璃打孔等新能力。赵军将其概括为:“从一个智能终端显示的界面,变成基础设施当中的一环。”
屏幕角色变化也倒逼开发方式变化。过去按客户规格串行开发,如今需要提前洞察AI终端形态、场景与需求,从交付一块符合规格的屏,转向思考屏幕在AI系统中的体验与角色。
反过来,AI也在改造显示企业。赵军介绍,TCL华星三年前发布星智垂域大模型。他称,星智在权威测试中的表现超过类似垂域模型及最顶尖的通用大模型。公司智能体已能识别完整或模糊的客户需求,并转化为内部标准化设计指引,准确率超过90%,达到较成熟工程师水平。下一步是以AI、智能体和数十种软件支撑自动化设计,最难的则是打通设计方案与生产制造体系。
在11月13日举行的DTC2026上,TCL华星展示了显示研发设计全流程“硅基员工”,融合大模型、多智能体与专业工程工具,覆盖方案策划、设计、仿真、验证及品质管理;27英寸500Hz印刷OLED电竞显示、14英寸印刷OLED超轻薄低反笔电显示等成果同步亮相。后者厚度小于0.66毫米、重量不足66克、反射率低于1%。
2027年看结构性机会
对于本轮面板涨价,赵军并未将其定义为需求拉动的新周期,而是成本推动的价格修复。上游玻璃基板厂商已提出四季度涨价不低于15%;PCB、IC、被动元器件的部分产能和资源被AI需求挤占;前三季度TCL华星材料成本上涨幅度较大,叠加汇率因素,企业需要释放部分成本压力。
赵军预计,2027年以TV为代表的大尺寸面板,需求总量将小幅下降,但平均尺寸增长将带动面积微增,全球显示面板出货面积或增长1%。结构上,北美1000美元以上高端电视出货量或增长约9%;部分台湾厂商出售工厂、转移产能,也可能减少供给。小尺寸FMM OLED则处于触底盘整阶段,折叠机增长和OLED向入门级渗透值得观察,最大变量仍是存储价格。
“现在一方面我们不是对未来一味地乐观,但也没理由一味地悲观。”赵军将2027年概括为总量相对弱势平衡、局部存在机会。
武汉累计投资已超800亿元
产业机会还需要制造与生态承接。TCL华星在武汉布局t3、t5两条LTPS产线、t4蒸镀OLED产线和t12印刷OLED 5.5代线,累计投资超过800亿元,武汉因此成为其深圳总部之外第二大投资聚集地。赵军看中的,是“光谷”以“光、芯、屏、端、网”形成的产业基础、上下游全链条配套和高校人才集聚。
2024年8月获批建设的武汉市新型显示产业创新联合实验室,由武汉华星光电牵头,联合精立电子、精微科技、华睿光电、华中科技大学等,围绕显示器件、新材料、检测设备和车载显示开展链式攻关。试运行三个月后,全球首款量产21.6英寸4K印刷OLED专业显示屏在武汉交付。
从真实场景选择技术,以成熟业务支撑长期投入,再以量产和生态把原理优势变成产品竞争力,这是赵军给出的路径。AI带来的改变,也不止是屏幕规格继续升高,而是显示企业必须更早理解终端、更深参与定义,并向研发、制造乃至AI基础设施延伸。规模领先之后,下一场竞争的答案不只在产能表上,也在真实场景、量产曲线与产业生态之中。
