

 搜索


AI大模型的出现,彻底改变了整个数字世界,而算力竞争也早已不仅仅是芯片竞争。
芯片决定单个计算设备能够完成什么任务,软件决定这些设备能否高效工作,网络决定大量设备能否协同,而电力、散热、场地和运维,则决定整个系统能否稳定运行。
一座数据中心可以拥有大量服务器,但只有当这些服务器能够稳定承接训练、推理或其他计算任务时,它们才能真正形成可交付的算力服务。算力基础设施的价值,最终需要通过计算任务、模型能力和产业应用体现出来。
如果你把中国的AI算力版图摊开,可能会发现一个很有意思的现象:真正接近AI需求的地方,不一定拥有最充足、最经济的能源,而能源资源丰富的地方,却并不一定聚集着足够多的AI企业。
显然,AI算力需要国家级的布局。
2022年,国家正式启动国家算力枢纽节点建设,京津冀、长三角、粤港澳大湾区、成渝、内蒙古、贵州、甘肃、宁夏等八大国家算力枢纽建设被敲定,并规划建设了十个国家数据中心集群。而据天眼查显示,我国现存数据中心相关企业约16.8万家,2026年以来新增注册相关企业约2.1万家。
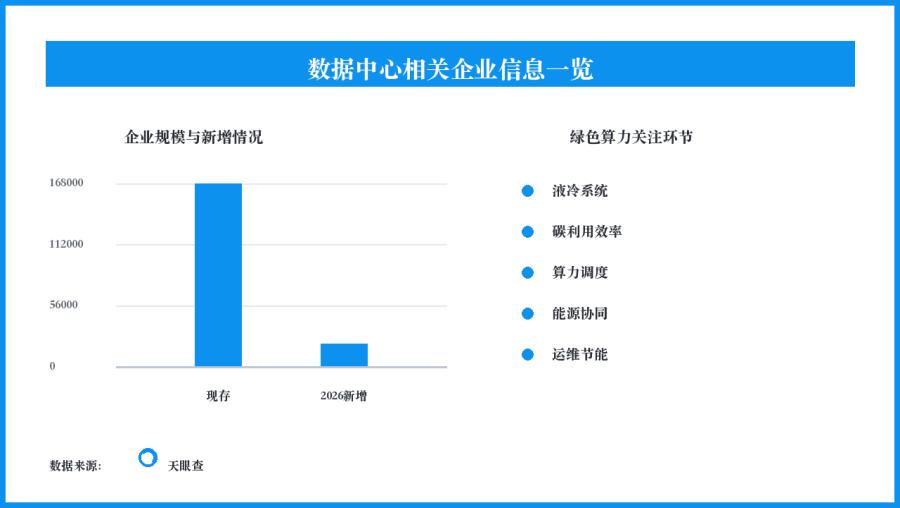
八大“算力中心”各有所长,有的区域更贴近技术创新和应用需求,有的区域更适合承载规模化计算,还有的区域可以依托已有产业积累发展云服务与智能算力。同时,八大枢纽并不意味着每个枢纽只承担一种任务。各地的业务布局可能交叉,实际能力也会随着项目建设、设备部署和客户需求不断变化。理解这一点,才能看懂接下来的八大算力枢纽。
1、京津冀:手握AI创新需求与科研资源
如果说能源是算力运行的基础,那么人才、研发和客户,就是算力创造更高价值的重要条件。京津冀的独特之处,正在于它拥有连接这几种资源的区域基础。
京津冀的王牌,是算力与创新源头之间的联系。
高校、科研机构、科技企业、云计算服务商和大型行业客户共同构成了这一地区的产业基础。大模型研发需要计算资源,科研实验需要高性能计算,企业部署AI需要稳定的云服务,而这些需求往往与技术人才和研发机构紧密相连。
京津冀国家算力枢纽的布局,正是希望把北京的市场、技术、人才优势,与周边地区的数据中心承载能力结合起来。其中,张家口是理解京津冀算力布局的一个重要切口。
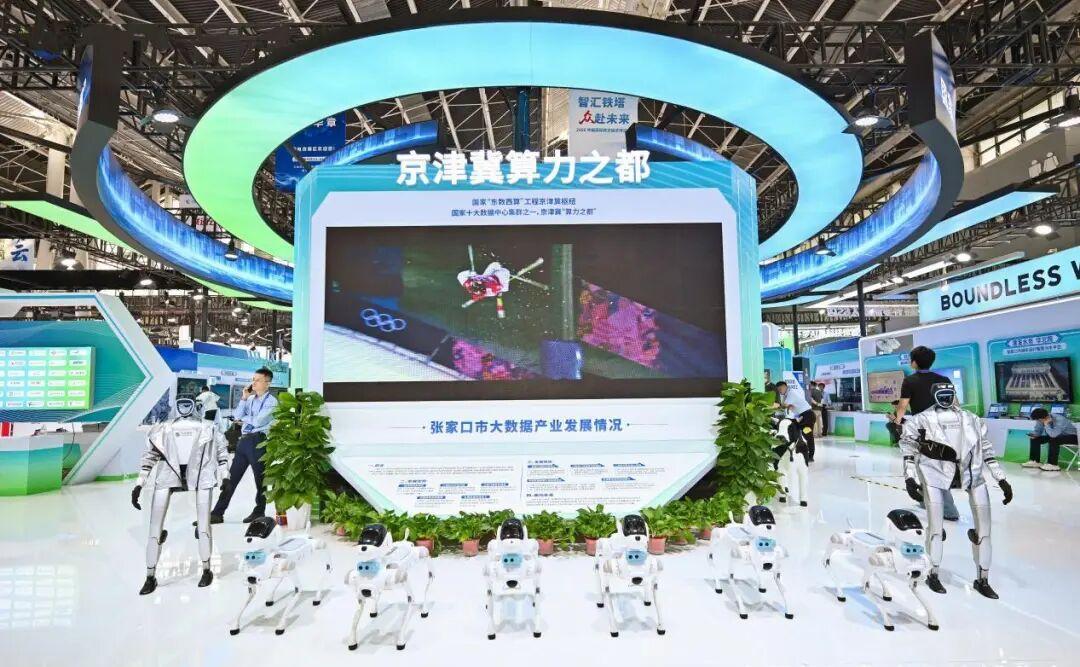
对于算力中心来说,选址不是简单地找块地皮。供电条件、气候、网络连接、基础设施配套,以及与客户之间的距离,都对项目建设和运营有重要影响。
张家口能够在京津冀区域协同框架下,为大型数据中心提供承载空间,同时通过网络连接北京及其他地区的计算需求。算力中心不一定把所有服务器都放在北京城区,而是让适合集中部署的计算资源在周边地区运行,再通过网络为科研、企业和云服务提供支撑。
从产业角度看,京津冀的看点不只是数据中心本身。算力设施与科研机构、云平台、人工智能企业之间的联系,决定了它能否更好地服务模型研发、科学计算、政企数字化和其他高价值应用。
当然,也不能把北京的全部AI需求都算作张家口的实际业务,也不能仅凭区域邻近关系就判断某个数据中心的客户结构。具体项目与科研机构、云服务商及企业客户之间建立了怎样的业务联系更值得关注。
2、长三角:算力与产业集群同频共振
如果说京津冀的故事从科研和创新需求切入,长三角则更适合从产业链讲起。因为算力中心与制造业之间的距离,不只是地图上的距离,更是技术方案能否进入生产流程的距离。
长三角的王牌,是产业链本身就是算力的应用场。
上海拥有金融、科技、研发和企业服务资源,江苏、浙江等地拥有密集的制造业、电子信息产业和民营经济基础,安徽也在新能源汽车、集成电路和先进制造等领域持续发展。
长三角的算力需求并不只来自互联网公司。
制造企业可能需要利用AI分析生产线数据,汽车企业可能需要训练和验证智能驾驶模型,科研机构可能需要运行复杂模拟,金融机构则更需要计算资源支撑风险管理、数据分析和智能服务。
这些场景对算力的需求不完全相同,有的需要大规模离线计算,有的需要较低时延,有的更看重数据安全、系统稳定性和与企业既有软件的集成能力。
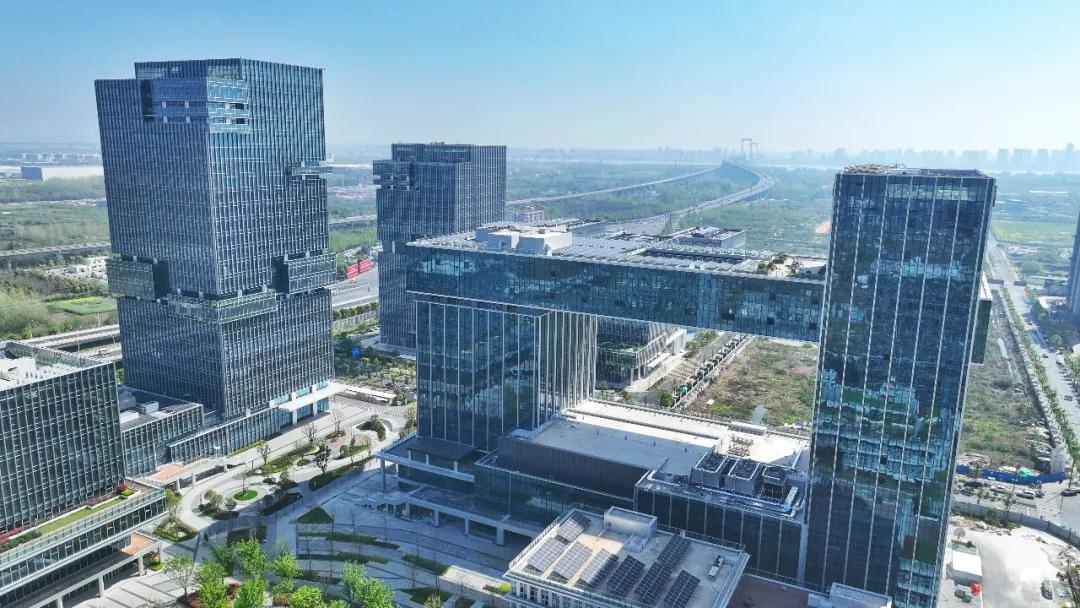
(芜湖智算经济产业园)
在长三角,国家布局了长三角生态绿色一体化发展示范区和芜湖两个国家数据中心集群。
其中,芜湖的价值不能简单理解为“上海算力不够,所以把服务器搬到安徽”。更准确的理解是,长三角需要在区域范围内统筹计算资源、产业需求与基础设施条件。
上海及周边城市拥有大量企业客户和研发需求,而大规模数据中心建设也需要综合考虑土地、供电和长期运营条件。通过区域协同,不同城市可以在产业服务、算力承载和基础设施建设方面形成分工。
所以,长三角真正值得关注的,不只是建成多少机架,而是算力资源能否深入制造业、科研和企业服务体系。
3、粤港澳大湾区:AI从模型走向产品
在国内主要科技产业集群中,粤港澳大湾区有着鲜明的硬件与应用特色,所以其王牌就是算力转化为产品与应用的产业基础。
一个AI功能最终成为产品,往往需要经过模型研发、软件开发、硬件集成、测试验证、生产制造和市场销售等多个环节。
深圳拥有大量电子信息、智能终端和科技企业,东莞是重要的制造业基地,广州拥有汽车、科研和产业服务资源。机器人、智能汽车、消费电子、工业设备等产业,也为AI技术提供了丰富的应用场景。
与单纯从模型训练角度观察AI不同,大湾区的优势之一是可以把算法、芯片、传感器、终端设备和制造能力放在同一张产业地图中理解。
大湾区的产业链密度,为这些环节之间的协同提供了基础。
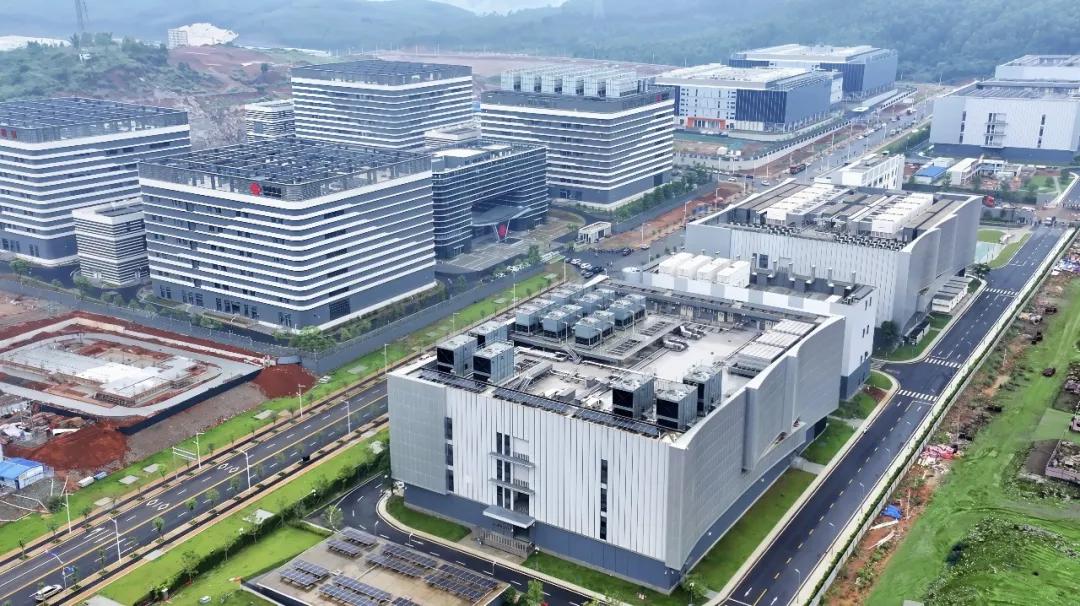
(韶关三大电信运营商智算中心项目)
其中,韶关是粤港澳大湾区国家算力枢纽的重要承载区域,也是国家规划的十个数据中心集群之一。
这也体现了区域内不同城市之间的分工,大湾区核心城市拥有丰富的科技企业和应用需求,韶关则承担大型数据中心集群建设的角色之一。
从业务逻辑看,大湾区的算力需求可以来自多个方向。对不同任务,计算地点的要求也有所不同,适合集中部署的大模型训练和部分云端推理,可以在区域范围内统筹。而对时延敏感的工业控制和终端响应,则更需要重视网络与边缘计算能力。
所以,韶关集群的价值需要结合实际建设进度、网络连接和客户业务来判断,不能仅仅用深圳等核心城市的产业规模代替集群本身的运营数据。
总体来说,大湾区未来值得观察的一个方向是云端算力与终端智能之间的协同。在这里,算力的故事可以从数据中心延伸到机器人、汽车、智能终端和工厂。它的价值不仅在于计算本身,更在于计算结果能够通过产业链进入真实市场。
4、成渝:让算力进入西部产业腹地
成都和重庆,是中国西部产业版图中的两个重要城市。而成渝的王牌,是区域产业与算力网络的结合。
当算力能够连接成都、重庆及更广阔的西部地区,它的价值就不只来自单座数据中心,而来自计算资源与产业需求之间更高效的匹配。
成都拥有电子信息、软件、科研和数字产业基础,重庆则在汽车、电子信息、装备制造等领域具备较强的产业特色。
国家在批复成渝国家算力枢纽建设时,提出发挥当地市场、技术、人才和资金等方面的优势,发展高密度、高能效、低碳数据中心集群,并加强东西部互联网络和枢纽节点间直连网络建设。
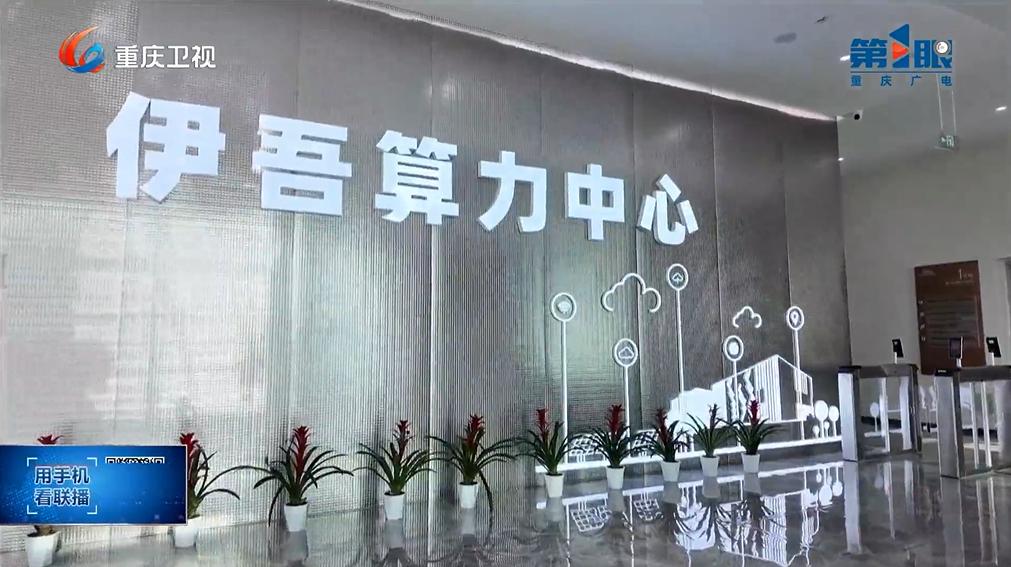
这意味着,成渝的角色并不是简单地复制东部算力中心,而是结合区域产业特点,发展算力基础设施,并服务西部地区的产业与数字经济需求。
今年8月,重庆入选国家算力互联互通区域节点建设名单。这类节点旨在推动不同区域、不同主体和不同架构的算力资源实现标准化互联与高效流动。
过去,算力服务往往与特定云平台、特定数据中心或特定设备体系紧密关联。客户选择服务时,需要考虑设备架构、软件兼容、数据传输和部署方式。而随着算力网络建设推进,跨主体的资源发现、供需对接和标准化接入,有望成为新的发展方向。
对于成渝这样的区域枢纽而言,网络连接能力将成为基础设施竞争力的重要组成部分。
而且成渝还拥有与汽车、电子信息、装备制造相关的应用空间。这些场景让成渝的算力布局不只是面向全国的基础设施,也可以与区域产业发展形成联系。
5、内蒙古:AI遇上绿电,能源成为竞争力
东部算力枢纽的故事更多围绕产业、人才和应用需求展开,而内蒙古则提供了另一种观察角度。
AI时代,能源不仅是基础设施的配套条件,也可能成为区域算力产业的重要竞争优势。而内蒙古的王牌,正是能源资源与大型算力基础设施的协同潜力。
过去,人们选择数据中心的位置,通常会考虑网络、土地、客户距离和运维条件。
但是,随着AI加速卡计算密度提高,供电、散热、配电设施和能源调度的重要性也随之上升,数据中心的选址逻辑发生了变化。
今天,能源资源及其综合成本越来越值得关注,特别是对能够集中部署的大规模计算任务,能源供给与基础设施条件可能影响长期运营的经济性。
内蒙古拥有较丰富的风能、太阳能资源,也具备发展大型数据中心集群的空间条件。和林格尔、乌兰察布等区域,已经成为观察内蒙古算力产业发展的重要窗口。
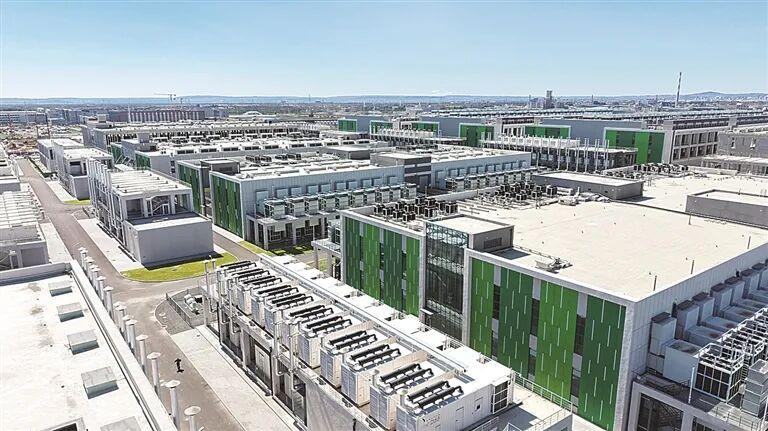
(中金数据乌兰察布零碳算力产业园)
这里的核心命题,就是如何将能源优势与计算需求结合起来。而和林格尔、乌兰察布的优势不只是土地宽广,更在于所谓“算电协同”。
这里说的不是简单地在数据中心旁边建一座风电场或光伏电站,而是需要统筹电源、电网、储能、用电负荷和计算任务。
风电、光伏具有一定的波动性,要让新能源更好地服务算力设施,需要结合电网保障、储能能力、用电计划和数据中心负荷管理,建立适合实际运行条件的供电体系。
内蒙古适合发展规模化数据中心集群,大型集群可以在供电、制冷、网络和运维方面形成一定的规模效应,也有利于围绕算力设施发展配套服务。所以,分析内蒙古的算力优势,需要注意把资源禀赋与具体项目的运行条件结合起来。
在AI计算需求持续扩大的背景下,谁能够把能源稳定、经济地转化为可用算力,谁就可能在大型计算基础设施领域获得重要的竞争优势。
6、宁夏:规模化算力的重要承载地
在中国西北的算力版图中,宁夏是一个很值得关注的区域,其王牌就是以中卫为代表的规模化数据中心集群及其基础设施承载能力。
宁夏拥有一定的土地、气候和能源条件,中卫则是国家布局中的重要数据中心集群所在地。对于大型数据中心来说,这些条件为集中建设提供了基础,也让宁夏有机会参与全国算力资源的配置。
在“东数西算”总体布局中,宁夏与内蒙、贵州、甘肃等地区被列为发挥资源优势、承接全国范围内非实时算力需求的重要枢纽。这类任务包括部分大模型训练、离线数据分析、存储备份和其他对实时响应要求相对较低的计算工作。
为什么这些任务可以在距离客户较远的地方完成?因为计算与用户之间并不总是需要实时交互。对于某些任务,客户提交数据、设定计算流程后,可以由远端集群执行,再把结果返回。只要网络、安全、稳定性和综合成本符合要求,计算设备就不一定非要部署在用户所在地。
这就为中卫等规模化算力承载区域创造了发展空间。
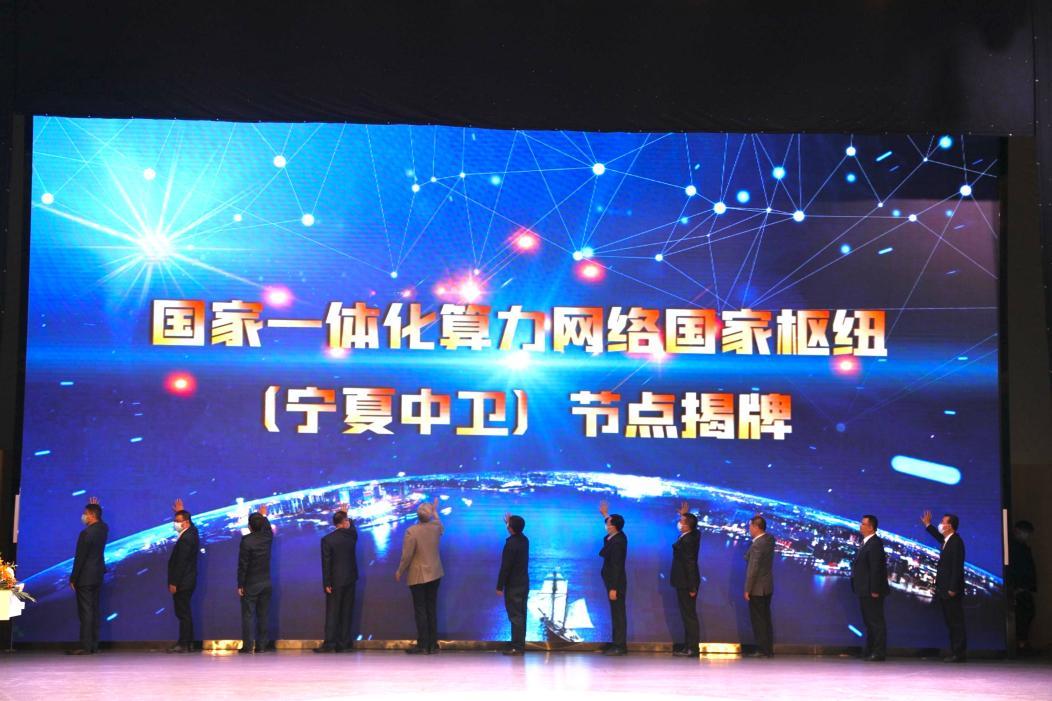
数据中心集群的价值,并不只是把大量服务器集中到一个区域,其可以推动供电、制冷、网络和运维设施协同规划,也有机会吸引云服务、设备维护、网络服务和相关技术企业,逐步形成更完整的基础设施生态。
对于大模型训练而言,设备之间的通信效率、系统稳定性和故障恢复能力,都可能影响最终的有效计算性能。
所以,宁夏的优势不能只用土地和气候来概括,还要看集群的网络能力、能源保障、设备部署进度、客户结构以及实际承接的计算任务。它所代表的,是中国将大型计算任务与区域资源条件相结合的一条重要路径。
7、贵州:从“大数据之省”走向AI算力高地
如果说内蒙古和宁夏要更多围绕能源、空间和规模展开,贵州的王牌则是多年积累的大数据产业基础,以及向智能算力和AI服务延伸的空间。
贵州较早将大数据产业作为重要发展方向。贵阳、贵安新区持续发展数据中心、云服务和数字产业,形成了一定的基础设施集聚与产业积累。所以,AI时代的贵州并不是从零开始建设数据中心,而是在既有大数据产业基础上,继续拓展智能算力与相关应用。
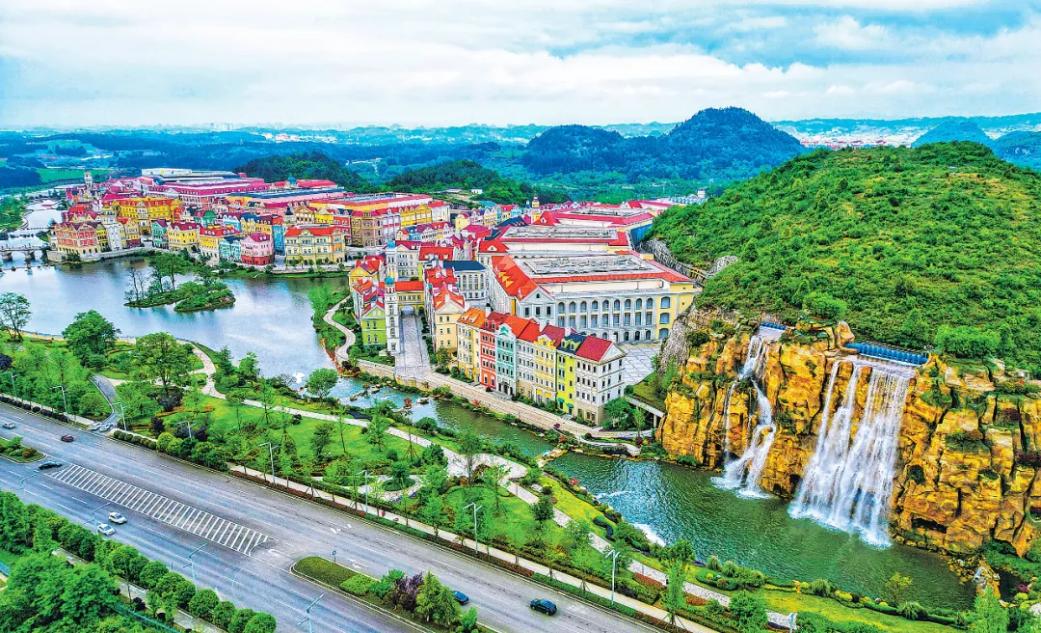
(华为云贵安数据中心)
大数据产业的发展,需要数据中心、网络、云平台、软件服务和行业客户共同参与。贵州的产业机会非常多,既可以继续发挥数据中心集聚优势,为云计算和智能算力提供基础设施,还可以发展与算力相关的服务能力,包括算力调度、模型部署、数据处理和企业级服务,并推动算力与本地及外部行业需求结合,参与具体的数字化业务。
这里有一个值得关注的方向,即算力产业正在从单纯建设设施,进一步向资源协同和应用生态发展。而与从零开始建设相比,已有的数据中心基础设施、产业经验和相关服务能力,确实为贵州发展智能算力提供了重要基础。
这也是贵州最有辨识度的故事,一座曾经以大数据产业著称的地区,如何在新的技术周期中继续拓展自己的产业角色。
8、甘肃:新能源与大型智算集群链接起来
如果说贵州是从大数据产业积累走向智能算力,甘肃就更适合从新能源、基础设施与全国算力需求之间的结合讲起。
其中,庆阳是甘肃最值得聚焦的区域,以其为代表的大型智算集群建设,以及新能源与算力协同发展的潜力是甘肃的王牌。
庆阳被纳入国家数据中心集群布局,承担着大型、超大型数据中心集群建设的重要任务。当地相关建设指南提出,要充分利用自然气候条件和能源资源优势,发展高可靠、高能效、低碳的数据中心,并鼓励采用自然冷源、间接蒸发冷却、液冷等节能技术。
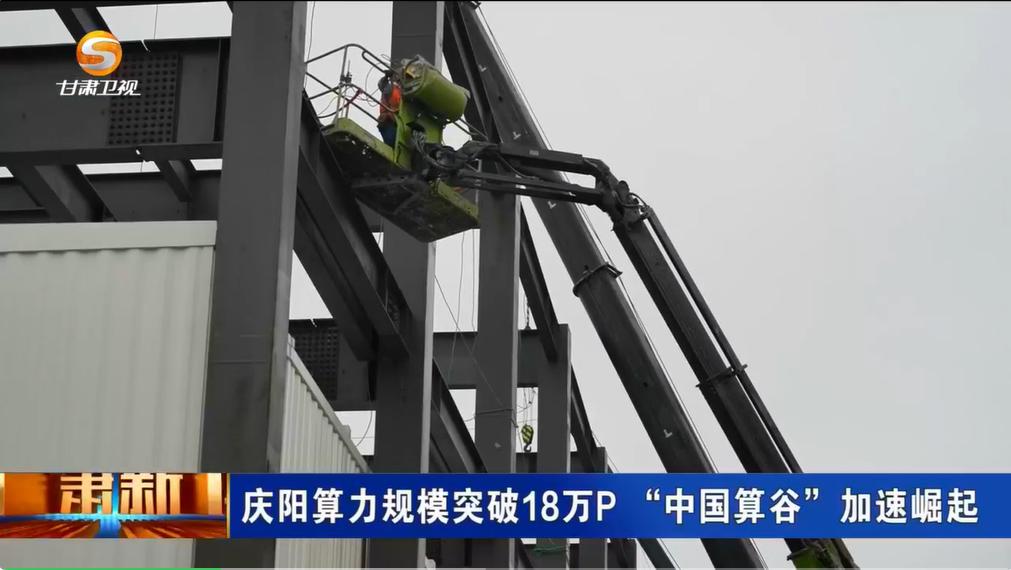
庆阳算力产业的一个核心方向,就是将能源、气候条件与大型智算设施结合起来。其建设思路是在区域内规划数据中心集群及相关基础设施,为大型计算设施提供集中承载空间。
值得关注的是,风能、太阳能资源丰富,并不意味着数据中心可以不受限制地使用新能源。数据中心要保持稳定运行,就需要电网保障、储能、多种能源协同以及合理的负荷管理。
庆阳的另一项看点是其面向全国承接算力需求的定位。
当地相关建设指南明确提出,承接京津冀、长三角、粤港澳等区域的算力需求,打造面向全国的算力保障基地。这使庆阳不仅是一个地方性的数据中心建设项目,也成为观察全国算力资源如何跨区域配置的重要案例。
从国家算力布局的角度看,庆阳的意义相当明确,即利用区域能源和空间条件,为全国AI产业提供规模化计算基础设施。
9、结语
不同区域的竞争力,并不能简单地用一个数字衡量。
如果看科研与技术需求,京津冀具有鲜明特色;如果看制造业与产业应用,长三角和粤港澳大湾区各有优势;如果看区域产业协同与算力网络,成渝值得关注;如果看能源资源与大型数据中心承载条件,内蒙古、宁夏和甘肃各有看点;如果看大数据产业积累,贵州则有自己的发展路径。
其实,八大枢纽都可以发展智能算力,只是资源禀赋、产业基础和项目布局存在差异。其意义不在各自建了多少服务器,而在于它们能否把这些不同的优势组织起来。
2026年8月,国家数据局公布,截至当年7月底,全国智能算力总规模达到245万PFLOPS(FP16),八大国家算力枢纽和三个算电协同发展区已建成的智能算力规模占全国比重超过85%。同时,已有145万 PFLOPS智能算力纳入国家级监测调度平台监测范围。
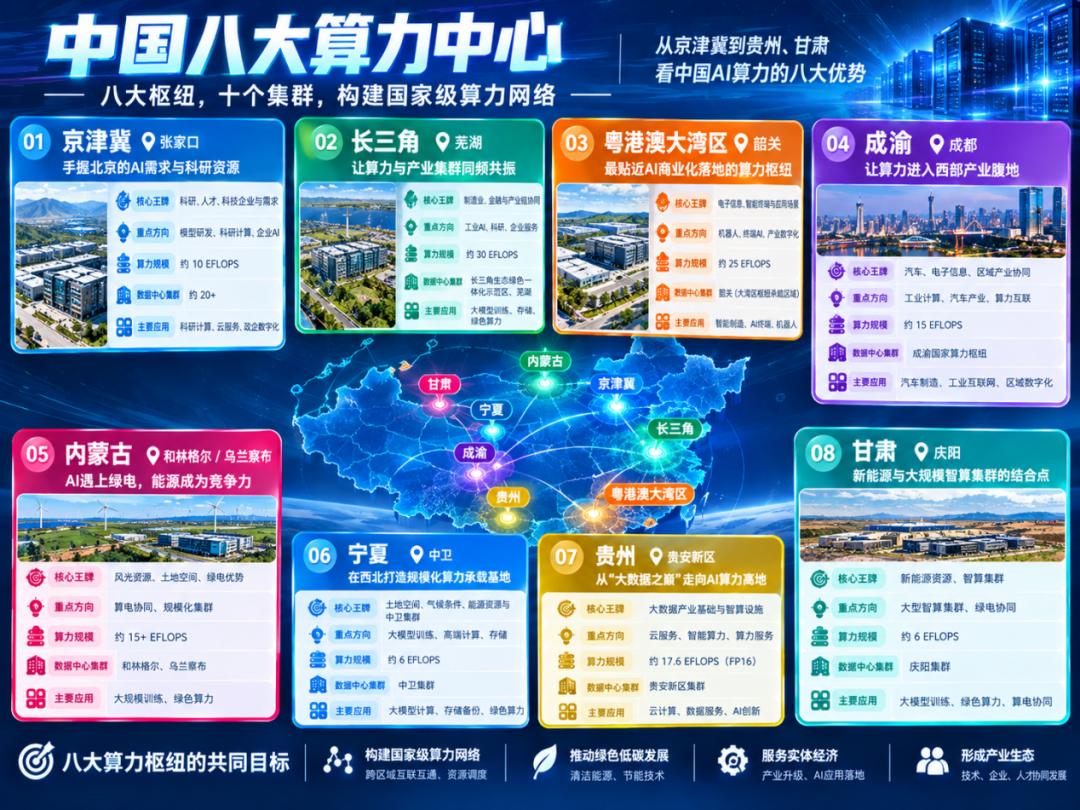
但是,规模只是观察中国算力版图的一个维度,因为算力产业本身就是一个多层次的系统。
八大枢纽建设的下一层意义,就是推动算力从分散的资源,逐渐成为可以被发现、评估、连接和调度的基础设施。
2026年,国家数据局在相关活动中提出,要进一步优化算力布局、提升供给能力、强化监测调度、深化算电协同并培育产业生态。全国一体化算力网也被纳入“十五五”规划重大工程安排。
所以,未来算力基础设施的发展,不只是建设更多的数据中心,还涉及如何将不同地区、不同技术架构、不同服务商提供的计算资源连接起来。
当然,这种协同能力仍然需要具体的技术标准、网络基础设施、调度机制和商业服务共同支撑。国家规划提出了算力网,并不意味着,所有算力已经实现无缝互通。
但有一个方向是明确的,即中国算力基础设施正在从区域集群建设,进一步走向跨区域的网络化协同。而这正是八大国家算力枢纽值得长期观察的原因。
八大算力中心,各自握着不同的王牌,而这些王牌能否形成合力,将决定这张算力地图能够释放多大的产业价值。
