

 搜索


TrendForce预估2026年全球光纤供需缺口达1.8亿芯公里,现货价格年增2.8至5倍,短缺或延续至2028年。本文剖析AI数据中心光纤需求爆发逻辑、光棒产能与高纯材料两大卡脖子环节,以及国产替代从低端代工到高端主导的破局路径。
现象:数据中心掀起的缺纤风暴
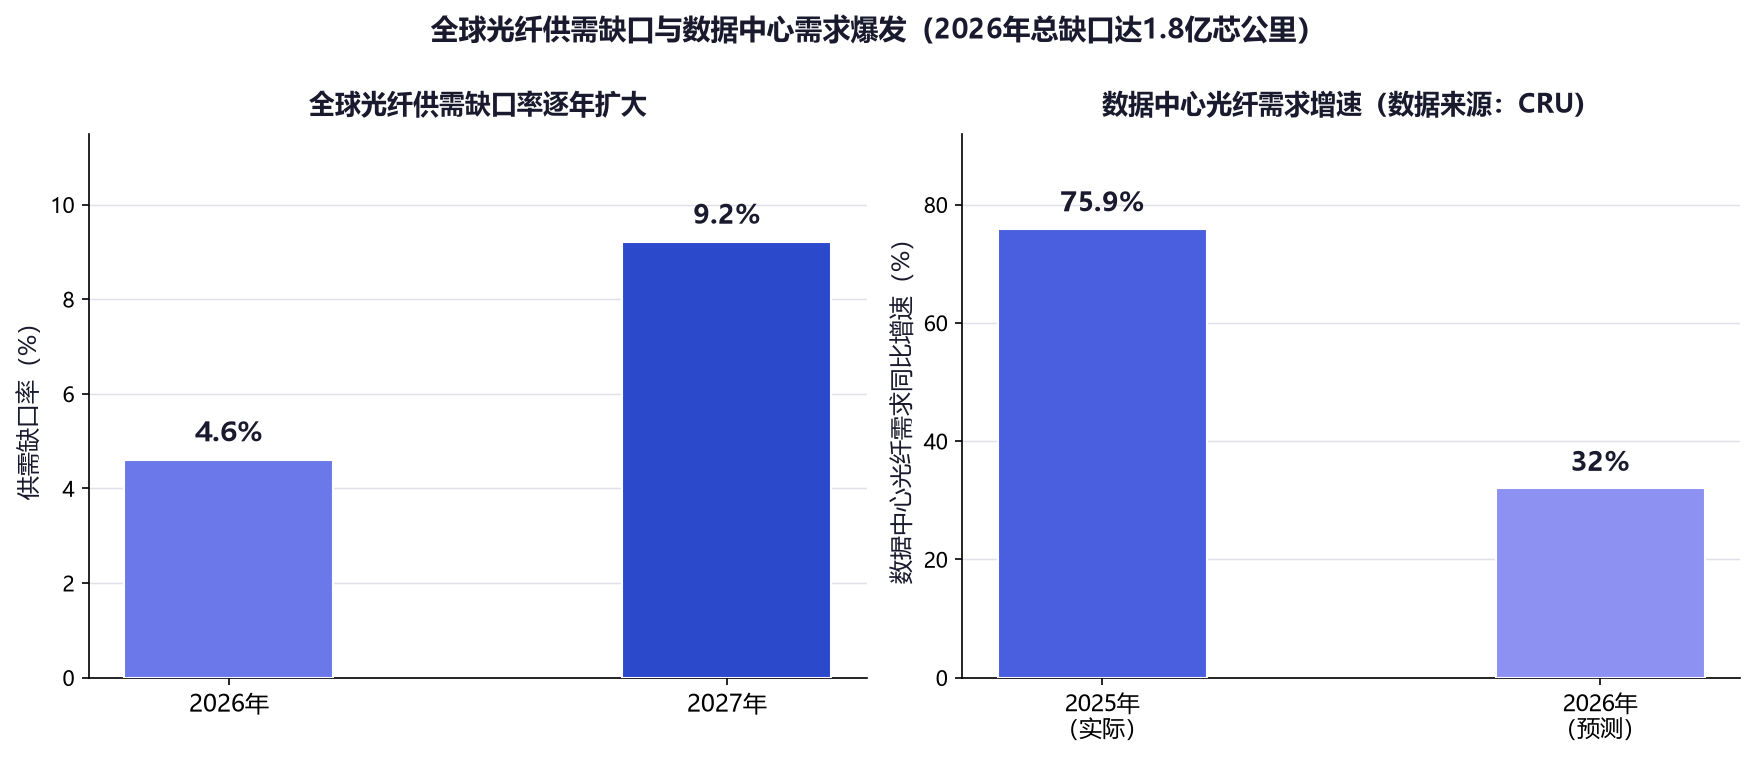
10月19日,TrendForce集邦咨询发布最新通信产业研究指出,随着AI数据中心、跨数据中心互连及高容量骨干网络建设推升光纤需求,预估2026年全球光纤供需缺口将达1.8亿芯公里,供给紧缩带动光纤成品现货价格年增2.8至5倍以上,全球光纤供给紧张状态预计至少延续至2028年。分年度看,2025年全球光纤需求5.7亿芯公里、供给6.52亿芯公里,尚属供略大于求;2026年需求升至7.6亿芯公里、供给仅7.25亿芯公里,缺口约4.6%;2027年需求8.89亿芯公里、供给8.07亿芯公里,缺口扩大至约9.2%。
价格信号剧烈显现。据TrendForce调查,数据中心布线用抗弯光纤2026年均价较2025年成长逾5倍,AI骨干光纤价格年增约2.8倍,电信主流光纤报价年增3.7倍左右。国内市场同样火热:CRU数据显示,2026年3月中国G.652.D裸光纤现货价83.40元每芯公里,较年初上涨165%,同比涨幅达418%,自2025年5月以来累计涨幅超400%,突破上一轮周期高点;适配智算中心高速互联的G.657.A2特种光纤,从2025年的32元每芯公里飙升至2026年3月的240元,涨幅高达650%。
需要厘清的是,这轮涨价与以往运营商集采驱动的周期完全不同。据CRU统计,2025年全球光纤光缆需求同比增长4.1%,其中数据中心需求同比激增75.9%;2026年数据中心需求预计达9160万芯公里,同比增长32%,2030年有望增至1.28亿芯公里,其中AI相关光纤需求将超8000万芯公里。过去增长主力是运营商集采,2026年起AI数据中心成为核心引擎。开源证券指出,AI对光纤的拉动不是量的线性叠加,而是连接密度的指数级跃升,架构逻辑由“收敛”转向“直通”,单节点光纤连接数有望提升5至10倍。
传导:光纤短缺如何重塑数据中心市场
光纤之于数据中心,如同血管之于躯体;数据流动不畅,算力就会被白白空耗。此轮短缺正从三个层面重塑数据中心市场。
第一,成本结构改变。光纤在数据中心建设成本中占比虽不高,但价格数倍上涨叠加用量翻倍,布线与连接成本已成为智算中心资本开支中不可忽视的一环。出口数据印证了这一趋势:2026年4月中国光缆出口平均单价达12.30美元每千克,同比上涨38.86%,创近十年最高水平。
第二,采购模式被迫转向。TrendForce指出,电信厂商已开始从短期采购转向长约布局,提前锁定光纤资源。海外巨头动作更早——康宁今年先后与Meta、英伟达、亚马逊及美国运营商Verizon、AT&T达成多年期供货协议,其中与Verizon的协议覆盖2027年至2032年。国内方面,中天科技中标国内某互联网企业约15.18亿元的数据中心光纤连接产品集采项目;长芯博创控股子公司与海外实体签订约45亿元长期协议,履行至2030年末。“客户更在意的是能不能按时拿到货,价格反而排在后面”。深圳一家光纤企业销售负责人的话,道破了定价权向卖方的反转。
第三,规格体系整体上移。数据中心对光纤的规格要求远超传统电信网络:机柜间连接用G.657.A1抗弯光纤9月底报价160元每芯公里以上,G.657.A2在220元以上,超低损耗G.654.E自7月以来保持在300元以上。超低损耗、弯曲不敏感、多模及下一代空芯光纤等高附加值产品需求激增,单价是普通光纤的数倍以上。厂商还把拉丝产能优先投向高毛利特种光纤,普通光纤供应随之偏紧,四季度运营商集采集中交付时价格又将跟涨,形成全品类轮动涨价的循环。
卡脖子:两道扼住供给的咽喉
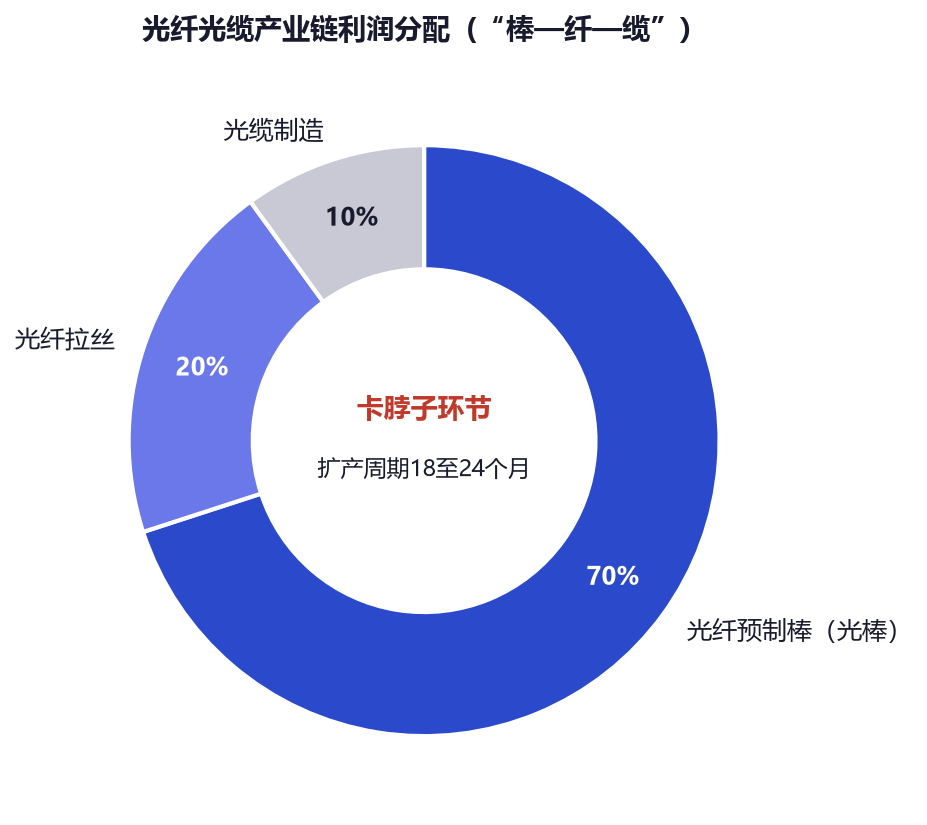
光纤产业链呈“棒—纤—缆”三级结构,其中光纤预制棒是价值链的最高点,利润分成达7比2比1,即光棒占70%、光纤占20%、光缆占10%。此轮全球短缺的核心瓶颈,正在光棒及其上游材料两道咽喉。
第一道咽喉是光棒产能的刚性约束。光棒是典型的重资产、长周期、高壁垒产品:约占光纤制造成本的70%,全新产线从建设、调试到量产周期长达18至24个月;核心沉积设备全球仅3至5家供应商能提供,设备交付就要12个月以上。经历上轮价格战后,行业扩产意愿低迷;如今全球光棒产线产能利用率普遍超过95%,中国光棒有效产能利用率达84.3%,供给弹性几乎为零。即便烽火通信、通鼎互联、大族激光、亨通光电等今年纷纷加码光棒项目,市场普遍预期新增产能要到2028年前后才集中释放。这就是TrendForce判断短缺延续至2028年的供给侧依据。
第二道咽喉是上游高纯材料的隐形依赖。特种光纤预制棒所需的高精度衬管、套管、高纯石英砂、四氯化锗、高纯四氯化硅等核心原辅材料,其纯度直接决定光纤质量。过去国内高端光棒自给率不足30%,依赖进口;部分高端品类高纯原料至今仍依赖进口,价格暴涨加剧成本压力。石英管材领域,长盈通等企业仍主要从德国贺利氏的国内代理商采购衬管和套管,存在断供风险。此外,高端光棒良品率、成本控制与产品一致性上,国内与国际顶尖水平仍有差距。
国产替代:从被卡脖子到掌握定价权
尽管存在短板,中国光纤产业的国产替代成色是突出的。经过三十年技术攻坚,中国已彻底打破康宁、住友等外企在光棒上的垄断:2025年中国光棒产量占全球59%,自给率超过78%,长飞、亨通、中天、烽火四大头部企业占据国内85%以上产能,全球前十光纤企业中国占五席。中国光棒产量全球占比达59%,光纤产量全球占比达57%。
技术突破同样关键。长飞光纤是全球极少数同时掌握PCVD、OVD、VAD三大主流光棒制备技术并实现产业化的企业;高端G.654.E超低损耗光纤、G.657系列抗弯光纤性能达到国际一流水平;空芯光纤实现全球领先,传输时延比传统光纤降低31%。亨通光电2025年在特种光纤预制棒关键材料上取得突破,深掺氟石英管核心指标达行业最高水平;长飞在鄂州的高纯石英材料项目已进入试生产,直指高纯石英砂这一“卡脖子”环节。
市场红利正在兑现:2026年3月中国光纤光缆出口额达2.45亿美元,同比增长263.84%,出口均价增长204.32%;长飞光纤一季度净利润同比暴增226%。光大证券研报预测2026年全球光纤光缆供需缺口率约为16.4%,国盛证券测算2026年缺口率约6%、2027年扩大至15%——无论口径如何,紧缺是共识。国产高端光棒自给率已提升至85%,长飞、亨通等企业的A2类光棒已批量供应欧美云厂商,过去没有定价权的中国企业,如今手握核心产能站上全球AI算力基建的关键供应商位置。
结语
这轮超级周期的本质,是AI把一块传统通信材料推上了算力战略资源的地位。需求端的确定性来自全球算力建设的多年期投入,供给端的刚性来自光棒扩产的时间差,两者决定了2028年前供需紧平衡难以逆转。对中国产业而言,这是从低端代工走向高端主导的黄金窗口:光棒自给率78%、高端自给率85%的底座已经夯实,空芯光纤等前沿方向甚至实现领先。
但窗口期内也要算清醒账:高纯石英砂、四氯化锗等上游原料的进口依赖尚未根除,2028年新增产能集中释放后的价格回落风险已经出现。光纤可以替代进口,材料体系自主化才是终极考题。谁能在这两三年补齐材料短板、卡住高端产能,谁就握住了AI算力时代的“数字血管”。
